

市场季节性是真的吗?十年数据检验五个流行的月份说法
季节性指的是某些月份的涨跌倾向在历史上重复出现。Sell in May、一月效应、圣诞行情这类说法流传很久,大多来自股票市场,而且是在数十年前的数据上总结出来的。
市场结构会变,这些说法却一直被引用。Titan FX 的季节性分析工具把 19 个品种过去十年的逐月涨跌整理成表,正好可以用来看它们在最近十年还有没有重复出现。
这篇先说明工具给的两个数字怎么读,接着用 2016 到 2025 的月度数据检查五个最常被引用的说法,再说明为什么没有一个月份的倾向大到能单独当进场讯号,以及这些数字实际可以怎么用。
- 工具给每个月两个数字:平均涨跌幅与胜率,两者有时候指向相反的方向
- Sell in May 在近十年的美股指数上看不出优势,夏、冬半年的十年平均都是 +6.9%
- 美股偏弱的月份是 9 月;年底偏强的那一段落在 11 月
- 五个说法里只有「黄金年初偏强」在近十年完整成立
- 一月效应讲的是小型股,圣诞行情讲的是七个交易日,月报酬的数据碰不到
- 季节性的幅度小于同一个月在十年之间的差距,所以只能当背景
1. 季节性分析工具给的是什么:平均与胜率
季节性分析是 Titan FX 研究所的市场分析工具之一,用来看一个品种在各个月份的历史涨跌倾向。画面主体是一张表:横轴十二个月,纵轴是年度,最下面两列是整段期间的平均与胜率。
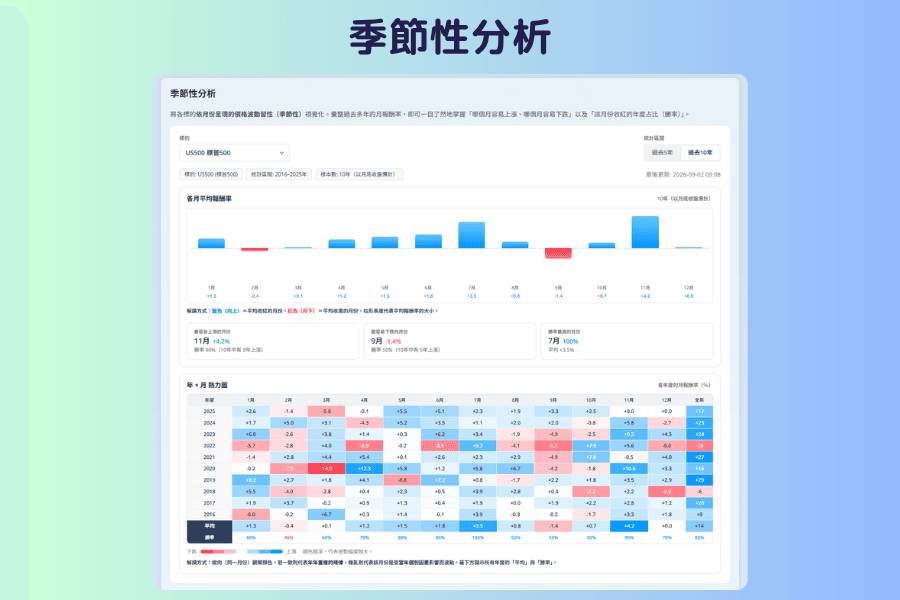
最下面那两个数字的意思不一样。
- 平均:这个月在该期间内的平均涨跌幅,受少数极端年份影响很大。
- 胜率:这个月上涨的年份占比。十年期间的胜率 70%,代表十年里有七年上涨。
表格上方还有三张摘要卡,直接给出这个品种平均最上涨的月份、平均最下跌的月份,以及胜率最高的月份,不想逐格看表可以先看它们。
标的有 19 个,涵盖股指、黄金白银、原油天然气、七组外汇货币对与加密货币。期间可以切「过去 5 年」与「过去 10 年」,本文的数字都取自过去 10 年,也就是 2016 到 2025 这十个年度。
工具页面下方附有详尽的使用指南,整理了各类季节性的成因,从财报季、会计年度、能源需求到资金再平衡都有。
开启季节性分析2. 平均与胜率为什么要一起看
USD/JPY 的 3 月,十年平均是 +0.5%,胜率只有 30%。两个数字指向相反的方向。
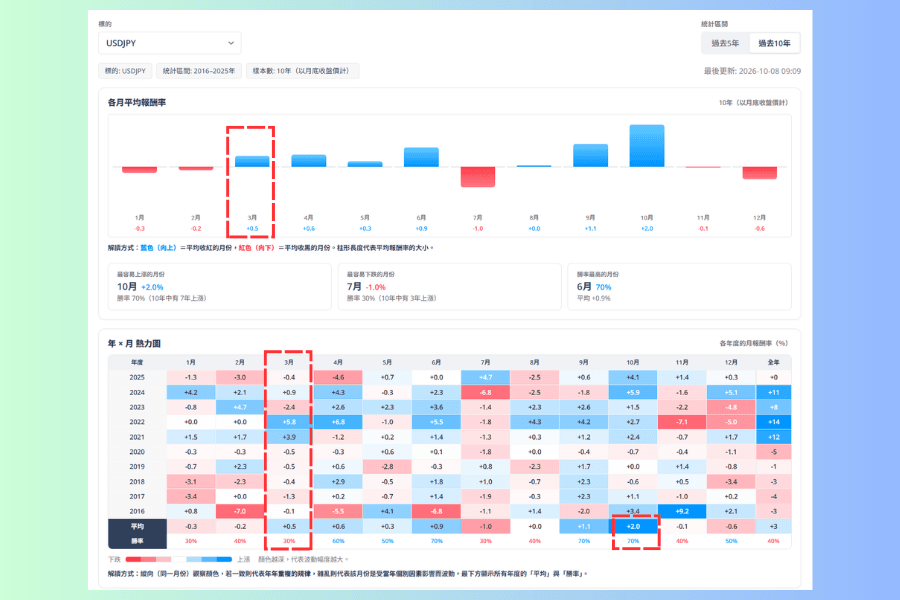
把 3 月那一栏的十个格子摊开就看得出原因。2016 到 2020 的 3 月都是小幅下跌,2023 与 2025 也是;上涨的三年是 2021(+3.9%)、2022(+5.8%)与 2024(+0.9%)。七次下跌全部在 2.4% 以内,2021 与 2022 的涨幅却接近 4% 与 6%,平均因此被拉成正数。
只看平均会得到「3 月美元对日元偏强」,只看胜率会得到相反的结论。胜率讲的是发生的频率,平均讲的是发生时的幅度。
| 平均 | 胜率 | 这组样本的意思 |
|---|---|---|
| 正 | 高 | 上涨的年份多,幅度也站得住,十年之间比较一致 |
| 正 | 低 | 下跌的年份多,少数几年涨得很多,把平均拉高 |
| 负 | 高 | 上涨的年份多,少数几年跌得很深,把平均拉低 |
| 负 | 低 | 下跌的年份多,幅度也确实偏负 |
只有第一种和第四种,两个数字指向同一边。遇到中间两种,得回去看那一栏的十个格子。
3. 三个股市说法:Sell in May、一月效应、年底行情
这三个说法都出自股票市场,用标普 500(US500)与纳斯达克 100(NAS100)来看。先看结果。
| 说法 | 传统的内容 | 2016 到 2025 的月度数据 |
|---|---|---|
| Sell in May | 5 到 10 月的表现不如 11 到隔年 4 月 | 两段的十年平均都是 +6.9%,看不出优势 |
| 一月效应 | 1 月的报酬偏高 | 原始说法针对小型股,工具没有这类标的 |
| 圣诞行情 | 12 月底到隔年 1 月初的七个交易日偏强 | 月报酬拆不出那七天;12 月平淡,11 月才偏强 |
Sell in May:两段半年没有差距
完整版是「Sell in May and go away」,主张五月到十月的表现不如十一月到四月。
验这句话得逐年算两段的实际报酬,不能把各月的平均相加。月报酬是相乘的:+10% 之后接 -10%,实际结果是 -1%,相加会算成 0%。
下表是 US500 逐年的两段复利报酬。冬半年跨两个年度,以 11 月所在的年度标示;2025 年 11 月起的那一段还没走完。
| 年度 | 夏半年(5 月到 10 月) | 冬半年(11 月到隔年 4 月) |
|---|---|---|
| 2016 | +3.0% | +12.0% |
| 2017 | +8.0% | +2.8% |
| 2018 | +2.2% | +9.2% |
| 2019 | +2.9% | -4.8% |
| 2020 | +13.7% | +27.5% |
| 2021 | +10.1% | -10.3% |
| 2022 | -6.5% | +7.8% |
| 2023 | +0.2% | +20.2% |
| 2024 | +13.6% | -2.0% |
| 2025 | +22.4% | 尚未走完 |
| 平均 | +6.9% | +6.9% |
| 胜率 | 90% | 67% |
平均一模一样;论胜率,夏半年还高一些;逐年比对胜负,冬半年九次里胜出五次。三个角度各给一个答案,合起来就是两段半年分不出高下。NAS100 的结果同向,夏半年平均 +11.3%、冬半年 +9.7%。
夏天真正弱的只有一个月。两个指数平均最差的月份都是 9 月,US500 是 -1.4%,NAS100 是 -1.7%。
一月效应与圣诞行情:偏强的那一段落在 11 月
这两个说法的原始版本都超出月度数据的范围。一月效应最初描述的是小型股、以及前一年表现落后的股票在 1 月报酬偏高,而工具的 19 个标的没有小型股指数。圣诞行情(Santa Claus Rally)有明确的期间:12 月最后五个交易日,加上隔年最初两个交易日,合计七个交易日。工具给的是整月报酬,拆不出这七天。
把标的放宽到大盘、尺度放宽到整月,年初与年底都算平淡。US500 的 1 月平均 +1.3%、胜率 60%,12 月平均 +0.0%、胜率 70%,两个月都排不进前段;NAS100 的 12 月是 -0.2%。
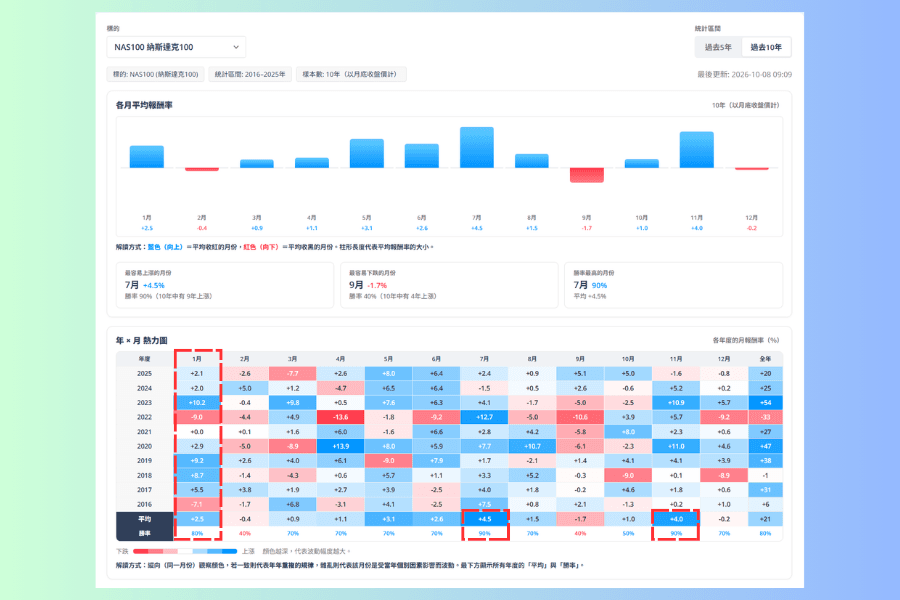
NAS100 的 1 月平均 +2.5%、胜率 80%,数字好看一些,但那十年的 1 月最低 -9.0%、最高 +10.2%,是它全年落差最大的月份。这种分布下的平均值,参考价值不大。
真正偏强的是 11 月:US500 平均 +4.2%、胜率 90%,两项都是它全年最高;NAS100 平均 +4.0%、胜率 90%,胜率与 7 月并列最高,平均仅次于 7 月的 +4.5%。年底确实有一段强势期,位置比一般的说法早了一个月。
4. 两个非股市说法:黄金年初偏强、日元 3 月
黄金年初偏强:五个说法里支持度最高的
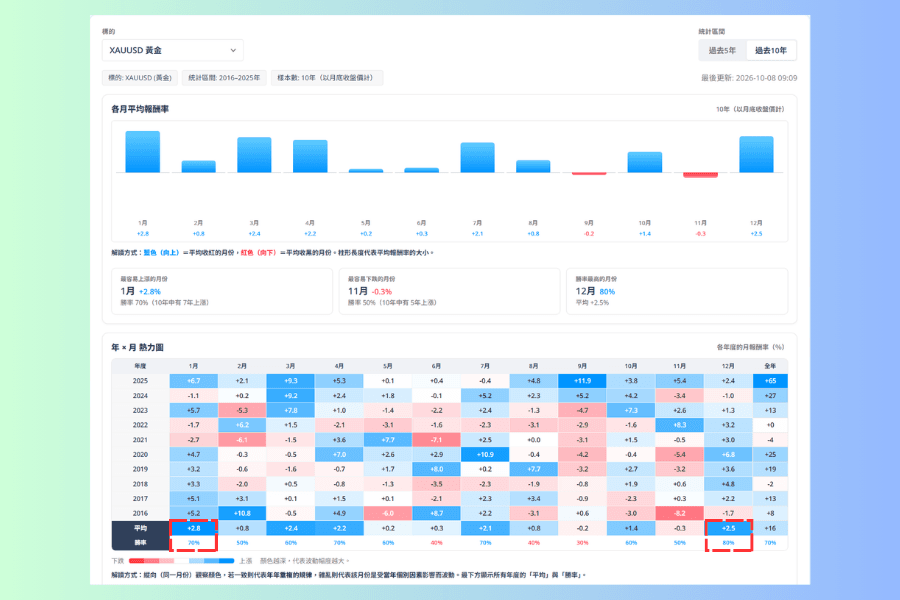
黄金(XAUUSD)的 1 月平均 +2.8%,是它十二个月里最高的,胜率 70%。3 月(+2.4%)与 4 月(+2.2%)也为正,年初这一段偏强的说法在近十年的月度数据里站得住。
这个说法讲的是月份,工具给的也是月份,所以数据能直接回答问题。五个案例里,只有黄金的时间尺度和工具完全吻合。
12 月的数字还要更好:平均 +2.5%、胜率 80%,胜率是全年最高。黄金偏强的这一段横跨年底与年初,不只在年初。至于金价受什么驱动,影响金价的八大关键因素那篇有完整说明。
日元 3 月:方向对得上,但数据看不到「3 月底」
这个说法的理由是日本的会计年度在 3 月底结束,企业把海外收益汇回国内,形成日元的买盘。
汇回集中在月底那几个交易日,工具给的是整月涨跌,看不到月底单独的表现。能检查的只有 3 月整体。
结果是方向对得上,幅度对不上。USD/JPY 的 3 月在十年里有七年下跌,也就是日元走强;但平均是 +0.5%,因为 2021 与 2022 的 3 月分别上涨 3.9% 与 5.8%,两年就把七次下跌的平均盖了过去。
所以「3 月偏向日元走强的年份比较多」这句站得住,「3 月整月日元净升值」不成立。至于原因到底是不是月底的汇回,月度数据没有答案。
顺带一提,USD/JPY 十年平均最强的月份是 10 月(+2.0%、胜率 70%),这一点很少被提起。
5. 为什么没有一个月份能单独当进场讯号
US500 的 11 月平均 +4.2%、胜率 90%,是这份数据里最强的季节性倾向之一。
数字看起来很有说服力。但把那十个 11 月单独摊开,最低的一年是 -0.5%,最高的一年是 +10.6%,中间差了 11 个百分点。+4.2% 只是这十个数字的中点,任何一年都可能离它很远。
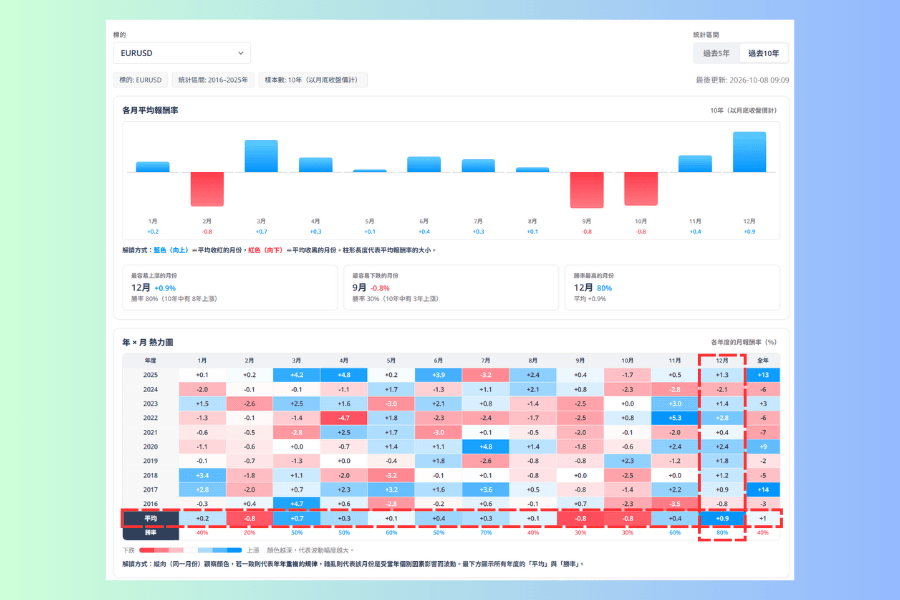
外汇的幅度更小。EUR/USD 最强的月份是 12 月,平均 +0.9%,而这十年的 12 月从 -2.1% 到 +2.8%。季节性想提供的那不到一个百分点,当月任何一件事都足以盖掉。
五个品种都是同一个情况:最强那个月份的平均值,都小于同一个月在十年之间的高低差。
| 标的 | 平均最强的月份 | 这十年同一个月的范围 |
|---|---|---|
| NAS100 | 7 月 +4.5% | -1.5% 到 +12.7% |
| US500 | 11 月 +4.2% | -0.5% 到 +10.6% |
| XAUUSD 黄金 | 1 月 +2.8% | -2.7% 到 +6.7% |
| USD/JPY | 10 月 +2.0% | -0.8% 到 +5.8% |
| EUR/USD | 12 月 +0.9% | -2.1% 到 +2.8% |
季节性因此只能当成一个偏向。单凭一个月份决定进出场的方向或幅度,依据不足。
6. 这些数字可以怎么用
过去十年,每个月份只有十笔数据。胜率 70% 的意思是十年里有七年上涨,只要其中两年换个方向,这个数字就掉到 50%。
实际的用法有三种。
-
当背景条件,不当进场理由。进场的依据要先有,可以是趋势、价位或某个事件;季节性只负责告诉你这个月份历史上是顺风还是逆风。两边方向相反时,当成一个要多留意的讯号。先看季节性再去找理由,顺序是反的。
-
对照过去 5 年与过去 10 年。同一个月份,两个期间的方向一致,代表这个倾向近期还在;方向相反,就不值得参考。工具上那个期间切换就是给这件事用的。
-
和时段分析分开看。季节性讲的是月份,外汇交易时间讲的是一天之内的活跃区间,两者的时间尺度差很远。
工具页面的使用指南整理了这些倾向的成因,不过成因本身也会变。会计年度的汇回规模随企业海外布局改变,能源的季节需求随发电结构改变。一个说法在三十年前成立,不代表现在还成立,本文只取十年就是这个原因。
一月效应、Sell in May 这些现象在市场异常里怎么分类、为什么会出现,市场异常现象有完整的整理。农产品的季节性来自播种、收获与库存这类实体供需周期,比金融资产明显得多,农产品季节性可以对照着看。
7. 常见问题 FAQ
Q1:十年的样本够吗?
不够用来判定真假。十个观测值既不能证明某个月份的倾向长期存在,也不能把一个流传数十年的说法推翻。它能回答的是「这个说法在最近十年还有没有重复出现」。一个经典效应在近期样本里表现很弱,至少代表不能直接把历史说法套到现在。
Q2:为什么同一个月份在 5 年和 10 年的数字差很多?
因为样本少。五年只有五个观测值,一个极端年份就能改写平均。两个期间差距大,本身就是这个倾向不稳定的讯号。
Q3:胜率高就可以进场吗?
不行。胜率不包含幅度,也不包含过程中的回撤。USD/JPY 的 3 月就是反例:十年里七年下跌,胜率只有 30%,平均却是正的。
Q4:季节性和市场异常现象是同一件事吗?
季节性是异常现象的其中一类,也叫历法效应。异常现象还包含事件驱动与行为面的类型,与月份无关。
Q5:为什么外汇的月度倾向比较难判读?
外汇是两种货币的相对价格,两边的利率、通胀与资金流都会影响方向,季节性因素还会互相抵消。加上最强的月份平均也只有 1% 到 2%,讯号容易被其他因素盖过。
Q6:这些数字多久会变?
每年都会变。十年期间每过一年就换掉一个年度,胜率的分母只有十。引用这类数字时要注明是哪一段期间。
8. 总结
五个说法里,只有黄金年初偏强在近十年的月度数据里完整成立:1 月平均 +2.8%、胜率 70%,而且 12 月的胜率还更高,偏强的那一段横跨年底与年初。
Sell in May 检验得出来,结果是没有优势。US500 夏、冬半年的十年平均都是 +6.9%,夏天真正弱的只有 9 月。年底偏强的那一段落在 11 月,不是 12 月。
剩下的部分超出这份数据能回答的范围。一月效应的原始版本讲的是小型股,圣诞行情讲的是 12 月底到隔年 1 月初的七个交易日,日元的说法讲的是 3 月底的汇回,而工具给的是整月涨跌,这三种尺度都没有对应的数据。日元唯一能确认的是 3 月下跌的年份比较多,平均幅度反而是上涨。
判读的方法比这些结论更值得记住。平均与胜率要一起看,两个数字方向相反时回去看那一栏的十个格子,再对照过去 5 年与过去 10 年。而且每个品种最强的那个月份,幅度都小于同一个月在十年之间的差距。季节性适合当背景,不适合当理由。
延伸阅读
Titan FX 的金融市场研究与调查团队。涵盖外汇(FX)、商品(原油、贵金属、农产品)、股价指数、美股、加密资产等广泛金融商品,为投资人制作教育内容。
主要来源(按类别)
- 市场数据:Titan FX 研究所 季节性分析(过去 10 年、2016 至 2025 年度的逐月平均涨跌幅与胜率)
- 说法的定义:Stock Trader's Almanac(Yale Hirsch,1972 年起记录圣诞行情的七个交易日期间)
- 编辑部计算:半年复利报酬、各月份的高低范围,依工具提供的逐月报酬计算