

IPO(新規株式公開)
投資家がIPOに参加するタイミングは2つあります。上場前に申し込んで公開価格で株式を手に入れるか、上場後に市場で時価で買うかです。申し込んでも必ず配分されるとは限らず、上場しても必ず上がるとは限りません。新規上場株は初日に急騰することもあれば、公開価格をそのまま割り込むこともあります。2025年を例にとると、香港取引所には年間119社が新規上場して約2,860億香港ドルを調達し、調達額で世界首位に返り咲きました。新規上場株は再びアジアの投資家の話題になっています。
この記事では、IPOとは何か、会社と既存株主はそれぞれどうやって資金を得るのか、IPOの6つのステップ、公開価格の決まり方となぜ急騰や公開価格割れが起きるのか、新規上場株の申し込み方と各市場での参加方法、新規上場株の主なリスク、そして目論見書で見るべき5つのポイントを説明します。
- IPOは会社が初めて株式を公開して上場すること。売り出されるのは新株(資金は会社へ)の場合も、既存株主の売出し株(資金は株主へ)の場合もある
- 流れは6ステップ:主幹事証券会社 → 目論見書 → ロードショーとブックビルディング → 公開価格の決定 → 配分と公募 → 上場。上場後にはロックアップとグリーンシューの仕組みがある
- 公開価格はブックビルディングで決まり、初値は市場が決める。上場後の価格は公開価格を上回ることも下回ることもある
- IPOの買い方は2つ:上場前の申し込み(必ず配分されるとは限らない)と、上場後の時価での買い付け(抽選不要)
- 日本ではブックビルディング方式と証券会社ごとの抽選が基本。米国、香港など市場ごとに申し込みと配分の仕組みは異なり、香港は2025年8月から新しい配分制度に
- 目論見書の5つのポイント:資金使途と公募・売出しの比率、財務とキャッシュフロー、バリュエーション、株主構成とロックアップ、リスク要因
1. IPOとは何か:新規株式公開と上場はどう違うのか
IPOとは、未上場の会社が初めて一般の投資家に株式を売り出し、その株式を証券取引所で取引できるようにする手続きです。それ以前、会社の株主は創業者、従業員、ベンチャーキャピタルなど少数に限られています。売り出しが完了して上場すると、誰でも市場でその株式を売買できるようになり、会社は上場企業としての情報開示義務を負います。
IPOと混同されやすい言葉が3つあります。
-
上場:株式が取引所で取引されている状態。IPOはもっとも一般的な上場の方法ですが、上場が必ずIPOを経るとは限りません。
-
ダイレクトリスティング(直接上場):会社が新株を発行せず、証券会社を通じた資金調達もせず、既存株主の株式をそのまま取引所に上場させる方法。Spotifyは2018年にニューヨーク証券取引所にこの方法で上場しました。
-
SPAC上場:事業を持たない「特別買収目的会社」が先にIPOで資金を調達し、その後に対象企業と合併することで、対象企業が上場の地位を得る方法。
もう一つ、IPOは「初めての」公募です。すでに上場している会社が再び新株を発行したり、大株主が保有株を売り出したりすることは公募増資・売出しと呼ばれます。一般に公開せず、特定の投資家だけから資金を集める方法は私募です。
2. 会社はなぜIPOをするのか:新株、売出し株、資金使途
会社がIPOを選ぶ目的はふつう複数あります。事業拡大、研究開発、債務返済のためにまとまった資金を一度に調達すること。創業者、従業員、初期の投資家の持ち株を売却できる公開市場を持つこと。ストックオプションや譲渡制限付株式で人材をつなぎとめること。そして自社株を買収の対価として使えるようにすることです。
代償も明確です。四半期ごとの決算発表と重要事項の適時開示で法務・コンプライアンスのコストが大きく増え、新株の発行は既存株主の持分を希薄化し、株価が毎日市場で値付けされることで経営陣は短期的な株価の圧力を受けます。
投資家が区別しておきたいのは、IPOで売り出される株式には2つの出どころがあり、資金の行き先が違うことです。
| 株式の出どころ | 売り手 | 調達した資金の行き先 |
|---|---|---|
| 新株(公募、primary shares) | 会社 | 会社。目論見書に記載された使途に充てられる |
| 既存株(売出し、secondary shares) | 既存株主 | 売却した株主 |
2025年のFigmaを例にとると、IPOで売り出された3,694万株のうち、会社が新たに発行したのは1,247万株、既存株主の売出しが2,446万株で、売り出し株式の6割以上が株主の換金でした。目論見書にはこの比率が必ず記載されます。売出しの比率が高いから投資できないということではありませんが、成長ストーリーの説得力は違ってきます。
3. IPOの流れ:申請から上場までの6つのステップ
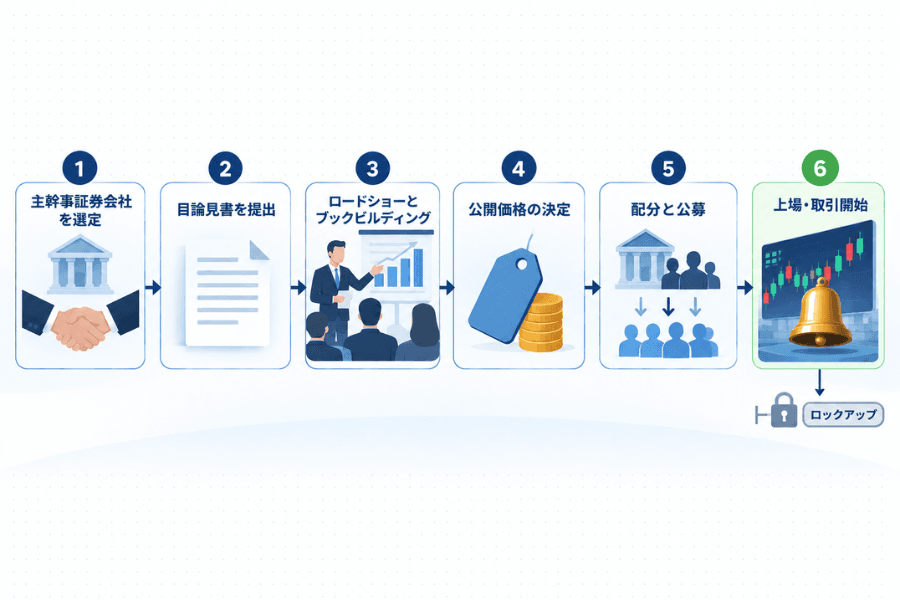
細部は市場によって異なりますが、主要市場のIPOは6つのステップに分けられます。
-
① 主幹事証券会社を選定:会社は投資銀行を主幹事証券会社として起用します。バリュエーション、発行の設計、買い手の発掘を担い、多くの場合は引受けを約束します。
-
② 目論見書を提出:監督当局と取引所に上場申請を出します。米国株なら米国証券取引委員会(SEC)にS-1(外国企業はF-1)の登録届出書を、日本なら有価証券届出書と目論見書を提出します。事業、財務、リスク要因、資金使途、株主構成を開示するこの書類が、投資家が入手できるもっとも完全な資料です。
-
③ ロードショーとブックビルディング:主幹事証券会社が経営陣とともに機関投資家に会社を説明し、同時にどの価格で何株買う意向があるかを集めます。この過程がブックビルディング(需要積み上げ)です。
-
④ 公開価格の決定:機関投資家の需要、相場環境、同業のバリュエーション、発行規模を踏まえて、会社と主幹事証券会社が上場前に公開価格を決めます(米国株では通常、上場前夜)。需要が強ければ仮条件の上限を超えることもあり、弱ければ引き下げや発行規模の縮小、上場延期もあります。
-
⑤ 配分と公募:株式を機関投資家(配分)と一般投資家(公募、抽選)に割り当てます。一般投資家向けの比率と配分方法は市場によって大きく異なり、第5章で詳しく説明します。
-
⑥ 上場・取引開始:株式が取引所で取引を開始し、最初の約定価格が初値です。以降の価格は市場の需給で決まります。
上場後にはどんな仕組みがあるのか
ロックアップ:既存株主や内部者が上場後一定期間は保有株を売却しないという取り決めです。米国のIPOでは約180日が一般的で、日本では90日や180日、あるいは公開価格の1.5倍以上で解除される条項がよく使われます。実際の期間と解除条件は目論見書で確認してください。
グリーンシュー(オーバーアロットメント・オプション):超過配分と上場初期の価格安定のための仕組みです。典型的な米国IPOでは、主幹事証券会社が先に最大約15%を超過配分します。上場後に株価が公開価格を割れば、市場で株式を買い戻して超過配分分を埋め、この買いが価格を安定させる働きをします。株価が公開価格を上回っていれば、オプションを行使して会社から追加の株式を取得します。上場初期に一定の支えになることはありますが、公開価格が保証されるわけではありません。
4. 公開価格はどう決まるのか:初値の急騰、公開価格割れ、流通株式
新規上場株には、価格決定から上場まで4つの価格があります。
| 価格 | いつ出るか | 誰が決めるか |
|---|---|---|
| 仮条件(価格帯) | 募集期間 | 会社と主幹事証券会社 |
| 公開価格 | 上場前 | 会社と主幹事証券会社、ブックビルディングの結果をもとに |
| 初値 | 上場初日の最初の約定 | 市場 |
| 初日の終値 | 上場初日の引け | 市場 |
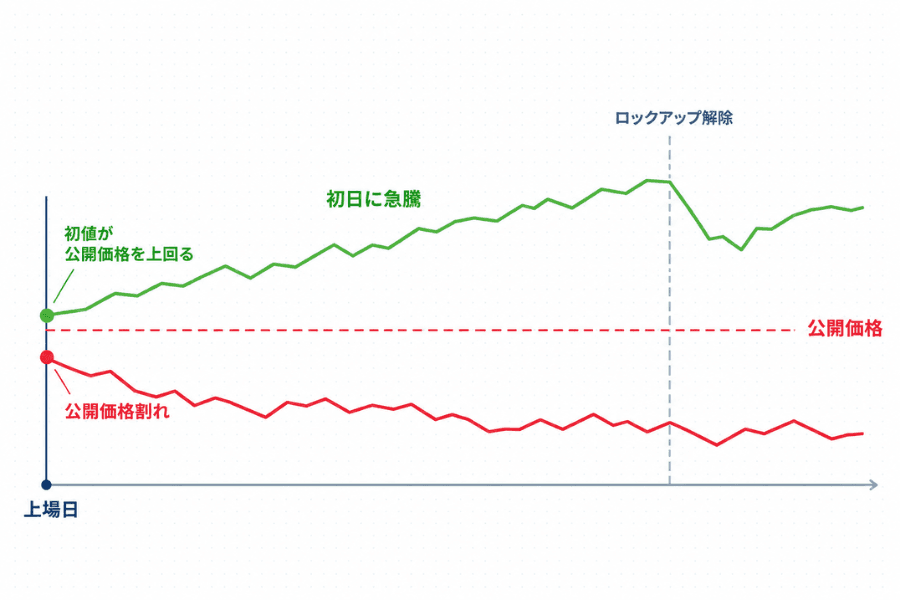
公開価格はブックビルディングのあとに決めた申込価格にすぎず、適正価値を表すものではなく、上場後にいつでも割り込む可能性があります。主幹事証券会社は価格を決めるとき、会社が妥当な資金を調達でき、かつ上場後に株価が健全に推移することを望むため、一定のディスカウントを残すことがあります。しかし上場後に上がるか下がるかは、最終的な需要、相場環境、流通株式の供給、バリュエーションで決まります。
初日に急騰した例:Figma
ディスカウントを残した価格設定は、初日に上昇が起こりうる要因の一つです。売り出し株数が限られ、申し込みの需要が旺盛で、市場のリスク選好が高まる局面が重なると、公開価格と初値の差はさらに広がります。2025年のFigmaは公開価格33ドルで、ニューヨーク証券取引所での上場初日は115.50ドルで引けました。
公開価格割れの例:Uber
価格設定が高すぎたり、相場環境が悪化したり、会社の成長性に疑問が持たれたりすると、上場初日に公開価格を割り込むことがあります。市場ではこれを「公開価格割れ(公募割れ)」と呼びます。Uberは2019年に1株45ドルで上場し、初日は41.57ドルで引けました。公開価格で株式を手に入れた投資家にとって、公開価格割れはそのまま評価損です。
流通株式の比率はなぜ値動きに影響するのか
上場後の発行済株式総数は、初日に自由に売買できる株式数と同じではありません。創業者、従業員、初期の投資家(香港ではさらにコーナーストーン投資家)が持つ株式はロックアップの制限を受けることがあり、IPO直後に実際に市場に出回る浮動株(フリーフロート)は発行済株式の一部にとどまることがよくあります。流通量が少なく需要が強いときは株価が激しく動きやすく、ロックアップが解除されると売却できる株式が一気に増えるため、既存株主の取得コストが時価を大きく下回る場合には解除売りが出やすくなります。目論見書に記載された流通株式比率とロックアップ条項は、新規上場株を持つうえで必ず確認すべき項目です。
5. IPOの買い方:申し込み、抽選、上場後の買い付け
投資家がIPOを買うタイミングは2つあります。上場前に申し込んで公開価格で株式を手に入れるか、上場後に市場で時価で買うかです。前者は必ず配分されるとは限らず、後者は抽選が不要ですが、価格はすでに公開価格を上回っているかもしれません。
日本のIPOは、公開価格の決定にブックビルディング方式を採用しています。上場承認後に仮条件(価格帯)が示され、投資家は取扱証券会社を通じて需要申告(ブックビルディング)に参加し、公開価格の決定後に購入を申し込みます。個人投資家への配分は証券会社ごとに行われ、申込者全員を対象とする平等抽選、申込株数や資金に応じた抽選、証券会社の裁量による配分など、方式は証券会社によって異なります。人気銘柄の当選確率は低く、主幹事証券会社の取扱株数が多いのが一般的です。当選した株式は上場日から売却できます。
海外の主要市場との比較は次のとおりです。
| 市場 | 個人投資家の主な参加方法 | 配分方法 | 特徴 |
|---|---|---|---|
| 日本 | 取扱証券会社でブックビルディングに参加し購入を申し込む | 証券会社ごとの抽選または裁量配分 | 主幹事証券会社の取扱株数が多い。当選株は上場日から売却可能 |
| 米国 | 一部の証券会社が個人向けの申し込み枠を提供 | 引受団が配分 | 個人が公開価格で配分を受けられるとは限らず、多くは上場後に買う |
| 香港 | 証券会社や銀行を通じて公開発売(パブリックオファー)に申し込む | 申込倍率と配分メカニズムに応じて配分 | 信用取引による申し込み(マージン)で申込数量を増やせる。上場前夜にグレーマーケット取引がある |
| 台湾 | 証券会社を通じて公開申込に参加 | 超過申込時は抽選 | 案件によっては競争入札方式も |
| シンガポール・マレーシア | 参加銀行のATM、ネットバンキング、証券会社を通じて申し込む | 案件ごとの規則により、超過時は抽選 | 公開発売の比率は案件ごとに異なる |
香港の配分制度は2025年8月4日から変わりました。新規上場株の40%以上をブックビルディングによる機関投資家向け配分に割り当てることが求められ、公開発売については、発行体が「当初5%、超過申込倍率に応じて最大35%まで回撥(クローバック)」か「あらかじめ10%〜60%を設定し回撥なし」のどちらかの仕組みを選べます。個人投資家への実際の影響は、人気銘柄を公開発売で手に入れられる比率が以前より低くなる可能性があることです。
当選または配分された株式は、上場日に口座に入ったあと、市場のルールに従って売却できます。手に入らなかった場合は上場後に市場で買えますが、支払うのは時価です。海外のIPOも同じ2つの道です。多くの国の証券会社が米国株や香港株の新規上場株の申し込みサービスを提供しており、海外の証券会社に口座を開いて自分で申し込むこともできます。米国のIPO株は主に機関投資家に配分されるため、一般の投資家の多くは上場後に買います。米国に上場する中国企業の株式にはADRとVIE構造という別の論点があり、中国概念株の記事で詳しく説明しています。
上場後、証券会社がその銘柄を商品に加えれば、株式を保有せずにCFD(差金決済取引)で買いからも売りからも取引できます。UberはTitan FXがCFDを提供する米国株の一つです。CFDでは公開価格での申し込みはできず、「CFDの当選」というものもありません。取引できるのは、対象銘柄が上場して商品に加えられたあとだけです。しかも証拠金取引でオーバーナイト金利が発生するため、新規上場株の値動きが大きい局面ではポジションサイズに特に注意してください。
6. IPOは買うべきか:5つのリスクと目論見書の5つのポイント
新規上場株には公開市場での取引の履歴がありません。参加する前に、まずリスクを並べておきます。
| リスク | 具体的な問題 |
|---|---|
| 価格設定リスク | 公開価格が適正なバリュエーションより高い可能性がある |
| 公開価格割れリスク | 上場直後に公開価格を割り込む可能性がある |
| 流通株式リスク | 浮動株が少なく、価格が激しく動きやすい |
| ロックアップ解除リスク | 解除後に供給が突然増える |
| 情報不足 | 長期の公開財務情報と株価の履歴がなく、目論見書がほぼ唯一の判断材料 |
目論見書で見るべき5つのポイントは次のとおりです。
-
資金使途と公募・売出しの比率:資金が研究開発や事業拡大に向かうのか、それとも債務返済や既存株主の換金なのか。
-
売上、利益、キャッシュフロー:売上成長率、粗利率、黒字かどうか、営業キャッシュフローがプラスかマイナスか。目論見書の財務セクションの読み方は財務諸表と同じで、違いは履歴がふつう2〜3年分しかないことです。
-
バリュエーションと同業比較:公開価格から計算した時価総額を利益や売上で割ってPERやPSRを出し、上場済みの同業と比べます。新規上場株のバリュエーションにはプレミアムが乗ることが多く、それが妥当かは自分で判断する必要があります。
-
株主構成、流通株式比率、ロックアップ:創業者とベンチャーキャピタルの持分、ロックアップの長さ、解除時に放出されうる株式数が、上場後数か月の供給圧力を決めます。香港の新規上場株では、コーナーストーン投資家の名簿、申込金額、ロックアップも確認できます。
-
リスク要因とコーポレートガバナンス:目論見書のリスク要因のセクションには、会社自身が認識する重大なリスクが書かれています。議決権種類株式、関連当事者取引、大株主の支配権もここで確認します。
読み終えたら、自分のポジション管理を組み込みます。1銘柄の新規上場株への投資は資金全体のごく一部にとどめること、申し込みで拘束される資金は余裕資金にすること、上場後に高値を追う前に、初値が公開価格と同業のバリュエーションに対してどの位置にあるかを確認することです。
7. FAQ:IPOについてよくある質問
Q1: IPOと上場はどう違いますか
上場は株式が取引所で取引されている状態で、IPOはその状態に至るもっとも一般的な方法です。ダイレクトリスティングやSPACとの合併でも上場はできますが、IPOの公募手続きは経ません。
Q2: 抽選に外れた場合、上場初日に買えますか
買えます。上場後に市場で買えばよく、違いは公開価格ではなく時価を払うことです。初日の価格は公開価格から大きく離れることが多いので、高値を追う前にバリュエーションを確認してください。香港では上場前夜のグレーマーケットの価格も参考になります。
Q3: 当選した株式はいつ売れますか
株式が上場日に口座に入れば、その市場のルールに従って売却できます。日本、台湾、香港の個人投資家はふつう上場当日から取引できます。米国では、証券会社経由で公開価格の配分を受けた株式について、上場後の短期間の売却に制限を設ける証券会社があるため、申し込む前に証券会社の規定を確認してください。
Q4: 公開価格割れとは何ですか。割れたあとは必ず下がり続けますか
公開価格割れは上場後に株価が公開価格を下回ることで、市場が公開価格を受け入れなかったことを意味します。原因は価格設定が高すぎたこと、相場環境の悪化、業績への疑問などです。割れたあとに必ず下がり続けるわけでも、必ず公開価格に戻るわけでもありません。グリーンシューが上場初期に支えになることはありますが期間は限られます。持ち続けるかどうかは、目論見書に戻って相場環境の問題か、バリュエーションや事業の問題かを判断してください。
Q5: ロックアップが解除されると必ず下がりますか
必ずではありません。解除は既存株主が「売れる」ようになるだけで、売るかどうか、どれだけ売るかは、その株主の取得コストと会社への見方しだいです。ただし売却できる株式数は一気に増えるため、もともと流通株式が少ない新規上場株では売り圧力の影響が出やすくなります。新規上場株を持つなら、解除日を控えておいてください。
8. まとめ:IPOは出発点であって終点ではない
IPOは、会社が初めて株式を公開市場の値付けに委ねることです。公開価格は主幹事証券会社がブックビルディングを経て決め、ディスカウントを残すこともありますが、初値以降の価格は市場が決めます。その差が新規上場株の初日の急騰や公開価格割れを生みます。流通株式比率、ロックアップ、グリーンシューが上場後数か月の供給と支えを決め、各市場の申し込み制度が、投資家が公開価格で買えるかどうかを決めます。
投資家にとって、IPOは会社が公開取引を始める出発点にすぎません。目論見書にある資金使途、公募・売出しの比率、財務、バリュエーション、株主構成は、初日の上昇率よりもその銘柄を持つ価値があるかをよく語ります。申し込みや高値追いの前に資金とポジションの管理を先に置いてこそ、新規上場株は機会であり続け、罠にはなりません。
関連記事
- NASDAQ(ナスダック)とは
- ユニコーン企業(Unicorn)とは?定義・特徴・世界の有名事例を徹底解説
- アメリカの主要な3つの証券取引所:NYSE、NASDAQ、AMEX(NYSE MKT)
- グロース株とは?米国株の成長株の特徴・評価方法・リスク
- 米国株のプレマーケット取引とは?Pre-Market Trading の時間・ルールと戦略
Titan FX 取引戦略研究所。FX、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など、幅広い金融商品を対象に投資家向け教育コンテンツを制作しています。
主な出典(カテゴリ別)
- 規制当局と取引所:米国証券取引委員会(SEC)のS-1・F-1登録と新規株式公開に関する投資家教育資料、日本取引所グループの新規上場の手続きとブックビルディングに関する資料、香港取引所の2025年8月4日施行「IPOの価格発見と公開市場要件の最適化」諮問総括および「2025年市場統計」
- 企業の開示:Figmaの2025年7月のIPO価格決定に関する発表(売り出し株数と公募・売出しの比率)、Uberの2019年5月のIPO価格決定に関する発表、Spotifyの2018年のダイレクトリスティングに関する発表
- 市場制度:米国金融取引業規制機構(FINRA)のオーバーアロットメント・オプションの上限に関する規則、主要取引所と引受証券会社によるロックアップ、ブックビルディング、グリーンシューに関する一般的な説明
- 投資家教育:各地の金融当局による新規上場株の申し込み、目論見書の読み方、新規上場株のリスクに関する教育資料