

IPO(首次公開發行)
IPO(Initial Public Offering,首次公開發行)是一家私人公司第一次向公眾投資人發售股票、通常同時申請在證券交易所掛牌交易的過程。發售的股票可以是公司新發行的股份,也可以包含原有股東出售的舊股;發行價由公司與承銷商依詢價結果訂定,掛牌之後的價格由市場決定。在台灣多稱首次公開發行或首次公開募股,香港稱首次公開招股,指的是同一件事。
投資人參與 IPO 有兩個時間點:掛牌前參加新股申購,用發行價取得股票;或掛牌後直接用市價買進。申購不代表一定能獲配,掛牌也不代表一定上漲,新股可能首日大漲,也可能直接跌破發行價。以 2025 年為例,香港交易所全年有 119 家公司新上市、集資約 2,860 億港元,重回全球第一,新股再度成為亞洲投資人的熱門話題。
本文說明 IPO 是什麼、公司與原有股東各自怎麼拿到錢、IPO 的六個流程、發行價怎麼訂與為什麼會大漲或破發、新股怎麼申購與各地的參與方式、參與新股的主要風險,以及招股說明書要看哪五件事。
- IPO 是公司第一次公開發售股票並掛牌;發售的可以是新股(錢進公司)或原有股東的舊股(錢進股東)
- 流程六步:承銷商 → 招股說明書 → 路演與詢價 → 定價 → 配售與公開認購 → 掛牌;掛牌後常有鎖定期與綠鞋機制
- 發行價由詢價決定,開盤價由市場決定;掛牌後的價格可以高於、也可以低於發行價
- 買 IPO 有兩個時間點:掛牌前申購(不一定獲配)、掛牌後用市價買進(不用抽籤)
- 台灣、香港、新加坡、馬來西亞與美國的申購與分配制度各不相同,香港 2025 年 8 月起有新的分配機制
- 招股說明書五個看點:募資用途與新舊股比例、財務與現金流、估值、股東結構與鎖定期、風險因素
1. IPO 是什麼?首次公開發行與上市有什麼不同
IPO 是一家私人公司第一次向公眾投資人發售股票、並讓股票在證券交易所掛牌交易的過程。發售之前,公司的股東通常只有創辦人、員工與創投等少數人;發售完成、股票掛牌之後,任何人都可以在市場上買賣它的股票,公司也從此承擔上市公司的資訊揭露義務。
有三個詞常跟 IPO 混在一起:
-
上市:股票在交易所掛牌交易的狀態。IPO 是最常見的上市方式,但上市不一定經過 IPO。
-
直接上市(Direct Listing):公司不發行新股、不透過承銷商募資,直接讓既有股東的股票掛牌。Spotify 2018 年在紐約證交所就是這樣上市的。
-
SPAC 上市:先由一家沒有業務的「空白支票公司」IPO 募資,再與目標公司合併,讓目標公司取得上市地位。
另外,IPO 是「第一次」公開發行;已上市公司再度發行新股或由大股東出售持股,稱為再次公開發行。只向特定投資人募資、不對公眾發售的方式,則是私募。
2. 公司為什麼要 IPO?新股、舊股與募資用途
公司選擇 IPO,通常同時有幾個目的:一次募集大筆資金用於擴張、研發或償債;讓創辦人、員工與早期投資人的持股有公開市場可以出售;用股票選擇權與限制型股票留住人才;以及用自家股票作為併購的籌碼。
代價同樣清楚:每季公布財報、重大事項即時揭露,法遵成本大增;發行新股會稀釋原有股東的持股;股價每天被市場定價,管理層會受到短期股價的壓力。
投資人要分清楚的是,IPO 賣的股票有兩種來源,錢進的口袋不一樣:
| 股票來源 | 誰出售 | 募到的錢歸誰 |
|---|---|---|
| 新股(primary shares) | 公司 | 公司,用於招股說明書列出的用途 |
| 舊股(secondary shares) | 原有股東 | 出售的股東 |
以 2025 年的 Figma 為例,IPO 共發售 3,694 萬股,其中公司新發行 1,247 萬股、原有股東出售 2,446 萬股,也就是超過六成的發售股票是股東變現。招股說明書都會列出這個比例,舊股比例高不代表不能投資,但成長故事的說服力不同。
3. IPO 流程怎麼走?從申請到掛牌的六個步驟
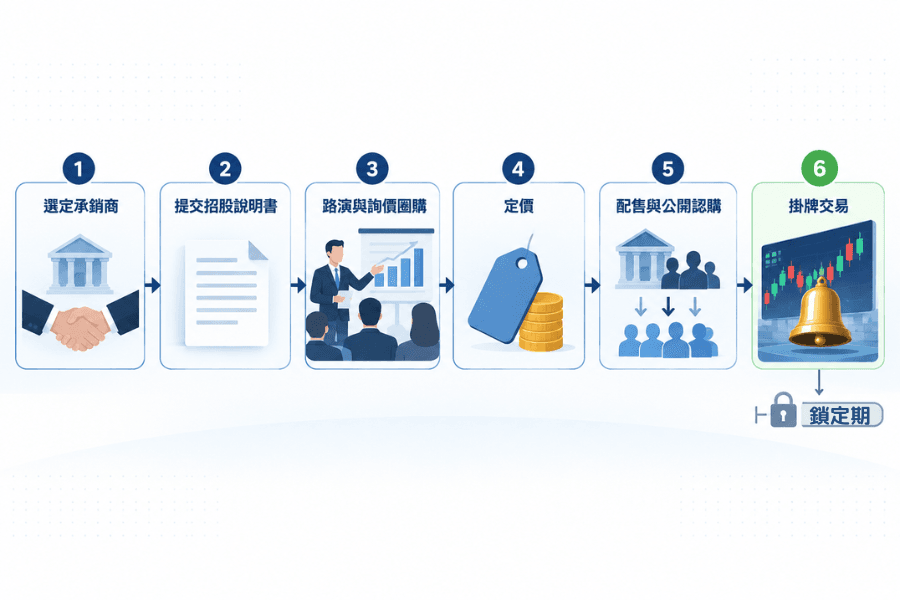
各地的細節不同,但主要市場的 IPO 都可以拆成六個步驟:
-
① 選定承銷商:公司聘請投資銀行擔任承銷商,負責估值、設計發行結構、找到買家,多數情況下承諾包銷。
-
② 提交招股說明書:向監管機關與交易所遞交上市申請。美股是向美國證券交易委員會(SEC)提交 S-1(外國公司為 F-1)登記書,香港與台灣則是招股說明書(公開說明書)。這份文件揭露業務、財務、風險因素、募資用途與股東結構,是投資人能拿到的最完整資料。
-
③ 路演與詢價圈購:承銷商帶著管理層向機構投資人說明公司,同時收集他們願意用什麼價格、買多少股的意向,這個過程稱為詢價圈購(book building)。
-
④ 定價:綜合機構需求、市況、同業估值與發行規模,公司與承銷商在掛牌前訂出發行價(美股通常是掛牌前一晚)。需求熱絡時定價可能高於原先的價格區間,反之則可能下修、縮減發行規模,甚至延後上市。
-
⑤ 配售與公開認購:股票分配給機構投資人(配售)與一般投資人(公開認購、抽籤)。各地公開認購的比例與分配方式差異很大,第 5 章詳述。
-
⑥ 掛牌交易:股票在交易所開始交易,第一筆成交價就是開盤價,從此價格由市場供需決定。
掛牌之後還有什麼機制
鎖定期(lock-up):原有股東與內部人在掛牌後一段期間內不得出售持股的約定,美股 IPO 常見約 180 天,實際期限與提前解除的條件以招股文件為準。
綠鞋機制(超額配售選擇權):用來處理超額配售與掛牌初期的價格穩定。典型的美股 IPO 中,承銷商會先超額配售最多約 15% 的股票;掛牌後若股價跌破發行價,承銷商可以在市場買回股票補足超額配售的部分,這個買盤有穩定價格的作用;若股價維持在發行價之上,則行使選擇權向公司取得額外股份。它可能在掛牌初期提供一定的支撐,但不代表發行價有保底。
4. IPO 發行價怎麼決定?首日大漲、破發與流通股
一檔新股從定價到掛牌,會經過四個價格:
| 價格 | 什麼時候出現 | 誰決定 |
|---|---|---|
| 價格區間 | 招股期間 | 公司與承銷商 |
| 發行價(公開價格) | 掛牌前 | 公司與承銷商,依詢價結果 |
| 開盤價 | 掛牌首日第一筆成交 | 市場 |
| 首日收盤價 | 掛牌首日收盤 | 市場 |
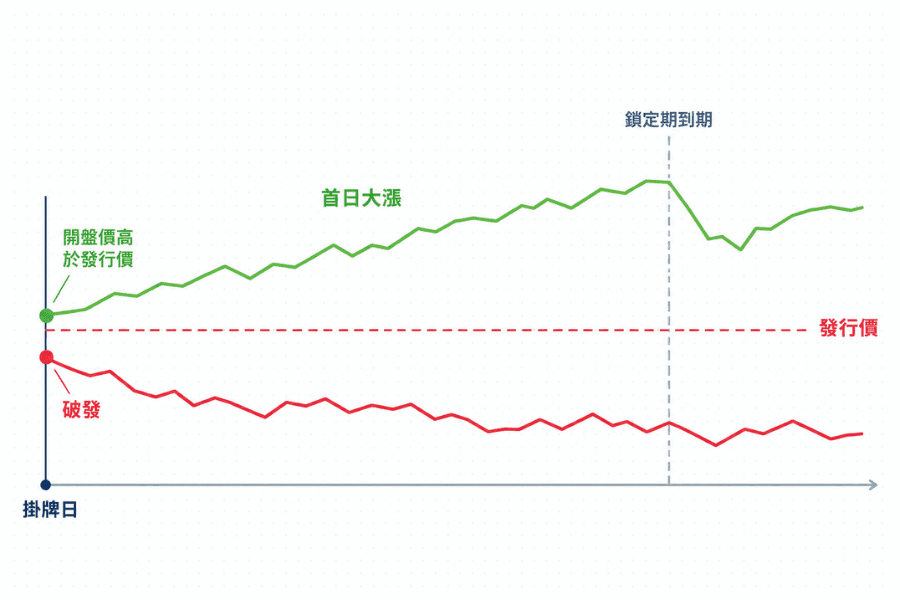
發行價只是詢價後訂出的認購價格,代表不了合理價值,掛牌後也隨時可能跌破。承銷商定價時通常希望公司募到合理的資金、股票掛牌後又有健康的表現,因此可能保留一定的折讓空間;但掛牌後漲或跌,取決於最終需求、市況、流通股供給與估值。
首日大漲:Figma
定價保留折讓,是首日可能上漲的因素之一;若同時遇到發售量有限、認購需求旺盛與市場風險偏好上升,發行價與開盤價的差距會進一步擴大。以 2025 年的 Figma 為例,發行價 33 美元,在紐約證交所掛牌首日收在 115.50 美元。
破發:Uber
當定價偏高、市況轉弱,或市場對公司的成長性有疑慮,掛牌首日就可能跌破發行價,市場稱為「破發」。Uber 2019 年以每股 45 美元上市,首日收在 41.57 美元。用發行價買到股票的投資人,破發就是立即的帳面虧損。
為什麼流通股比例會影響新股波動
公司上市後的總股本,不等於第一天可以自由買賣的股票數量。創辦人、員工、早期投資人(在香港還有基石投資者)持有的股份可能受鎖定條款限制,IPO 初期真正進入市場的自由流通股(free float)常常只占總股本的一部分。流通量小、需求又高時,股價容易劇烈波動;鎖定期到期後可出售的股票一次大增,若原有股東的成本遠低於市價,常出現解禁賣壓。招股說明書裡的流通股比例與鎖定期條款,是持有新股的必要功課。
5. IPO 怎麼買?新股申購、中籤與上市後買進
投資人買 IPO 有兩種時間點:掛牌前參加新股申購,以發行價取得股票;或掛牌後直接在市場用市價買進。前者不一定能獲配,後者不需要抽籤,但價格可能已經高於發行價。
各地散戶的申購制度差異很大:
| 市場 | 散戶常見的參與方式 | 分配方式 | 特點 |
|---|---|---|---|
| 台灣 | 透過券商參加公開申購 | 超額申購時抽籤 | 部分案件另採競價拍賣 |
| 香港 | 透過券商或銀行參加公開發售 | 依認購倍數與分配機制配發 | 可以融資認購(俗稱孖展)放大申購量;掛牌前一晚有暗盤交易 |
| 新加坡 | 透過參與銀行的自動櫃員機、網路銀行或券商申請 | 依個案規則,超額時抽籤 | 公開發售的比例依個案不同 |
| 馬來西亞 | 透過銀行、券商或指定平台申請 | 依個案規則,超額時抽籤 | 公開發售的比例依個案不同 |
| 美國 | 部分券商提供散戶認購通道 | 由承銷體系分配 | 散戶不一定拿得到發行價配額,多數人在掛牌後買進 |
香港的分配制度自 2025 年 8 月 4 日起調整:新股至少 40% 分配給詢價圈購的機構投資人;公開發售的部分,發行人可以選擇「初始 5%、依超額認購倍數最高回撥到 35%」,或「預先設定 10% 到 60%、不回撥」兩種機制。對散戶的實際影響是,熱門新股透過公開發售拿到的比例可能比過去低。
中籤或獲配的股票,在掛牌日進入帳戶後就可以依市場規則賣出;沒有拿到的人,掛牌後可以在市場買進,付的是市價。海外 IPO 也是同樣兩條路:多數地區的券商提供港股或美股新股的認購服務,也可以開海外券商帳戶自行申購;美股 IPO 的股票主要配售給機構,一般投資人多在掛牌後買進。中國公司在美國上市的股票另有 ADR 與 VIE 架構的問題,中概股那篇有完整說明。
掛牌之後,若券商把這檔股票納入產品,也可以用差價合約(CFD)做多或做空,不需要持有股票;Uber 就是 Titan FX 提供 CFD 的美股之一。差價合約無法參與發行價認購,也沒有「CFD 中籤」這回事,只有標的掛牌並被納入商品後才能交易,而且用保證金交易、有隔夜利息,新股波動大時要特別注意部位大小。
6. IPO 值得買嗎?五個風險與招股說明書的五個看點
新股沒有公開交易的歷史,參與之前先把風險排開:
| 風險 | 代表的問題 |
|---|---|
| 定價風險 | 發行價可能高於合理估值 |
| 破發風險 | 掛牌後可能立即跌破發行價 |
| 流通股風險 | 自由流通股少,價格容易劇烈波動 |
| 解禁風險 | 鎖定期到期後供給突然增加 |
| 資訊不足 | 沒有長期的公開財報與股價歷史,招股說明書幾乎是唯一依據 |
招股說明書要看的五件事:
-
募資用途與新舊股比例:資金是投入研發與擴張,還是償還債務、讓舊股東出場。
-
營收、獲利與現金流:營收成長、毛利率、是否獲利、營運現金流是正是負。招股說明書的財務章節和財務報表的讀法一樣,只是歷史通常只有兩到三年。
-
估值與同業比較:用發行價算出的市值,除以獲利或營收得到本益比或市銷率,跟已上市的同業比一比。新股的估值常帶溢價,合不合理要自己判斷。
-
股東結構、流通股比例與鎖定期:創辦人與創投的持股、鎖定期多長、到期時會釋出多少股票,決定掛牌後幾個月的供給壓力。香港新股另可查看基石投資者名單、認購金額與鎖定期。
-
風險因素與公司治理:招股說明書的風險因素章節會寫出公司自己認定的重大風險,同股不同權、關聯交易與大股東控制權也在這裡。
看完再把部位控制放進去:單一新股的投入不宜超過整體資金的一小部分;申購被占用的資金要是閒置資金;掛牌後追高買進前,先確認開盤價相對於發行價和同業估值的位置。
7. FAQ:關於 IPO 的常見問題
Q1:IPO 和上市有什麼不同?
上市是股票在交易所掛牌交易的狀態,IPO 是達到這個狀態最常見的方式;直接上市與 SPAC 合併也能讓公司上市,但不經過 IPO 的公開發售程序。
Q2:申購沒中籤,可以上市第一天買嗎?
可以,掛牌後在市場買進即可,差別是付市價而非發行價。首日價格常大幅偏離發行價,追高之前先確認估值;在香港,掛牌前一晚的暗盤價格可以當作參考。
Q3:中籤後什麼時候可以賣?
股票在掛牌日進入帳戶後,就可以依當地市場的規則賣出,台灣與香港的散戶通常掛牌當天就能交易。美國部分券商對透過它取得發行價配額的股票,在掛牌後短期內賣出會有限制,申購前先看券商的規定。
Q4:破發是什麼?破發後一定會繼續跌嗎?
破發是掛牌後跌破發行價,代表市場對發行價不買單,原因可能是定價偏高、市況轉弱或基本面有疑慮。破發之後不一定繼續跌,也不一定會回到發行價;綠鞋機制可能在掛牌初期提供支撐,但期限有限。要不要續抱,回到招股說明書判斷是市況問題還是估值或業務問題。
Q5:鎖定期到期一定會跌嗎?
不一定。解禁只是讓原有股東「可以」賣,會不會賣、賣多少,取決於他們的成本與對公司的看法;但可出售的股票數量一次大增,在流通股原本就少的新股上,賣壓的影響通常比較明顯。持有新股的人要把解禁日記下來。
8. 總結:IPO 是起點,不是終點
IPO 是公司第一次把股票交給公眾市場定價。發行價由承銷商詢價後訂定、可能保留折讓,開盤價之後的價格由市場決定,兩者的差距造就了新股首日的大漲或破發;流通股比例、鎖定期與綠鞋機制,決定了掛牌後幾個月的供給與支撐;各地的申購制度則決定了投資人能不能用發行價買到。
對投資人來說,IPO 只是一家公司公開交易的起點。招股說明書裡的募資用途、新舊股比例、財務、估值與股東結構,比首日漲幅更能說明這檔股票值不值得持有;申購與追高之前,把資金與部位控制放在前面,新股才不會從機會變成陷阱。
延伸閱讀
- Nasdaq(納斯達克)是什麼?
- 什麼是獨角獸企業(Unicorn)?定義、特徵與全球知名案例解析
- 美國三大證券交易所:NYSE、NASDAQ和AMEX/NYSE MKT差異解析
- 成長股是什麼?美股成長股特徵、估值方法與風險
- 美股盤前交易(Pre-Market Trading)教學:時間、規則、優勢與風險完整解析
Titan FX 交易策略研究所。我們製作面向投資者的教育內容,涵蓋外匯、商品(原油、貴金屬、農產品)、股票指數、美股與數位資產等廣泛金融商品。
主要來源(按類別)
- 監管與交易所:美國證券交易委員會(SEC)關於 S-1、F-1 登記與新股發行的投資者教育資料;香港交易所 2025 年 8 月 4 日生效的《優化首次公開招股市場定價及公開市場規定》諮詢總結與《2025 年市場統計數據》;臺灣證券交易所與證券商業同業公會關於公開申購與競價拍賣的規定
- 公司公告:Figma 2025 年 7 月的 IPO 定價公告(發售股數與新舊股比例);Uber 2019 年 5 月的 IPO 定價公告;Spotify 2018 年直接上市的公告
- 市場制度:美國金融業監管局(FINRA)關於超額配售選擇權上限的規則;主要交易所與承銷商對鎖定期、詢價圈購與綠鞋機制的一般說明
- 投資者教育:各地金融主管機關關於新股申購、招股說明書閱讀與新股風險的教育資料