

VWAP 成交量加权平均价是什么?计算方式、怎么看与外汇的使用限制
一般的移动平均线把每根 K 线看成一样重要,VWAP 则让成交量大的 K 线占比较大的权重。它通常从每个交易日开始时重新计算,所以常被当作当日交易的多空分界线:价格在 VWAP 上方,代表目前价格高于当天的平均成交水准,买方通常较有优势;在下方则代表卖方较有优势。
这篇说明 VWAP 的计算方式、和移动平均线的差别、三种常见用法,以及外汇使用 VWAP 时要特别注意的成交量问题。
- VWAP 是成交量加权的平均价,通常每个交易日重新计算,主要用在当日交易
- 价格在 VWAP 上方偏多、下方偏空,VWAP 也常被当作盘中的动态支撑或阻力
- 常见用法有三种:顺势回测 VWAP 进场、价格穿越 VWAP 判断强弱转换、偏离过大时等待回归
- 外汇没有集中的成交量数据,MT4、MT5 的外汇成交量通常是报价跳动次数(Tick Volume),算出来的 VWAP 只能当参考
- MT5 的标准指标没有 VWAP,需要另外加入自订指标
1. VWAP 是什么?
成交量加权平均价(VWAP),顾名思义是用成交量当权重算出来的平均价。它回答的问题是:今天到目前为止,市场平均在什么价位成交?
成交量大的价位,代表有更多人在那里买卖,所以 VWAP 会比较靠近这些价位。机构法人下大单时,常把 VWAP 当作执行品质的基准:买入的平均价低于 VWAP,代表买得比市场平均便宜。
对一般交易者来说,VWAP 主要有两个用途:
| 用途 | 说明 |
|---|---|
| 判断当天的多空 | 价格在 VWAP 上方偏多,在下方偏空 |
| 找盘中的参考价位 | 价格回到 VWAP 附近时,常出现支撑或阻力的反应 |
2. VWAP 怎么计算?
常见的计算方式是用每根 K 线的典型价格(最高价、最低价、收盘价的平均)乘以成交量,从交易日开始一路累加,再除以累计的成交量:
例:以下为假设数字,交易日开始后的前三根 K 线
第 1 根:最高 1.1020、最低 1.1000、收盘 1.1010,典型价格 1.1010,成交量 1,000
第 2 根:最高 1.1040、最低 1.1020、收盘 1.1030,典型价格 1.1030,成交量 3,000
第 3 根:最高 1.1030、最低 1.1010、收盘 1.1020,典型价格 1.1020,成交量 1,000
计算:(1.1010 × 1,000 + 1.1030 × 3,000 + 1.1020 × 1,000)÷ 5,000 = 1.1024
三根 K 线典型价格的简单平均是 1.1020,VWAP 却是 1.1024。第 2 根的成交量最大,所以 VWAP 被拉向它的 1.1030。
这是用 K 线数据估算的常见算法。严格的 VWAP 要用每一笔成交的价格和数量计算,不同指标使用的价格和成交量来源也不同,算出的数值可能略有差异。
因为是累计计算,交易日刚开始时 VWAP 会跟着价格大幅移动;越到后段,新的 K 线对 VWAP 的影响越小,线会越来越平。
3. VWAP 和移动平均线有什么不同?
| 比较项目 | VWAP | 移动平均线 |
|---|---|---|
| 权重 | 依成交量加权 | 简单平均每根 K 线相同,指数平均偏重近期 |
| 计算范围 | 从设定的起点累计,最常见的是每天重新计算 | 固定期数,例如最近 20 根 |
| 参数 | 没有期数,只需决定起算时间 | 需要设定期数 |
| 适合的周期 | 主要用在日内的分钟线、小时线 | 各种周期都能用 |
简单说,移动平均线看的是「最近 N 根 K 线的平均」,VWAP 看的是「今天以来市场的平均成交水准」。
4. VWAP 怎么看?
-
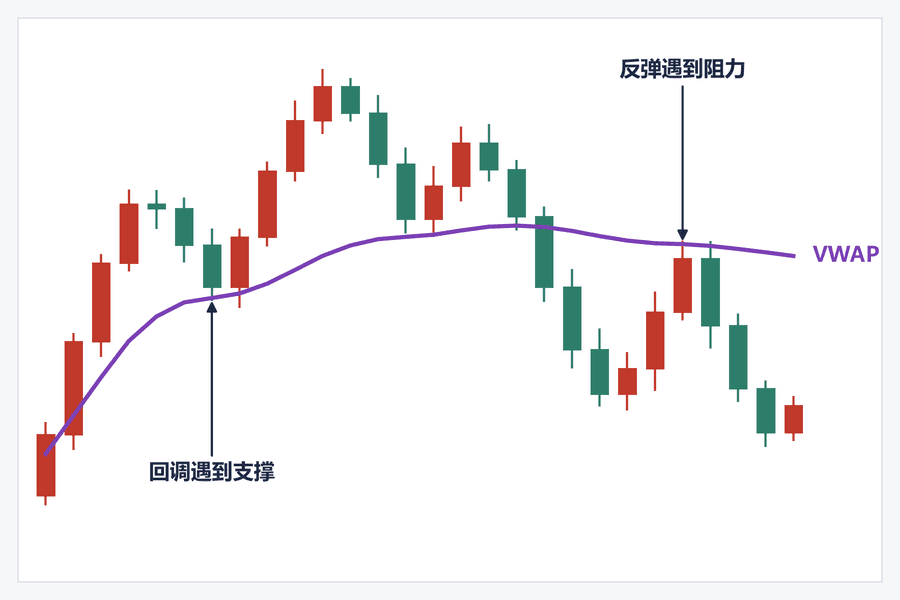
价格在 VWAP 上方:目前价格高于当天的平均成交水准,盘中走势偏强。回调到 VWAP 附近时,VWAP 常成为参考支撑
-
价格在 VWAP 下方:目前价格低于当天的平均成交水准,盘中走势偏弱。反弹到 VWAP 附近时,VWAP 常成为参考阻力
-
价格在 VWAP 上下来回:多空没有明显优势,只用 VWAP 判断多空容易出错
部分 VWAP 指标还会在上下加上标准差通道(例如 ±1σ、±2σ),用来看价格离 VWAP 有多远。价格碰到 ±2σ 附近,代表已经偏离平均水准很多,但不代表一定会反转。
5. VWAP 交易策略:三种常见用法
-
① 顺势回测 VWAP:价格一直在 VWAP 上方时,等回调到 VWAP 附近止跌再做多;在下方时,等反弹到 VWAP 受阻再做空。这是最常见的用法
-
② 穿越 VWAP:价格从下方收盘站上 VWAP,代表当天的强弱可能转换。价格频繁来回穿越时,这个讯号容易失效
-
③ 偏离后回归:价格大幅偏离 VWAP,例如碰到 ±2σ 后动能减弱,可以等价格往 VWAP 回归。这是逆势做法,强趋势时价格可能一路沿着通道外缘走
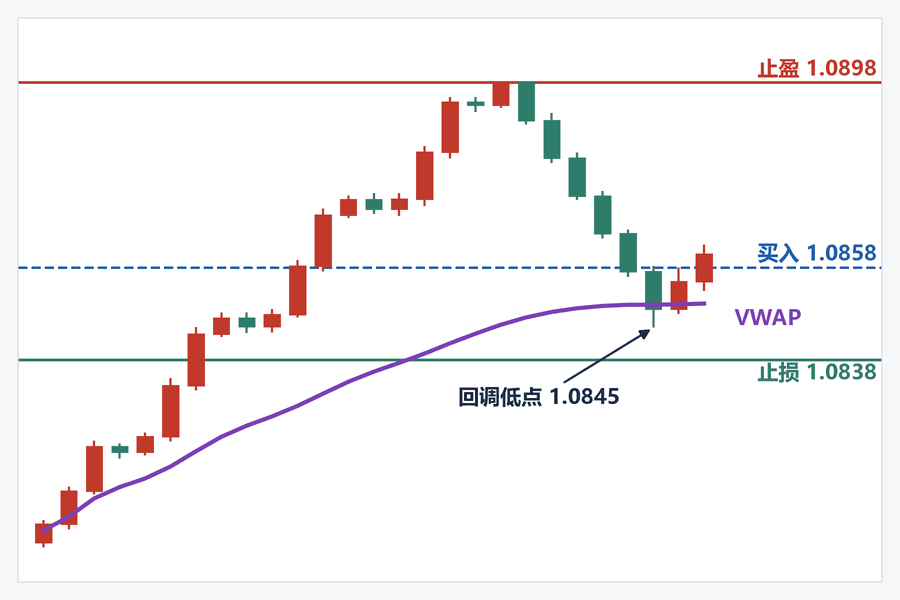
例:以下为假设数字,以 EUR/USD 的 15 分钟线使用「顺势回测 VWAP」
判断:开盘后价格大部分时间都在 VWAP 上方,当天偏多
讯号:价格回调到 VWAP 1.0850 附近,回调低点 1.0845,之后止跌,下一根 K 线突破前一根的高点 1.0858
进场:在 1.0858 买入
止损与止盈:止损放在回调低点下方 1.0838,风险 20 pips;止盈放在当天高点 1.0898,潜在获利 40 pips,风险报酬比约 1:2
如果价格回调时直接收盘跌破 VWAP,而且持续留在下方,这次就不进场,当天的强弱可能已经改变。
VWAP 会随时间移动,止损要依回调低点、讯号 K 线等价格结构和波动来放,不必固定放在 VWAP 下方。实际成交价也可能因点差和滑点而不同。
6. 外汇使用 VWAP 要注意什么?
外汇没有集中的成交量
股票在交易所集中成交,每笔成交量都看得到。外汇现货主要在银行与交易商之间的场外市场交易,没有一个地方能统计全市场的成交量。
MT4、MT5 的外汇图表显示的成交量,通常是报价跳动次数(Tick Volume),也就是一段时间内价格变动了几次。MT5 的成交量指标可以选择 Tick Volume 或真实成交量(Real Volume),但外汇品种通常只有前者。
报价跳动次数和实际成交量常有一定关联,波动大的时候两者都会增加,但并不相同。所以外汇的 VWAP 只能当作参考,不同平台算出的数值也可能不一样。
起算时间要先确认
外汇市场几乎 24 小时交易,没有统一的开盘时间。部分 VWAP 指标预设以平台的服务器时间每天 0 点重新计算,也有可以指定交易时段或自订起点的版本。服务器时间的 0 点不一定是你所在地区或主要市场的开盘时间。比较不同平台的 VWAP 前,要先确认起算时间。
主要用在日内
VWAP 每天重新计算,比较适合当日冲销和剥头皮。持仓数天以上时,可以改用移动平均线或第 7 章的锚定 VWAP。
7. 锚定 VWAP(Anchored VWAP)
锚定 VWAP 是从自己选定的一根 K 线开始计算 VWAP,不在每天 0 点重新计算。常见的起点有:
-
重要的高点或低点
-
央行利率决议、非农就业等重大数据公布的时间
-
价格突破关键价位的那根 K 线
从这些起点算出的 VWAP,代表那个事件之后市场的成交量加权平均价。价格回到这条线附近时,也常出现支撑或阻力的反应。
8. MT5 怎么加入 VWAP 指标?搭配市场概况指标
MT5 的标准指标里没有 VWAP。官方说明中,成交量类的内建指标只有累积/派发线(A/D)、资金流量指标(MFI)、能量潮(OBV)和成交量(Volumes)四种。
想在 MT5 使用 VWAP,可以到 MQL5 官方社群的程式码库(Code Base)搜寻 VWAP,里面有多个免费、公开原始码的 VWAP 指标,包括每日、每周和自订起点的版本。这些指标由社群用户提供,下载前先看说明,确认它用的是 Tick Volume 还是 Real Volume、从什么时间开始计算。
如果想看今天价格在哪些价位经过的次数比较多,可以搭配 Titan FX 的 MT4、MT5 指标市场概况(Titan_Market_Profile)。
它在 15 分钟、30 分钟、1 小时图上,用颜色把一天分成亚太、欧洲、美国三个交易时段,显示价格经过各个价位的次数。向左延伸的线标出当天频率最高的价位。
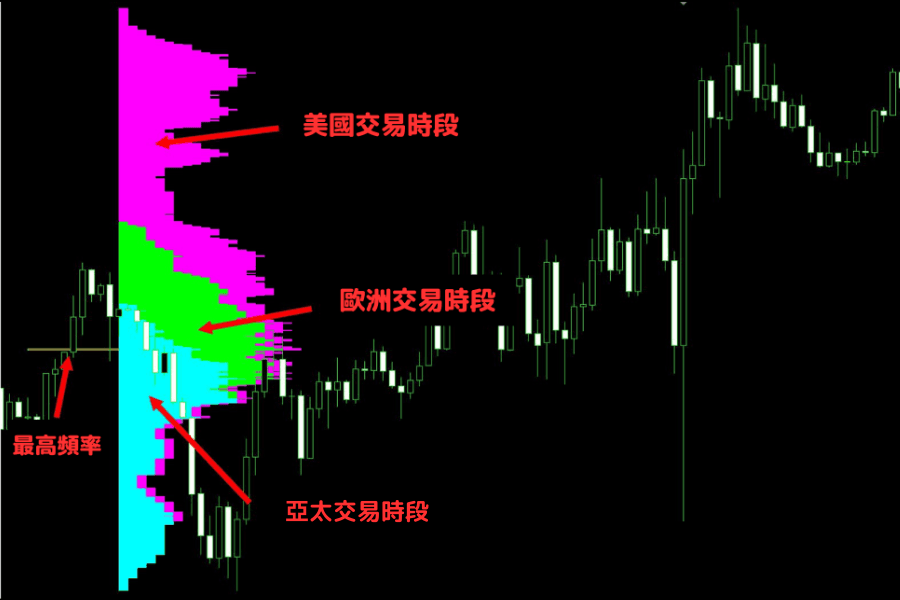
两者观察的角度不同:VWAP 是依成交量算出的一条平均线,市场概况统计的是价格出现在各价位的次数,不是成交量。前一天出现次数最多的价位,之后也常成为支撑或阻力。
这个指标仅适用于 Titan FX Windows 版的 MT5 与 MT4。
查看 Titan_Market_Profile9. 常见问题 FAQ
Q1. VWAP 适合哪个时间周期?
主要用在 1 分钟到 1 小时的日内图表。日线以上的图表每根 K 线就是一天,每天重新计算的 VWAP 没有意义。想看数天或数周的平均水准,可以改用每周计算的 VWAP 或锚定 VWAP。
Q2. VWAP 需要设定参数吗?
VWAP 没有期数参数,只要决定两件事:从什么时间开始计算,以及用哪一种价格计算。多数指标预设用典型价格,部分指标可以改用收盘价。
Q3. VWAP 可以判断超买超卖吗?
VWAP 本身不是超买超卖指标。价格离 VWAP 越远,只代表和平均水准的差距越大,不代表一定会反转。有标准差通道的指标可以帮助判断偏离程度,但仍要搭配趋势和价格结构。
Q4. VWAP 和 TWAP 有什么不同?
TWAP(时间加权平均价)把每段时间看成一样重要,不考虑成交量。两者都常被机构用来分批执行大单,VWAP 会依成交量多的时段多下单,TWAP 则平均分配在每段时间。
10. 总结
VWAP 是依成交量加权的当日平均价,价格在上方偏多、下方偏空,回到 VWAP 附近时常出现支撑或阻力的反应。最常见的用法是顺势等价格回测 VWAP 再进场。
外汇没有集中的成交量,VWAP 是用报价跳动次数算的,起算时间也因平台而异。把它当作日内的参考线,搭配价格结构和止损一起使用。
延伸阅读
Titan FX 的金融市场研究与调查团队。涵盖外汇(FX)、商品(原油、贵金属、农产品)、股价指数、美股、加密资产等广泛金融商品,为投资人制作教育内容。
主要来源(按类别)
- 平台说明:MetaTrader 5 说明「Volume Indicators」与「Volumes」页面(成交量类指标清单、Tick Volume 与 Real Volume);MQL5 Code Base 的 VWAP 指标页面
- Titan FX 工具:Titan FX 研究站 Titan_Market_Profile 指标页面,2026 年 11 月 9 日查看
- 技术分析文献:VWAP 与锚定 VWAP 的计算方式为技术分析与交易执行的通用方法