

Dollar Smile(美元微笑理论)
把这三种情境依序排列,美元的强弱会画出一条两端上扬、中间下凹的曲线,看起来像微笑,因此得名。这个框架由当时任职摩根士丹利的汇率策略师 Stephen Jen 在 2000 年代初期提出,至今仍是外汇市场分析美元方向时最常被引用的说法之一。它是从过去行情整理出来的分析框架,没有固定的计算公式,也无法精确预测汇率。
这篇说明美元微笑曲线的三个区段与背后的资金流动、2008 年以来美元实际走势与微笑理论的对照、2025 年美元在避险时反而走弱的例外,以及交易者如何判断美元目前位在曲线的哪一段。
- 美元微笑理论把美元走势分成三段:全球恐慌时走强(左侧)、全球温和成长时走弱(底部)、美国经济领先时走强(右侧)
- 左侧的推力是避险与美元资金需求,右侧的推力是美国较高的成长与利率,底部则是资金流向美国以外的市场
- 2008 年金融危机、2020 年疫情初期属于左侧,2014 至 2015 年、2021 至 2022 年属于右侧,2017 年属于底部
- 2025 年上半年美元指数下跌 10.8%,是 1973 年以来表现最差的上半年,避险情绪升温时美元反而走弱,显示左侧并非每次都成立
- 判断美元位在哪一段,要同时看美国与全球的成长差距、市场的风险情绪,以及美联储的利率方向
1. 美元微笑理论(Dollar Smile)是什么?
一般货币的走势常和本国的经济、利率同方向:经济好、利率上升时,资金流入,货币容易走强;经济差、利率下降时,货币容易走弱。美元的特别之处在于,美国经济很差、甚至全球陷入危机时,美元也可能走强。
美元微笑理论用一条曲线整理这个现象。横轴由左到右是美国经济相对全球的表现,从全球衰退、恐慌,到美国经济明显领先;纵轴是美元的强弱。
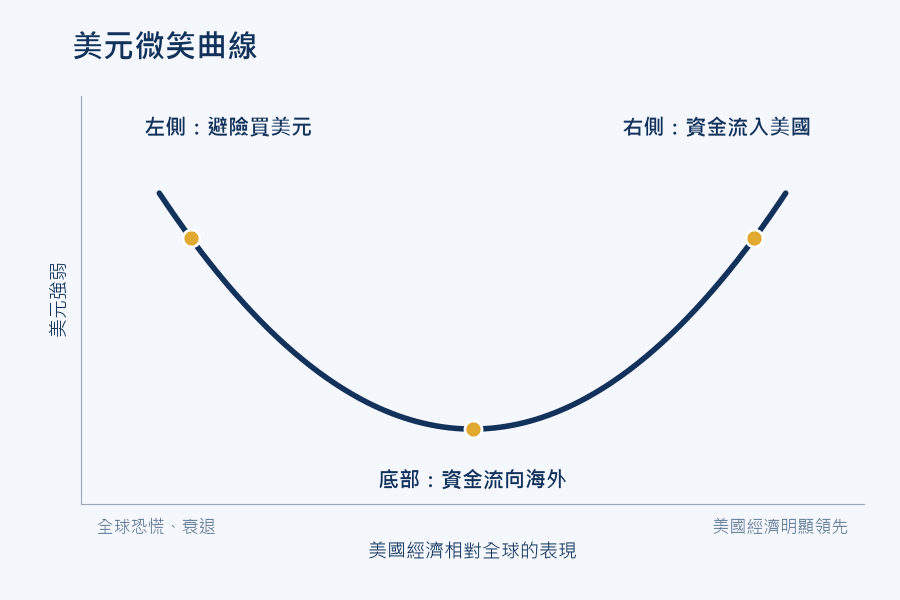
这条曲线两端高、中间低:美元在「最坏」和「最好」的情境下都会走强,在「不好不坏」的情境下反而走弱。
2. 微笑曲线的三个区段
-
① 左侧:全球恐慌,美元走强:金融危机、经济衰退或市场剧烈动荡时,投资人卖出风险资产,资金流向美债等避险资产。全球大量的借款与贸易以美元计价,企业与金融机构在危机时急需美元还债、补保证金,美元需求因此大增
-
② 底部:全球温和成长,美元走弱:全球经济稳定成长、美国表现不突出时,投资人愿意承担风险,把资金从美国移往成长较快或利率较高的市场,例如欧洲、新兴市场。美国若同时降息,美元的利率优势缩小,走弱的压力更明显
-
③ 右侧:美国经济领先,美元走强:美国的成长、企业获利与利率明显高于其他国家时,全球资金流入美国股市与债市。美联储升息拉大美国与其他国家的利差,美元因此走强
左侧和右侧都会让美元走强,但原因完全不同。左侧的美元强势伴随股市下跌与恐慌,右侧的美元强势则伴随美国股市上涨与经济乐观。三个区段的差异整理如下:
| 区段 | 经济环境 | 市场情绪 | 资金流向 | 美股表现 | 美国与其他国家的利差 |
|---|---|---|---|---|---|
| 左侧 | 全球衰退、金融危机 | 恐慌、避险 | 卖出风险资产,买入美元与美债 | 大跌 | 影响较小,避险需求是主因 |
| 底部 | 全球温和成长 | 愿意承担风险 | 流向欧洲、新兴市场 | 平稳或上涨 | 缩小 |
| 右侧 | 美国成长明显领先 | 对美国乐观 | 流入美国股市与债市 | 上涨 | 扩大 |
3. 2008 年以来的美元微笑:历史对照
衡量美元整体强弱,最常用的是美元指数(DXY)。它是美元兑欧元、日元、英镑、加元、瑞典克朗与瑞郎六种货币的加权平均,以 1973 年 3 月为 100,其中欧元的权重约 57.6%。指数上升代表美元走强,下降代表美元走弱。
以下用美元指数对照 2008 年以来几段代表性的行情。各段属于哪个区段是事后回顾的归类,同一段期间往往有好几个因素同时作用,区段之间的界线并不明确。
| 期间 | 美元指数变化 | 所在区段 | 背景 |
|---|---|---|---|
| 2008 年 7 月至 2009 年 3 月 | 约 +24% | 左侧 | 金融危机,全球抢美元 |
| 2014 年 7 月至 2015 年 3 月 | 约 +26% | 右侧 | 美国经济复苏领先,美联储准备升息,欧洲推出宽松政策 |
| 2017 年初至 2018 年 1 月 | 约 −14% | 底部 | 全球同步复苏,资金流向美国以外的市场 |
| 2020 年 3 月上旬至 3 月下旬 | 约 +8% | 左侧 | 疫情爆发,市场恐慌抢现金 |
| 2020 年 3 月下旬至 2021 年 1 月 | 约 −13% | 底部 | 美联储降息至零并大规模宽松,全球景气回升 |
| 2021 年 5 月至 2022 年 9 月 | 约 +27% | 右侧 | 美国通胀升温,美联储快速升息 |
| 2025 年上半年 | 约 −11% | 例外 | 关税冲击引发避险,美元反而走弱 |
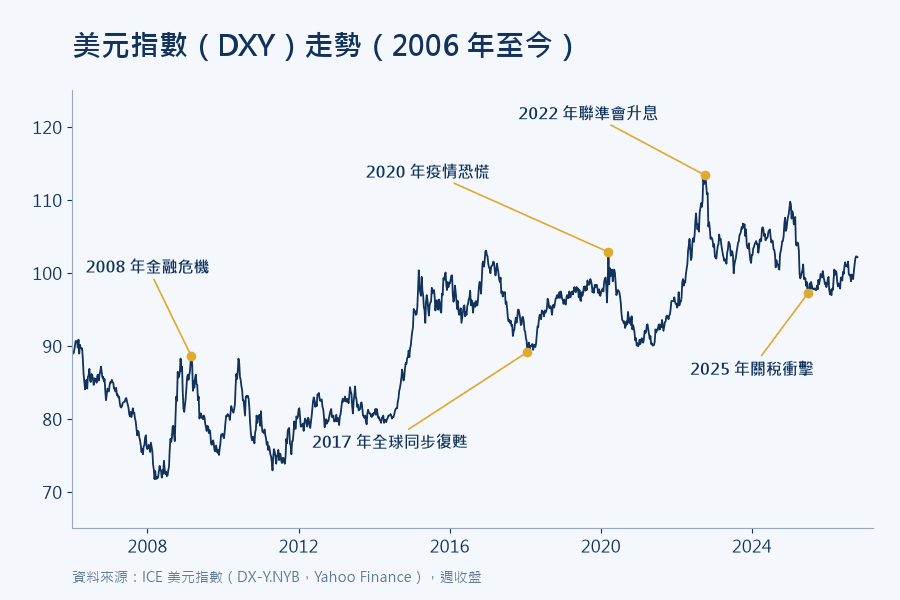
左侧的上涨往往又急又快:2020 年疫情爆发时,美元指数在两周内上涨约 8%。底部与右侧的变化则多半延续一年以上,和景气与利率的变化节奏一致。
4. 微笑理论的限制:2025 年避险时美元走弱
2025 年 4 月美国宣布大规模关税后,美股大跌、市场避险情绪升温。按过去的经验,美元可能像以往的危机一样走强,但这次美元和美股一起下跌。2025 年上半年,美元指数下跌 10.8%,是 1973 年以来表现最差的上半年。
市场对这次例外提出几种解释:
-
这次的冲击源自美国本身的政策,投资人担心的是美国资产,避险资金因此流向黄金、欧元、日元与瑞郎,没有流向美元
-
美国财政赤字与政府债务扩大,让部分投资人对美债的避险地位产生疑虑
-
海外投资人持有大量美国资产,美元走弱时也增加了对汇率风险的避险操作,进一步压低美元
提出微笑理论的 Stephen Jen 在 2025 年认为,美元微笑并没有失效,但政策冲击让它的预测力变得复杂;德意志银行则提出「财政皱眉(fiscal frown)」的说法,描述财政疑虑让美元在坏消息下走弱的情况。这次例外说明,美元的避险地位建立在市场对美国资产的信任上,冲击若来自美国本身,左侧就不一定成立。
5. 交易者怎么使用美元微笑理论
美元微笑理论适合用来判断美元的大方向。使用时要先确认美元目前位在曲线的哪一段,三个区段各有可以观察的讯号:
-
左侧的讯号:股市大跌、VIX 恐慌指数急升、企业债与股市同时承压等避险情绪升温的迹象。这时观察美元是否和日元、瑞郎一起走强,可以确认资金是否流向美元
-
右侧的讯号:美国非农就业、CPI 等数据持续强于预期,美联储偏向升息或维持高利率,美债收益率上升。美国的 GDP 成长与企业获利明显高于欧洲、中国等主要经济体时,美元偏向右侧
-
底部的讯号:全球股市平稳上涨、市场愿意承担风险,欧洲与新兴市场景气回升。美联储降息、其他央行按兵不动时,利差缩小,美元容易滑向底部
用有效汇率分析确认美元的整体强弱
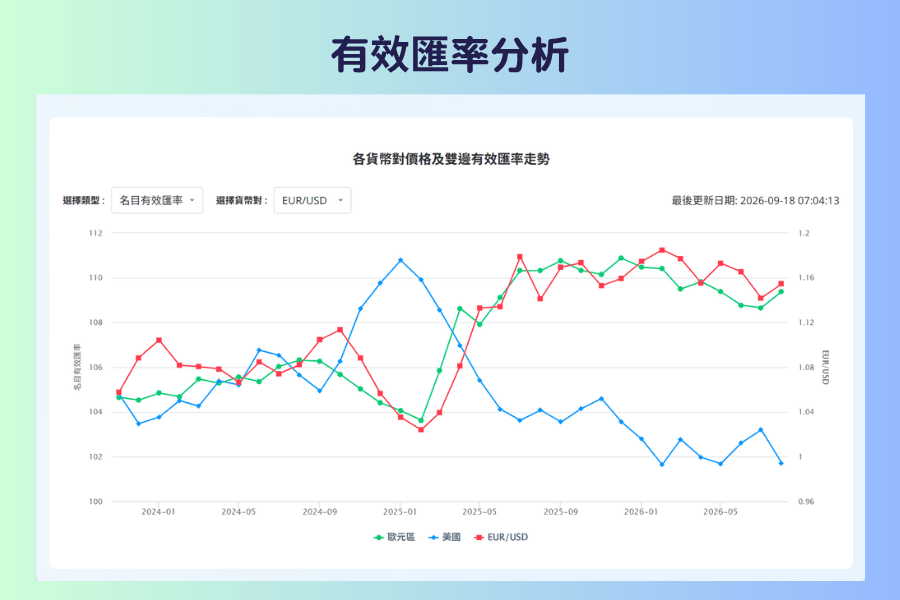
美元兑单一货币的走势,可能只反映对方货币的问题。Titan FX 的有效汇率分析把各货币对多个贸易伙伴的货币加权计算,页面下方的「各货币对价格及双边有效汇率走势」会把一个货币对的价格和两边货币各自的有效汇率画在同一张图上。以欧元/美元为例,2025 年 1 月起美国的名目有效汇率一路下滑,欧元区的名目有效汇率同时上升,欧元/美元跟着走高,代表这段期间美元是整体走弱,不只是对欧元走弱。
短期的强弱则可以用货币强弱指标观察。市场恐慌时,若美元、日元、瑞郎同时排在前段、澳币与纽币排在后段,代表资金正在避险,美元偏向左侧。
6. 美元微笑理论常见问题 FAQ
Q1:美元微笑理论还有效吗?
多数时期仍然有效,但 2025 年上半年出现了明显的例外。当冲击来自美国本身的政策或财政问题时,避险资金不一定流向美元。使用这个框架时,要同时确认市场对美国资产的信心是否改变。
Q2:美元和日元、瑞郎都是避险货币,差别在哪里?
三者在市场恐慌时都可能走强,但原因不同。日元与瑞郎的避险属性主要来自本国庞大的海外资产与资金回流;美元则来自它在全球贸易、借贷与外汇储备中的核心地位,危机时全球需要美元还债与补保证金。因此在美国本身出问题时,日元与瑞郎的避险表现可能比美元稳定。
Q3:美元走弱一定代表风险偏好改善吗?
不一定。在曲线的底部,美元走弱通常伴随全球股市上涨,代表市场愿意承担风险。2025 年上半年的情况相反:美元和美股一起下跌,资金转向黄金、欧元与日元,市场的避险情绪反而升温。判断时要同时看美股、VIX 与黄金的走势。
Q4:可以用美元微笑理论预测美元走势吗?
只能判断大方向。这个框架说明美元在不同经济环境下容易往哪个方向走,无法预测汇率会到哪个价位,也无法告诉你进出场的时机。实际交易时,仍要搭配经济数据、利率预期与价格走势,并设定止损控制风险。
7. 总结
美元微笑理论把美元的走势分成三段:全球恐慌时因避险与美元资金需求走强,全球温和成长时因资金外流走弱,美国经济领先时因成长与利率优势走强。2008 年以来的多段行情大致符合这个框架。
2025 年上半年美元在避险时反而走弱,说明这个框架有前提:市场必须仍把美国资产当成避风港。实际判断美元位置时,同时观察风险情绪、美国与全球的成长差距、美联储的利率方向,并用有效汇率确认美元的整体强弱。
延伸阅读
Titan FX 的金融市场研究与调查团队。涵盖外汇(FX)、商品(原油、贵金属、农产品)、股价指数、美股、加密资产等广泛金融商品,为投资人制作教育内容。
主要来源(按类别)
- 统计数据:ICE 美元指数(DX-Y.NYB)历史价格(Yahoo Finance),并以 ICE 美元指数期货价格交叉核对
- 研究与市场评论:Stephen Jen 的美元微笑框架(Eurizon SLJ Capital);施罗德投资对美元微笑理论的整理;德意志银行 George Saravelos 的「财政皱眉」说法;Reuters 等媒体对 2025 年上半年美元指数表现的报导