

Tariff(关税)
关税(Tariff)是政府对进口商品在通关时征收的税,由进口商向海关缴纳,税额依商品价值或数量计算;当两个或多个经济体互相以加征关税回应对方,并逐步升级,就形成贸易战(Trade War)。关税名义上是对外国商品课税,实际成本会分摊到进口商、消费者与出口商身上,并通过物价、企业利润与汇率影响金融市场。
对交易者来说,关税的重点有两个。一个是它怎么传导:从海关的一笔税,变成物价、利率预期与汇率的变化;另一个是它怎么公布:关税多半以政策声明、行政命令或法院判决的形式出现,没有固定的公布时间,行情反应常常很突然。
本文说明关税的定义与种类、由谁负担、贸易战的升级过程与三个历史案例、关税对物价与成长的影响、对汇率股市与商品的影响、交易者怎么追踪与管理仓位,以及常见问题。
- 关税是进口商通关时缴给海关的税,最常见的是按价值课的从价税
- 纳税人是进口商,成本由出口商降价、进口商吸收、消费者付更高价格与汇率变动分摊
- 贸易战是关税与报复关税的升级过程,1930 年、2018 年、2025 年是三个代表案例
- 关税推高物价、压低投资与贸易量;WTO 预测 2026 年全球商品贸易量成长放缓到 1.9%
- 市场没有固定的关税行情公式:出口导向货币常承压、受影响产业与商品波动放大,美元与黄金要看预期与资金流向
- 追踪关税先分清事件阶段,再核对税率、范围、生效日与豁免,最后比较和市场预期的落差
1. 关税(Tariff)是什么?定义、种类与由来
关税(Tariff)是对进口商品在通关时课的税,由进口商在报关时缴给海关(少数国家也对出口课税,本文只讨论最常见的进口关税)。它是最古老的税种之一,早期主要是政府的收入来源;现代国家的关税收入占比多半不高,关税更常被当成保护国内产业、谈判筹码或外交工具。
依计算方式,关税分成三种。
-
从价税(ad valorem):按商品申报价值的百分比课税,例如 10%,是最常见的形式。
-
从量税(specific):按数量或重量课固定金额,例如每公吨多少钱,常用于农产品与原物料。
-
复合税(compound):从价与从量并用。
一般税率有三种常见的形式。
-
最惠国税率与约束税率:约束税率是 WTO 会员在关税减让表中承诺的上限,实际适用于其他会员的最惠国(MFN)税率可以低于这个上限。
-
优惠税率:自由贸易协定的成员之间适用比最惠国税率更低的税率,通常要符合原产地规则。
-
关税配额:配额内适用低税率,超过配额的部分适用高税率。
一般税率之外,还有几种贸易救济与额外措施,都是针对特定情况加征。
-
反倾销税与平衡税:针对以低于正常价值出口的商品,或接受政府补贴的商品,经调查后加征,用来抵销不公平竞争。
-
防卫措施:进口激增对国内产业造成严重损害时,临时提高关税或设定配额。
-
报复性关税与额外关税:对方加征关税后以加征关税回应,或以国家安全、不公平贸易等理由另外加征。这是贸易战的基本动作。
| 分类 | 种类 | 说明 |
|---|---|---|
| 计算方式 | 从价税 | 按申报价值的百分比 |
| 计算方式 | 从量税 | 按数量或重量的固定金额 |
| 计算方式 | 复合税 | 从价与从量并用 |
| 一般税率 | 最惠国税率 | 不超过 WTO 承诺的约束税率上限 |
| 一般税率 | 优惠税率 | 自由贸易协定成员之间适用 |
| 一般税率 | 关税配额 | 配额内低税率、配额外高税率 |
| 贸易救济与额外措施 | 反倾销税、平衡税 | 抵销倾销或补贴,经调查后加征 |
| 贸易救济与额外措施 | 防卫措施 | 进口激增时的临时保护 |
| 贸易救济与额外措施 | 报复性关税、额外关税 | 回应对方,或以安全与不公平贸易为由加征 |
2. 关税由谁负担?进口商、消费者与出口商的分摊
关税的纳税人是进口商,货物进关时就要缴给海关。但谁真正承担成本,要看这笔税之后怎么被分摊。经济学上称为关税的归宿(incidence),主要有四个管道。
-
出口商降价:为了维持在进口国的销售,外国出口商可能把价格降低一部分,吸收关税的一部分成本。
-
进口商吸收:进口商与通路商不调涨售价,用自己的利润吸收关税。
-
消费者付更高的价格:进口商把关税加到售价上,由买方负担,这也是关税推高物价的来源。
-
汇率变动:出口国货币贬值时,同样的外币售价换算成进口国货币变便宜,等于抵销了一部分关税;理论上进口国货币也可能因进口需求下降而升值。
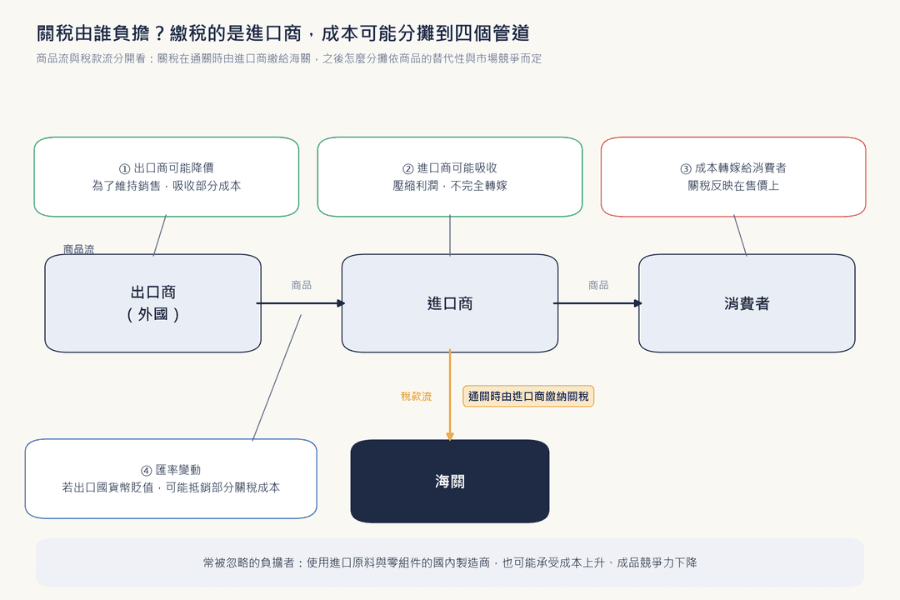
四个管道的比例依商品、替代品的多寡与市场竞争程度而定。可替代性高、竞争激烈的商品,出口商比较可能降价;没有替代品的商品,成本更容易转嫁给消费者。
以美国 2018 到 2019 年加征的关税为例,多数研究发现成本大部分落在美国的进口商与消费者身上,外国出口商的降价幅度有限。
还有一个常被忽略的负担者:使用进口原料与零组件的国内制造商。关税提高了它们的成本,成品的竞争力反而下降,这是产业关税最常见的副作用。
| 管道 | 谁承担 | 什么情况下比例较高 |
|---|---|---|
| 出口商降价 | 外国出口商 | 商品替代性高、竞争激烈 |
| 进口商吸收 | 进口商、通路商 | 利润空间大、不愿失去市占 |
| 售价上涨 | 消费者 | 商品没有替代品、需求稳定 |
| 汇率变动 | 出口国或进口国 | 出口国货币贬值时抵销关税 |
3. 贸易战是什么?升级过程与三个历史案例
贸易战(Trade War)是两个或多个经济体互相以加征关税或其他贸易限制回应对方,并逐步升级的过程。关税是主要工具,但不是唯一的工具,出口管制、进口配额、投资审查、把对方企业列入管制名单,都可能出现在同一场贸易战里。贸易战也常和地缘政治风险交织,升级的节奏往往跟着外交关系走。
典型的升级路径是:一方以国家安全、不公平贸易或贸易逆差为理由加征关税,另一方以同等规模报复,双方再扩大范围或提高税率,直到谈判达成协议或双方都承受不了成本。谈判过程中的「休战」与「延后生效」,也是贸易战的一部分。
案例一:1930 年斯姆特—霍利关税法
美国在 1930 年通过斯姆特—霍利关税法,大幅提高大量进口商品的关税。多个贸易伙伴随后报复,全球贸易在之后几年大幅萎缩。它是否加重了大萧条,经济学界有不同看法,但它至今仍是关税报复造成贸易崩塌的标准教材案例。
案例二:2018 到 2020 年的美中关税战
美国自 2018 年起依《1974 年贸易法》第 301 条,分几批对中国进口商品加征关税,中国以加征关税回应,美国大豆是被报复的代表性商品。双方在 2020 年 1 月 15 日签署第一阶段经贸协议,多数关税仍然保留,之后几年继续调整。
案例三:2025 年起的美国对等关税与法源之争
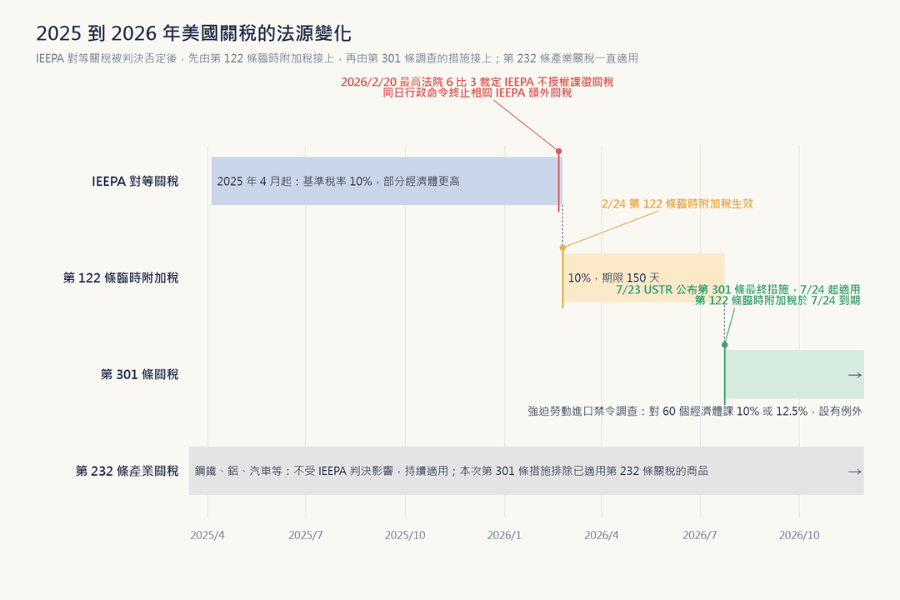
2025 年 4 月,美国依《国际紧急经济权力法》(IEEPA)对几乎所有贸易伙伴加征「对等关税」,基准税率 10%,部分经济体更高;多国随后谈判,美中之间也经历多次升级与休战。
2026 年 2 月 20 日,美国最高法院以 6 比 3 裁定 IEEPA 并未授权总统课征关税,白宫同日发布行政命令终止这批关税,之后停止征收。
美国政府另依《1974 年贸易法》第 122 条,自 2 月 24 日起对进口商品课 10% 的临时附加税,期限 150 天。
美国贸易代表署在 7 月 23 日公布第 301 条「强迫劳动进口禁令」调查的最终措施,7 月 24 日生效,对 60 个经济体的商品课 10% 或 12.5% 的关税,并设有商品与国别的例外;第 122 条的附加税在同一天到期。
依第 232 条课征的钢铁、铝、汽车等产业关税不受判决影响,继续适用;这次的第 301 条措施也排除了已适用第 232 条关税的商品。
这个案例说明两件事。第一,法源与法院判决也会影响行情,追踪关税时除了税率,也要看法律程序的进度。第二,不同法源的关税可以同时存在,一项法源被法院否定,不代表其他关税跟着失效。
| 案例 | 起因 | 升级方式 | 结果 |
|---|---|---|---|
| 1930 年斯姆特—霍利 | 保护国内农业与工业 | 贸易伙伴报复 | 全球贸易大幅萎缩 |
| 2018 到 2020 年美中 | 第 301 条调查 | 分批加征、对等报复 | 2020 年第一阶段协议,多数关税保留 |
| 2025 年起美国对等关税 | IEEPA 紧急权力 | 多国谈判、休战与升级 | 2026 年法院否决 IEEPA 关税,之后由第 122 条与第 301 条的措施接上 |
4. 关税如何影响经济?物价、成长与贸易量
关税对总体经济的影响可以分成三条线。
-
物价:关税通常会提高受影响进口商品与含进口原料商品的成本,能转嫁多少到售价,看第 2 节的分摊。税率只调整一次、企业很快转嫁时,CPI 年增率偏高约一年,基期效应消失后回落;企业分批调价或政策分阶段加征时,对通膨的影响会延续好几季。
-
成长与投资:关税压低进口与出口,使用进口原料的产业成本上升,企业面对不确定的税率会延后投资。受保护的产业产出可能增加,但整体效率通常下降。
-
贸易量:关税生效前企业常提前进口,生效后贸易量下滑。WTO 在 2026 年 3 月预测,全球商品贸易量成长从 2025 年的 4.6% 放缓到 2026 年的 1.9%,原因包括提前进口的效应消退、AI 相关商品需求放缓、能源价格与地缘风险,关税只是其中之一。
对央行来说,关税是典型的供给面冲击:物价上升的同时成长放缓,鹰派与鸽派会对同一组数据得出相反的结论。市场对利率路径的预期因此更容易反复,这也是关税期间汇率波动的来源之一。
| 面向 | 方向 | 时间特性 |
|---|---|---|
| 物价 | 通常上升 | 持续多久看转嫁速度与后续政策 |
| 成长与投资 | 通常承压 | 不确定性延后投资,效果拖得较长 |
| 贸易量 | 可能先升后降 | 生效前提前进口,生效后回落 |
| 央行政策 | 方向不明确 | 通膨与成长的讯号互相冲突 |
5. 关税与贸易战如何影响汇率、股市与商品
关税消息对市场的影响取决于三件事:谁被课税、规模多大、是否已被市场预期。以下依资产类别整理常见的反应与例外。
汇率
-
常见反应:出口高度依赖被课税市场的经济体,货币可能因成长预期下修而承压,例如离岸人民币在美中关税升级期间常走弱;避险货币在贸易战升级时常受到支撑。这是常见反应,不是固定规律。
-
原因:关税减少出口国的外汇收入与成长前景,资金流出;贸易战升级提高整体风险趋避,资金流向避险资产。
-
例外:课税方的货币方向不固定。理论上进口国货币会因进口需求下降而升值,但美元同时受美联储政策、避险需求、美债殖利率与资本流动影响;2025 年美国宣布对等关税后,美元反而一度走弱。判读时要看市场情绪与资金流动,不能只套用教科书的结论。
股市
-
常见反应:关税升级时整体股市承压,直接受影响的产业波动最大,例如汽车、半导体、零售与依赖进口原料的制造业;受保护的国内产业可能短暂受惠。
-
原因:关税压缩企业利润、打乱供应链,并提高盈余预测的不确定性。
-
例外:市场已充分预期,或关税最终低于预期时,公告反而成为利多;「休战」消息常带来反弹。
商品
-
常见反应:被课税的商品在课税国内价格上升,例如钢铁、铝与铜;被报复的农产品在出口国价格承压,例如 2018 年被中国加征关税的美国大豆;黄金在贸易战升级时受避险需求支撑。
-
原因:关税改变商品的流向与价差,出口国的库存累积,进口国的供给减少。
-
例外:贸易战拖累全球成长时,工业金属与能源的需求预期下降,价格可能整体走弱,与单一商品的关税效应相反。黄金的避险买盘也可能被美元走强或实质利率上升抵销。
| 资产 | 升级时的常见反应 | 观察指标 |
|---|---|---|
| 汇率 | 出口导向货币承压,避险货币受支撑;美元方向不固定 | 货币强弱指标、美元指数、USD/CNH |
| 股市 | 受影响产业波动放大,休战消息反弹 | 受影响产业的类股指数、主要股价指数的相对表现 |
| 商品 | 被课税商品价格上升,被报复商品承压 | 钢铜、农产品期货、黄金 |
6. 交易者怎么追踪关税消息与管理仓位
关税与经济数据最大的差别是公布方式。数据有固定时间表,关税是政策:行政命令、贸易代表署的公告、法院判决、谈判结果,都可能在任何时间出现。行情常在几分钟内重新定价,点差扩大、滑点变大;公告落在周末或休市时,开盘会出现跳空。追踪时依四个步骤。
-
第一步:分清事件阶段:提案、启动调查、正式公告、签署命令、生效、暂停或延期、法院裁定、谈判协议,是不同的阶段。媒体标题常把「提议」「调查」与「生效」混在一起,以政府与法院的原始文件为准。
-
第二步:核对四个条件:税率、适用商品、适用国家或地区、生效日期。再看豁免项目、配额,以及能不能和既有的关税叠加。
-
第三步:比较市场原本的预期:税率高于还是低于预期、范围比预期大还是小、有没有延期或增加豁免、谈判有没有进展。市场反应的是预期落差,市场已经预期的关税,公告时的反应会小很多。
-
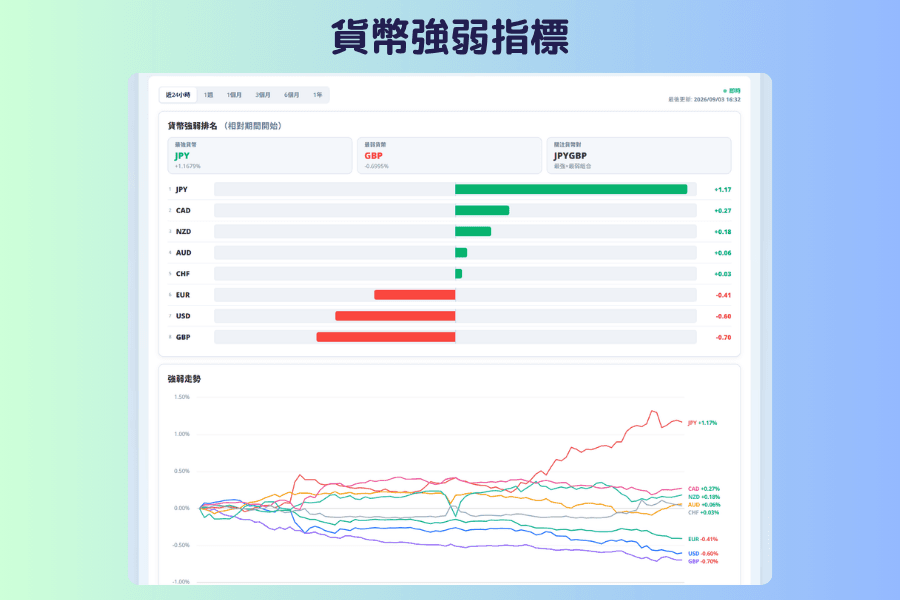
第四步:看价格反应:先用货币强弱指标看哪些货币走弱、哪些走强,再看股价指数、商品、美债殖利率与波动率。美中关税相关的消息,USD/CNH 是观察人民币反应常用的品种之一。
关税的效果会在几个月后反映在数据上。用财经日历追踪 CPI、进口物价与贸易收支的公布;经济指标清单的美国贸易收支页面列出每次公布后 USD/JPY 等品种的价格变动,可以看到市场对这类数据的实际反应。
持有受影响仓位时,事前依仓位管理把手数缩到能承受跳空与滑点的大小,并确认相关性,避免多个仓位同时暴露在同一则消息之下。
| 步骤 | 看什么 | 工具 |
|---|---|---|
| 事件阶段 | 提案、公告、生效、暂停、法院裁定 | 政府与法院的原始文件 |
| 四个条件 | 税率、商品、国家或地区、生效日期、豁免 | 政府与法院的原始文件 |
| 预期落差 | 高于或低于预期、延期、豁免、谈判进展 | 市场情绪、公告前的市场定价 |
| 价格反应 | 汇率、股价指数、商品、殖利率、波动率 | 货币强弱指标、USD/CNH |
| 数据验证 | CPI、进口物价、贸易收支 | 财经日历、经济指标清单 |
| 仓位 | 跳空、滑点、相关性 | 仓位管理、相关性矩阵 |
货币强弱指标把八大货币的相对强弱画成排名,关税消息公布后打开它,可以在一个画面看出资金从哪些货币流出、流向哪里。
7. 关税与贸易战常见问题 FAQ
Q1:关税是进口国付还是出口国付?
法律上由进口国的进口商在报关时缴纳,出口国政府不会收到这笔钱。实际成本则由出口商降价、进口商吸收、消费者付更高价格与汇率变动四个管道分摊,比例依商品与市场而定。
Q2:关税一定会造成通膨吗?
关税通常会推高进口商品的价格。如果只调整一次、企业很快转嫁,物价水准一次性上移,CPI 年增率在之后一年偏高。它是否演变成持续的通膨,取决于企业转嫁的节奏、关税是否持续加码,以及央行的反应。
Q3:关税会让哪一方的货币贬值?
被课税的出口导向经济体的货币通常承压。课税方的货币方向不固定:理论上可能升值,但如果市场更在意政策不确定性与资本外流,也可能走弱,2025 年的美元就是后者。
Q4:提高关税能缩小贸易逆差吗?
不一定。关税会减少被课税商品的进口,但贸易伙伴报复会减少出口,进口原料变贵也会削弱出口竞争力,整体贸易逆差还取决于储蓄、投资与汇率。美国 2018 年起对中国加征关税后,对中国的双边逆差缩小,但整体货品贸易逆差在之后几年反而扩大。
Q5:哪里可以查到最新的关税税率与生效日期?
以政府的原始文件为准:美国看白宫的行政命令与公告、贸易代表署(USTR)与海关(CBP)的说明;其他经济体看各自的财政部、海关或贸易主管机关;WTO 的关税数据库可以查各会员的最惠国税率。媒体报导适合掌握方向,税率与日期要回到原始文件确认。
8. 总结
关税是进口商在通关时缴给海关的税,成本却会通过出口商降价、进口商吸收、消费者付更高价格与汇率变动四个管道分摊。互相加征关税并逐步升级就是贸易战,关税之外还有配额、出口管制与投资限制。
它对经济的影响通常是物价上升、成长与投资承压、贸易量先升后降,持续多久看转嫁速度与后续政策;对央行则是通膨与成长讯号互相冲突的两难。
对市场的影响依资产而异:出口导向货币常承压、受影响产业的股票波动放大、被课税与被报复的商品价格分化,美元与黄金的方向要看预期与资金流向。
交易者追踪关税时,先分清事件阶段,再核对税率、范围、生效日与豁免,然后比较和市场预期的落差,最后看货币强弱指标与 USD/CNH 的反应;效果看 CPI、进口物价与贸易收支,并把手数缩到能承受跳空与滑点的大小。
延伸阅读
- Commodity Currency(商品货币)
- Trade Surplus(贸易顺差)
- Exchange Rates(汇率)
- Stagflation(停滞性通膨)
- 什么是美元/离岸人民币(USD/CNH)?完整交易指南
Titan FX 交易策略研究所。我们制作面向投资者的教育内容,涵盖外汇、商品(原油、贵金属、农产品)、股票指数、美股与数位资产等广泛金融商品。
主要来源(依类别)
- 政府与法院文件:美国白宫 — 2025 年 4 月 2 日对等关税行政命令、2026 年 2 月「终止部分关税措施」与第 122 条临时附加税公告(Federal Register 2026-03824)、2026 年 7 月 23 日第 301 条行动备忘录;美国最高法院 — Learning Resources, Inc. v. Trump(No. 24-1287,2026 年 2 月 20 日);美国贸易代表署(USTR)— 2026 年 7 月 23 日第 301 条行动新闻稿与说明、联邦公报 2026-15181 行动通知(适用日 2026 年 7 月 24 日)、2020 年 1 月 15 日第一阶段经贸协议;美国海关暨边境保护局(CBP)— CSMS #69326983 第 301 条关税申报指引;美国国会研究处(CRS)— IEEPA 关税判决法律简报(LSB11398)
- 学术研究(关税负担):Amiti, Redding & Weinstein (2019), The Impact of the 2018 Tariffs on Prices and Welfare, Journal of Economic Perspectives;Fajgelbaum, Goldberg, Kennedy & Khandelwal (2020), The Return to Protectionism, Quarterly Journal of Economics;Cavallo, Gopinath, Neiman & Tang (2021), Tariff Pass-Through at the Border and at the Store, AER: Insights
- 国际组织:世界贸易组织(WTO)— 2026 年 3 月全球贸易展望与统计、关税相关规则(最惠国待遇、约束税率、反倾销与平衡税、防卫措施)
- 市场工具:Titan FX 研究所 — 货币强弱指标、经济指标清单(美国贸易收支)、财经日历