

Hawks(鹰派)
鹰派(Hawk,形容词 Hawkish)是指在货币政策上较重视通膨风险、倾向支持升息、缩表等紧缩措施的央行官员或政策立场。相对的鸽派(Dovish)更重视成长与就业风险,通常倾向较宽松的政策。Hawkish 与 Dovish 不只形容官员,也用来描述一份声明、一场记者会或整次会议,例如「这次决议比市场预期更鹰派」。
对金融市场来说,「有没有升息」只是第一层资讯。真正影响汇率、股票、债券与黄金的,通常是央行实际决定与市场原先预期之间的落差。因此央行降息也可能被解读为「鹰派降息」,升息也可能因为暗示紧缩接近终点而成为「鸽派升息」。
本文说明鹰派的定义与由来、鹰派与鸽派的差别、鹰派讯号对美元、股市、债券与黄金的影响、判断一场央行会议有多鹰派的五个观察点、2026 年 9 月主要央行的决议与内部讯号,以及交易央行事件前要注意的三个风险。
- 鹰派(Hawkish)较重视通膨风险,通常支持较高利率与紧缩政策;鸽派(Dovish)更重视成长与就业风险,倾向宽松
- 鹰派讯号可能支持本币、推高短端殖利率,并增加股票与黄金的估值压力,但实际行情取决于市场是否已经提前定价
- 判断一场央行会议不能只看升息或降息,还要比较表决、声明措辞、经济预测、记者会与会前的市场预期
- 「鹰派降息」与「鸽派升息」都可能发生,关键是整体政策路径比市场原先预期更紧还是更松
- 央行官员的立场会随通膨、就业与景气改变,2026 年 Fed 从 7 月 9 比 3 维持到 9 月 12 比 0 升息,就是内部讯号先于行动的例子
- 交易央行事件时,除了利差,也要注意隔夜利息、点差、流动性与决议公布时的快速价格变动
1. 鹰派(Hawkish)是什么?央行鹰派的意思与由来
鹰派(Hawkish)是货币政策光谱上偏向紧缩的一端。持这种立场的央行官员认为高通膨会侵蚀购买力、扭曲经济预期,比短期的成长放缓更值得优先处理,因此在通膨有上行风险时倾向及早行动,也较能接受经济降温的代价。
「鹰」与「鸽」原本是政治用语,主战的一方称鹰派、主和的一方称鸽派,财经媒体借用这组对比来形容央行官员对通膨的态度。中文常把 Hawkish 译为「偏鹰」「鹰派」,英文则多用形容词,除了指人,也描述一份声明、一场记者会或一次决议给市场的整体印象。
鹰派在实务上有三个常见表现:
范例:美联储的两次鹰派行动
最典型的例子是美联储(Fed)在 2022 年 3 月到 2023 年 7 月的升息周期。面对 40 年来最高的通膨,Fed 连续升息 11 次,把联邦基金利率从 0% 到 0.25% 拉到 5.25% 到 5.50%,其中 2022 年有四次一口气升息 3 码(0.75 个百分点)。
较近的例子在 2026 年。Fed 在 2025 年 9 月到 12 月三度降息后,2026 年前五次会议都维持利率不变;7 月 29 日的会议虽然维持在 3.50% 到 3.75%,但三名地区联储银行总裁投下反对票、主张升息 1 码。到了 9 月 16 日,委员会以 12 票对 0 票升息 1 码至 3.75% 到 4.00%,是 2023 年 7 月以来的首次升息。
2. 鹰派与鸽派差在哪?政策方向与立场光谱
鸽派(Dove,形容词 Dovish)是光谱的另一端。鸽派认为就业与成长的下行风险比通膨更需要处理,支持降息、量化宽松(QE)与维持低利率,这种立场常出现在衰退或复苏初期。2020 年疫情爆发后,Fed 把利率降到零附近,Fed、ECB 与 BoJ 都扩大购债,是各国央行集体转鸽的例子。
同一个人的立场会随环境改变。Fed 官员 2020 年几乎全体偏鸽,2022 年集体转鹰,2024 年 9 月起又连续降息,2026 年 9 月再度升息。鹰派与鸽派描述的是某个时点的态度,判读时要看最近的表决与发言,过去的标签只能参考。
光谱的中间:中性、依数据决定
鹰与鸽之间是一段光谱,多数官员与多数时候的央行声明都落在中间:不预设方向,依最新数据逐次会议决定。欧洲央行(ECB) 2026 年 9 月声明里「依据数据、逐次会议决定,不预先承诺特定利率路径」的说法,就是这种中性表述的标准写法。
市场有时也用「猫头鹰派(Owl)」形容这种立场,出处是 ECB 总裁拉加德 2019 年 12 月的第一次记者会:她说自己不属于鸽派或鹰派,希望当一只象征智慧的猫头鹰。这个称呼远不如 Hawkish 与 Dovish 普遍,实务上直接说「中性」或「依数据决定」更清楚。
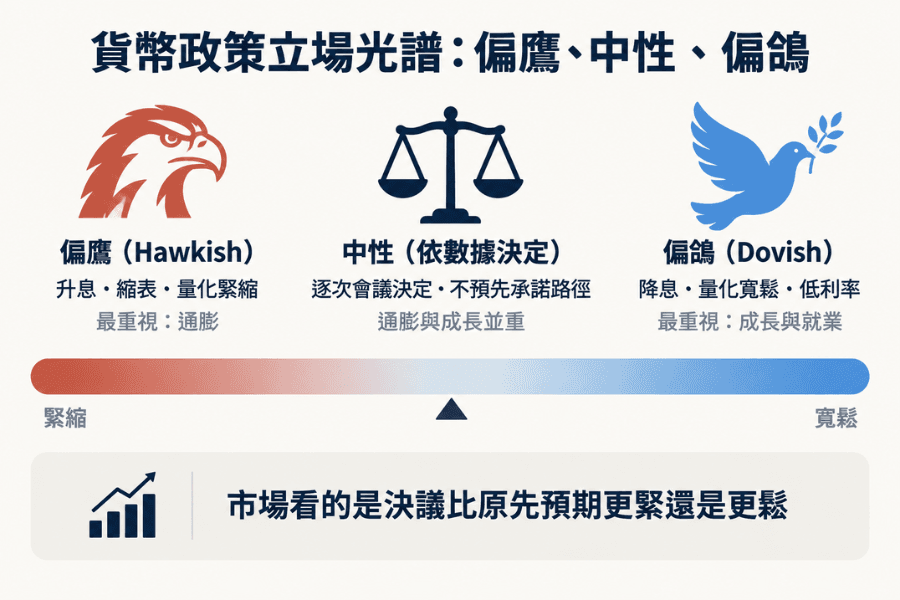
| 对比项目 | 偏鹰(Hawkish) | 中性(依数据决定) | 偏鸽(Dovish) |
|---|---|---|---|
| 政策方向 | 紧缩:升息、缩表、量化紧缩 | 不预设方向 | 宽松:降息、量化宽松、维持低利率 |
| 最重视的风险 | 通膨 | 两者并重 | 成长与就业 |
| 常见说法 | 「通膨风险偏上行」「需要进一步紧缩」 | 「逐次会议决定」「不预先承诺路径」 | 「下行风险增加」「政策有调整空间」 |
| 市场的解读基准 | 比原先预期更紧 | 视数据与预期而定 | 比原先预期更松 |
3. 鹰派如何影响美元、股市、债券与黄金?
鹰派讯号会先改变市场对未来利率的预期,再通过利率预期传到四类资产。传导方向有常见的规律,但市场价格在决议前就已反映部分预期,真正推动行情的是实际决议与原先预期之间的落差。以下每一类资产都分成常见反应、原因与例外三点。
美元与外汇
-
常见反应:转鹰央行的货币受到支撑。Fed 偏鹰时美元常走强,EUR/USD 承压、USD/JPY 走高;若转鹰的是 ECB 或 BoJ,欧元与日元就成为相对强势的一方。
-
原因:政策路径比预期更鹰,该货币与其他货币的利差预期扩大,资金流向利率较高的一方。利差也是利差交易(Carry Trade)的基础。
-
例外:对手货币的央行同时转鹰,或市场早已定价,本币就不一定上涨。
股市
-
常见反应:估值偏高的成长股承压,市场出现板块轮动;升息周期初期市场仍在重新定价利率的终点,波动最大。
-
原因:紧缩提高企业的借贷成本,也提高用来折现未来获利的利率。
-
例外:哪些类股相对抗跌还要看盈利、景气与殖利率曲线的形状,金融股不一定因升息受惠。
债券
-
常见反应:2 年期这类短端公债殖利率上升,已发行债券的价格下跌。
-
原因:短端殖利率直接反映对政策利率的预期;殖利率变动幅度相同时,存续期间越长的债券价格敏感度越高。
-
例外:10 年期以上的长端还受成长、通膨预期与期限溢酬影响,不一定同步上升。美债殖利率是观察市场如何消化鹰派讯号的即时指标。
黄金与商品
-
常见反应:金价承压,以美元计价的原油等商品也受美元走强影响。
-
例外:避险需求、央行买盘与地缘风险可能抵销这股压力。当升息的理由是能源价格推高的通膨,商品价格与利率也可能同时上升,2026 年 ECB 的声明就把中东冲突列为通膨压力的来源。
| 资产 | 比预期更鹰时的常见反应 | 观察指标 |
|---|---|---|
| 美元与外汇 | 转鹰央行的货币受支撑 | 利差、货币强弱指标反映的既有定价 |
| 股市 | 成长股估值承压、板块轮动 | 成长股与防御股的相对表现、殖利率曲线 |
| 债券 | 短端殖利率上升、价格下跌 | 2 年期与 10 年期殖利率 |
| 黄金与商品 | 金价承压、美元计价商品受美元影响 | 实质利率、美元指数、避险需求 |
4. 怎么判断央行转鹰?5 个会议观察重点
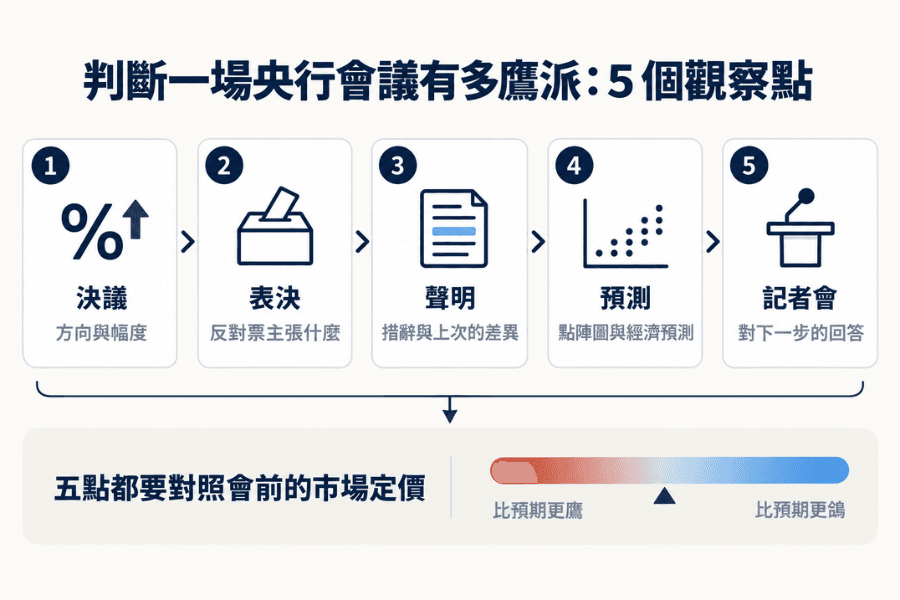
央行每次决议都会公布几份固定文件:决议声明、表决结果、经济预测(部分央行)与记者会内容。判断「这次比上次鹰派还是鸽派」,可以依序看以下五点,最后一点是前四点的比较基准。
① 决议方向与幅度
升息、维持或降息,以及幅度是 1 码(0.25 个百分点)还是更多。这是最直接的讯号,但也是市场最早定价的部分,决议公布时的行情反应常取决于后面四点。
② 表决结果与反对票的方向
多数央行会公布票数,反对票「主张什么」比票数本身更重要。Fed 2026 年 7 月以 9 比 3 维持利率,三票都主张升息,两个月后委员会就升息;英国央行(BoE) 2026 年 4 月到 7 月主张升息的反对票从 1 票增至 3 票。反对票的方向可以反映委员会内部的倾向是否正在改变,但不是每一次都会转成行动。
③ 声明措辞的变化
把这次声明与上次逐句比对,常见用语大致可以这样分:
-
偏鹰:「通膨仍然过高」「将采取必要行动」
-
中性:「观察数据」「风险大致平衡」
-
偏鸽:「下行风险增加」「政策有调整空间」
Fed 2026 年 9 月的声明以「委员会将实现物价稳定」作结,是声明里少见的直接表述。前瞻指引措辞的增减,也是市场最敏感的部分。
④ 经济预测与点阵图
Fed 每季公布经济预测摘要(SEP)与点阵图。2026 年 9 月的中位数预测显示年底利率 4.1%,18 名与会者中有 16 人的点落在再升息至少 1 次的水准,2026 年 PCE 通膨预测为 3.7%。ECB 也在 3、6、9、12 月更新预测,9 月把 2026 年通膨预测放在 3.0%。预测上修、利率路径上移,都是偏鹰讯号。
⑤ 记者会与会前市场定价
记者会上总裁对「下一步」的回答,常常比声明更能移动行情。前四点的讯号都要与会前的市场定价比较:芝商所(CME)的 FedWatch 工具用联邦基金利率期货换算各次会议升降息的概率,会前概率越高,决议本身的意外程度越低。
升息不一定代表比预期鹰派,降息也不一定代表比预期鸽派。2024 年 12 月 Fed 降息 1 码,但点阵图把 2025 年的预期降息次数从 4 次减为 2 次,美元当天反而走强,市场称之为鹰派降息;2023 年 9 月 ECB 升息至 4.00%,同时暗示利率已达到足以压制通膨的水准,欧元随即走弱,则是鸽派升息。
| 实际结果 | 市场原本预期 | 可能的解读 |
|---|---|---|
| 升息 1 码 | 升息 1 码 | 大致符合预期,看声明与记者会 |
| 升息 1 码 | 维持 | 明显偏鹰的意外 |
| 维持 | 降息 | 相对偏鹰 |
| 降息 1 码 | 降息 2 码 | 相对偏鹰 |
| 降息 1 码,暗示暂停 | 连续降息 | 可能是「鹰派降息」 |
5. 主要央行目前偏鹰还是偏鸽?2026 年 9 月的决议与内部讯号
以下整理六家主要央行截至 2026 年 9 月 18 日的最新决议,以及 Fed、BoE、BoJ 内部依 2026 年公开表决可以观察到的讯号。这是观察时点的整理,成员任期与立场都会变动,判读时请以各央行最新的会议纪录为准;六家央行的职责与制度可参考全球央行一览。
| 央行 | 政策利率 | 最近一次行动 | 最近表决 | 下次会议 |
|---|---|---|---|---|
| 美联储(Fed) | 3.75% 到 4.00% | 2026 年 9 月 16 日升息 1 码 | 12 比 0 | 10 月 27 到 28 日 |
| 欧洲央行(ECB) | 存款利率 2.50% | 2026 年 9 月 10 日升息 1 码(6 月亦升息) | 不公布票数 | 10 月 28 到 29 日 |
| 英国央行(BoE) | 3.75% | 2026 年 9 月 17 日维持(7 月亦维持) | 6 比 3(3 票主张升息) | 11 月 5 日 |
| 日本央行(BoJ) | 1.25% | 2026 年 9 月 18 日升息 1 码(6 月亦升息) | 7 比 2(2 票主张维持) | 10 月 29 到 30 日 |
| 澳大利亚储备银行(RBA) | 4.35% | 2026 年 5 月 5 日升息(年内第三次)、8 月 11 日维持 | 一致决 | 9 月 28 到 29 日 |
| 新西兰储备银行(RBNZ) | 2.75% | 2026 年 9 月 2 日升息 1 码(7 月亦升息) | — | 10 月 28 日 |
内部讯号的分类只看每位成员最近一次的表决纪录:
-
偏鹰:投反对票主张升息
-
偏鸽:投反对票主张降息,或反对升息
-
与多数一致:其余成员;这不代表中立,立场偏鹰的委员在委员会一致升息时同样会投赞成票
美联储(FOMC)
FOMC 由 7 名理事与 5 名地区联储银行总裁组成,共 12 票;纽约联储银行总裁是常任投票成员,其余 4 席由 11 家地区联储银行轮流担任,2026 年轮值的是克里夫兰、明尼亚波利斯、达拉斯与费城。主席由凯文・沃什(Kevin Warsh)于 2026 年 5 月 22 日宣誓就任,前主席鲍威尔留任理事。
| 近期讯号 | 成员 | 依据 |
|---|---|---|
| 偏鹰 | 贝丝・哈马克(克里夫兰联储银行总裁) 尼尔・卡什卡里(明尼亚波利斯联储银行总裁) 洛里・洛根(达拉斯联储银行总裁) | 2026 年 7 月投反对票主张升息 1 码 |
| 与多数一致 | 凯文・沃什(主席) 约翰・威廉斯(纽约联储银行总裁、FOMC 副主席) 菲利普・杰斐逊(副主席) 丽莎・库克(理事) 迈克尔・巴尔(理事) 安娜・保尔森(费城联储银行总裁) 杰罗姆・鲍威尔(理事) | 2026 年的表决皆与多数一致 |
| 偏鸽(2025 年) | 克里斯多福・沃勒(理事) 米歇尔・鲍曼(副主席・监管) | 2025 年曾投反对票主张提前降息;2026 年 9 月同样投票支持升息 |
欧洲央行(ECB)
ECB 的管理委员会由 6 名执行委员与 21 个欧元区成员国的央行总裁组成(保加利亚 2026 年加入欧元区),2026 年 6 月起副总裁由克罗地亚央行前总裁鲍里斯・武伊契奇(Boris Vujčić)接任。ECB 不公布票数,也不公开个别成员的立场,本文不做逐人整理;观察 ECB 内部倾向的方法,是看执行委员与各国央行总裁的公开演讲,以及会后记者会上总裁对「利率是否已到终点」的回答。2026 年 6 月与 9 月两次升息后,9 月声明仍维持「依据数据、逐次会议决定」的说法。
英国央行(BoE)
货币政策委员会(MPC)有 9 名成员:总裁、3 名副总裁、首席经济学家与 4 名外部委员,每年开会 8 次,票数与个别立场都公开。2026 年以来基准利率维持在 3.75%,主张升息的反对票从 4 月的 1 票(皮尔)增至 7 月的 3 票,9 月 17 日再次以 6 比 3 维持,同样 3 人主张升息至 4.00%。
| 近期讯号 | 成员 | 依据 |
|---|---|---|
| 偏鹰 | 梅根・格林(外部委员) 凯瑟琳・曼恩(外部委员) 休・皮尔(首席经济学家) | 2026 年 7 月与 9 月投反对票主张升息至 4.00% |
| 与多数一致 | 安德鲁・贝利(总裁) 莎拉・布里登(副总裁) 克莱尔・隆巴德利(副总裁) 戴夫・拉姆斯登(副总裁) | 2026 年的表决皆与多数一致 |
| 偏鸽(2025 年) | 斯瓦蒂・丁格拉(外部委员) 艾伦・泰勒(外部委员) | 2025 年多次投反对票主张降息;2026 年与多数一致 |
日本央行(BoJ)
日本央行的政策委员会有 9 名成员:总裁、2 名副总裁与 6 名审议委员。2026 年 6 月 16 日以 7 比 1 把政策利率升至 1.0%,7 月 31 日以 8 比 1 维持,唯一的反对票来自主张升息至 1.25% 的高田创;9 月 18 日以 7 比 2 升息至 1.25%,反对的 2 票主张维持不变。
| 近期讯号 | 成员 | 依据 |
|---|---|---|
| 偏鹰 | 高田创(审议委员) 田村直树(审议委员) | 高田 7 月提议升息至 1.25%;田村 6 月表示通膨已达到目标水准 |
| 与多数一致 | 植田和男(总裁) 内田真一(副总裁) 冰见野良三(副总裁) 小枝淳子(审议委员) 增一行(审议委员) | 2026 年的表决皆与多数一致 |
| 偏鸽 | 浅田统一郎(审议委员) 佐藤绫野(审议委员) | 浅田 6 月反对升息,认为中东局势对生产与就业的下行风险大于物价的上行风险;9 月两人皆反对升息至 1.25%,浅田指核心 CPI 涨幅近期低于 2%,佐藤认为经济与物价未明显加速 |
澳大利亚与新西兰
澳大利亚储备银行(RBA)的货币政策委员会在 2026 年 2、3、5 月连续升息至 4.35%,6 月与 8 月一致决维持,8 月声明保留「若上行风险成真将进一步升息」的选项。新西兰储备银行(RBNZ)则在 7 月与 9 月连续升息至 2.75%。这两家央行的决议以委员会整体名义公布,不公开个别委员的投票,本文不做逐人整理。
用央行动向追踪变化
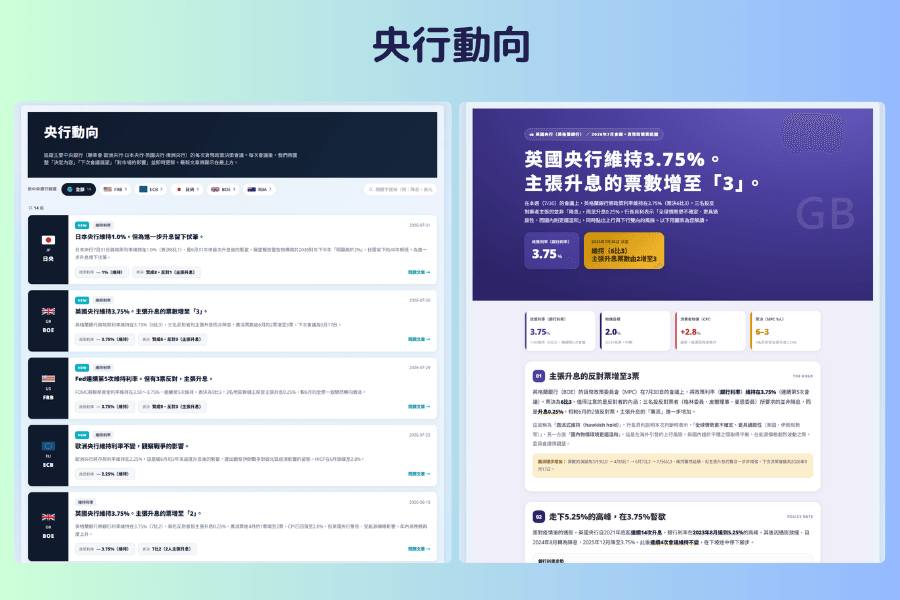
上面的表格会随每次会议更新,变化本身比某个时点的分类更有价值:反对票从偏鸽转为偏鹰、与多数一致的官员开始使用偏鹰用语、主张升息的人数逐次增加,都比正式行动更早出现。追踪时可以用 Titan FX 的央行动向工具,它整理 Fed、ECB、BoJ、BoE、RBA 每次会议的决定内容、表决结果与下次会议展望;各次决议的公布时间则可在财经日历里筛选「央行」类别确认。
6. 央行转鹰时怎么分析?交易前注意 3 个风险
央行转鹰时,各类资产的分析切入点不同:
-
外汇:政策利差的变化,以及市场是否已经重新定价
-
股票指数:成长股与防御股的相对表现、殖利率曲线的形状
-
债券:短端殖利率与曲线的变化
-
黄金与商品:实质利率、美元指数与避险需求
这些切入点都要对照第 4 节的五个观察点,确认市场定价与决议之间是否有落差。
交易央行事件时,另有三个容易被忽略的风险。
-
市场可能早已定价:市场在决议前就依据利率期货与官员发言定价,决议符合预期时行情可能反向。比较决议前后的定价变化,比只看决议方向更重要。
-
利差与隔夜利息不完全相同:政策利率差会影响货币对的利差环境,但持仓每天收付的隔夜利息(Swap)还取决于品种、方向、经纪商的融资调整与计息日,实际正负与金额以交易平台当日公布的数字为准,不能只看到某国升息就认定做多一定能收到利息。
-
决议期间的流动性与成交价:决议公布与记者会期间点差可能扩大、价格跳空,止损单与限价单可能以不同于预期的价格成交。事前依波动缩小仓位、确认止损位置,并用 2% 法则之类的规则控制单笔风险,是应对事件风险的基本做法。
7. 鹰派常见问题 FAQ
Q1:鹰派与鸽派对股市和汇率的影响有什么不同?
鹰派讯号提高资金成本、压缩估值,股市通常承压,本币则因利差预期扩大而受支撑;鸽派讯号降低利率、增加流动性,对股市有利,本币偏弱。实际反应取决于决议与市场预期之间的落差,符合预期的鹰派决议不一定会推升货币。
Q2:「鹰派降息」和「鸽派升息」是什么意思?
鹰派降息是指央行虽然降息,但声明或预测暗示之后不会再降、仍警惕通膨,市场把整体讯号解读为偏紧,例如 2024 年 12 月的 Fed。鸽派升息则相反,央行升息的同时暗示紧缩接近终点,例如 2023 年 9 月的 ECB。两种情况都说明市场看的是整体路径,不是单一动作。
Q3:升息一定代表央行变鹰派吗?
不一定。如果升息幅度低于市场预期,或央行同时暗示升息周期接近结束,整体讯号仍可能被市场解读为偏鸽。判断鹰鸽要比较实际决议、未来利率路径与会前预期,不能只看利率是升还是降。
Q4:央行官员的立场会改变吗?
会。鹰派或鸽派描述的是某个时点的态度,官员会随通膨、失业率与金融环境的变化调整。2020 年多数央行官员转鸽以支撑经济,2022 年集体转鹰;Fed 的沃勒与鲍曼 2025 年主张提前降息,2026 年 9 月也投票支持升息。
Q5:哪里可以查 Fed、ECB、BoJ 等央行的最新立场?
第一手来源是各央行官网的决议声明、会议纪要与官员演讲;市场定价可看 FedWatch 之类的工具。Titan FX 的央行动向整理了五大央行每次会议的决定内容与表决结果,财经日历则可以查到各次决议的公布时间,两者搭配就能在会前准备、会后对照。
8. 总结:判断鹰派不能只看升息或降息
鹰派代表货币政策相对偏紧,较重视通膨风险、倾向支持升息与缩表;鸽派相反。鹰派讯号通常通过利率预期支持本币、推高短端殖利率、压抑股票与黄金的估值,但这些都没有固定公式,市场交易的是实际决议相对于原先预期有多鹰。
判断一场央行会议是否真的偏鹰,依序看决议方向与幅度、表决与反对票、声明措辞、经济预测与点阵图、记者会,再全部对照会前的市场定价。2026 年 Fed 从 7 月的 9 比 3 到 9 月的 12 比 0,显示内部讯号会先于行动出现;交易时则要把隔夜利息、点差与决议期间的流动性一起算进去。
延伸阅读
- 政策利率(Policy Interest Rate)是什么?
- 停滞性通膨(Stagflation)是什么?
- 为什么要投资美元?全面解析美元走势、利率政策与资产配置策略
- 外汇货币对怎么选?用货币强弱指标选候选,再用四个工具筛掉不该做的
- 风险偏好与避险(Risk-on and Risk-off)是什么?
Titan FX 交易策略研究所。我们制作面向投资者的教育内容,涵盖外汇、商品(原油、贵金属、农产品)、股票指数、美股与数位资产等广泛金融商品。
主要来源(按类别)
- 央行决议与纪录:美联储(Federal Reserve)— FOMC 声明(2026 年 7 月 29 日、9 月 16 日)、经济预测摘要(2026 年 9 月)、FOMC 成员名单、2026 年会议日程、主席就任新闻稿(2026 年 5 月 22 日);欧洲央行(ECB)— 货币政策决定与声明(2026 年 6 月 11 日、9 月 10 日)、主要利率一览、执行委员会名单、2019 年 12 月记者会;英国央行(Bank of England)— 货币政策摘要与会议纪要(2026 年 4 月、7 月、9 月)、MPC 成员名单;日本银行(Bank of Japan)— 金融政策决定会合声明(2026 年 6 月 16 日、7 月 31 日、9 月 18 日)、政策委员会名单与 2026 年会议日程;澳大利亚储备银行(RBA)— 货币政策决定(2026 年 8 月 11 日)、现金利率目标一览、2026 年会议日程;新西兰储备银行(RBNZ)— 官方现金利率决议(2026 年 7 月 8 日、9 月 2 日)
- 市场工具:CME Group — FedWatch Tool
- 学术与制度:国际清算银行(BIS)— 央行沟通与货币政策相关研究