

仓位管理(Position Sizing)怎么做?外汇手数计算公式、每点价值与保证金计算器实操
仓位管理(Position Sizing)是依账户资金、单笔可承受的亏损与止损距离,决定每一笔交易该下多少手数的过程。同一个进场点、同一个止损,下 0.1 手与下 1 手的结果差十倍;手数决定的是「这笔交易错了会赔多少」。
多数人下单时先想的是「保证金够不够开」,而仓位管理要回答的是另一个问题:止损被打到时,账户会少掉多少。两者的差距在外汇与 CFD 这种高杠杆商品上特别大,开 1 手 EUR/USD 只需要几百美元保证金,止损 50 pips 却要赔约 500 美元。
本文与 2% 法则一文的分工是:2% 法则回答「这笔最多愿意赔多少」,仓位管理回答「因此该下多少手」。以下说明手数公式的三个变数与四个步骤、外汇、黄金、指数、原油与加密货币的每点价值怎么算、用 Titan FX 保证金计算器反推手数的做法、止损距离的三种定法,以及多笔持仓的总风险管理与常见错误。
- 手数 = 单笔风险金额 ÷(止损距离 × 每单位价格变动的损益);三个变数分别来自账户与风险比例、止损位置、商品的合约规格
- 保证金与风险金额是两件事:手数与进出场价相同时,把杠杆从 100 倍改成 500 倍,0.25 手 EUR/USD 的保证金从 275 美元降到 55 美元,止损 40 pips 的亏损都是 100 美元
- 「1 点」不是所有商品共用的单位:1 手的损益要用「价格变动 × 合约规格」算,依商品与报价货币而异,例如 EUR/USD 1 标准手每 pip 10 美元、XAU/USD 每 1 美元 100 美元;报价货币与账户币种不同时还要换算
- 微型账户的合约规格缩小比例依商品而异:外汇是标准账户的 1/100,黄金、白银与 BTC/USD 是 1/10,不能一律除以 100
- Titan FX 保证金计算器可以直接填止损价,读「预期亏损金额」是否等于风险预算再调整手数;公式算的是价格风险的估计值,滑点、跳空与交易成本要另外考虑
1. 仓位管理(Position Sizing)是什么?和风险比例、保证金有什么不同
仓位管理决定的是每笔交易的仓位大小,在外汇与 CFD 里就是手数(Lot)。它建立在三个前提上:
-
账户有多少钱,以及这笔交易愿意赔多少:两者合起来是「风险金额」
-
止损放在哪里:进场价到止损价的距离是「止损距离」
-
商品的合约规格:决定价格每动一个单位赔多少
把三者放在一起,手数就是算出来的结果。
2% 法则回答的是「愿意赔多少」这一项:单笔亏损不超过账户的 2%,也有人用 1%。它是仓位管理的其中一个输入。同样是 1%,止损 20 pips 与止损 80 pips 算出的手数差四倍,这就是仓位管理要处理的部分。
保证金则是另一件事。它是开仓时被冻结的担保资金,平仓后解冻,金额由手数、价格与杠杆决定。止损被打到时赔掉的钱,则由手数与止损距离决定,杠杆不在这条算式里。
用同一笔单比较最清楚。0.25 手 EUR/USD、止损 40 pips:
-
100 倍杠杆:保证金 275 美元,止损亏损 100 美元
-
500 倍杠杆:保证金 55 美元,止损亏损 100 美元
杠杆改变的是要冻结多少钱,不是这笔单会赔多少。高杠杆的风险在于它让更大的仓位开得出来,真正要控制的仍是手数与总敞口。
| 项目 | 由什么决定 | 回答的问题 |
|---|---|---|
| 风险金额 | 账户资金 × 风险比例 | 这笔交易最多赔多少 |
| 止损距离 | 技术位、ATR 或固定点数 | 错了在哪里认错 |
| 每单位价格变动的损益 | 商品的合约规格与账户币种 | 价格每动一个单位赔多少 |
| 手数 | 风险金额 ÷(止损距离 × 每单位损益) | 该下多大 |
| 保证金 | 手数 × 合约规格 × 价格 ÷ 杠杆 | 开仓要冻结多少钱 |
2. 外汇手数怎么算?Position Sizing 公式与 4 个步骤
仓位管理只有一条公式:
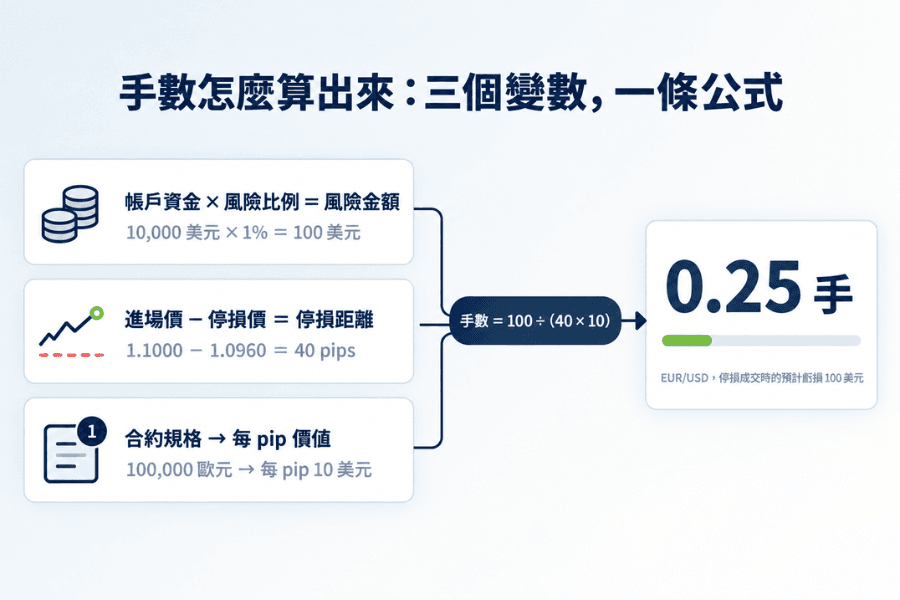
手数 = 单笔风险金额 ÷(止损距离 × 每单位价格变动的损益)
外汇的价格变动单位是 pip,「每单位价格变动的损益」就是 1 手每 pip 的价值;其他商品的算法在第 3 节。实际计算分四步,以下用 10,000 美元的美元账户、风险 1%、标准账户交易 EUR/USD 示范。
① 算出风险金额
账户 10,000 美元 × 1% = 100 美元。这是止损被打到时可以接受的最大亏损,先于任何行情判断决定。
② 决定止损距离
依技术分析找出进场价与止损价。假设 EUR/USD 在 1.1000 买入,止损放在前低下方的 1.0960,距离 40 pips。
③ 查 1 pip 的价值
标准账户与低点差账户的 1 标准手 = 100,000 欧元,EUR/USD 每动 1 pip(0.0001)的损益是 10 美元。报价货币是美元的货币对,在这两种账户都是这个数字;微型账户的合约规格不同,见第 3 节。
④ 代入公式
100 美元 ÷(40 pips × 10 美元)= 0.25 手。下 0.25 手,止损若在设定价格成交,价格亏损就是 100 美元;这笔单的交易金额是 27,500 美元(0.25 × 100,000 × 1.1000),500 倍杠杆下的保证金是 55 美元。
算出来的手数要向下取整到平台允许的最小单位。Titan FX 标准账户外汇最小 0.01 手、以 0.01 手为单位;股票指数与原油最小 0.1 手、以 0.1 手为单位。0.256 手就下 0.25 手,0.66 手就下 0.6 手,多出来的部分宁可少下,也不要把风险撑过预算。
公式算的是价格风险的估计值
公式只算「进场价到止损价」的价格风险,而且假设止损能在设定价格附近成交。重大事件、流动性不足、周末跳空或快速行情中可能出现滑点,实际亏损可能高于计算值;点差、佣金与隔夜利息也是另外的交易成本,止损很窄或持仓很久时,它们占风险预算的比例值得留意。后文提到的「亏损 100 美元」都是这个意义下的预计值。
3. 每点价值怎么算?1 手的合约规格与各商品的损益
先回答一个具体的问题:下 1 手,价格动一下,会赚赔多少?答案只跟两件事有关:1 手代表多少东西,以及价格动了多少。
1 手的损益 = 价格变动 × 合约规格
「合约规格」就是 1 手代表的数量:1 手 EUR/USD 是 100,000 欧元,1 手黄金是 100 盎司,1 手 US30 是 1 个指数合约。价格变动的单位则看商品的报价方式:外汇习惯用 pip(多数货币对 1 pip = 0.0001,日元货币对 1 pip = 0.01),黄金、原油、加密货币直接用「1 美元」,股票指数用「1 点」。
两个数字相乘就是 1 手的损益。以黄金为例:金价动 1 美元 × 100 盎司 = 1 手赚赔 100 美元。下表是 Titan FX 标准账户常见品种的数字,最后一栏括号里是算式。
| 品种 | 1 手代表 | 价格动 1 个单位 | 1 手的损益 |
|---|---|---|---|
| EUR/USD | 100,000 欧元 | 1 pip = 0.0001 | 10 美元(0.0001 × 100,000) |
| USD/JPY | 100,000 美元 | 1 pip = 0.01 | 1,000 日元(0.01 × 100,000) |
| XAU/USD | 100 盎司 | 1 美元 | 100 美元(1 × 100) |
| XAG/USD | 5,000 盎司 | 0.01 美元 | 50 美元(0.01 × 5,000) |
| US30、NAS100、US500 | 1 个指数合约 | 1 点 | 1 美元(1 × 1) |
| JPN225 | 100 个指数合约 | 1 点 | 100 日元(1 × 100) |
| XTI/USD(WTI 原油) | 100 桶 | 1 美元 | 100 美元(1 × 100) |
| BTC/USD | 1 BTC | 1 美元 | 1 美元(1 × 1) |
损益以报价货币计算,USD/JPY 与 JPN225 算出来是日元,美元账户要再除以当时的 USD/JPY 汇率:汇率 156 时,1,000 日元约 6.4 美元、100 日元约 0.64 美元。手算时这一步最容易漏掉,第 4 节会用工具处理。
代回手数公式
有了「1 手的损益」,手数公式的分母就是它乘上止损距离。同样 100 美元的风险预算,各商品算出的手数差很多:
| 品种 | 止损距离 | 1 手的亏损 | 算出的手数 |
|---|---|---|---|
| XAU/USD | 8 美元 | 800 美元(8 × 100) | 100 ÷ 800 = 0.125,下 0.12 手 |
| US30 | 150 点 | 150 美元(150 × 1) | 100 ÷ 150 = 0.66,下 0.6 手 |
| JPN225 | 300 点 | 30,000 日元(300 × 100),约 192 美元 | 100 ÷ 192 = 0.52,下 0.5 手 |
| WTI 原油 | 1.2 美元 | 120 美元(1.2 × 100) | 100 ÷ 120 = 0.83,下 0.8 手 |
| BTC/USD | 1,500 美元 | 1,500 美元(1,500 × 1) | 100 ÷ 1,500 = 0.066,下 0.06 手 |
微型账户:1 手代表的数量不同
微型账户的 1 手代表的数量比较小,但缩小的比例依商品不同:外汇是标准账户的 1/100,黄金、白银与 BTC/USD 是 1/10,1 手的损益也跟着缩小,因此不能把上表一律除以 100。微型账户可交易的品种以三十多组货币对为主,加上黄金、白银与 BTC/USD,没有股票指数与原油。100 美元起步的小资金交易靠的就是这套规格。
| 商品 | 标准、低点差账户 1 手 | 微型账户 1 手 |
|---|---|---|
| 外汇 | 100,000 单位 | 1,000 单位 |
| XAU/USD | 100 盎司 | 10 盎司 |
| XAG/USD | 5,000 盎司 | 500 盎司 |
| BTC/USD | 1 BTC | 0.1 BTC |
4. 不想手算怎么办?用保证金计算器反推手数
上一节的日元换算与账户币种,Titan FX 的保证金计算器会自动处理。它除了算保证金,还接受止损价与止盈价,直接回报这笔单的预期亏损与每 pip 损益,因此可以反过来用:先填止损,再调手数,直到预期亏损等于风险预算。
① 设定账户条件
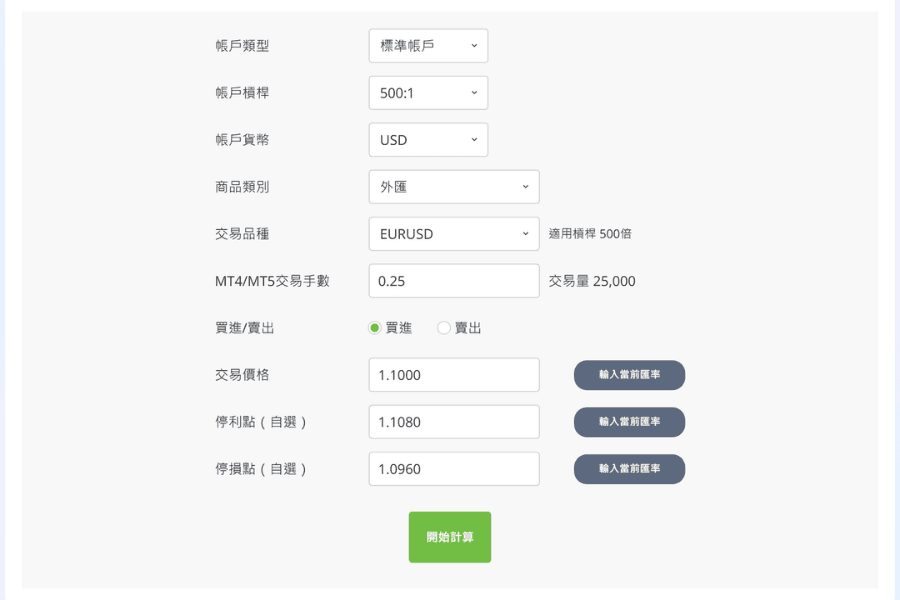
选择账户类型(标准账户 Standard、低点差账户 Blade 或微型账户 Micro)、账户杠杆与账户货币(JPY、USD、EUR、SGD),要和实际账户一致,这三项决定合约规格、保证金与换算币种。
② 填品种、手数与价格
选商品类别与交易品种,填手数与交易价格,价格旁的「输入当前汇率」按钮会带入即时报价。手数先填公式算出的初步值,例如 0.25。
③ 填止损价,读「预期亏损金额」
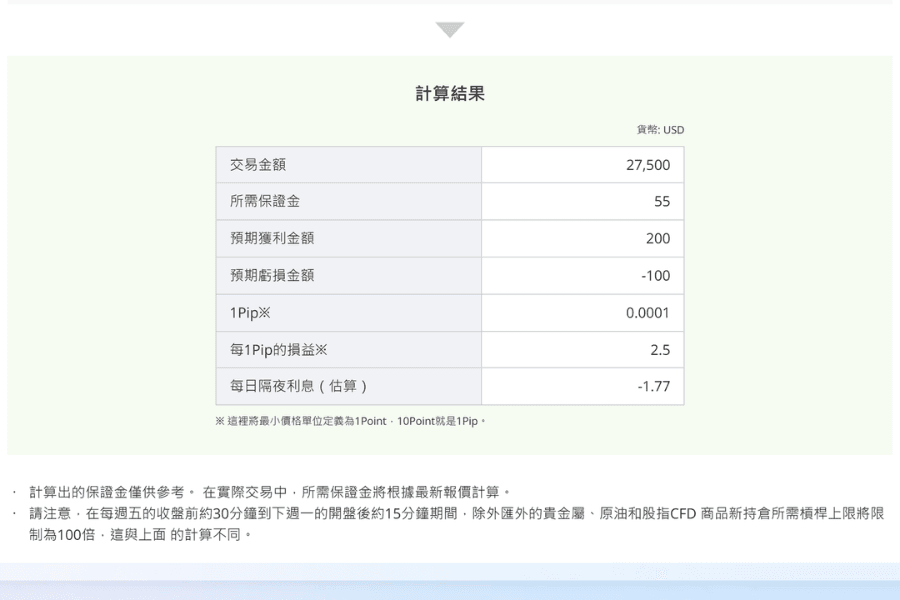
在「止损点(自选)」填入止损价,按开始计算。结果区的「预期亏损金额」就是止损在该价格成交时的损失,「每 1 Pip 的损益」是这个手数下每 pip 的价值。EUR/USD 0.25 手、1.1000 进场、止损 1.0960 的结果是预期亏损 −100 美元、每 1 Pip 损益 2.5 美元、所需保证金 55 美元。
④ 调整手数到预期亏损等于预算
预期亏损大于预算就减手数,小于预算可以加,每改一次重算一次;止损距离改了也回到这一步。顺手看「每日隔夜利息(估算)」,打算持有数天以上的仓位要把这笔成本加进去。结果区下方有一条注意事项:每周五收盘前约 30 分钟到下周一开盘后约 15 分钟,贵金属、原油与股指 CFD 的新持仓杠杆上限限制为 100 倍,跨周末开新仓时保证金会比平日高,风险金额则不变。
| 方法 | 用途 |
|---|---|
| 手算公式 | 理解手数是怎么来的,换商品时知道该改哪个变数 |
| 保证金计算器 | 下单前确认手数、预期损益与所需保证金,省掉币种换算 |
| MT4 与 MT5 的规格窗口 | 最后确认实际商品的合约规格与最小手数 |
5. 止损距离怎么定?固定点数、技术位与 ATR
止损距离是公式里唯一由交易者主观决定的变数,也是手数大小的直接来源。常见的决定方式有三种:
-
固定点数:每笔都用同一个距离,例如 EUR/USD 一律 30 pips。计算最简单,缺点是不看行情,盘整时太宽、趋势时太窄,适合刚开始练习的人先把流程跑顺。
-
技术位:把止损放在支撑或阻力、前高前低、型态边界的外侧,被打到代表原本的进场理由已经不成立。距离随图形改变,手数也随之改变,是多数裁量交易者的做法;各种设法的比较见止损怎么设。
-
ATR:用平均真实范围(ATR)的倍数当距离,例如 1.5 倍或 2 倍 ATR。波动大时止损自动放宽、手数自动缩小,波动小时相反。用日线 ATR 的人,可先在波动热力图确认品种在自己交易时段的波动水准。
不论用哪一种,顺序都是先定止损、再算手数。先决定手数再去找止损的话,止损会被手数牵着走,放在不该放的地方。止损距离改变时,手数会反向等比例改变:同样 100 美元的预算,EUR/USD 止损 40 pips 是 0.25 手,放宽到 80 pips 就只能下 0.12 手,预计亏损维持在 100 美元上下。
6. 多笔持仓怎么管理?总风险、相关性与常见错误
单笔手数算对之后,还有三个层次的调整,以及三个常见错误。
同时持有多笔仓位时的总风险
每笔 1%、同时开 5 笔,各笔止损金额加总的名目风险就是 5%;实际的组合风险还取决于各笔的相关性与止损触发的时间,不一定刚好等于 5%。相关性高的仓位尤其要合并看:同时做多 EUR/USD 与 GBP/USD,两笔都含有美元空头敞口,若两者当时高度正相关,美元全面走强时可能同时触发止损,不能把它们当成两笔互不相干的 1%。开新仓前用相关性矩阵确认已持仓品种与新品种的相关系数,并为所有持仓仓位设一个总风险上限,数字依策略、交易频率与回撤承受度自行决定。没有上限的话,每笔都合规、同方向却开了七、八笔,一次大幅波动就可能触及强制平仓。
风险比例怎么选
1% 或 2% 只是常见的起点,合适的比例取决于策略的胜率与风险报酬比。同一套胜率与盈亏比,用 2% 与用 5% 算出的破产概率差距很大,可以先在巴萨拉破产概率模拟器里代入自己的数字再决定。凯利公式算出的比例假设胜率与盈亏比估得准,实务上有人采用 Half Kelly、Quarter Kelly 这类折减方式,降低估计误差与回撤的影响。
连续亏损后的调整
账户净值下降时,用当前净值算风险金额,不要沿用初始资金,手数会自动随资金缩小,这是固定比例法的内建保护。有些交易者在回撤达到一定幅度时把比例再减半,直到净值回到高点。方向相反的做法,也就是亏损后加大手数想一次翻本,属于马丁格尔式的加码,风险呈倍数放大。
常见错误
-
用保证金够不够决定手数:可用保证金只代表「开得了」,与止损时赔多少无关。高杠杆下保证金很小,很容易开出远超风险预算的手数。
-
忽略账户币种:日元账户交易 EUR/USD,亏损以日元计算;同样 0.25 手、40 pips 的止损,计算器显示的预期亏损约 15,600 日元,风险预算也要以日元设定。
-
重大事件前不减手数:央行决议、非农等财经日历上的高影响事件前后,点差与跳空都会放大,止损可能以比预期更差的价格成交,事前缩小手数是最直接的对策。
7. 仓位管理常见问题 FAQ
Q1:单笔风险 1% 和 2% 有什么差别?
差别在连续亏损时账户缩水的速度。连续亏损 10 次,1% 的账户剩约 90%,2% 剩约 82%;要回到原点,前者需要约 11% 的报酬,后者约 22%。比例越低,留给策略验证的空间越大,代价是获利也等比例变慢。常见的做法是先用较低的比例累积足够且具代表性的交易纪录,确认策略有正期望值后再重新评估。
Q2:保证金和风险金额有什么不同?
保证金是开仓时冻结的担保资金,随杠杆改变,平仓后解冻;风险金额是止损成交时赔掉的钱,只跟手数与止损距离有关。同一笔 0.25 手 EUR/USD,杠杆从 100 倍改成 500 倍,保证金从 275 美元降到 55 美元,止损 40 pips 的预计亏损都是 100 美元。
Q3:算出来的手数小于最小手数怎么办?
代表止损距离相对于风险预算太宽,或账户太小。如果依交易逻辑设定的止损不能再缩短,就不要为了凑到平台最小手数而把止损移近,可以放弃这笔交易,或在微型账户支援该商品的情况下改用较小的合约规格。把风险比例往上调来凑手数,是最不建议的做法。
Q4:为什么同样止损 40 pips,USD/JPY 和 EUR/USD 算出的手数不同?
因为 1 pip 的价值不同。EUR/USD 1 手每 pip 10 美元,USD/JPY 1 手每 pip 1,000 日元,以 USD/JPY 156 换算约 6.4 美元。同样 100 美元预算、40 pips 止损,EUR/USD 是 0.25 手,USD/JPY 约 0.39 手。日元报价商品的 pip 价值会随汇率变动,用计算器可以省掉这一步换算。
Q5:可以用保证金计算器算止盈吗?
可以。填入止盈点后,结果区会显示预期获利金额,和预期亏损金额一起看就是这笔交易的风险报酬比。止盈 80 pips、止损 40 pips 的 EUR/USD 交易,预期获利 200 美元、预期亏损 100 美元,盈亏比 2。
8. 总结
仓位管理把「这笔交易错了会赔多少」变成一个先决定、再算出手数的流程:风险金额来自账户与风险比例,止损距离来自技术位或 ATR,每单位价格变动的损益来自商品的合约规格,三者代入公式就是手数。保证金是另一回事,它随杠杆改变,止损成交时的亏损不会;公式算的是价格风险的估计值,滑点、跳空与交易成本要另外算。
实操上,用 Titan FX 保证金计算器填止损价、读预期亏损金额、调整手数,比手算更不容易在日元商品、微型账户与账户币种上出错。单笔算对之后,再把相关性高的仓位合并看、为总风险设上限、在重大事件前缩小手数,仓位管理就从一条公式变成完整的资金管理习惯。
延伸阅读
- 外汇交易新手为何失利?10大错误案例 | 7大风险管理对策
- 点(Pips)、点值与点差是什么?外汇交易中的定义、计算与相互关系解析
- 货币相关性是什么?常见模式、风险管理与 Titan FX 工具应用
- Margin Call(追加保证金)
- FX/CFD 资产变化模拟器
Titan FX 交易策略研究所。我们针对外汇(FX)、商品(原油、贵金属、农产品)、股票指数、美股、加密货币等广泛的金融商品,为投资人制作教育内容。
主要来源(按类别)
- 工具规格与实测:Titan FX 研究所 外汇/差价合约保证金计算器 — 账户类型、杠杆、账户货币与品种选单,EUR/USD、USD/JPY、XAU/USD、XAG/USD、US30、NAS100、JPN225、XTI/USD、BTC/USD 在美元账户、500 倍杠杆下的交易金额、所需保证金、预期损益与每 1 Pip 损益的计算结果,以及页面下方关于周末杠杆上限的注记
- 账户规格:Titan FX 标准账户、低点差账户与微型账户的合约规格、可交易品种、最小交易手数与手数单位(保证金计算器品种设定)
- 风险管理概念:固定比例法(Fixed Fractional)、ATR 止损与凯利公式的一般文献;Titan FX 研究所 2% 法则、巴萨拉破产概率模拟器与相关性矩阵的相关文章