

Recession(经济衰退)
市场最常听到的说法是「GDP 连续两季负成长就是衰退」,但这只是经验法则。美国的衰退由民间研究机构美国全国经济研究局(NBER)判定,看的是就业、所得、消费与生产等多项数据,判定结果往往在衰退开始几个月甚至一年后才公布。
这篇说明经济衰退的定义与判定方式、「两季负成长」为什么不等于衰退、二战后美国历次衰退的长度、市场常用的衰退前兆,以及衰退对外汇、股市与黄金的影响。
- 经济衰退是经济活动普遍且持续的萎缩,美国由 NBER 依深度、扩散程度与持续时间判定
- 「GDP 连续两季负成长」只是经验法则;2022 年上半年一度符合,但 NBER 没有认定衰退,修正后的数据也只剩一季负成长
- 二战后美国共 13 次衰退,平均约 10 个月,最长是 2007 至 2009 年的 18 个月,最短是 2020 年的 2 个月
- 收益率曲线倒挂、萨姆规则等指标常被视为衰退前兆,但都出现过没有衰退的例外
- 衰退期间资金通常流向美债、日元、瑞郎等避险资产,央行也倾向降息
1. 经济衰退(Recession)是什么?
经济衰退是景气循环中的收缩阶段。景气从扩张走到高峰后开始下滑,一路跌到谷底再回升,从高峰到谷底的这段期间就是衰退。
在美国,衰退的起讫日期由美国全国经济研究局(NBER)的景气循环判定委员会决定。NBER 把衰退定义为「经济活动明显下滑、扩散到整体经济,并且持续超过几个月」,判断时看三个条件:
- ① 深度:经济活动下滑的幅度够大
- ② 扩散:下滑出现在多数产业与地区,不只集中在单一部门
- ③ 持续时间:下滑持续一段时间,不是短暂波动
三个条件可以互相补足。2020 年的衰退只持续两个月,但因为下滑幅度极深、波及整体经济,仍被认定为衰退。
NBER 没有设定「GDP 负成长几季」之类的固定门槛,而是综合多项月度数据,判断景气的高峰与谷底落在哪个月。
委员会参考的数据包括实质个人所得、非农就业、实质个人消费、工业生产与实质 GDP 等。由于要等数据累积与修正,NBER 的判定通常落后:2007 年 12 月开始的衰退,到 2008 年 12 月才正式公布。
2. 「GDP 连续两季负成长」就是衰退吗?
「实质 GDP 连续两季负成长」常被称为技术性衰退(Technical Recession)。这个说法简单好记,是媒体与市场常用的简化说法,但美国官方判定衰退时并不使用这个标准。
美国 2022 年上半年就是一个例子。当时公布的数据显示,第一季与第二季的实质 GDP 都是负成长,市场一度热烈讨论美国是否已陷入衰退。但同一时期非农就业持续增加、失业率维持在低档,消费也没有全面萎缩,NBER 并没有认定衰退。之后美国商务部经济分析局(BEA)修正数据,第二季改为正成长,现行数据只剩第一季是负成长。
反过来,衰退也不一定要等到 GDP 连续两季下滑。NBER 以月度数据判定日期,2020 年的衰退只有 2 月到 4 月,季度 GDP 还来不及出现两季负成长,衰退就已经结束。
3. 二战后美国的经济衰退纪录
依 NBER 的纪录,1945 年以后美国共发生 13 次衰退,平均持续约 10 个月。最长的是 2007 至 2009 年金融危机期间的 18 个月,最短的是 2020 年疫情期间的 2 个月。以下是 1970 年代以后的 7 次:
| 高峰 | 谷底 | 持续时间 | 主要背景 |
|---|---|---|---|
| 1973 年 11 月 | 1975 年 3 月 | 16 个月 | 第一次石油危机 |
| 1980 年 1 月 | 1980 年 7 月 | 6 个月 | 高通胀与美联储紧缩 |
| 1981 年 7 月 | 1982 年 11 月 | 16 个月 | 美联储大幅升息对抗通胀 |
| 1990 年 7 月 | 1991 年 3 月 | 8 个月 | 储贷危机、波斯湾战争与油价上涨 |
| 2001 年 3 月 | 2001 年 11 月 | 8 个月 | 网络泡沫破裂 |
| 2007 年 12 月 | 2009 年 6 月 | 18 个月 | 次贷危机与金融危机 |
| 2020 年 2 月 | 2020 年 4 月 | 2 个月 | 新冠疫情 |
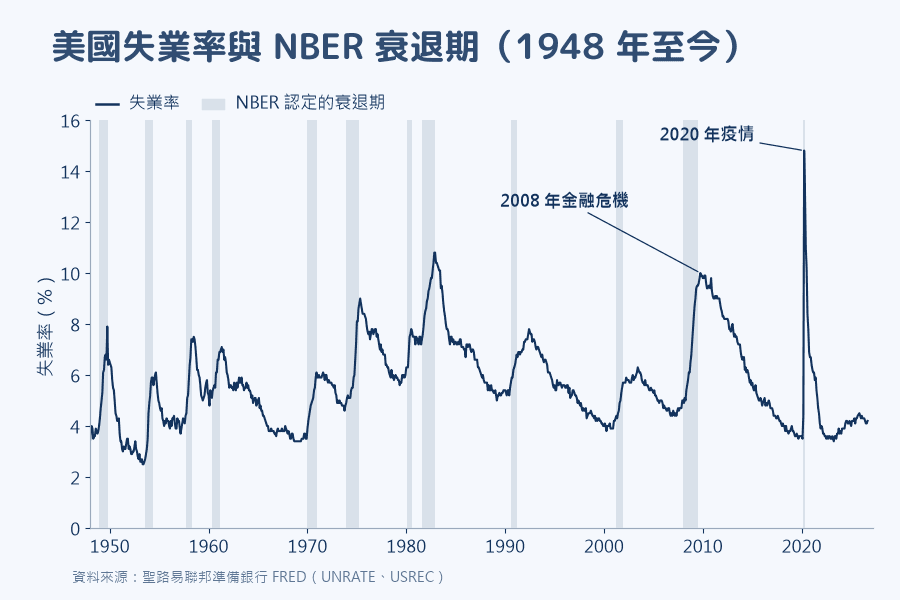
把失业率和衰退期放在一起看,1948 年以后的 12 次衰退,失业率每一次都上升,幅度从 1.9 到 11.3 个百分点不等。其中 8 次在衰退结束后才见顶,另外 4 次在衰退结束的当月见顶。失业率属于落后指标:企业通常在景气转弱一段时间后才开始大量裁员,等到失业率明显上升时,衰退往往已经开始。因此市场会另外追踪一些更早变化的指标。
4. 经济衰退的前兆:市场常看的三个指标
衰退要等事后才能确认,市场因此会追踪几个历史上常在衰退之前出现变化的指标:
-
① 收益率曲线倒挂:短天期公债收益率高于长天期,代表市场预期未来会降息、景气会放慢。美国过去的衰退之前大多先出现收益率曲线倒挂,但 2022 年 7 月开始、持续两年多的那一次倒挂没有换来衰退
-
② 萨姆规则(Sahm Rule):失业率的 3 个月平均比过去 12 个月的最低点高出 0.5 个百分点以上,就视为衰退讯号。这个规则用来尽早辨识衰退是否已经开始,本身并不预测未来几个月的景气。1970 年以后的每一次衰退初期都触发过;2024 年 7 月的就业数据也触发了,但当时劳动力人口快速增加推高了失业率,之后并没有出现衰退
-
③ 采购经理人指数:制造业与服务业的PMI低于 50 代表受访企业的活动在收缩。单月跌破 50 不代表整体经济已经衰退,连续数月偏低时,才比较常被视为企业端转弱的早期讯号
这些指标反映的是概率上升,不能单独用来断定衰退一定会发生。把多个指标放在一起看,再对照非农就业等每月公布的就业数据,比较能掌握景气的实际方向。
用「各国的经济指标」追踪衰退相关数据
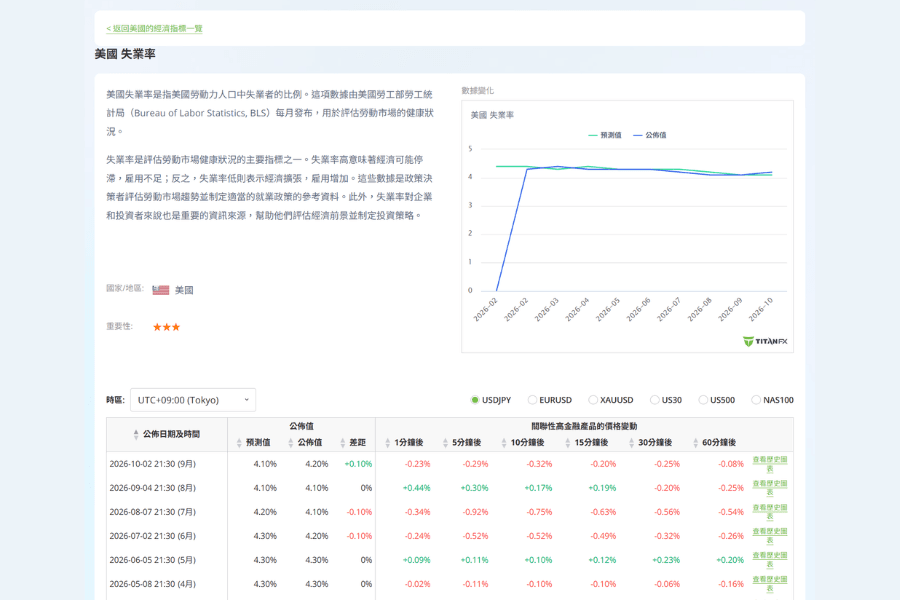
Titan FX 的「各国的经济指标」整理了主要国家与地区的 GDP、失业率、物价与政策利率等指标。点进单一指标,例如美国失业率,可以看到:
-
过去每次的公布值与市场预测值,以及两者的差距
-
每次公布的日期与时间,可以切换成 UTC+8 等时区
-
数据公布后 1 至 30 分钟内,美元/日元、欧元/美元、黄金与美股指数的价格变动
5. 衰退与其他经济状态的差别:萧条、停滞性通胀与软着陆
谈到景气放慢,经济衰退常和萧条、停滞性通胀、软着陆一起出现。这几个名词的差别,在于经济下滑的深度、物价的方向,以及景气最后有没有真的陷入衰退。
| 名词 | 意思 | 和衰退的关系 |
|---|---|---|
| 经济衰退 | 经济活动普遍萎缩,持续数个月以上 | — |
| 经济萧条(Depression) | 严重且长期的衰退,没有统一的量化标准 | 程度比衰退更深,例如 1929 年开始的大萧条 |
| 停滞性通胀(Stagflation) | 经济停滞与高通胀同时出现 | 不一定等同衰退;央行难以同时处理成长与物价 |
| 软着陆(Soft Landing) | 央行升息压低通胀,景气放慢但没有陷入衰退 | 央行希望达成、避免衰退的结果 |
衰退与停滞性通胀的差别在于物价:一般的衰退中,需求减少会让通胀降温,央行可以放心降息;停滞性通胀时物价仍在上涨,降息可能让通胀更严重,政策选择因此变得困难。1970 年代的美国就是典型的例子。
6. 经济衰退对外汇、股市与黄金的影响
衰退会改变企业获利、利率与资金流向。市场通常会提前反映衰退预期,资产价格往往在经济数据明显转差之前就开始变化。常见的变化如下:
-
央行降息:为了支撑景气,央行通常会降息。2008 年金融危机与 2020 年疫情期间,美联储都把政策利率降到 0 至 0.25%。利率下降会压低公债收益率,也会影响货币之间的利差
-
避险货币走强:市场转向避险时,资金常流向日元与瑞郎等避险货币,澳币、纽币等与景气连动较强的货币则容易走弱。美元的方向不固定:全球恐慌时美元常因避险需求走强,但美联储大幅降息时,利差缩小也可能让美元转弱
-
股市承压:企业获利预期下修,股市通常在衰退期间下跌,而且常在经济数据转好之前就提前反弹。周期性产业受到的冲击通常大于公用事业、必需消费品等防御型产业
-
黄金获得支撑:利率下降减少了持有黄金的机会成本,加上避险需求,黄金在衰退期间常获得支撑。但在流动性急速收紧的阶段,例如 2008 年与 2020 年初,黄金也曾一度和股票一起下跌
衰退期间市场波动通常会放大,交易时要留意重大数据公布前后的价格跳动,并控制仓位大小。
7. 经济衰退常见问题 FAQ
Q1:GDP 连续两季负成长,就代表经济衰退吗?
不一定。「两季负成长」是常用的经验法则,称为技术性衰退。美国的衰退由 NBER 综合就业、所得、消费与生产等数据判定,2022 年上半年美国 GDP 一度连续两季负成长,NBER 并没有认定衰退。
Q2:美国经济衰退由谁判定?多久才会公布?
由美国全国经济研究局(NBER)的景气循环判定委员会判定。判定通常落后数个月到一年以上,例如 2007 年 12 月开始的衰退在 2008 年 12 月才公布,2020 年 2 月的高峰则在同年 6 月公布。
Q3:交易者要怎么追踪衰退风险?
可以在「各国的经济指标」定期查看美国实质 GDP 速报值、失业率等指标的公布值与市场预期,再搭配收益率曲线和 PMI 判断景气方向。单一指标容易出现假讯号,多个指标同时转弱时才比较值得重视。
Q4:经济衰退时日元一定会升值吗?
不一定。日元常在避险情绪升温时走强,但汇率也取决于日美利差与日本央行的政策。衰退初期若美联储快速降息、利差缩小,日元走强的概率较高;若同时发生日本本身的景气问题或政策变化,结果可能不同。
Q5:经济衰退时股市一定会下跌吗?
股市在衰退期间通常承压,但不一定同步。股价反映的是对未来获利的预期,常在衰退被正式确认之前就开始下跌,也常在经济数据好转之前就先见底反弹。等 NBER 宣布衰退时,股市可能已经走完一大段跌势。
Q6:衰退期间适合买黄金吗?
黄金在衰退期间常受到降息与避险需求的支撑,但不是每次都上涨。2008 年与 2020 年初市场急需现金时,黄金曾一度和股票一起下跌。交易黄金时,仍要同时观察实质利率、美元走势与市场的流动性状况。
8. 总结
经济衰退是经济活动普遍而持续的萎缩。美国的衰退由 NBER 综合多项数据事后判定,「GDP 连续两季负成长」只是简化的说法,2022 年上半年的例子说明两者可能不一致。
二战后美国的衰退平均约 10 个月,期间失业率上升、央行降息、资金流向避险资产。收益率曲线倒挂、萨姆规则与 PMI 能提示风险升高,但都出现过例外。把多个指标一起看,比依赖单一讯号更可靠。
延伸阅读
- Lehman Brothers Incident(雷曼兄弟事件)
- Risk-on and Risk-off(风险偏好与避险)
- Deflation(通货紧缩)
- Black Swan Event(黑天鹅事件)
Titan FX 的金融市场研究与调查团队。涵盖外汇(FX)、商品(原油、贵金属、农产品)、股价指数、美股、加密资产等广泛金融商品,为投资人制作教育内容。
主要来源(按类别)
- 官方机构:美国全国经济研究局(NBER)景气循环判定委员会;美国商务部经济分析局(BEA)实质 GDP 数据;美国劳工统计局(BLS)失业率数据
- 统计数据:圣路易联邦准备银行 FRED(USREC、UNRATE、SAHMREALTIME、A191RL1Q225SBEA)