

Yield Curve Inversion(收益率曲线倒挂)
一般情况下,资金借得越久,投资人要求的利率越高,所以 10 年期公债的收益率通常高于 2 年期。倒挂代表市场预期未来的利率会比现在低,通常也代表市场预期经济会放慢。
美国的倒挂在过去半个世纪里,几乎出现在每一次经济衰退之前,因此被视为最受关注的衰退前兆之一。但 2022 年开始、持续两年多的那一次倒挂,至今没有换来衰退。这篇说明倒挂的两种量法、历次倒挂与衰退的对照、2022 年那一次为什么不一样、解除倒挂的意义,以及它对外汇与股市的影响。
- 市场最常看两种利差:10 年期减 2 年期,以及 10 年期减 3 个月期,两者倒挂的时间不完全相同
- 过去的衰退前大多先出现倒挂,从倒挂到衰退的间隔多在一到两年之间,长短不一
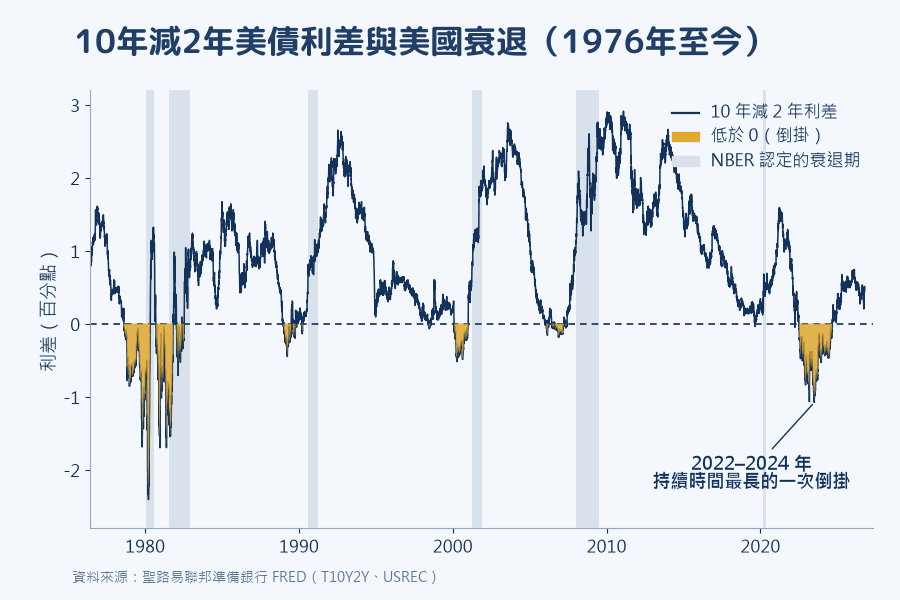
- 2022 年 7 月起的倒挂持续到 2024 年 9 月初,是有纪录以来最长的一次,至今没有伴随衰退
- 解除倒挂不代表风险消失,要看曲线是因为降息预期还是长天期收益率上升而变陡
- 倒挂适合用来判断景气循环的位置,不适合用来抓进出场时机
1. 收益率曲线倒挂(Yield Curve Inversion)是什么?
收益率曲线是把同一个发行者、不同到期期限的债券收益率连成的一条线。谈到收益率曲线,通常指的是美国公债,从 3 个月期的国库券到 30 年期的长期公债都在上面。美债收益率的基本概念与各期限的分类,可以参考专文。
曲线的形状主要有三种:
| 形状 | 长短天期的关系 | 常见的背景 |
|---|---|---|
| 正常(向右上) | 长天期高于短天期 | 经济扩张,市场预期利率持平或上升 |
| 平坦 | 长短天期接近 | 升息循环后段,市场对前景看法分歧 |
| 倒挂(向右下) | 短天期高于长天期 | 市场预期未来降息、经济放慢 |
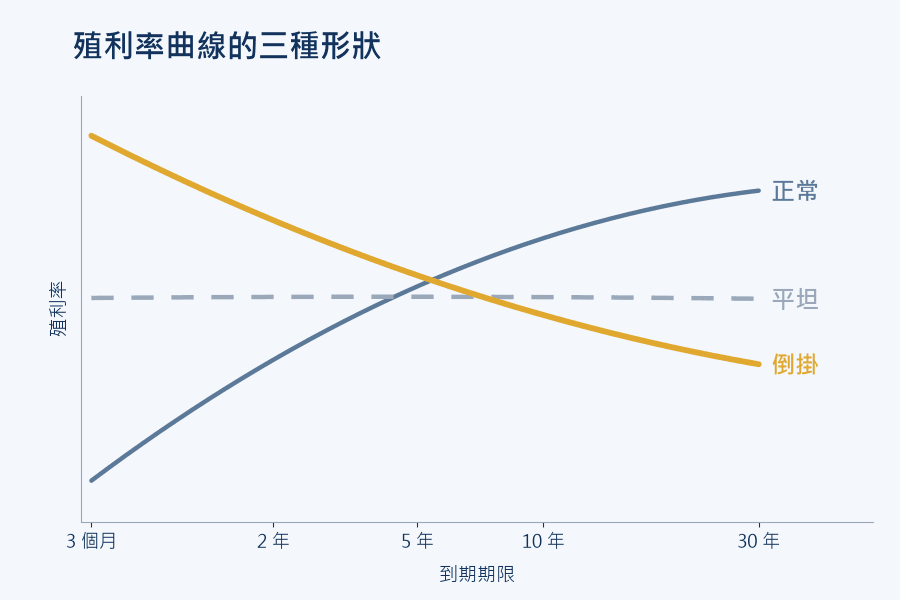
短天期收益率主要跟着政策利率走。央行升息时,2 年期以内的收益率会被直接推高。长天期收益率则反映市场对未来多年利率平均水准的预期,再加上持有长债的额外补偿,也就是期限溢酬。
当央行把短天期利率拉得很高,市场却认为这个水准撑不久、未来势必要降息,长天期收益率就会停在短天期之下,曲线因此倒挂。
2. 两种量法:10 年减 2 年,还是 10 年减 3 个月?
「收益率倒挂」并没有唯一的量法,市场最常引用的有两种:
| 利差 | 计算方式 | 常见的使用者 |
|---|---|---|
| 10 年减 2 年(2s10s) | 10 年期公债收益率 − 2 年期公债收益率 | 金融媒体与交易员最常引用 |
| 10 年减 3 个月 | 10 年期公债收益率 − 3 个月期国库券收益率 | 纽约美联储的衰退概率模型、多数学术研究 |
两者的差别在短天期那一端。2 年期收益率已经包含市场对未来两年升降息的预期,所以会比政策利率先动;3 个月期国库券则几乎紧贴当下的政策利率。
这让两种利差倒挂的时间点不同。以 2022 年这一次为例,10 年减 2 年在 2022 年 7 月就转为负值,10 年减 3 个月要到同年 10 月下旬才跟着倒挂,因为美联储的政策利率当时还在一路往上加。看到「收益率曲线倒挂」的新闻时,先确认讲的是哪一组利差。
3. 倒挂之后一定会衰退吗?历史案例与例外
从 1976 年有 2 年期收益率数据以来,美国的每一次衰退之前,10 年减 2 年都出现过倒挂:
| 倒挂出现 | 后续衰退开始(NBER 认定) | 补充 |
|---|---|---|
| 1978 年 | 1980 年 1 月 | 第二次石油危机与高通胀时期 |
| 1980 年 | 1981 年 7 月 | 美联储大幅升息对抗通胀 |
| 1988 至 1989 年 | 1990 年 7 月 | |
| 1998 年 | 未出现衰退 | 短暂倒挂,美联储随后降息 |
| 2000 年 | 2001 年 3 月 | 网络泡沫破裂 |
| 2005 至 2006 年 | 2007 年 12 月 | 次贷危机与全球金融海啸 |
| 2019 年 | 2020 年 2 月 | 衰退的直接原因是新冠疫情 |
| 2022 年 | 至今未出现 | 见下一节 |
从倒挂到衰退的间隔差很多,短的不到一年,长的接近两年。倒挂能提示景气循环可能走到后段,但无法指出衰退在哪一季开始。
倒挂的纪录也不是完美的。1998 年的短暂倒挂之后没有衰退;2019 年那一次虽然接着出现衰退,但直接原因是疫情,很难说是倒挂「预测」到的。样本只有个位数,任何一条规则都容易被下一次例外打破。
美国的经济衰退由全国经济研究局(NBER)的委员会事后认定,常常在衰退开始好几个月后才宣布,这也让「倒挂之后多久衰退」的统计只能回头看。
4. 2022 到 2024 年:最长的一次倒挂为什么没有衰退
2022 年美联储为了压制通胀快速升息,10 年减 2 年在 2022 年 7 月转为负值,之后连续倒挂到 2024 年 9 月初,是有纪录以来持续最久的一次。最深的时候在 2023 年 7 月,10 年期收益率比 2 年期低约 1.08 个百分点,是 1980 年代以来最深的倒挂。
依过去的经验,衰退应该在 2023 到 2024 年之间出现,实际上美国经济没有陷入 NBER 认定的衰退,市场一度以软着陆来形容这段发展。市场上对这次失准的解释主要有几种:
-
期限溢酬被压低:多年的量化宽松让央行持有大量长债,加上海外对美债的避险需求,长天期收益率长期偏低,曲线比较容易倒挂,倒挂的讯号也因此打了折扣。
-
家庭与企业事先锁定了低利率:疫情期间大量房贷与公司债以低利率固定下来,升息对支出的冲击比过去来得慢、来得小。
-
财政支出撑住了需求:大规模的财政支出在升息期间持续支撑经济。
-
劳动市场有韧性:升息期间失业率没有快速攀升,家庭收入与消费支出得以维持,需求不像过去的循环那样急速收缩。
-
时间落差只是比较长:也有观点认为倒挂的讯号没有失效,只是这一次的落差比历史上长。
这些解释目前仍有争论。收益率曲线反映的是市场预期,而预期会被政策与资金流动扭曲,单看倒挂就断定衰退,风险很高。
5. 倒挂解除之后:曲线变陡的两种方式
倒挂结束、利差重新转正,并不代表风险已经消失。过去有几次衰退,是在曲线从倒挂重新变陡之后才开始的。关键在于曲线为什么变陡,而变陡有两种走法,意义不同:
| 类型 | 发生了什么 | 常见的背景 |
|---|---|---|
| 牛市变陡(Bull Steepening) | 短天期收益率跌得比长天期多 | 市场预期央行要快速降息,常出现在景气转弱时 |
| 熊市变陡(Bear Steepening) | 长天期收益率涨得比短天期多 | 通胀预期回升、财政赤字扩大,或期限溢酬回升 |
2024 年 9 月初那次解除倒挂,主要是 2 年期收益率随着降息预期大幅下滑,属于牛市变陡。之后长天期收益率在财政与通胀的疑虑下回升,曲线继续变陡。
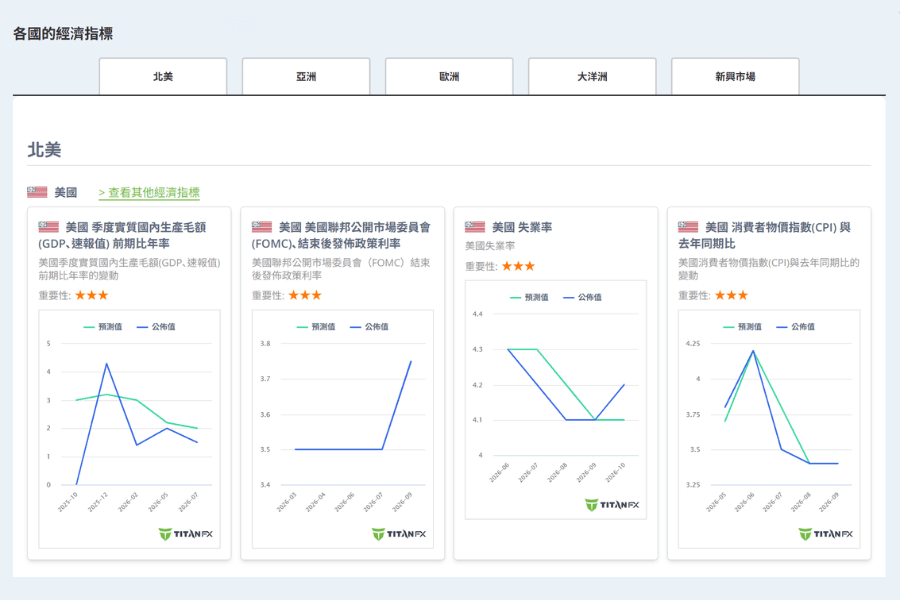
判断变陡的性质时,可以搭配财经日历上的就业、通胀数据,以及央行动向整理的美联储会议结果,看收益率的变化是被哪一端带动的。各国的经济指标的「美国」区块,则把 GDP、FOMC 政策利率、失业率与 CPI 的近期走势放在一起,可以快速确认景气与通胀目前往哪个方向走。
6. 收益率倒挂对美元、股市与黄金的影响
倒挂本身不会直接让某个资产上涨或下跌,影响来自它背后的利率预期与景气看法。
| 资产 | 倒挂期间常见的情况 | 需要注意的地方 |
|---|---|---|
| 美元 | 短天期利率高,美元的利差优势通常还在 | 一旦降息预期升温,2 年期收益率下滑,美元的支撑也跟着减弱 |
| 美股 | 倒挂初期股市不一定下跌,2022 到 2024 年美股甚至创下新高 | 股市的压力通常来自企业获利下滑与金融条件收紧;银行借短贷长,倒挂会压缩利差收益,金融股常比大盘先承压 |
| 黄金 | 市场开始预期降息时,实质利率下滑通常有利金价 | 若倒挂伴随高通胀与持续升息,金价可能先受压 |
美元与美债收益率的连动,可以参考美元指数;日元与美债利差的关系,在 USD/JPY 交易指南中有更多说明。
7. 收益率曲线倒挂常见问题 FAQ
Q1:收益率曲线倒挂一定会发生衰退吗?
不一定。过去大多数衰退前都出现过倒挂,但 1998 年与 2022 年开始的倒挂都没有接着出现衰退。它比较适合当成景气循环走到后段的提醒,再配合就业、消费与企业获利等数据判断。
Q2:10 年减 2 年和 10 年减 3 个月,哪一个比较准?
没有定论,两者各有使用者。实务上,两种利差同时倒挂时,讯号通常被认为比较可靠。
Q3:其他国家也会出现收益率倒挂吗?
会。任何国家的公债收益率都可以画出曲线,英国、加拿大、德国在升息循环中也出现过倒挂。只是美国公债市场最大、历史数据最长,研究与讨论也最集中在美国。
Q4:一般交易者要怎么使用这个指标?
把它当成判断景气的背景资讯。倒挂期间要留意景气放缓的迹象与降息预期的变化,倒挂解除时则要分辨是牛市变陡还是熊市变陡。实际的进出场,还是要回到价格、数据与仓位管理。
8. 总结
收益率曲线倒挂在美国有很长的衰退预警纪录,但从倒挂到衰退的时间落差很大,2022 到 2024 年那次有纪录以来最长的倒挂,也没有换来衰退。
比倒挂本身更值得追踪的,是倒挂解除的方式。短天期收益率因为降息预期快速下滑的牛市变陡,过去常出现在景气转弱的阶段;长天期收益率因为通胀或财政疑虑上升的熊市变陡,代表的则是另一种压力。看到「倒挂解除」的消息时,先分清楚是哪一端在动,比直接下结论更重要。
延伸阅读
Titan FX 的金融市场研究与调查团队。涵盖外汇(FX)、商品(原油、贵金属、农产品)、股价指数、美股、加密资产等广泛金融商品,为投资人制作教育内容。
主要来源(按类别)
- 官方数据:美国财政部每日公债收益率、圣路易联邦准备银行 FRED 数据库(10 年减 2 年、10 年减 3 个月利差)
- 景气认定:美国全国经济研究局(NBER)景气循环日期
- 研究:纽约联邦准备银行收益率曲线衰退概率模型、圣路易联邦准备银行对收益率利差的研究
- 市场工具:Titan FX 研究所 财经日历、央行动向