

Limit Down(ストップ安)
ストップ安(Limit Down)とは、株価が1日のうちに取引所の定める下限(制限値幅の下限)まで下落し、その日はそれ以上安い値段で約定しなくなる状態のことです。この下限の値段をストップ安の値段、下限に張り付いたままの銘柄を「ストップ安銘柄」と呼びます。日本株では基準値段に応じた金額で、台湾株や中国A株では前日終値の10%などの比率で下限が決まります。一方、米国株や香港株、シンガポール株には1日固定のストップ安がありません。
保有者にとってストップ安の意味はストップ高の裏返しです。注文が上限や下限に集中しているとき、ストップ高では買い手が並び、ストップ安では売り手が並びます。ストップ安に張り付いたあとは、手放したい保有者が買い注文の不足で長い時間約定できないことがあります。ストップ安がストップ高より事前の備えを必要とするのはこのためです。
この記事では、ストップ安の定義、値段の決まり方、ストップ安銘柄を売れるかどうかと注文の並び方、各市場の制度の違い、ストップ安になる主な要因と連続ストップ安、ストップ安に遭ったときの対応、よくある質問を順に解説します。
- ストップ安は取引所が定める1日の下限値段に株価が達し、その日はそれ以上安い値段で約定しない状態。取引そのものは止まらない
- 日本株のストップ安は「基準値段−制限値幅」、台湾株や中国A株は「基準価格 ×(1−制限比率)」で決まる
- 下限に売り注文が積み上がると、売り手は買い注文を待って並ぶ。大引けまで約定しなければ比例配分になる
- 日本は金額、台湾と中国A株は10%など比率、韓国は30%。香港、シンガポール、米国には固定のストップ安がない
- 米国株はLULDの動く値幅と売買停止で急変動を抑え、市場全体には下落時にだけ発動するサーキットブレーカーがある
- 連続ストップ安の下落率は複利で積み上がり、流動性は最悪になる。損切りの位置とポジションサイズは買う前に決める
1. ストップ安(Limit Down)とは?張り付き・寄らずのストップ安・ストップ安が外れる
ストップ安(Limit Down)は、株価が1日のうちに取引所の定める下限まで下落し、その日はそれ以上安い値段で約定しなくなる状態です。下限の値段がストップ安の値段で、市場では単に「ストップ安」「S安」と呼びます。反対側の上限がストップ高で、2つを合わせて値幅制限といいます。
取引所が値幅制限を設けているのは、1日の値動きを一定の範囲に抑え、市場が重要な情報を消化する時間をつくるためです。制限しているのは値段であって取引ではありません。ストップ安のあとも注文は出せますし約定もしますが、約定値段が下限を下回ることはありません。売り圧力はストップ安で消えるわけではありません。約定しなかった売り注文は翌営業日に持ち越されます。
ストップ安にはよく使われる言い方がいくつかあります。
-
ストップ安に張り付く:下限に売り注文が積み上がり、買い注文がほとんど出ないまま株価が下限で止まっている状態。
-
寄らずのストップ安:寄り付きから買い注文が出ず、1日じゅう売り気配のまま終わる状態。始値がつかない、あるいは始値・高値・安値・終値がすべて同じ値段になり、ローソク足は一本の横線になります。
-
ストップ安が外れる(剥がれる):下限に並んでいた売り注文が新しい買い注文に吸収され、約定値段が下限を上回ること。その後もう一度張り付くこともあれば、反発することもあります。
-
連続ストップ安:複数の営業日にわたって終値がストップ安になること。大きな悪材料、流動性の急速な悪化、市場全体のパニック的な下落のときに見られます。
ストップ安が示しているのは、その日、その値段で売りたい人が買いたい人をはるかに上回ったという事実だけです。理由は会社固有の問題のこともあれば、相場全体の急落に巻き込まれただけのこともあります。主な要因は第5章で説明します。
2. ストップ安の値段はどう決まる?制限値幅と基準値段
東京証券取引所では、前日の終値(または最終気配値段)を基準値段とし、基準値段の水準に応じて上下に動ける金額(制限値幅)が決まっています。
ストップ安の値段 = 基準値段 − 制限値幅制限値幅は基準値段が高いほど大きくなります。以下は制限値幅表の抜粋です。
| 基準値段 | 制限値幅(上下) |
|---|---|
| 100円未満 | 30円 |
| 100円以上 200円未満 | 50円 |
| 200円以上 500円未満 | 80円 |
| 500円以上 700円未満 | 100円 |
| 700円以上 1,000円未満 | 150円 |
| 1,000円以上 1,500円未満 | 300円 |
| 1,500円以上 2,000円未満 | 400円 |
| 2,000円以上 3,000円未満 | 500円 |
| 3,000円以上 5,000円未満 | 700円 |
| 5,000円以上 7,000円未満 | 1,000円 |
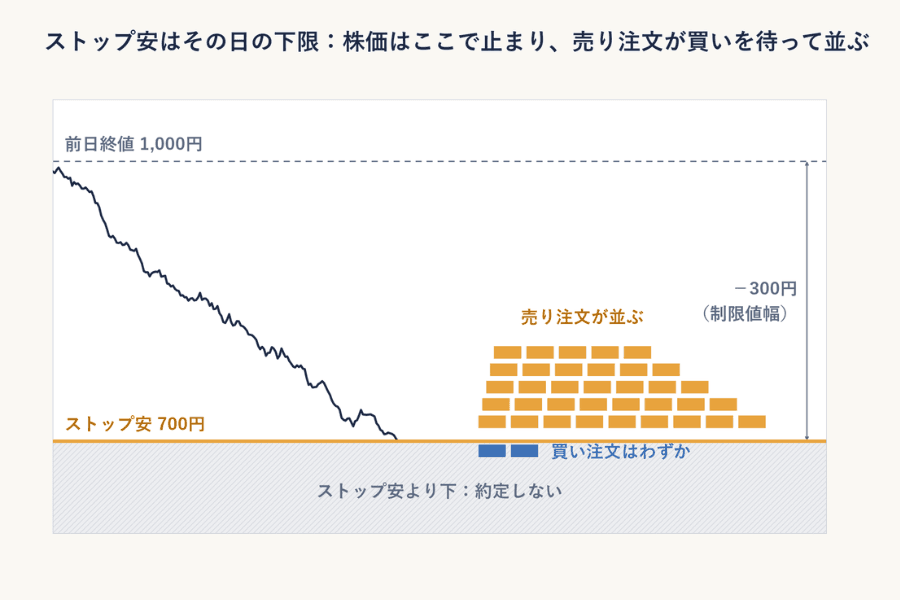
たとえば前日終値が1,000円の銘柄は「1,000円以上 1,500円未満」の区分に入り、制限値幅は300円です。その日のストップ安は700円、ストップ高は1,300円になります。
制限値幅には拡大の特例があります。2営業日連続でストップ安となり、その2日間とも売買が成立しないか比例配分でしか成立しなかった場合、翌営業日から下限側の制限値幅が通常の4倍に広がります。拡大後にストップ安にならない日があれば、翌営業日から通常の値幅に戻ります。
台湾株や中国A株のように比率で制限する市場では、理論上のストップ安は「基準価格 ×(1−制限比率)」です。基準価格は通常は前日終値で、権利落ちや新規上場などの場合は別に定められています。実際の値段は各取引所の呼値の単位に合わせて調整されます。
台湾証券取引所が示している例では、基準価格40.60台湾ドルの銘柄は0.9倍で36.54になりますが、この価格帯の呼値の単位は0.05なので、下限を下回らないように切り上げて36.55がストップ安になります。ストップ高は44.66を切り下げて44.65です。
連続ストップ安では、毎日その前日の終値を基準に計算し直します。前日の終値はストップ安の値段なので、下落率は複利で積み上がります。100の株価が10%のストップ安を3日続けると、100 × 0.9 × 0.9 × 0.9 = 72.9 で、累計の下落率は27.1%で、30%にはなりません。
以上は通常の営業日の話です。東証では新規上場銘柄の初値が決まるまで、台湾株では上場後5営業日、中国A株では新規上場後5営業日は値幅制限がありません。
3. ストップ安の銘柄は売れる?注文の並び方と比例配分
ストップ安でも注文は出せます。問題は売り注文が約定するかどうかです。下限には売り注文が積み上がり、買い注文はわずかしかないため、約定するには誰かがストップ安の値段で買ってくれるのを待つことになります。
-
約定の順番:ザラ場は価格優先・時間優先です。売り注文が同じ下限の値段に集中している場合、同じ値段の指値注文は出した時間の早い順に並び、先に出した注文から約定します。寄り付きと大引けの板寄せは、板寄せのルールで約定が決まります。
-
張り付くと売れない:下限に大量の売り注文が並び、買い注文がほとんど出なければ、後ろに並んだ注文はその日は約定しないまま終わることがあります。売れなかった株は、翌営業日の値動きのリスクをそのまま抱えることになります。
-
買い手は約定しやすい:下限に十分な売り注文が残っている間は、ストップ安の値段で買い注文を出せば通常はすぐに約定します。ストップ安で「落ちるナイフをつかむ」トレーダーがいるのはこのためで、そのリスクは第6章で説明します。
-
ストップ安が外れる:買い注文が続けて入り、下限の売り注文を吸収すると、約定値段は下限より上になります。その後もう一度張り付くこともあれば反発することもあり、売り圧力が尽きたかどうかを見る場面になります。
-
大引けの比例配分:大引けまで売り注文がストップ安に残ったままなら、取引所はその値段の買い注文を証券会社ごとの注文数量に応じて比例配分し、各証券会社が自社のルールで顧客に配分します。注文を出した時間が早くても、必ず割り当てられるとは限りません。
ストップ安に張り付いている銘柄は、早く売り注文を出したからといって約定するとは限りません。約定できるかどうかは前に並んでいる数量と、そのあと入ってくる買い注文しだいです。売れなければストップ安が外れるか翌営業日を待つしかなく、リスク管理はストップ安になる前に済ませておく必要があります。詳しくは第6章で説明します。
| 場面 | 売り手 | 買い手 |
|---|---|---|
| 張り付き | 買い注文を待って並ぶ。その日は売れないことが多い | 売り注文が十分に残っていれば約定しやすい |
| ストップ安が外れる | 下限より上で売れるが、約定値段はまだ低い | 反発か反転かの見きわめが必要 |
| 大引け | 比例配分。割り当てられないこともある | 同上 |
4. 各市場のストップ安制度を比較
値幅制限はアジアの一部の株式市場に特有の制度で、市場ごとに設計が大きく異なります。香港、シンガポール、米国には1日固定のストップ安がなく、値幅(プライスバンド)、クーリングオフ、売買停止で急変動に対応します。これらは固定のストップ安とは別物で、発動後も所定の範囲内では取引が続き、解除後はさらに下落することもあります。米国の市場全体のサーキットブレーカーは下落時にしか発動しません。
-
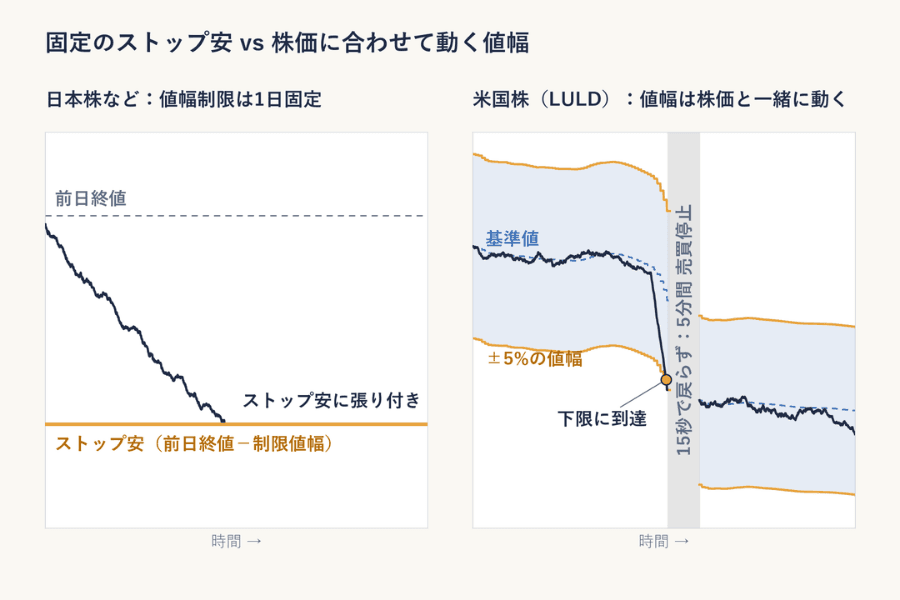
日本株:基準値段の水準に応じた金額の制限値幅。2営業日連続でストップ安かつ売買不成立または比例配分のみという条件を満たすと、翌営業日から下限側の値幅が4倍に拡大されます。
-
台湾株:一般株とイノベーションボードは10%。新規上場後5営業日と外国株を組み入れたETFには制限がありません。
-
中国A株:メインボードの一般株は10%。2026年7月6日から、上海・深圳メインボードのリスク警示銘柄も5%から10%に変わりました。創業板と科創板は20%、北京証券取引所は30%。新規上場後5営業日は制限がありません。
-
韓国株:2015年6月から、基準価格の上下30%。
-
香港株:値幅制限はなく、市場変動調節メカニズム(VCM)を採用。ハンセン総合指数の大型株・中型株・小型株の構成銘柄で、想定約定価格が5分前の直近約定価格から10%・15%・20%乖離すると5分間のクーリングオフに入り、その間は所定の価格帯の中でしか約定しません。
-
シンガポール株:値幅制限はなく、サーキットブレーカーを採用。想定約定価格が参照価格(5分以上前の直近約定価格)から10%を超えて乖離すると発動し、5分間のクーリングオフの間は参照価格の上下10%の範囲でしか約定しません。
-
マレーシア株:静的と動的の2段階。株価1リンギット以上の銘柄は、参照価格に対して1日上下30%の静的制限と、直近約定価格に対して上下8%の動的制限があります。
-
米国株(個別銘柄):固定のストップ安はなく、リミットアップ・リミットダウン制度(LULD)の値幅を使います。直近5分間の約定価格から基準値を計算し、銘柄の区分と株価の水準で値幅を決めます。株価3ドル超では、S&P500やラッセル1000の構成銘柄などティア1の銘柄は通常上下5%、その他の銘柄は10%で、低位株には別に広い値幅があります。
-
LULDの売買停止:株価が値幅の端に達してリミットステート(制限状態)に入り、15秒以内に戻らなければ売買停止になります。停止はふつう5分間で、そのあと再開します。
-
米国市場全体:別にサーキットブレーカーがあります。S&P500が前日終値から7%または13%下落したとき、米東部時間の午後3時25分より前なら15分間の取引停止となり、それ以降の発動では停止しません。20%下落した場合は時間に関係なく、その日の残りの取引が停止します。
-
先物:CMEの米国株価指数先物は、米国の主要取引時間の外では上下7%の価格制限があります。米国の取引時間中は7%・13%・20%の段階的な下落制限を設け、現物市場のサーキットブレーカーと連動しています。制限に達したあとの扱いは時間帯によって異なります。
| 市場 | 1日の下限 | 特徴 |
|---|---|---|
| 日本株 | 基準値段に応じた金額 | 2営業日連続でストップ安・比例配分のみなら翌日4倍に拡大 |
| 台湾株 | 10% | 新規上場後5営業日と外国株ETFは制限なし |
| 中国A株 | メインボード10%、創業板・科創板20%、北証30% | 新規上場後5営業日は制限なし。開始値から30%・60%動くと10分間の臨時停止 |
| 韓国株 | 30% | 2015年6月から |
| 香港株 | なし | VCM:5分前の約定価格から10%・15%・20%乖離で5分間のクーリングオフ |
| シンガポール株 | なし | サーキットブレーカー:参照価格から10%超の乖離で5分間のクーリングオフ |
| マレーシア株 | 静的30%・動的8% | 2段階の制限を併用 |
| 米国株 | なし | LULD:区分と株価で値幅を設定。リミットステート15秒で約5分間の売買停止。S&P500が7%・13%下落で米東部時間15:25前なら15分停止、20%で終日停止 |
| 米国株価指数先物 | 米国時間外は上下7% | 米国時間中は7%・13%・20%の段階的な下落制限。現物のサーキットブレーカーと連動 |
5. なぜストップ安になる?主な要因と連続ストップ安
ストップ安は、その日に下限の値段で売りたい人が買いたい人を大きく上回ったことを意味します。要因は大きく3つに分かれます。
-
個別の悪材料:決算や業績予想が予想を大きく下回る、大型受注の失注、財務や不祥事の問題、当局の処分など。市場がその会社の価値を評価し直すときのストップ安です。
-
テーマの終わり:テーマで連続ストップ高になった銘柄は、資金が抜けるときに連続ストップ安で終わることがよくあります。急騰したほど、また保有が集中しているほど、ストップ安の売りは消化されにくくなります。
-
相場全体の急落:市場全体の暴落やパニックでは、会社に問題がなくても多くの銘柄が同時にストップ安になります。この場合の値動きは市場心理に左右されます。
連続ストップ安は、流動性がいちばん悪い状態です。毎日その前日のストップ安の値段を基準に計算し直すので下落率は複利で積み上がり、売り注文は毎日新しいストップ安の値段に並び直します。外れるまで、ほとんど誰も約定できません。
ストップ安のあとの値動きを判断するときは、3つを見ます。ストップ安の原因が個別か相場全体か、下限に並ぶ売り注文が減っているか、外れたときの出来高です。売り注文が減り、外れたときに出来高が増えていれば取引が活発になった証拠ですが、株価がストップ安の値段より上を維持できるかまで見ます。売り注文が増え続けているなら、まだ売りたい人が残っています。
| 要因 | 特徴 | そのあとに見るところ |
|---|---|---|
| 個別の悪材料 | 会社の価値の評価し直し。機関投資家が売る | 材料の影響が続くか、会社から追加の発表があるか |
| テーマの終わり | 急騰のあとで保有が集中している | 下限の売り注文が積み上がり続けるか |
| 相場全体の急落 | 多くの銘柄が同じ日にストップ安 | 市場全体、ボラティリティ、市場心理が落ち着くか |
6. ストップ安に遭ったらどうする?保有者の対応と注意点
ストップ安でいちばん困るのは「売りたいのに売れない」ことです。リスク管理は買う前に済ませ、すでに持っているポジションは原因と自分の保有の理由に応じて対応します。
-
先に「外れた」と判断する位置と損切りを決める:買う前にこの取引が「外れた」と判断する位置を決め、その位置と買値の距離で損切りを設定します。損切りがあれば、ストップ安に張り付いてから慌てて対応するリスクは減ります。ただし重大な悪材料で窓を開けたり寄り付きからストップ安になったりすると、設定した値段では約定しないことがあります。
-
ポジションサイズで極端な相場への露出を抑える:10%の値幅制限がある通常の営業日なら1日の下落は最大10%ですが、連続ストップ安では複利で積み上がり、新規上場のように制限のない場合もあります。ポジションサイジングでは、数日間売れない状況まで含めて計算してください。
-
すでに張り付いているとき:まずストップ安の原因、自分の保有の理由、耐えられる損失を確認します。個別の悪材料なら市場が評価し直している最中かどうかを見きわめ、相場全体の急落なら市場が落ち着くとともに外れることが多いです。手放すと決めた人は市場のルールに従って売り注文を出して約定を待ち、持ち続ける人もファンダメンタルズとそのあとの流動性リスクを見直します。
-
信用取引のポジション:維持率が基準を下回ると追証(追加保証金)を求められ、期限までに入金できなければ証券会社が強制的に決済します。張り付いたストップ安では、その強制決済の売り注文も同じ列に並びます。信用取引のポジションは現物より小さくしておく必要があります。
-
落ちるナイフをつかむリスク:ストップ安の値段での買いは通常すぐ約定しますが、翌日もストップ安が続くリスクがあり、買ったポジションも売れなくなります。ストップ安後の反発を狙うなら、ストップ安が外れること、株価がストップ安の値段より上に戻ること、出来高の変化を確認の条件にして、自分の戦略に照らして入るかどうかを決めます。大きく下げたからといって割安とは限りません。
米国株・株価指数CFDを取引するときの対応する仕組み
米国株や株価指数のCFDを取引するときに出会う仕組みは、アジアの株式市場のストップ安とは違いますが、同じように気配値と約定に影響します。
-
米国株CFD:原資産の株式がLULDで売買停止になると、対応するCFDの気配値と約定も影響を受けることがあります。再開後は原資産の値段が一気に付け直されるため、損切りにスリッページが出ることがあります。実際の扱いは取引プラットフォームと商品仕様に従います。
-
株価指数CFD:対応する先物や現物市場が下落制限、売買停止、サーキットブレーカーの影響を受けると、CFDの流動性、スプレッド、気配値も影響を受けることがあります。ポジションを持ち越すときは証拠金に余裕を持ち、窓開けとスリッページをボラティリティのリスクとして織り込み、ロスカットを避けてください。
-
売りから入れる:CFDは通常、現物株の空売りのように先に株を借りる手続きをせずに売りポジションを建てられます。実際に取引できる銘柄、取引時間、約定条件はプラットフォームの仕様に従います。売りポジションも、停止明けの上方向の窓開けで損失が出る点は同じで、リスク管理の考え方は買いと変わりません。
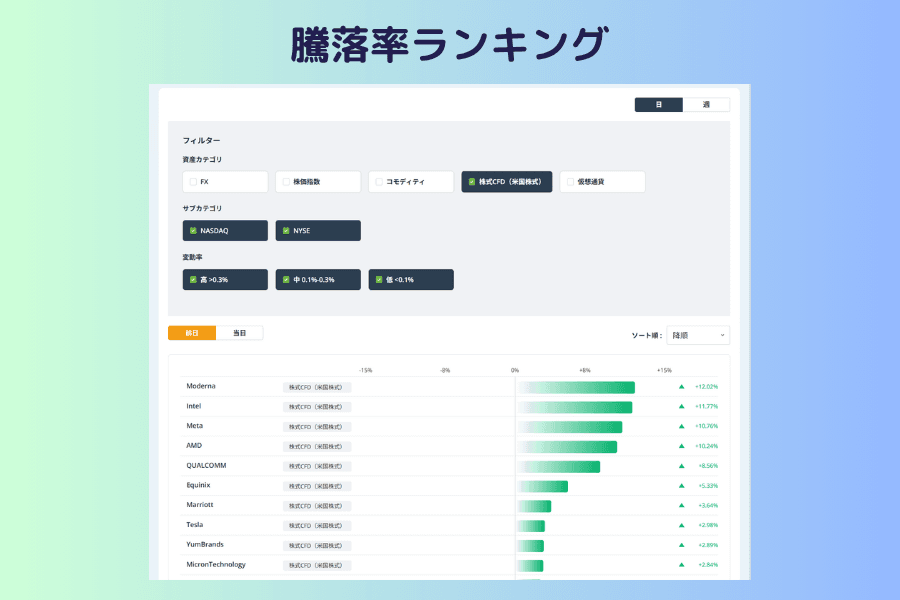
その日、米国株CFDのどの銘柄が大きく下げたかは、騰落率ランキングの株式CFD(米国株式)フィルターで確認できます。ランキングは当日の騰落率順に並び、大きく下げた銘柄がLULDの売買停止に掛かったかどうかは、個別銘柄の相場ページで確かめられます。
7. ストップ安に関するよくある質問
Q1:ストップ安に張り付いた銘柄は売れますか?
注文は出せますが、売れるとは限りません。下限に並んだ売り注文は出した時間の順に並び、誰かが買ったときに前から順に約定します。下限に大量の売り注文が積み上がって買い注文がほとんど出なければ、注文を出していても1日じゅう約定しないことがあります。大引けまで残った分は比例配分になり、割り当てられないこともあります。売れなければ、ストップ安が外れるか翌営業日を待って対応します。
Q2:連続ストップ安ではどこまで下がりますか?
毎日その前日のストップ安の値段を基準に10%を計算し直すので、下落率は複利で積み上がります。2日連続で 1−0.9² = 19%、3日で 1−0.9³ = 27.1%、5日で 1−0.9⁵ ≈ 41% です。連続ストップ安の間は売り注文が毎日並び直し、流動性は最悪になります。ポジションを大きくしすぎてはいけない理由がここにあります。
Q3:ストップ安の銘柄を買ってもいいですか?
買えますが、「約定しやすい」と「買う価値がある」は別の話です。ストップ安は価値の評価し直しの始まりかもしれませんし、短期的なパニックにすぎないかもしれません。反発を狙うなら、少なくともストップ安の原因、株価がストップ安の値段より上に戻ったかどうか、自分の「外れた」と判断する条件と損切りの位置を先に確認してください。
Q4:米国株にストップ安はありますか?
米国株の個別銘柄には固定のストップ安がなく、LULDの動く値幅を使います。株価が値幅の端に達してリミットステートに入り、15秒以内に戻らなければ約5分間の売買停止になります。市場全体にはサーキットブレーカーがあり、S&P500が前日終値から7%・13%下落すると15分間の取引停止(米東部時間の午後3時25分以降は停止なし)、20%下落するとその日の取引が終了します。
Q5:「ストップ安が外れる」とはどういう意味ですか?
下限に並んでいた売り注文が新しい買い注文に吸収され、約定値段が下限を上回ることです。「剥がれる」「解除される」とも言います。外れたあとにもう一度張り付くこともあれば反発することもあり、外れたときの出来高とそのあとの買いの入り方で判断します。
8. まとめ
ストップ安は、株価が取引所の定める1日の下限に達し、その日はそれ以上安い値段で約定しない状態で、取引そのものが止まるわけではありません。日本株のストップ安は基準値段から制限値幅を引いた金額、台湾株や中国A株は基準価格に(1−制限比率)を掛けて呼値の単位に合わせた値段です。韓国は30%、香港、シンガポール、米国には固定のストップ安がありません。
ストップ安でも注文は出せますが、売り注文は並んで待ち、大引けまで残れば比例配分になります。買い注文は売り注文が十分にある間は約定しやすい状態です。要因は個別の悪材料、テーマの終わり、相場全体の急落の3つに分かれ、連続ストップ安では下落率が複利で積み上がって流動性が最悪になります。
リスク管理は買う前に済ませます。「外れた」と判断する位置と損切りを先に決め、ポジションサイズには連続ストップ安を織り込みます。損切りは設定した値段での約定を保証しません。
米国株や株価指数のCFDを取引する場合、対応する仕組みはLULDの売買停止、先物の下落制限、市場全体のサーキットブレーカーです。停止中は気配値と約定が影響を受け、再開後は値段が飛ぶことがあるので、証拠金には変動に耐える余裕を持たせてください。
関連記事
- Liquidation(ロスカット)
- Liquidity(流動性)
- 価格ギャップ:種類、原因、分析と取引方法
- マーケットセンチメントとは?FX と CFD 相場への影響を完全解説
- ストップロスはどう設定する?主要な5つの損切り手法の比較と選び方
Titan FX 取引戦略研究所。FX、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など、幅広い金融商品を対象に投資家向け教育コンテンツを制作しています。
主な出典(カテゴリ別)
- 取引所の規則:日本取引所グループ — 制限値幅、制限値幅の拡大措置、ストップ配分(比例配分)、内国株の売買制度;台湾証券取引所 — 集中市場の取引制度(値幅制限10%、呼値の単位、新規上場後5営業日の値幅制限なし、大引けの板寄せ)、営業細則第62条、台湾イノベーションボードの取引制度;上海証券取引所・深圳証券取引所 — 取引規則(2026年改正、2026年7月6日施行);北京証券取引所 — 取引規則;韓国取引所 — 2015年6月の値幅制限の30%への拡大;香港取引所 — 市場変動調節メカニズム(VCM);シンガポール取引所 — ルールブック8.14 サーキットブレーカー;マレーシア証券委員会・ブルサ・マレーシア — 静的および動的な価格制限
- 米国市場の仕組み:LULD Plan(luldplan.com)— 値幅、リミットステート、売買停止;ニューヨーク証券取引所 — 市場全体のサーキットブレーカー(7%・13%・20%);CMEグループ — 価格制限の説明
- 市場ツール:Titan FX 研究所 — 騰落率ランキング(株式CFD(米国株式)フィルター)