

VWAP 成交量加權平均價是什麼?計算方式、怎麼看與外匯的使用限制
一般的移動平均線把每根 K 線看成一樣重要,VWAP 則讓成交量大的 K 線佔比較大的權重。它通常從每個交易日開始時重新計算,所以常被當作當日交易的多空分界線:價格在 VWAP 上方,代表目前價格高於當天的平均成交水準,買方通常較有優勢;在下方則代表賣方較有優勢。
這篇說明 VWAP 的計算方式、和移動平均線的差別、三種常見用法,以及外匯使用 VWAP 時要特別注意的成交量問題。
- VWAP 是成交量加權的平均價,通常每個交易日重新計算,主要用在當日交易
- 價格在 VWAP 上方偏多、下方偏空,VWAP 也常被當作盤中的動態支撐或阻力
- 常見用法有三種:順勢回測 VWAP 進場、價格穿越 VWAP 判斷強弱轉換、偏離過大時等待回歸
- 外匯沒有集中的成交量資料,MT4、MT5 的外匯成交量通常是報價跳動次數(Tick Volume),算出來的 VWAP 只能當參考
- MT5 的標準指標沒有 VWAP,需要另外加入自訂指標
1. VWAP 是什麼?
成交量加權平均價(VWAP),顧名思義是用成交量當權重算出來的平均價。它回答的問題是:今天到目前為止,市場平均在什麼價位成交?
成交量大的價位,代表有更多人在那裡買賣,所以 VWAP 會比較靠近這些價位。機構法人下大單時,常把 VWAP 當作執行品質的基準:買進的平均價低於 VWAP,代表買得比市場平均便宜。
對一般交易者來說,VWAP 主要有兩個用途:
| 用途 | 說明 |
|---|---|
| 判斷當天的多空 | 價格在 VWAP 上方偏多,在下方偏空 |
| 找盤中的參考價位 | 價格回到 VWAP 附近時,常出現支撐或阻力的反應 |
2. VWAP 怎麼計算?
常見的計算方式是用每根 K 線的典型價格(最高價、最低價、收盤價的平均)乘以成交量,從交易日開始一路累加,再除以累計的成交量:
例:以下為假設數字,交易日開始後的前三根 K 線
第 1 根:最高 1.1020、最低 1.1000、收盤 1.1010,典型價格 1.1010,成交量 1,000
第 2 根:最高 1.1040、最低 1.1020、收盤 1.1030,典型價格 1.1030,成交量 3,000
第 3 根:最高 1.1030、最低 1.1010、收盤 1.1020,典型價格 1.1020,成交量 1,000
計算:(1.1010 × 1,000 + 1.1030 × 3,000 + 1.1020 × 1,000)÷ 5,000 = 1.1024
三根 K 線典型價格的簡單平均是 1.1020,VWAP 卻是 1.1024。第 2 根的成交量最大,所以 VWAP 被拉向它的 1.1030。
這是用 K 線資料估算的常見算法。嚴格的 VWAP 要用每一筆成交的價格和數量計算,不同指標使用的價格和成交量來源也不同,算出的數值可能略有差異。
因為是累計計算,交易日剛開始時 VWAP 會跟著價格大幅移動;越到後段,新的 K 線對 VWAP 的影響越小,線會越來越平。
3. VWAP 和移動平均線有什麼不同?
| 比較項目 | VWAP | 移動平均線 |
|---|---|---|
| 權重 | 依成交量加權 | 簡單平均每根 K 線相同,指數平均偏重近期 |
| 計算範圍 | 從設定的起點累計,最常見的是每天重新計算 | 固定期數,例如最近 20 根 |
| 參數 | 沒有期數,只需決定起算時間 | 需要設定期數 |
| 適合的週期 | 主要用在日內的分鐘線、小時線 | 各種週期都能用 |
簡單說,移動平均線看的是「最近 N 根 K 線的平均」,VWAP 看的是「今天以來市場的平均成交水準」。
4. VWAP 怎麼看?
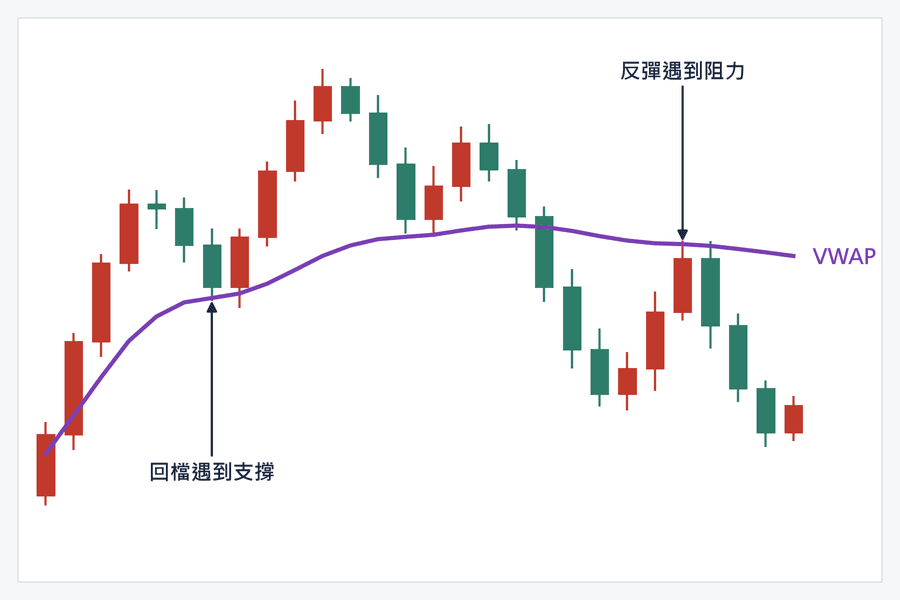
-
價格在 VWAP 上方:目前價格高於當天的平均成交水準,盤中走勢偏強。回檔到 VWAP 附近時,VWAP 常成為參考支撐
-
價格在 VWAP 下方:目前價格低於當天的平均成交水準,盤中走勢偏弱。反彈到 VWAP 附近時,VWAP 常成為參考阻力
-
價格在 VWAP 上下來回:多空沒有明顯優勢,只用 VWAP 判斷多空容易出錯
部分 VWAP 指標還會在上下加上標準差通道(例如 ±1σ、±2σ),用來看價格離 VWAP 有多遠。價格碰到 ±2σ 附近,代表已經偏離平均水準很多,但不代表一定會反轉。
5. VWAP 交易策略:三種常見用法
-
① 順勢回測 VWAP:價格一直在 VWAP 上方時,等回檔到 VWAP 附近止跌再做多;在下方時,等反彈到 VWAP 受阻再做空。這是最常見的用法
-
② 穿越 VWAP:價格從下方收盤站上 VWAP,代表當天的強弱可能轉換。價格頻繁來回穿越時,這個訊號容易失效
-
③ 偏離後回歸:價格大幅偏離 VWAP,例如碰到 ±2σ 後動能減弱,可以等價格往 VWAP 回歸。這是逆勢做法,強趨勢時價格可能一路沿著通道外緣走
例:以下為假設數字,以 EUR/USD 的 15 分鐘線使用「順勢回測 VWAP」
判斷:開盤後價格大部分時間都在 VWAP 上方,當天偏多
訊號:價格回檔到 VWAP 1.0850 附近,回檔低點 1.0845,之後止跌,下一根 K 線突破前一根的高點 1.0858
進場:在 1.0858 買進
停損與停利:停損放在回檔低點下方 1.0838,風險 20 pips;停利放在當天高點 1.0898,潛在獲利 40 pips,風險報酬比約 1:2
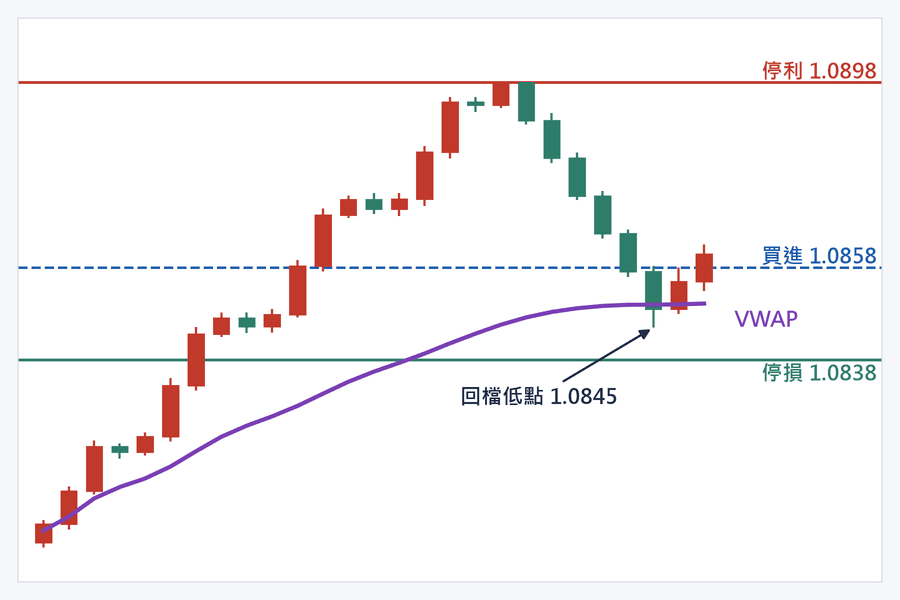
如果價格回檔時直接收盤跌破 VWAP,而且持續留在下方,這次就不進場,當天的強弱可能已經改變。
VWAP 會隨時間移動,停損要依回檔低點、訊號 K 線等價格結構和波動來放,不必固定放在 VWAP 下方。實際成交價也可能因點差和滑點而不同。
6. 外匯使用 VWAP 要注意什麼?
外匯沒有集中的成交量
股票在交易所集中成交,每筆成交量都看得到。外匯現貨主要在銀行與交易商之間的場外市場交易,沒有一個地方能統計全市場的成交量。
MT4、MT5 的外匯圖表顯示的成交量,通常是報價跳動次數(Tick Volume),也就是一段時間內價格變動了幾次。MT5 的成交量指標可以選擇 Tick Volume 或真實成交量(Real Volume),但外匯品種通常只有前者。
報價跳動次數和實際成交量常有一定關聯,波動大的時候兩者都會增加,但並不相同。所以外匯的 VWAP 只能當作參考,不同平台算出的數值也可能不一樣。
起算時間要先確認
外匯市場幾乎 24 小時交易,沒有統一的開盤時間。部分 VWAP 指標預設以平台的伺服器時間每天 0 點重新計算,也有可以指定交易時段或自訂起點的版本。伺服器時間的 0 點不一定是你所在地區或主要市場的開盤時間。比較不同平台的 VWAP 前,要先確認起算時間。
主要用在日內
VWAP 每天重新計算,比較適合當日沖銷和剝頭皮。持倉數天以上時,可以改用移動平均線或第 7 章的錨定 VWAP。
7. 錨定 VWAP(Anchored VWAP)
錨定 VWAP 是從自己選定的一根 K 線開始計算 VWAP,不在每天 0 點重新計算。常見的起點有:
-
重要的高點或低點
-
央行利率決議、非農就業等重大數據公布的時間
-
價格突破關鍵價位的那根 K 線
從這些起點算出的 VWAP,代表那個事件之後市場的成交量加權平均價。價格回到這條線附近時,也常出現支撐或阻力的反應。
8. MT5 怎麼加入 VWAP 指標?搭配市場概況指標
MT5 的標準指標裡沒有 VWAP。官方說明中,成交量類的內建指標只有累積/派發線(A/D)、資金流量指標(MFI)、能量潮(OBV)和成交量(Volumes)四種。
想在 MT5 使用 VWAP,可以到 MQL5 官方社群的程式碼庫(Code Base)搜尋 VWAP,裡面有多個免費、公開原始碼的 VWAP 指標,包括每日、每週和自訂起點的版本。這些指標由社群用戶提供,下載前先看說明,確認它用的是 Tick Volume 還是 Real Volume、從什麼時間開始計算。
如果想看今天價格在哪些價位經過的次數比較多,可以搭配 Titan FX 的 MT4、MT5 指標市場概況(Titan_Market_Profile)。
它在 15 分鐘、30 分鐘、1 小時圖上,用顏色把一天分成亞太、歐洲、美國三個交易時段,顯示價格經過各個價位的次數。向左延伸的線標出當天頻率最高的價位。
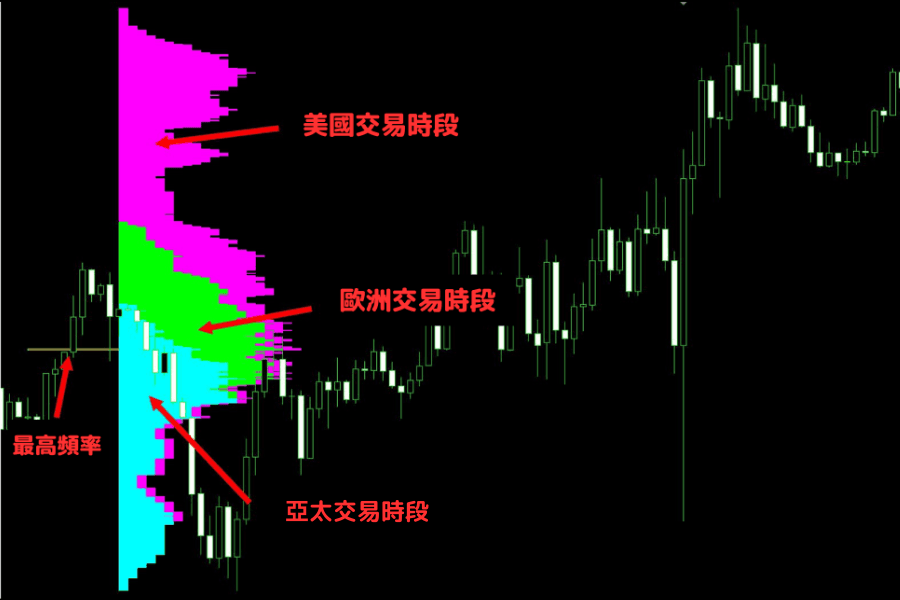
兩者觀察的角度不同:VWAP 是依成交量算出的一條平均線,市場概況統計的是價格出現在各價位的次數,不是成交量。前一天出現次數最多的價位,之後也常成為支撐或阻力。
這個指標僅適用於 Titan FX Windows 版的 MT5 與 MT4。
查看 Titan_Market_Profile9. 常見問題 FAQ
Q1. VWAP 適合哪個時間週期?
主要用在 1 分鐘到 1 小時的日內圖表。日線以上的圖表每根 K 線就是一天,每天重新計算的 VWAP 沒有意義。想看數天或數週的平均水準,可以改用每週計算的 VWAP 或錨定 VWAP。
Q2. VWAP 需要設定參數嗎?
VWAP 沒有期數參數,只要決定兩件事:從什麼時間開始計算,以及用哪一種價格計算。多數指標預設用典型價格,部分指標可以改用收盤價。
Q3. VWAP 可以判斷超買超賣嗎?
VWAP 本身不是超買超賣指標。價格離 VWAP 越遠,只代表和平均水準的差距越大,不代表一定會反轉。有標準差通道的指標可以幫助判斷偏離程度,但仍要搭配趨勢和價格結構。
Q4. VWAP 和 TWAP 有什麼不同?
TWAP(時間加權平均價)把每段時間看成一樣重要,不考慮成交量。兩者都常被機構用來分批執行大單,VWAP 會依成交量多的時段多下單,TWAP 則平均分配在每段時間。
10. 總結
VWAP 是依成交量加權的當日平均價,價格在上方偏多、下方偏空,回到 VWAP 附近時常出現支撐或阻力的反應。最常見的用法是順勢等價格回測 VWAP 再進場。
外匯沒有集中的成交量,VWAP 是用報價跳動次數算的,起算時間也因平台而異。把它當作日內的參考線,搭配價格結構和停損一起使用。
延伸閱讀
Titan FX 的金融市場研究與調查團隊。涵蓋外匯(FX)、商品(原油、貴金屬、農產品)、股價指數、美股、加密資產等廣泛金融商品,為投資人製作教育內容。
主要來源(按類別)
- 平台說明:MetaTrader 5 說明「Volume Indicators」與「Volumes」頁面(成交量類指標清單、Tick Volume 與 Real Volume);MQL5 Code Base 的 VWAP 指標頁面
- Titan FX 工具:Titan FX 研究站 Titan_Market_Profile 指標頁面,2026 年 11 月 9 日查看
- 技術分析文獻:VWAP 與錨定 VWAP 的計算方式為技術分析與交易執行的通用方法