

タカ派(Hawkish)
タカ派(Hawkish)とは、金融政策においてインフレのリスクをより重視し、利上げやバランスシート縮小などの引き締めを支持しやすい中央銀行の当局者や政策スタンスを指します。対義語のハト派(Dovish)は景気と雇用のリスクをより重視し、緩和的な政策に傾きやすい立場です。HawkishとDovishは人物だけでなく、声明や記者会見、会合全体の印象を表すのにも使われ、「今回の決定は市場予想よりタカ派だった」といった言い方をします。
金融市場にとって、利上げがあったかどうかは判断の入り口にすぎません。為替、株式、債券、金を実際に動かすのは、中央銀行の決定と市場の事前予想との差であることがほとんどです。そのため、利下げが「タカ派的な利下げ」と受け止められることもあれば、利上げが引き締めの終わりを示唆したために「ハト派的な利上げ」になることもあります。
この記事では、タカ派の定義と由来、タカ派とハト派の違い、タカ派のシグナルが米ドル・株式・債券・金に与える影響、会合がどれだけタカ派だったかを見極める5つのチェックポイント、2026年9月時点の主要中央銀行の決定と内部のシグナル、そして中央銀行イベントを取引する前に注意したい3つのリスクを解説します。
- タカ派(Hawkish)はインフレのリスクを重視し、高めの金利と引き締めを支持しやすい。ハト派(Dovish)は景気と雇用のリスクを重視し、緩和に傾きやすい
- タカ派のシグナルは自国通貨を支え、短期金利を押し上げ、株式と金のバリュエーションを押し下げやすいが、実際の値動きは市場がどこまで織り込んでいたかで決まる
- 会合の評価は利上げか利下げかだけでは決まらない。採決、声明の文言、経済見通し、記者会見を、会合前の市場予想と比べる
- 「タカ派的な利下げ」も「ハト派的な利上げ」も起こりうる。鍵は、政策の道筋全体が市場の事前予想より引き締め寄りか緩和寄りか
- 当局者のスタンスはインフレ、雇用、景気に応じて変わる。2026年のFRBが7月の9対3の据え置きから9月の12対0の利上げに進んだのは、内部のシグナルが行動に先行した例
- 中央銀行イベントを取引するときは、金利差だけでなく、スワップポイント、スプレッド、流動性、発表直後の急な値動きにも注意する
1. タカ派(Hawkish)とは?中央銀行のタカ派の意味と由来
タカ派(Hawkish)は、金融政策のスタンスを緩和から引き締めまでの幅で見たとき、引き締め寄りの端に位置します。この立場の当局者は、高いインフレによる購買力の低下やインフレ期待の不安定化を、短期的な景気減速よりも優先して対処すべき問題と考えます。そのためインフレに上振れリスクがあれば早めに動き、景気を冷やす代償も比較的受け入れやすい傾向があります。
「タカ」と「ハト」はもともと政治の用語で、強硬派をタカ派、穏健派をハト派と呼んでいました。金融メディアがこの対比を借りて、中央銀行の当局者がインフレに対してどのような態度を取るかを表すようになったものです。英語ではHawkish、Dovishという形容詞が使われることが多く、人物だけでなく、声明や記者会見、一回の決定が市場に与えた全体の印象も表します。
実務上、タカ派には3つの典型的な特徴があります。
-
政策手段が引き締め寄り:利上げ、バランスシートの縮小、量的引き締め(QT)を支持する。
-
インフレのリスクを景気のリスクより重く見る:雇用市場が弱まっても、簡単には緩和に転じない。
-
予防的に動く:データが完全に出そろうのを待たず、インフレ期待が高まり始めた段階で行動する。
事例:FRBの2度のタカ派的な行動
代表的な例が、米連邦準備制度(FRB)が2022年3月から2023年7月にかけて行った利上げサイクルです。40年ぶりの高インフレに直面したFRBは11回連続で利上げし、フェデラルファンド金利を0〜0.25%から5.25〜5.50%まで引き上げました。2022年には0.75%の利上げを4回実施しています。
より最近の例は2026年です。FRBは2025年9月から12月にかけて3回利下げしたあと、2026年の最初の5回の会合では金利を据え置きました。7月29日の会合では3.50〜3.75%を維持したものの、3人の地区連銀総裁が反対票を投じて0.25%の利上げを主張しました。そして9月16日、委員会は12対0で0.25%の利上げを決め、3.75〜4.00%としました。2023年7月以来の利上げです。
2. タカ派とハト派の違い:政策の方向性と中間の立場
ハト派(Dovish)はその対極にあります。ハト派は雇用と景気の下振れリスクをインフレより優先して対処すべきと考え、利下げ、量的緩和(QE)、低金利の維持を支持します。この立場は景気後退期や回復の初期によく見られます。2020年のパンデミック発生後、FRBは金利をゼロ近くまで引き下げ、FRB、ECB、日銀がそろって資産買い入れを拡大したのは、各国中央銀行が一斉にハト派に転じた例です。
同じ人物のスタンスも環境によって変わります。FRBの当局者は2020年にはほぼ全員がハト派寄りで、2022年に一斉にタカ派へ転じ、2024年9月からは連続で利下げし、2026年9月に再び利上げしました。タカ派・ハト派はある時点の態度を表すもので、判断するときは直近の採決と発言を見るべきであり、過去のレッテルは参考程度にとどめます。
中間の立場:中立、データ次第
タカ派とハト派の間に明確な線引きはなく、多くの当局者や中央銀行の声明はその中間に位置します。方向をあらかじめ決めず、最新のデータに基づいて会合ごとに判断する立場です。欧州中央銀行(ECB)の2026年9月の声明にある「データに基づき、会合ごとに判断し、特定の金利の道筋をあらかじめ約束しない」という表現は、この中立的な言い回しの標準的な形です。
市場ではこの立場を「フクロウ派(Owl)」と呼ぶこともあります。出所はECBのラガルド総裁が2019年12月の初めての記者会見で、自分はハト派でもタカ派でもなく、知恵の象徴であるフクロウでありたいと述べたことです。ただしこの呼び方はHawkishやDovishほど一般的ではなく、実務では「中立」や「データ次第」と言うほうが伝わります。
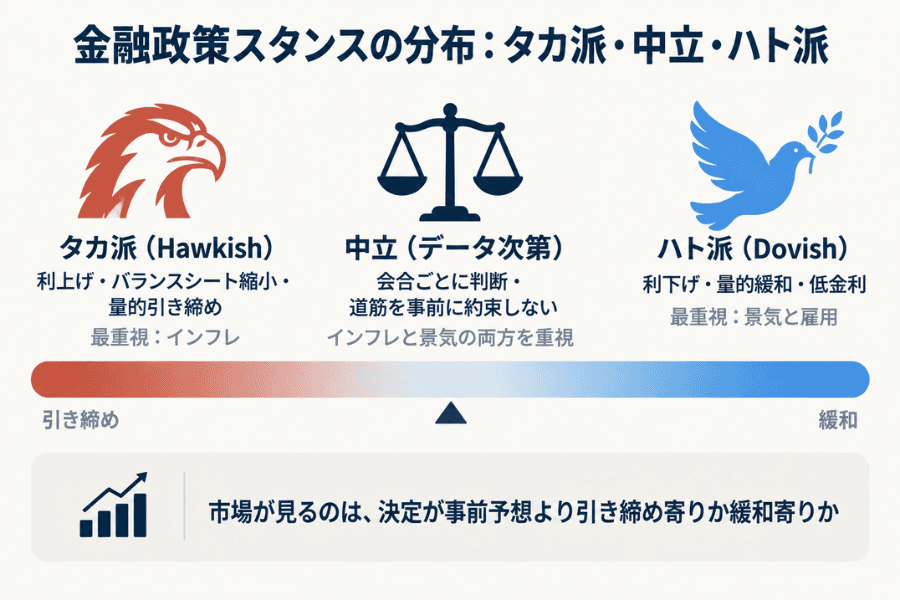
| 比較項目 | タカ派(Hawkish) | 中立(データ次第) | ハト派(Dovish) |
|---|---|---|---|
| 政策の方向 | 引き締め:利上げ、バランスシート縮小、量的引き締め | 方向を事前に決めない | 緩和:利下げ、量的緩和、低金利の維持 |
| 最も重視するリスク | インフレ | 両方を同程度に | 景気と雇用 |
| よく使う表現 | 「インフレのリスクは上振れ」「追加の引き締めが必要」 | 「会合ごとに判断」「道筋を事前に約束しない」 | 「下振れリスクが増している」「政策に調整の余地がある」 |
| 市場の判断基準 | 事前予想より引き締め寄り | データと予想次第 | 事前予想より緩和寄り |
3. タカ派は米ドル・株式・債券・金にどう影響するか
タカ派のシグナルは、まず市場の将来の金利に対する予想を変え、その金利予想を通じて4種類の資産に波及します。波及の方向には典型的なパターンがありますが、市場価格は決定の前に予想の一部を織り込んでいるため、相場を実際に動かすのは決定と事前予想との差です。以下では資産ごとに、よくある反応、その理由、例外の3点に分けて説明します。
米ドルと為替
-
よくある反応:タカ派に転じた中央銀行の通貨が支えられる。FRBがタカ派に傾くと米ドルは上昇しやすく、EUR/USDは軟調、USD/JPYは上昇しやすい。ECBや日銀がタカ派に転じれば、ユーロや円が相対的に強い側になる。
-
理由:政策の道筋が予想よりタカ派なら、その通貨と他通貨の金利差の予想が広がり、資金は金利の高い側に向かう。金利差はキャリー取引の土台でもある。
-
例外:相手通貨の中央銀行も同時にタカ派に転じている場合や、市場がすでに織り込んでいる場合は、自国通貨が上がるとは限らない。
株式
-
よくある反応:バリュエーションの高い成長株に下押し圧力がかかり、セクター間の資金移動が起きる。利上げサイクルの初期は市場がまだ金利の到達点を織り込み直している段階で、値動きが最も大きくなりやすい。
-
理由:引き締めは企業の借入コストを引き上げ、将来の利益を割り引く金利も引き上げる。
-
例外:どのセクターが相対的に底堅いかは、業績、景気、イールドカーブの形にも左右される。金融株が利上げで必ず恩恵を受けるわけではない。
債券
-
よくある反応:2年物のような短期国債の利回りが上昇し、既発債の価格は下落する。
-
理由:短期の利回りは政策金利の予想を直接反映する。利回りの変動幅が同じなら、デュレーションの長い債券ほど価格の感応度が高い。
-
例外:10年以上の長期は成長、インフレ期待、タームプレミアムの影響も受けるため、同時に上昇するとは限らない。米国債利回りは、市場がタカ派のシグナルをどう消化したかを見るリアルタイムの指標になる。
金とコモディティ
-
よくある反応:金価格に下押し圧力がかかり、米ドル建ての原油などのコモディティもドル高の影響を受ける。
-
理由:金は利息を生まないため、実質金利が上がると保有の機会費用が増える。ドル高は米ドル建てコモディティを非ドル圏の買い手にとって割高にする。
-
例外:安全資産としての需要、中央銀行の買い、地政学リスクがこの圧力を相殺することがある。エネルギー価格が押し上げたインフレが利上げの理由である場合、コモディティ価格と金利が同時に上昇することもある。2026年のECBの声明は、中東の紛争をインフレ圧力の要因として挙げている。
| 資産 | 予想よりタカ派だったときのよくある反応 | 観察する指標 |
|---|---|---|
| 米ドルと為替 | タカ派に転じた中央銀行の通貨が支えられる | 金利差、通貨強弱メーターが示す織り込みの状況 |
| 株式 | 成長株のバリュエーションに下押し圧力、セクター間の資金移動 | 成長株とディフェンシブ株の相対的な動き、イールドカーブ |
| 債券 | 短期の利回り上昇、価格下落 | 2年物と10年物の利回り |
| 金とコモディティ | 金価格に下押し圧力、ドル建てコモディティはドル高の影響 | 実質金利、米ドル指数、安全資産需要 |
4. 中央銀行がタカ派に転じたかを見極める:会合の5つのチェックポイント
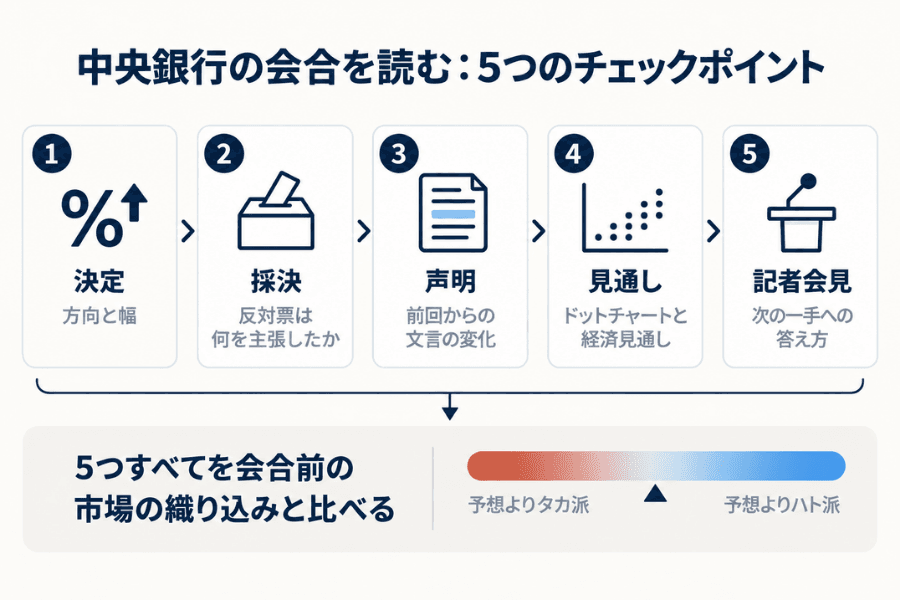
中央銀行は決定のたびに、声明、採決結果、経済見通し(一部の中央銀行)、記者会見という決まった材料を公表します。「今回は前回よりタカ派かハト派か」を判断するには、次の5点を順に見ていきます。最後の1点は、前の4点を比べるための基準です。
① 決定の方向と幅
利上げ、据え置き、利下げのどれか、そして幅は0.25%かそれ以上か。最も直接的なシグナルですが、市場が最も早く織り込む部分でもあり、発表時の値動きは残りの4点で決まることが多くなります。
② 採決結果と反対票の方向
多くの中央銀行は票数を公表します。票数そのものより、反対票が「何を主張したか」が重要です。FRBは2026年7月に9対3で据え置きを決めましたが、3票はいずれも利上げを主張し、2か月後に委員会は利上げに踏み切りました。イングランド銀行(BOE)では、利上げを主張する反対票が2026年4月の1票から7月の3票に増えています。反対票の方向は委員会内部の傾きが変わりつつあるかを映しますが、毎回そのまま行動につながるわけではありません。
③ 声明の文言の変化
今回の声明を前回と一文ずつ比べます。よく使われる表現は、おおむね次のように分けられます。
-
タカ派寄り:「インフレは依然として高すぎる」「必要な措置を講じる」
-
中立:「データを見極める」「リスクはおおむね均衡」
-
ハト派寄り:「下振れリスクが増している」「政策に調整の余地がある」
FRBの2026年9月の声明は「委員会は物価の安定を実現する」という一文で締めくくられており、声明としては珍しく直接的な表現でした。フォワードガイダンスの文言が増えたか減ったかも、市場が最も敏感に反応する部分です。
④ 経済見通しとドットチャート
FRBは四半期ごとに経済見通し(SEP)とドットチャートを公表します。2026年9月の中央値は年末の政策金利を4.1%とし、参加者18人のうち16人のドットが少なくとももう1回の利上げに相当する水準にありました。2026年のPCEインフレ率の見通しは3.7%です。ECBも3月・6月・9月・12月に見通しを更新し、9月には2026年のインフレ率見通しを3.0%としました。見通しの上方修正や金利の道筋の引き上げは、タカ派寄りのシグナルです。
⑤ 記者会見と会合前の市場の織り込み
記者会見で総裁が「次の一手」についてどう答えるかは、声明以上に相場を動かすことがよくあります。前の4点のシグナルはすべて、会合前の市場の織り込みと比べる必要があります。CMEグループのFedWatchツールはフェデラルファンド金利先物から各会合の利上げ・利下げ確率を算出しており、会合前の確率が高いほど、決定そのものの意外性は小さくなります。
利上げが必ずしも予想よりタカ派とは限らず、利下げが必ずしも予想よりハト派とは限りません。2024年12月、FRBは0.25%の利下げをしましたが、ドットチャートで2025年の利下げ予想回数が4回から2回に減り、米ドルは当日むしろ上昇しました。市場はこれを「タカ派的な利下げ」と呼びました。2023年9月にECBが4.00%まで利上げしつつ、金利がインフレを抑えるのに十分な水準に達したと示唆し、ユーロが下落したのは「ハト派的な利上げ」の例です。
| 実際の結果 | 市場の事前予想 | 考えられる解釈 |
|---|---|---|
| 0.25%の利上げ | 0.25%の利上げ | おおむね予想どおり。声明と記者会見を見る |
| 0.25%の利上げ | 据え置き | 明確なタカ派サプライズ |
| 据え置き | 利下げ | 相対的にタカ派 |
| 0.25%の利下げ | 0.50%の利下げ | 相対的にタカ派 |
| 0.25%の利下げ、一時停止を示唆 | 連続利下げ | 「タカ派的な利下げ」の可能性 |
5. 主要中央銀行はいまタカ派かハト派か:2026年9月の決定と内部のシグナル
以下は、2026年9月18日時点の主要6中央銀行の最新の決定と、FRB・BOE・日銀について2026年の公表された採決から読み取れる内部のシグナルをまとめたものです。観察時点の整理であり、メンバーの任期もスタンスも変わるため、判断の際は各中央銀行の最新の議事録を確認してください。6つの中央銀行の役割と制度は世界の主要中央銀行を参照してください。
| 中央銀行 | 政策金利 | 直近の行動 | 直近の採決 | 次回会合 |
|---|---|---|---|---|
| 米連邦準備制度(FRB) | 3.75〜4.00% | 2026年9月16日に0.25%利上げ | 12対0 | 10月27〜28日 |
| 欧州中央銀行(ECB) | 預金ファシリティ金利2.50% | 2026年9月10日に0.25%利上げ(6月にも利上げ) | 票数は非公表 | 10月28〜29日 |
| イングランド銀行(BOE) | 3.75% | 2026年9月17日に据え置き(7月も据え置き) | 6対3(3票が利上げを主張) | 11月5日 |
| 日本銀行(日銀) | 1.25% | 2026年9月18日に0.25%利上げ(6月も利上げ) | 7対2(2票が据え置きを主張) | 10月29〜30日 |
| オーストラリア準備銀行(RBA) | 4.35% | 2026年5月5日に利上げ(年内3回目)、8月11日は据え置き | 全員一致 | 9月28〜29日 |
| ニュージーランド準備銀行(RBNZ) | 2.75% | 2026年9月2日に0.25%利上げ(7月にも利上げ) | — | 10月28日 |
内部のシグナルの分類は、各メンバーの直近の採決記録だけを基準にしています。
-
タカ派寄り:反対票を投じて利上げを主張した
-
ハト派寄り:反対票を投じて利下げを主張した、または利上げに反対した
-
多数派と同じ:それ以外のメンバー。これは中立を意味しない。タカ派寄りの委員も、委員会が全員一致で利上げするときは賛成票を投じる
米連邦準備制度(FOMC)
FOMCは7人の理事と5人の地区連銀総裁で構成され、合計12票です。ニューヨーク連銀総裁は常任の投票メンバーで、残り4席は11の地区連銀が持ち回りで務め、2026年はクリーブランド、ミネアポリス、ダラス、フィラデルフィアが担当しています。議長はケビン・ウォーシュ(Kevin Warsh)が2026年5月22日に宣誓就任し、前議長のパウエルは理事として残っています。
| 直近のシグナル | メンバー | 根拠 |
|---|---|---|
| タカ派寄り | ベス・ハマック(クリーブランド連銀総裁) ニール・カシュカリ(ミネアポリス連銀総裁) ロリー・ローガン(ダラス連銀総裁) | 2026年7月に反対票を投じ、0.25%の利上げを主張 |
| 多数派と同じ | ケビン・ウォーシュ(議長) ジョン・ウィリアムズ(ニューヨーク連銀総裁、FOMC副議長) フィリップ・ジェファーソン(副議長) リサ・クック(理事) マイケル・バー(理事) アンナ・ポールソン(フィラデルフィア連銀総裁) ジェローム・パウエル(理事) | 2026年の採決はいずれも多数派と同じ |
| ハト派寄り(2025年) | クリストファー・ウォラー(理事) ミシェル・ボウマン(銀行監督担当副議長) | 2025年に反対票を投じて早期の利下げを主張。2026年9月の利上げには賛成 |
欧州中央銀行(ECB)
ECBの政策理事会は6人の役員会メンバーとユーロ圏21か国の中央銀行総裁で構成され(ブルガリアが2026年にユーロ圏に加盟)、2026年6月からは副総裁をクロアチア中央銀行前総裁のボリス・ヴイチッチ(Boris Vujčić)が務めています。ECBは票数を公表せず、個々のメンバーのスタンスも明らかにしないため、この記事では個人ごとの整理はしていません。ECB内部の傾きを見るには、役員会メンバーと各国中央銀行総裁の講演、そして会合後の記者会見で総裁が「金利は到達点に達したか」にどう答えるかを追うのが方法です。2026年6月と9月の2回の利上げ後も、9月の声明は「データに基づき、会合ごとに判断する」という表現を維持しています。
イングランド銀行(BOE)
金融政策委員会(MPC)は総裁、3人の副総裁、チーフエコノミスト、4人の外部委員の9人で構成され、年8回開催されます。票数も個々のスタンスも公表されます。2026年に入ってからは政策金利を3.75%に据え置いており、利上げを主張する反対票は4月の1票(ピル)から7月の3票に増え、9月17日も同じ3人が4.00%への利上げを主張して6対3の据え置きとなりました。
| 直近のシグナル | メンバー | 根拠 |
|---|---|---|
| タカ派寄り | ミーガン・グリーン(外部委員) キャサリン・マン(外部委員) ヒュー・ピル(チーフエコノミスト) | 2026年7月と9月に反対票を投じ、4.00%への利上げを主張 |
| 多数派と同じ | アンドリュー・ベイリー(総裁) サラ・ブリーデン(副総裁) クレア・ロンバルデッリ(副総裁) デイブ・ラムズデン(副総裁) | 2026年の採決はいずれも多数派と同じ |
| ハト派寄り(2025年) | スワティ・ディングラ(外部委員) アラン・テイラー(外部委員) | 2025年に複数回反対票を投じて利下げを主張。2026年は多数派と同じ |
日本銀行(日銀)
日本銀行の政策委員会は総裁、2人の副総裁、6人の審議委員の9人で構成されます。2026年6月16日に7対1で政策金利を1.0%へ引き上げ、7月31日は8対1で据え置きました。唯一の反対票は1.25%への利上げを主張した高田創委員です。9月18日には7対2で1.25%への利上げを決め、反対した2票は据え置きを主張しました。
| 直近のシグナル | メンバー | 根拠 |
|---|---|---|
| タカ派寄り | 高田創(審議委員) 田村直樹(審議委員) | 高田委員は7月に1.25%への利上げを提案。田村委員は6月にインフレ率がすでに目標水準に達していると表明 |
| 多数派と同じ | 植田和男(総裁) 内田眞一(副総裁) 氷見野良三(副総裁) 小枝淳子(審議委員) 増一行(審議委員) | 2026年の採決はいずれも多数派と同じ |
| ハト派寄り | 淺田統一郎(審議委員) 佐藤綾野(審議委員) | 淺田委員は6月の利上げに反対し、中東情勢による生産と雇用の下振れリスクが物価の上振れリスクより大きいと判断。9月は2人とも1.25%への利上げに反対し、淺田委員は生鮮食品を除くCPIの上昇率が最近2%を下回っている点を、佐藤委員は経済・物価が以前と比べて大きく加速していない点を理由に挙げた |
オーストラリアとニュージーランド
オーストラリア準備銀行(RBA)の金融政策委員会は2026年2月・3月・5月に連続で利上げして4.35%とし、6月と8月は全員一致で据え置きました。8月の声明は「上振れリスクが顕在化すれば追加利上げする」という選択肢を残しています。ニュージーランド準備銀行(RBNZ)は7月と9月に連続で利上げし、2.75%としました。この2つの中央銀行は委員会全体の名義で決定を公表し、個々の委員の投票を明らかにしないため、この記事では個人ごとの整理をしていません。
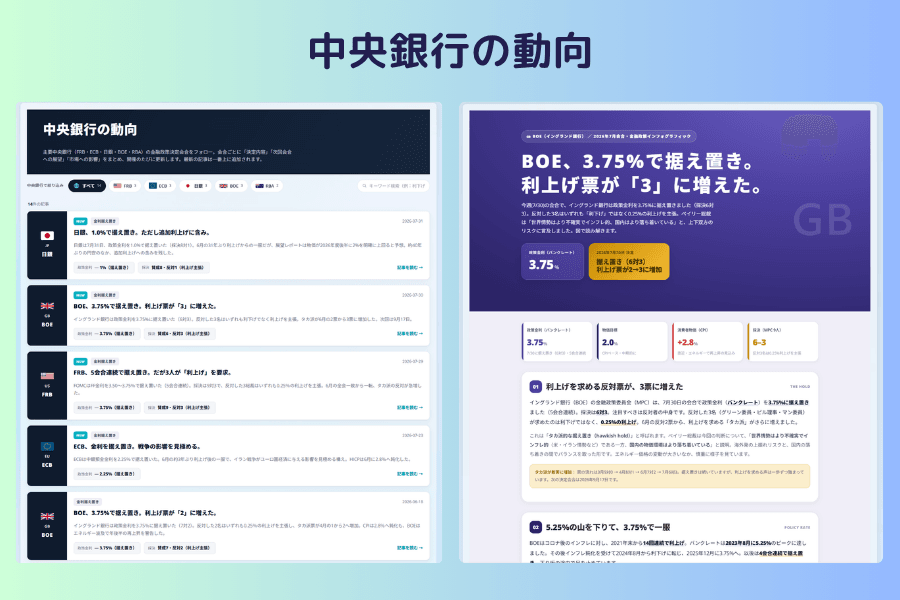
中央銀行の動向ツールで変化を追う
上の表は会合のたびに更新されるもので、ある時点の分類より変化そのもののほうに価値があります。反対票がハト派寄りからタカ派寄りに変わる、多数派と同じだった当局者がタカ派寄りの表現を使い始める、利上げを主張する人数が会合ごとに増える。いずれも正式な行動より先に現れます。追跡にはTitan FXの中央銀行の動向ツールが使えます。FRB、ECB、日銀、BOE、RBAの各会合について、決定内容、採決結果、次回会合の見通しを整理しています。各決定の発表時刻は経済指標カレンダーで「中央銀行」のカテゴリに絞り込むと確認できます。
6. 中央銀行がタカ派に転じたときの分析:取引前に注意したい3つのリスク
中央銀行がタカ派に転じたとき、資産ごとに分析の切り口は異なります。
-
為替:政策金利差の変化と、市場がすでに織り込み直しているか
-
株価指数:成長株とディフェンシブ株の相対的な動き、イールドカーブの形
-
債券:短期の利回りとイールドカーブの変化
-
金とコモディティ:実質金利、米ドル指数、安全資産需要
いずれの切り口も、第4章の5つのチェックポイントと照らし合わせ、市場の織り込みと決定の間に差があるかを確認する必要があります。
中央銀行イベントを取引するときには、見落とされやすいリスクが3つあります。
-
市場がすでに織り込んでいる可能性:市場は会合前に金利先物や当局者の発言をもとに織り込みを進めており、決定が予想どおりだと相場が逆方向に動くことがある。決定の前後で織り込みがどう変わったかを比べるほうが、決定の方向だけを見るより重要。
-
金利差とスワップポイントは同じではない:政策金利差は通貨ペアの金利環境に影響するが、ポジションを持ち越すたびに受け払いするスワップポイントは、銘柄、売買の方向、ブローカーの調達コストの調整、計上日にも左右される。実際の正負と金額は取引プラットフォームが当日公表する数値で確認し、ある国が利上げしたから買いなら必ずスワップを受け取れる、と決めつけない。
-
発表前後の流動性と約定価格:決定の発表や記者会見の最中はスプレッドが広がり、価格が飛ぶことがある。ストップロス注文や指値注文が想定と異なる価格で約定することもある。事前にボラティリティに応じてポジションを小さくし、損切りの位置を確認し、2%ルールのような基準で1回あたりのリスクを抑えることが、イベントリスクへの基本的な対処になる。
7. タカ派に関するよくある質問
Q1:タカ派とハト派では、株式や為替への影響はどう変わりますか?
タカ派のシグナルは資金コストを引き上げてバリュエーションを圧縮するため株式は下押しされやすく、自国通貨は金利差の予想拡大で支えられやすくなります。ハト派のシグナルは金利を下げて流動性を増やすため株式には追い風で、自国通貨は弱含みやすくなります。実際の反応は決定と市場予想との差で決まり、予想どおりのタカ派的な決定が通貨を押し上げるとは限りません。
Q2:「タカ派的な利下げ」「ハト派的な利上げ」とは何ですか?
タカ派的な利下げとは、中央銀行が利下げしながらも、声明や見通しでこれ以上は下げないことやインフレへの警戒を示唆し、市場が全体のシグナルを引き締め寄りと受け止めるケースです。2024年12月のFRBが例です。ハト派的な利上げはその逆で、利上げと同時に引き締めの終わりが近いことを示唆するケースで、2023年9月のECBが例です。どちらも、市場が見ているのは個々の行動ではなく道筋全体だということを示しています。
Q3:利上げは必ず中央銀行がタカ派に転じたことを意味しますか?
必ずしもそうではありません。利上げ幅が市場予想を下回ったり、利上げサイクルの終わりが近いことを同時に示唆したりすれば、全体のシグナルは市場にハト派寄りと解釈されることがあります。タカ派かハト派かの判断は、実際の決定、将来の金利の道筋、会合前の予想を比べて行うもので、金利が上がったか下がったかだけでは決められません。
Q4:中央銀行の当局者のスタンスは変わりますか?
変わります。タカ派やハト派はある時点の態度を表すもので、当局者はインフレ、失業率、金融環境の変化に応じてスタンスを調整します。2020年には多くの中央銀行の当局者が景気を支えるためにハト派へ転じ、2022年には一斉にタカ派へ転じました。FRBのウォラー理事とボウマン副議長は2025年に早期の利下げを主張しましたが、2026年9月の利上げには賛成票を投じています。
Q5:FRB、ECB、日銀などの最新のスタンスはどこで確認できますか?
一次情報は各中央銀行の公式サイトにある決定の声明、議事録、当局者の講演です。市場の織り込みはFedWatchのようなツールで確認できます。Titan FXの中央銀行の動向は主要5中央銀行の各会合の決定内容と採決結果を整理しており、経済指標カレンダーでは各決定の発表時刻を確認できます。2つを組み合わせれば、会合前の準備と会合後の照合ができます。
8. まとめ:利上げ・利下げだけでタカ派かどうかは判断できない
タカ派は金融政策が相対的に引き締め寄りであることを表し、インフレのリスクを重視して利上げやバランスシート縮小を支持しやすい立場です。ハト派はその逆です。タカ派のシグナルは通常、金利予想を通じて自国通貨を支え、短期の利回りを押し上げ、株式と金のバリュエーションを押し下げますが、いずれも決まった公式ではなく、市場が反応するのは、実際の決定が事前予想に比べてどれだけタカ派だったかという差の部分です。
ある会合が本当にタカ派寄りだったかを判断するには、決定の方向と幅、採決と反対票、声明の文言、経済見通しとドットチャート、記者会見を順に見て、そのすべてを会合前の市場の織り込みと照らし合わせます。2026年のFRBが7月の9対3から9月の12対0へ進んだ経緯は、内部のシグナルが行動に先行することを示しています。取引の際は、スワップポイント、スプレッド、発表前後の流動性もあわせて計算に入れてください。
関連記事
- 政策金利(Policy Interest Rate)
- Stagflation(スタグフレーション)
- 米ドル投資ガイド|ドルインデックス(DXY)の見方・FRB 金利政策・資産配分戦略
- 通貨ペアはどう選ぶ?通貨強弱メーターで候補を絞り、4つのツールでふるいにかける
- Risk-on and Risk-off(リスクオン・リスクオフ)
Titan FX 取引戦略研究所。FX、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など、幅広い金融商品を対象に投資家向け教育コンテンツを制作しています。
主な出典(カテゴリ別)
- 中央銀行の決定と記録:米連邦準備制度(Federal Reserve)— FOMC声明(2026年7月29日、9月16日)、経済見通し(2026年9月)、FOMCメンバー一覧、2026年の会合日程、議長就任のプレスリリース(2026年5月22日);欧州中央銀行(ECB)— 金融政策決定と声明(2026年6月11日、9月10日)、主要政策金利一覧、役員会メンバー一覧、2019年12月の記者会見;イングランド銀行(Bank of England)— 金融政策サマリーと議事録(2026年4月、7月、9月)、MPCメンバー一覧;日本銀行(Bank of Japan)— 金融政策決定会合の公表文(2026年6月16日、7月31日、9月18日)、政策委員会メンバー一覧と2026年の会合日程;オーストラリア準備銀行(RBA)— 金融政策決定(2026年8月11日)、キャッシュレート目標の推移、2026年の会合日程;ニュージーランド準備銀行(RBNZ)— 政策金利の決定(2026年7月8日、9月2日)
- 市場ツール:CME Group — FedWatch Tool
- 研究と制度:国際決済銀行(BIS)— 中央銀行のコミュニケーションと金融政策に関する研究