

Hawks(鷹派)
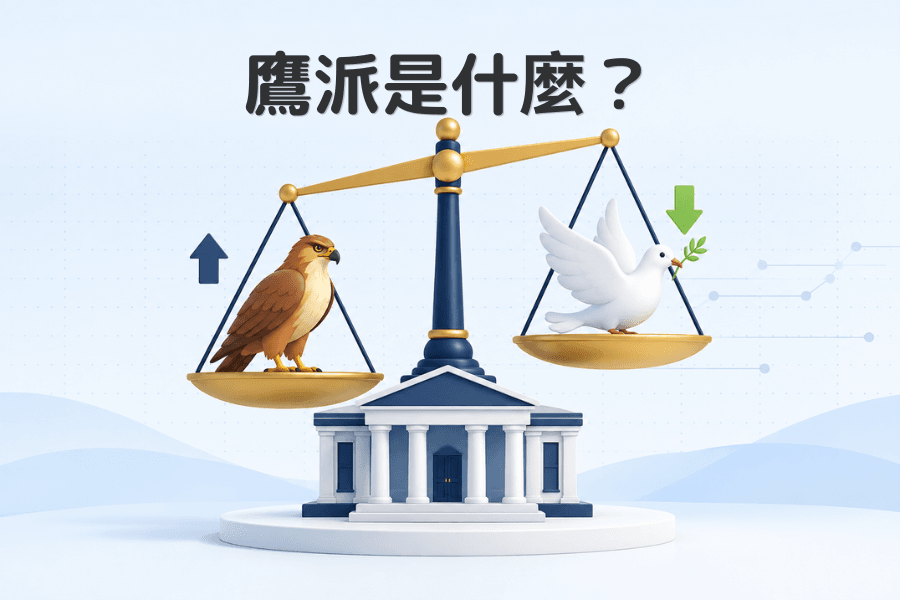
鷹派(Hawk,形容詞 Hawkish)是指在貨幣政策上較重視通膨風險、傾向支持升息、縮表等緊縮措施的央行官員或政策立場。相對的鴿派(Dovish)更重視成長與就業風險,通常傾向較寬鬆的政策。Hawkish 與 Dovish 不只形容官員,也用來描述一份聲明、一場記者會或整次會議,例如「這次決議比市場預期更鷹派」。
對金融市場來說,「有沒有升息」只是第一層資訊。真正影響匯率、股票、債券與黃金的,通常是央行實際決定與市場原先預期之間的落差。因此央行降息也可能被解讀為「鷹派降息」,升息也可能因為暗示緊縮接近終點而成為「鴿派升息」。
本文說明鷹派的定義與由來、鷹派與鴿派的差別、鷹派訊號對美元、股市、債券與黃金的影響、判斷一場央行會議有多鷹派的五個觀察點、2026 年 9 月主要央行的決議與內部訊號,以及交易央行事件前要注意的三個風險。
- 鷹派(Hawkish)較重視通膨風險,通常支持較高利率與緊縮政策;鴿派(Dovish)更重視成長與就業風險,傾向寬鬆
- 鷹派訊號可能支持本幣、推高短端殖利率,並增加股票與黃金的估值壓力,但實際行情取決於市場是否已經提前定價
- 判斷一場央行會議不能只看升息或降息,還要比較表決、聲明措辭、經濟預測、記者會與會前的市場預期
- 「鷹派降息」與「鴿派升息」都可能發生,關鍵是整體政策路徑比市場原先預期更緊還是更鬆
- 央行官員的立場會隨通膨、就業與景氣改變,2026 年 Fed 從 7 月 9 比 3 維持到 9 月 12 比 0 升息,就是內部訊號先於行動的例子
- 交易央行事件時,除了利差,也要注意隔夜利息、點差、流動性與決議公布時的快速價格變動
1. 鷹派(Hawkish)是什麼?央行鷹派的意思與由來
鷹派(Hawkish)是貨幣政策光譜上偏向緊縮的一端。持這種立場的央行官員認為高通膨會侵蝕購買力、扭曲經濟預期,比短期的成長放緩更值得優先處理,因此在通膨有上行風險時傾向及早行動,也較能接受經濟降溫的代價。
「鷹」與「鴿」原本是政治用語,主戰的一方稱鷹派、主和的一方稱鴿派,財經媒體借用這組對比來形容央行官員對通膨的態度。中文常把 Hawkish 譯為「偏鷹」「鷹派」,英文則多用形容詞,除了指人,也描述一份聲明、一場記者會或一次決議給市場的整體印象。
鷹派在實務上有三個常見表現:
範例:聯準會的兩次鷹派行動
最典型的例子是美國聯準會(Fed)在 2022 年 3 月到 2023 年 7 月的升息週期。面對 40 年來最高的通膨,Fed 連續升息 11 次,把聯邦資金利率從 0% 到 0.25% 拉到 5.25% 到 5.50%,其中 2022 年有四次一口氣升息 3 碼(0.75 個百分點)。
較近的例子在 2026 年。Fed 在 2025 年 9 月到 12 月三度降息後,2026 年前五次會議都維持利率不變;7 月 29 日的會議雖然維持在 3.50% 到 3.75%,但三名地區聯準銀行總裁投下反對票、主張升息 1 碼。到了 9 月 16 日,委員會以 12 票對 0 票升息 1 碼至 3.75% 到 4.00%,是 2023 年 7 月以來的首次升息。
2. 鷹派與鴿派差在哪?政策方向與立場光譜
鴿派(Dove,形容詞 Dovish)是光譜的另一端。鴿派認為就業與成長的下行風險比通膨更需要處理,支持降息、量化寬鬆(QE)與維持低利率,這種立場常出現在衰退或復甦初期。2020 年疫情爆發後,Fed 把利率降到零附近,Fed、ECB 與 BoJ 都擴大購債,是各國央行集體轉鴿的例子。
同一個人的立場會隨環境改變。Fed 官員 2020 年幾乎全體偏鴿,2022 年集體轉鷹,2024 年 9 月起又連續降息,2026 年 9 月再度升息。鷹派與鴿派描述的是某個時點的態度,判讀時要看最近的表決與發言,過去的標籤只能參考。
光譜的中間:中性、依數據決定
鷹與鴿之間是一段光譜,多數官員與多數時候的央行聲明都落在中間:不預設方向,依最新數據逐次會議決定。歐洲央行(ECB) 2026 年 9 月聲明裡「依據數據、逐次會議決定,不預先承諾特定利率路徑」的說法,就是這種中性表述的標準寫法。
市場有時也用「貓頭鷹派(Owl)」形容這種立場,出處是 ECB 總裁拉加德 2019 年 12 月的第一次記者會:她說自己不屬於鴿派或鷹派,希望當一隻象徵智慧的貓頭鷹。這個稱呼遠不如 Hawkish 與 Dovish 普遍,實務上直接說「中性」或「依數據決定」更清楚。
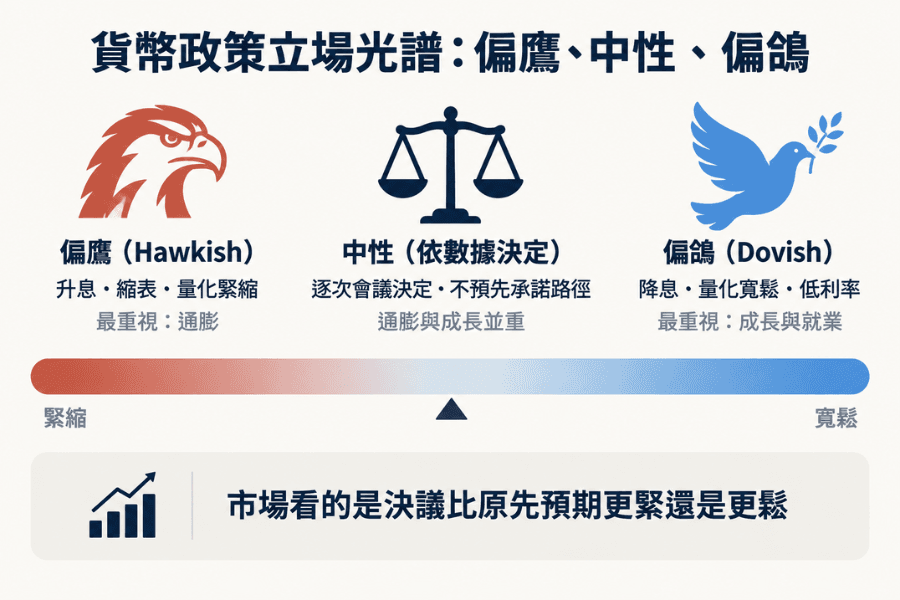
| 對比項目 | 偏鷹(Hawkish) | 中性(依數據決定) | 偏鴿(Dovish) |
|---|---|---|---|
| 政策方向 | 緊縮:升息、縮表、量化緊縮 | 不預設方向 | 寬鬆:降息、量化寬鬆、維持低利率 |
| 最重視的風險 | 通膨 | 兩者並重 | 成長與就業 |
| 常見說法 | 「通膨風險偏上行」「需要進一步緊縮」 | 「逐次會議決定」「不預先承諾路徑」 | 「下行風險增加」「政策有調整空間」 |
| 市場的解讀基準 | 比原先預期更緊 | 視數據與預期而定 | 比原先預期更鬆 |
3. 鷹派如何影響美元、股市、債券與黃金?
鷹派訊號會先改變市場對未來利率的預期,再透過利率預期傳到四類資產。傳導方向有常見的規律,但市場價格在決議前就已反映部分預期,真正推動行情的是實際決議與原先預期之間的落差。以下每一類資產都分成常見反應、原因與例外三點。
美元與外匯
-
常見反應:轉鷹央行的貨幣受到支撐。Fed 偏鷹時美元常走強,EUR/USD 承壓、USD/JPY 走高;若轉鷹的是 ECB 或 BoJ,歐元與日圓就成為相對強勢的一方。
-
原因:政策路徑比預期更鷹,該貨幣與其他貨幣的利差預期擴大,資金流向利率較高的一方。利差也是利差交易(Carry Trade)的基礎。
-
例外:對手貨幣的央行同時轉鷹,或市場早已定價,本幣就不一定上漲。
股市
-
常見反應:估值偏高的成長股承壓,市場出現板塊輪動;升息週期初期市場仍在重新定價利率的終點,波動最大。
-
原因:緊縮提高企業的借貸成本,也提高用來折現未來獲利的利率。
-
例外:哪些類股相對抗跌還要看盈利、景氣與殖利率曲線的形狀,金融股不一定因升息受惠。
債券
-
常見反應:2 年期這類短端公債殖利率上升,已發行債券的價格下跌。
-
原因:短端殖利率直接反映對政策利率的預期;殖利率變動幅度相同時,存續期間越長的債券價格敏感度越高。
-
例外:10 年期以上的長端還受成長、通膨預期與期限溢酬影響,不一定同步上升。美債殖利率是觀察市場如何消化鷹派訊號的即時指標。
黃金與商品
-
常見反應:金價承壓,以美元計價的原油等商品也受美元走強影響。
-
例外:避險需求、央行買盤與地緣風險可能抵銷這股壓力。當升息的理由是能源價格推高的通膨,商品價格與利率也可能同時上升,2026 年 ECB 的聲明就把中東衝突列為通膨壓力的來源。
| 資產 | 比預期更鷹時的常見反應 | 觀察指標 |
|---|---|---|
| 美元與外匯 | 轉鷹央行的貨幣受支撐 | 利差、貨幣強弱指標反映的既有定價 |
| 股市 | 成長股估值承壓、板塊輪動 | 成長股與防禦股的相對表現、殖利率曲線 |
| 債券 | 短端殖利率上升、價格下跌 | 2 年期與 10 年期殖利率 |
| 黃金與商品 | 金價承壓、美元計價商品受美元影響 | 實質利率、美元指數、避險需求 |
4. 怎麼判斷央行轉鷹?5 個會議觀察重點
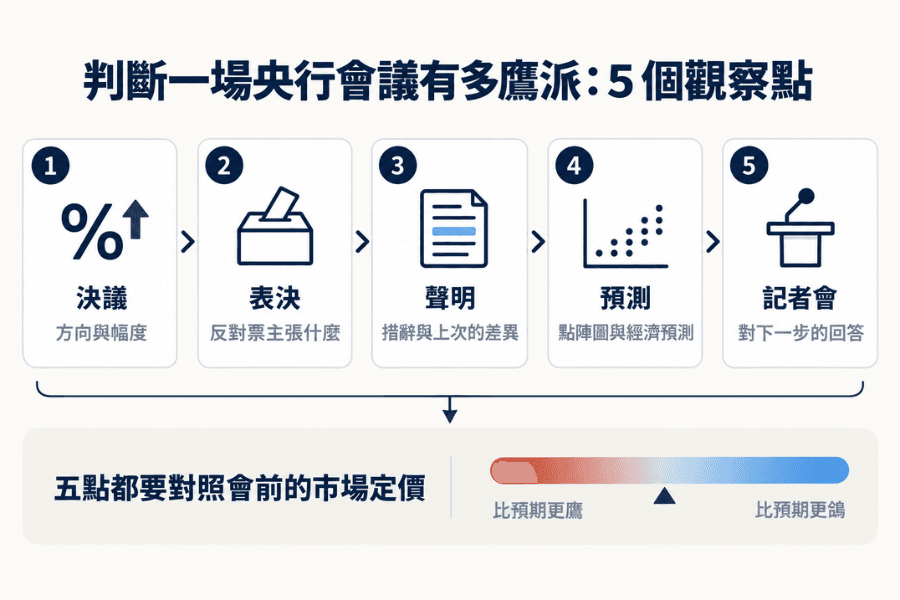
央行每次決議都會公布幾份固定文件:決議聲明、表決結果、經濟預測(部分央行)與記者會內容。判斷「這次比上次鷹派還是鴿派」,可以依序看以下五點,最後一點是前四點的比較基準。
① 決議方向與幅度
升息、維持或降息,以及幅度是 1 碼(0.25 個百分點)還是更多。這是最直接的訊號,但也是市場最早定價的部分,決議公布時的行情反應常取決於後面四點。
② 表決結果與反對票的方向
多數央行會公布票數,反對票「主張什麼」比票數本身更重要。Fed 2026 年 7 月以 9 比 3 維持利率,三票都主張升息,兩個月後委員會就升息;英國央行(BoE) 2026 年 4 月到 7 月主張升息的反對票從 1 票增至 3 票。反對票的方向可以反映委員會內部的傾向是否正在改變,但不是每一次都會轉成行動。
③ 聲明措辭的變化
把這次聲明與上次逐句比對,常見用語大致可以這樣分:
-
偏鷹:「通膨仍然過高」「將採取必要行動」
-
中性:「觀察數據」「風險大致平衡」
-
偏鴿:「下行風險增加」「政策有調整空間」
Fed 2026 年 9 月的聲明以「委員會將實現物價穩定」作結,是聲明裡少見的直接表述。前瞻指引措辭的增減,也是市場最敏感的部分。
④ 經濟預測與點陣圖
Fed 每季公布經濟預測摘要(SEP)與點陣圖。2026 年 9 月的中位數預測顯示年底利率 4.1%,18 名與會者中有 16 人的點落在再升息至少 1 次的水準,2026 年 PCE 通膨預測為 3.7%。ECB 也在 3、6、9、12 月更新預測,9 月把 2026 年通膨預測放在 3.0%。預測上修、利率路徑上移,都是偏鷹訊號。
⑤ 記者會與會前市場定價
記者會上總裁對「下一步」的回答,常常比聲明更能移動行情。前四點的訊號都要與會前的市場定價比較:芝商所(CME)的 FedWatch 工具用聯邦資金利率期貨換算各次會議升降息的機率,會前機率越高,決議本身的意外程度越低。
升息不一定代表比預期鷹派,降息也不一定代表比預期鴿派。2024 年 12 月 Fed 降息 1 碼,但點陣圖把 2025 年的預期降息次數從 4 次減為 2 次,美元當天反而走強,市場稱之為鷹派降息;2023 年 9 月 ECB 升息至 4.00%,同時暗示利率已達到足以壓制通膨的水準,歐元隨即走弱,則是鴿派升息。
| 實際結果 | 市場原本預期 | 可能的解讀 |
|---|---|---|
| 升息 1 碼 | 升息 1 碼 | 大致符合預期,看聲明與記者會 |
| 升息 1 碼 | 維持 | 明顯偏鷹的意外 |
| 維持 | 降息 | 相對偏鷹 |
| 降息 1 碼 | 降息 2 碼 | 相對偏鷹 |
| 降息 1 碼,暗示暫停 | 連續降息 | 可能是「鷹派降息」 |
5. 主要央行目前偏鷹還是偏鴿?2026 年 9 月的決議與內部訊號
以下整理六家主要央行截至 2026 年 9 月 18 日的最新決議,以及 Fed、BoE、BoJ 內部依 2026 年公開表決可以觀察到的訊號。這是觀察時點的整理,成員任期與立場都會變動,判讀時請以各央行最新的會議紀錄為準;六家央行的職責與制度可參考全球央行一覽。
| 央行 | 政策利率 | 最近一次行動 | 最近表決 | 下次會議 |
|---|---|---|---|---|
| 美國聯準會(Fed) | 3.75% 到 4.00% | 2026 年 9 月 16 日升息 1 碼 | 12 比 0 | 10 月 27 到 28 日 |
| 歐洲央行(ECB) | 存款利率 2.50% | 2026 年 9 月 10 日升息 1 碼(6 月亦升息) | 不公布票數 | 10 月 28 到 29 日 |
| 英國央行(BoE) | 3.75% | 2026 年 9 月 17 日維持(7 月亦維持) | 6 比 3(3 票主張升息) | 11 月 5 日 |
| 日本央行(BoJ) | 1.25% | 2026 年 9 月 18 日升息 1 碼(6 月亦升息) | 7 比 2(2 票主張維持) | 10 月 29 到 30 日 |
| 澳洲儲備銀行(RBA) | 4.35% | 2026 年 5 月 5 日升息(年內第三次)、8 月 11 日維持 | 一致決 | 9 月 28 到 29 日 |
| 紐西蘭儲備銀行(RBNZ) | 2.75% | 2026 年 9 月 2 日升息 1 碼(7 月亦升息) | — | 10 月 28 日 |
內部訊號的分類只看每位成員最近一次的表決紀錄:
-
偏鷹:投反對票主張升息
-
偏鴿:投反對票主張降息,或反對升息
-
與多數一致:其餘成員;這不代表中立,立場偏鷹的委員在委員會一致升息時同樣會投贊成票
美國聯準會(FOMC)
FOMC 由 7 名理事與 5 名地區聯準銀行總裁組成,共 12 票;紐約聯準銀行總裁是常任投票成員,其餘 4 席由 11 家地區聯準銀行輪流擔任,2026 年輪值的是克里夫蘭、明尼亞波利斯、達拉斯與費城。主席由凱文・沃許(Kevin Warsh)於 2026 年 5 月 22 日宣誓就任,前主席鮑威爾留任理事。
| 近期訊號 | 成員 | 依據 |
|---|---|---|
| 偏鷹 | 貝絲・哈瑪克(克里夫蘭聯準銀行總裁) 尼爾・卡什卡里(明尼亞波利斯聯準銀行總裁) 洛里・洛根(達拉斯聯準銀行總裁) | 2026 年 7 月投反對票主張升息 1 碼 |
| 與多數一致 | 凱文・沃許(主席) 約翰・威廉斯(紐約聯準銀行總裁、FOMC 副主席) 菲利普・傑佛遜(副主席) 麗莎・庫克(理事) 邁克爾・巴爾(理事) 安娜・保爾森(費城聯準銀行總裁) 傑羅姆・鮑威爾(理事) | 2026 年的表決皆與多數一致 |
| 偏鴿(2025 年) | 克里斯多福・沃勒(理事) 米歇爾・鮑曼(副主席・監管) | 2025 年曾投反對票主張提前降息;2026 年 9 月同樣投票支持升息 |
歐洲央行(ECB)
ECB 的管理委員會由 6 名執行委員與 21 個歐元區成員國的央行總裁組成(保加利亞 2026 年加入歐元區),2026 年 6 月起副總裁由克羅埃西亞央行前總裁鮑里斯・武伊契奇(Boris Vujčić)接任。ECB 不公布票數,也不公開個別成員的立場,本文不做逐人整理;觀察 ECB 內部傾向的方法,是看執行委員與各國央行總裁的公開演講,以及會後記者會上總裁對「利率是否已到終點」的回答。2026 年 6 月與 9 月兩次升息後,9 月聲明仍維持「依據數據、逐次會議決定」的說法。
英國央行(BoE)
貨幣政策委員會(MPC)有 9 名成員:總裁、3 名副總裁、首席經濟學家與 4 名外部委員,每年開會 8 次,票數與個別立場都公開。2026 年以來基準利率維持在 3.75%,主張升息的反對票從 4 月的 1 票(皮爾)增至 7 月的 3 票,9 月 17 日再次以 6 比 3 維持,同樣 3 人主張升息至 4.00%。
| 近期訊號 | 成員 | 依據 |
|---|---|---|
| 偏鷹 | 梅根・格林(外部委員) 凱瑟琳・曼恩(外部委員) 休・皮爾(首席經濟學家) | 2026 年 7 月與 9 月投反對票主張升息至 4.00% |
| 與多數一致 | 安德魯・貝利(總裁) 莎拉・布里登(副總裁) 克萊爾・隆巴德利(副總裁) 戴夫・拉姆斯登(副總裁) | 2026 年的表決皆與多數一致 |
| 偏鴿(2025 年) | 斯瓦蒂・丁格拉(外部委員) 艾倫・泰勒(外部委員) | 2025 年多次投反對票主張降息;2026 年與多數一致 |
日本央行(BoJ)
日本央行的政策委員會有 9 名成員:總裁、2 名副總裁與 6 名審議委員。2026 年 6 月 16 日以 7 比 1 把政策利率升至 1.0%,7 月 31 日以 8 比 1 維持,唯一的反對票來自主張升息至 1.25% 的高田創;9 月 18 日以 7 比 2 升息至 1.25%,反對的 2 票主張維持不變。
| 近期訊號 | 成員 | 依據 |
|---|---|---|
| 偏鷹 | 高田創(審議委員) 田村直樹(審議委員) | 高田 7 月提議升息至 1.25%;田村 6 月表示通膨已達到目標水準 |
| 與多數一致 | 植田和男(總裁) 內田眞一(副總裁) 冰見野良三(副總裁) 小枝淳子(審議委員) 增一行(審議委員) | 2026 年的表決皆與多數一致 |
| 偏鴿 | 淺田統一郎(審議委員) 佐藤綾野(審議委員) | 淺田 6 月反對升息,認為中東局勢對生產與就業的下行風險大於物價的上行風險;9 月兩人皆反對升息至 1.25%,淺田指核心 CPI 漲幅近期低於 2%,佐藤認為經濟與物價未明顯加速 |
澳洲與紐西蘭
澳洲儲備銀行(RBA)的貨幣政策委員會在 2026 年 2、3、5 月連續升息至 4.35%,6 月與 8 月一致決維持,8 月聲明保留「若上行風險成真將進一步升息」的選項。紐西蘭儲備銀行(RBNZ)則在 7 月與 9 月連續升息至 2.75%。這兩家央行的決議以委員會整體名義公布,不公開個別委員的投票,本文不做逐人整理。
用央行動向追蹤變化
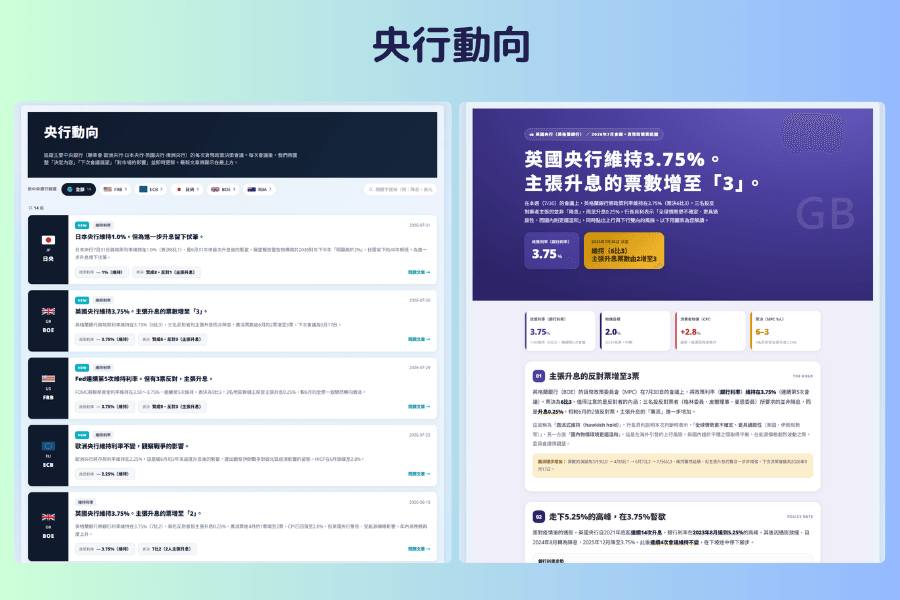
上面的表格會隨每次會議更新,變化本身比某個時點的分類更有價值:反對票從偏鴿轉為偏鷹、與多數一致的官員開始使用偏鷹用語、主張升息的人數逐次增加,都比正式行動更早出現。追蹤時可以用 Titan FX 的央行動向工具,它整理 Fed、ECB、BoJ、BoE、RBA 每次會議的決定內容、表決結果與下次會議展望;各次決議的公布時間則可在財經日曆裡篩選「央行」類別確認。
6. 央行轉鷹時怎麼分析?交易前注意 3 個風險
央行轉鷹時,各類資產的分析切入點不同:
-
外匯:政策利差的變化,以及市場是否已經重新定價
-
股票指數:成長股與防禦股的相對表現、殖利率曲線的形狀
-
債券:短端殖利率與曲線的變化
-
黃金與商品:實質利率、美元指數與避險需求
這些切入點都要對照第 4 節的五個觀察點,確認市場定價與決議之間是否有落差。
交易央行事件時,另有三個容易被忽略的風險。
-
市場可能早已定價:市場在決議前就依據利率期貨與官員發言定價,決議符合預期時行情可能反向。比較決議前後的定價變化,比只看決議方向更重要。
-
利差與隔夜利息不完全相同:政策利率差會影響貨幣對的利差環境,但持倉每天收付的隔夜利息(Swap)還取決於品種、方向、經紀商的融資調整與計息日,實際正負與金額以交易平台當日公布的數字為準,不能只看到某國升息就認定做多一定能收到利息。
-
決議期間的流動性與成交價:決議公布與記者會期間點差可能擴大、價格跳空,停損單與限價單可能以不同於預期的價格成交。事前依波動縮小部位、確認停損位置,並用 2% 法則之類的規則控制單筆風險,是應對事件風險的基本做法。
7. 鷹派常見問題 FAQ
Q1:鷹派與鴿派對股市和匯率的影響有什麼不同?
鷹派訊號提高資金成本、壓縮估值,股市通常承壓,本幣則因利差預期擴大而受支撐;鴿派訊號降低利率、增加流動性,對股市有利,本幣偏弱。實際反應取決於決議與市場預期之間的落差,符合預期的鷹派決議不一定會推升貨幣。
Q2:「鷹派降息」和「鴿派升息」是什麼意思?
鷹派降息是指央行雖然降息,但聲明或預測暗示之後不會再降、仍警惕通膨,市場把整體訊號解讀為偏緊,例如 2024 年 12 月的 Fed。鴿派升息則相反,央行升息的同時暗示緊縮接近終點,例如 2023 年 9 月的 ECB。兩種情況都說明市場看的是整體路徑,不是單一動作。
Q3:升息一定代表央行變鷹派嗎?
不一定。如果升息幅度低於市場預期,或央行同時暗示升息週期接近結束,整體訊號仍可能被市場解讀為偏鴿。判斷鷹鴿要比較實際決議、未來利率路徑與會前預期,不能只看利率是升還是降。
Q4:央行官員的立場會改變嗎?
會。鷹派或鴿派描述的是某個時點的態度,官員會隨通膨、失業率與金融環境的變化調整。2020 年多數央行官員轉鴿以支撐經濟,2022 年集體轉鷹;Fed 的沃勒與鮑曼 2025 年主張提前降息,2026 年 9 月也投票支持升息。
Q5:哪裡可以查 Fed、ECB、BoJ 等央行的最新立場?
第一手來源是各央行官網的決議聲明、會議紀要與官員演講;市場定價可看 FedWatch 之類的工具。Titan FX 的央行動向整理了五大央行每次會議的決定內容與表決結果,財經日曆則可以查到各次決議的公布時間,兩者搭配就能在會前準備、會後對照。
8. 總結:判斷鷹派不能只看升息或降息
鷹派代表貨幣政策相對偏緊,較重視通膨風險、傾向支持升息與縮表;鴿派相反。鷹派訊號通常透過利率預期支持本幣、推高短端殖利率、壓抑股票與黃金的估值,但這些都沒有固定公式,市場交易的是實際決議相對於原先預期有多鷹。
判斷一場央行會議是否真的偏鷹,依序看決議方向與幅度、表決與反對票、聲明措辭、經濟預測與點陣圖、記者會,再全部對照會前的市場定價。2026 年 Fed 從 7 月的 9 比 3 到 9 月的 12 比 0,顯示內部訊號會先於行動出現;交易時則要把隔夜利息、點差與決議期間的流動性一起算進去。
延伸閱讀
- 政策利率(Policy Interest Rate)是什麼?
- 停滯性通膨(Stagflation)是什麼?
- 為什麼要投資美元?全面解析美元走勢、利率政策與資產配置策略
- 外匯貨幣對怎麼選?用貨幣強弱指標選候選,再用四個工具篩掉不該做的
- 風險偏好與避險(Risk-on and Risk-off)是什麼?
Titan FX 交易策略研究所。我們製作面向投資者的教育內容,涵蓋外匯、商品(原油、貴金屬、農產品)、股票指數、美股與數位資產等廣泛金融商品。
主要來源(按類別)
- 央行決議與紀錄:美國聯準會(Federal Reserve)— FOMC 聲明(2026 年 7 月 29 日、9 月 16 日)、經濟預測摘要(2026 年 9 月)、FOMC 成員名單、2026 年會議日程、主席就任新聞稿(2026 年 5 月 22 日);歐洲央行(ECB)— 貨幣政策決定與聲明(2026 年 6 月 11 日、9 月 10 日)、主要利率一覽、執行委員會名單、2019 年 12 月記者會;英國央行(Bank of England)— 貨幣政策摘要與會議紀要(2026 年 4 月、7 月、9 月)、MPC 成員名單;日本銀行(Bank of Japan)— 金融政策決定會合聲明(2026 年 6 月 16 日、7 月 31 日、9 月 18 日)、政策委員會名單與 2026 年會議日程;澳洲儲備銀行(RBA)— 貨幣政策決定(2026 年 8 月 11 日)、現金利率目標一覽、2026 年會議日程;紐西蘭儲備銀行(RBNZ)— 官方現金利率決議(2026 年 7 月 8 日、9 月 2 日)
- 市場工具:CME Group — FedWatch Tool
- 學術與制度:國際清算銀行(BIS)— 央行溝通與貨幣政策相關研究