

Dollar Smile(美元微笑理論)
把這三種情境依序排列,美元的強弱會畫出一條兩端上揚、中間下凹的曲線,看起來像微笑,因此得名。這個框架由當時任職摩根士丹利的匯率策略師 Stephen Jen 在 2000 年代初期提出,至今仍是外匯市場分析美元方向時最常被引用的說法之一。它是從過去行情整理出來的分析框架,沒有固定的計算公式,也無法精確預測匯率。
這篇說明美元微笑曲線的三個區段與背後的資金流動、2008 年以來美元實際走勢與微笑理論的對照、2025 年美元在避險時反而走弱的例外,以及交易者如何判斷美元目前位在曲線的哪一段。
- 美元微笑理論把美元走勢分成三段:全球恐慌時走強(左側)、全球溫和成長時走弱(底部)、美國經濟領先時走強(右側)
- 左側的推力是避險與美元資金需求,右側的推力是美國較高的成長與利率,底部則是資金流向美國以外的市場
- 2008 年金融危機、2020 年疫情初期屬於左側,2014 至 2015 年、2021 至 2022 年屬於右側,2017 年屬於底部
- 2025 年上半年美元指數下跌 10.8%,是 1973 年以來表現最差的上半年,避險情緒升溫時美元反而走弱,顯示左側並非每次都成立
- 判斷美元位在哪一段,要同時看美國與全球的成長差距、市場的風險情緒,以及聯準會的利率方向
1. 美元微笑理論(Dollar Smile)是什麼?
一般貨幣的走勢常和本國的經濟、利率同方向:經濟好、利率上升時,資金流入,貨幣容易走強;經濟差、利率下降時,貨幣容易走弱。美元的特別之處在於,美國經濟很差、甚至全球陷入危機時,美元也可能走強。
美元微笑理論用一條曲線整理這個現象。橫軸由左到右是美國經濟相對全球的表現,從全球衰退、恐慌,到美國經濟明顯領先;縱軸是美元的強弱。
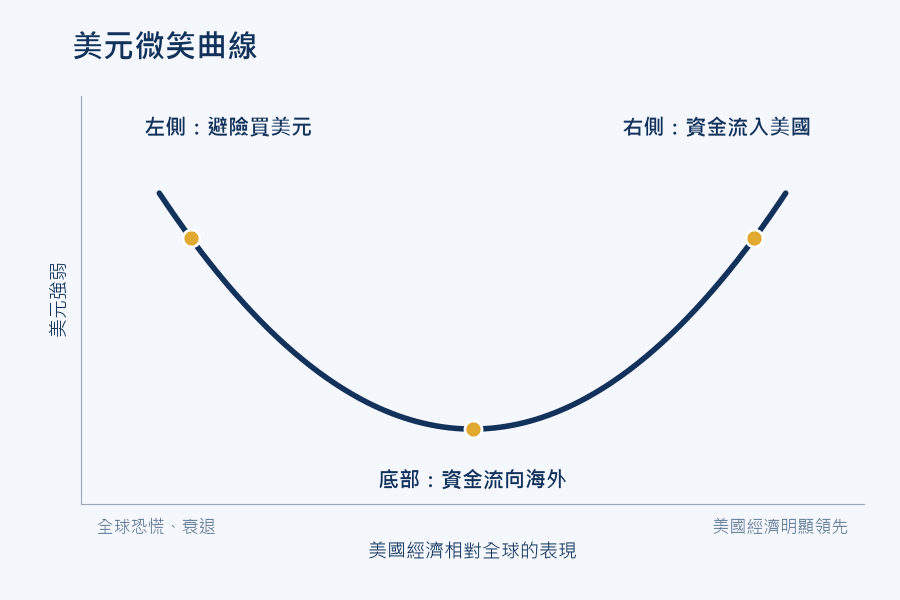
這條曲線兩端高、中間低:美元在「最壞」和「最好」的情境下都會走強,在「不好不壞」的情境下反而走弱。
2. 微笑曲線的三個區段
-
① 左側:全球恐慌,美元走強:金融危機、經濟衰退或市場劇烈動盪時,投資人賣出風險資產,資金流向美債等避險資產。全球大量的借款與貿易以美元計價,企業與金融機構在危機時急需美元還債、補保證金,美元需求因此大增
-
② 底部:全球溫和成長,美元走弱:全球經濟穩定成長、美國表現不突出時,投資人願意承擔風險,把資金從美國移往成長較快或利率較高的市場,例如歐洲、新興市場。美國若同時降息,美元的利率優勢縮小,走弱的壓力更明顯
-
③ 右側:美國經濟領先,美元走強:美國的成長、企業獲利與利率明顯高於其他國家時,全球資金流入美國股市與債市。聯準會升息拉大美國與其他國家的利差,美元因此走強
左側和右側都會讓美元走強,但原因完全不同。左側的美元強勢伴隨股市下跌與恐慌,右側的美元強勢則伴隨美國股市上漲與經濟樂觀。三個區段的差異整理如下:
| 區段 | 經濟環境 | 市場情緒 | 資金流向 | 美股表現 | 美國與其他國家的利差 |
|---|---|---|---|---|---|
| 左側 | 全球衰退、金融危機 | 恐慌、避險 | 賣出風險資產,買進美元與美債 | 大跌 | 影響較小,避險需求是主因 |
| 底部 | 全球溫和成長 | 願意承擔風險 | 流向歐洲、新興市場 | 平穩或上漲 | 縮小 |
| 右側 | 美國成長明顯領先 | 對美國樂觀 | 流入美國股市與債市 | 上漲 | 擴大 |
3. 2008 年以來的美元微笑:歷史對照
衡量美元整體強弱,最常用的是美元指數(DXY)。它是美元兌歐元、日圓、英鎊、加元、瑞典克朗與瑞郎六種貨幣的加權平均,以 1973 年 3 月為 100,其中歐元的權重約 57.6%。指數上升代表美元走強,下降代表美元走弱。
以下用美元指數對照 2008 年以來幾段代表性的行情。各段屬於哪個區段是事後回顧的歸類,同一段期間往往有好幾個因素同時作用,區段之間的界線並不明確。
| 期間 | 美元指數變化 | 所在區段 | 背景 |
|---|---|---|---|
| 2008 年 7 月至 2009 年 3 月 | 約 +24% | 左側 | 金融危機,全球搶美元 |
| 2014 年 7 月至 2015 年 3 月 | 約 +26% | 右側 | 美國經濟復甦領先,聯準會準備升息,歐洲推出寬鬆政策 |
| 2017 年初至 2018 年 1 月 | 約 −14% | 底部 | 全球同步復甦,資金流向美國以外的市場 |
| 2020 年 3 月上旬至 3 月下旬 | 約 +8% | 左側 | 疫情爆發,市場恐慌搶現金 |
| 2020 年 3 月下旬至 2021 年 1 月 | 約 −13% | 底部 | 聯準會降息至零並大規模寬鬆,全球景氣回升 |
| 2021 年 5 月至 2022 年 9 月 | 約 +27% | 右側 | 美國通膨升溫,聯準會快速升息 |
| 2025 年上半年 | 約 −11% | 例外 | 關稅衝擊引發避險,美元反而走弱 |
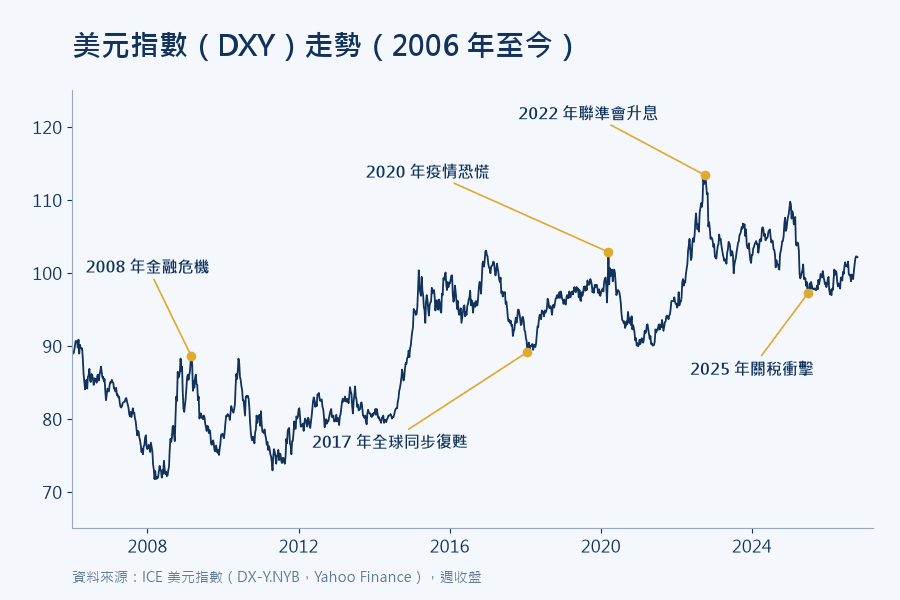
左側的上漲往往又急又快:2020 年疫情爆發時,美元指數在兩週內上漲約 8%。底部與右側的變化則多半延續一年以上,和景氣與利率的變化節奏一致。
4. 微笑理論的限制:2025 年避險時美元走弱
2025 年 4 月美國宣布大規模關稅後,美股大跌、市場避險情緒升溫。按過去的經驗,美元可能像以往的危機一樣走強,但這次美元和美股一起下跌。2025 年上半年,美元指數下跌 10.8%,是 1973 年以來表現最差的上半年。
市場對這次例外提出幾種解釋:
-
這次的衝擊源自美國本身的政策,投資人擔心的是美國資產,避險資金因此流向黃金、歐元、日圓與瑞郎,沒有流向美元
-
美國財政赤字與政府債務擴大,讓部分投資人對美債的避險地位產生疑慮
-
海外投資人持有大量美國資產,美元走弱時也增加了對匯率風險的避險操作,進一步壓低美元
提出微笑理論的 Stephen Jen 在 2025 年認為,美元微笑並沒有失效,但政策衝擊讓它的預測力變得複雜;德意志銀行則提出「財政皺眉(fiscal frown)」的說法,描述財政疑慮讓美元在壞消息下走弱的情況。這次例外說明,美元的避險地位建立在市場對美國資產的信任上,衝擊若來自美國本身,左側就不一定成立。
5. 交易者怎麼使用美元微笑理論
美元微笑理論適合用來判斷美元的大方向。使用時要先確認美元目前位在曲線的哪一段,三個區段各有可以觀察的訊號:
-
左側的訊號:股市大跌、VIX 恐慌指數急升、企業債與股市同時承壓等避險情緒升溫的跡象。這時觀察美元是否和日圓、瑞郎一起走強,可以確認資金是否流向美元
-
右側的訊號:美國非農就業、CPI 等數據持續強於預期,聯準會偏向升息或維持高利率,美債殖利率上升。美國的 GDP 成長與企業獲利明顯高於歐洲、中國等主要經濟體時,美元偏向右側
-
底部的訊號:全球股市平穩上漲、市場願意承擔風險,歐洲與新興市場景氣回升。聯準會降息、其他央行按兵不動時,利差縮小,美元容易滑向底部
用有效匯率分析確認美元的整體強弱
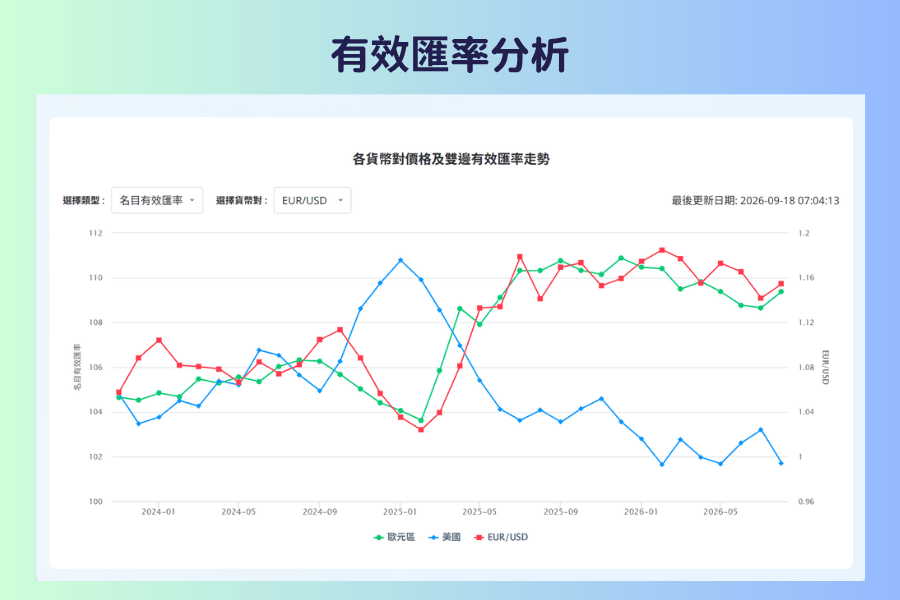
美元兌單一貨幣的走勢,可能只反映對方貨幣的問題。Titan FX 的有效匯率分析把各貨幣對多個貿易夥伴的貨幣加權計算,頁面下方的「各貨幣對價格及雙邊有效匯率走勢」會把一個貨幣對的價格和兩邊貨幣各自的有效匯率畫在同一張圖上。以歐元/美元為例,2025 年 1 月起美國的名目有效匯率一路下滑,歐元區的名目有效匯率同時上升,歐元/美元跟著走高,代表這段期間美元是整體走弱,不只是對歐元走弱。
短期的強弱則可以用貨幣強弱指標觀察。市場恐慌時,若美元、日圓、瑞郎同時排在前段、澳幣與紐幣排在後段,代表資金正在避險,美元偏向左側。
6. 美元微笑理論常見問題 FAQ
Q1:美元微笑理論還有效嗎?
多數時期仍然有效,但 2025 年上半年出現了明顯的例外。當衝擊來自美國本身的政策或財政問題時,避險資金不一定流向美元。使用這個框架時,要同時確認市場對美國資產的信心是否改變。
Q2:美元和日圓、瑞郎都是避險貨幣,差別在哪裡?
三者在市場恐慌時都可能走強,但原因不同。日圓與瑞郎的避險屬性主要來自本國龐大的海外資產與資金回流;美元則來自它在全球貿易、借貸與外匯儲備中的核心地位,危機時全球需要美元還債與補保證金。因此在美國本身出問題時,日圓與瑞郎的避險表現可能比美元穩定。
Q3:美元走弱一定代表風險偏好改善嗎?
不一定。在曲線的底部,美元走弱通常伴隨全球股市上漲,代表市場願意承擔風險。2025 年上半年的情況相反:美元和美股一起下跌,資金轉向黃金、歐元與日圓,市場的避險情緒反而升溫。判斷時要同時看美股、VIX 與黃金的走勢。
Q4:可以用美元微笑理論預測美元走勢嗎?
只能判斷大方向。這個框架說明美元在不同經濟環境下容易往哪個方向走,無法預測匯率會到哪個價位,也無法告訴你進出場的時機。實際交易時,仍要搭配經濟數據、利率預期與價格走勢,並設定止損控制風險。
7. 總結
美元微笑理論把美元的走勢分成三段:全球恐慌時因避險與美元資金需求走強,全球溫和成長時因資金外流走弱,美國經濟領先時因成長與利率優勢走強。2008 年以來的多段行情大致符合這個框架。
2025 年上半年美元在避險時反而走弱,說明這個框架有前提:市場必須仍把美國資產當成避風港。實際判斷美元位置時,同時觀察風險情緒、美國與全球的成長差距、聯準會的利率方向,並用有效匯率確認美元的整體強弱。
延伸閱讀
Titan FX 的金融市場研究與調查團隊。涵蓋外匯(FX)、商品(原油、貴金屬、農產品)、股價指數、美股、加密資產等廣泛金融商品,為投資人製作教育內容。
主要來源(按類別)
- 統計資料:ICE 美元指數(DX-Y.NYB)歷史價格(Yahoo Finance),並以 ICE 美元指數期貨價格交叉核對
- 研究與市場評論:Stephen Jen 的美元微笑框架(Eurizon SLJ Capital);施羅德投資對美元微笑理論的整理;德意志銀行 George Saravelos 的「財政皺眉」說法;Reuters 等媒體對 2025 年上半年美元指數表現的報導