

Tariff(關稅)
關稅(Tariff)是政府對進口商品在通關時徵收的稅,由進口商向海關繳納,稅額依商品價值或數量計算;當兩個或多個經濟體互相以加徵關稅回應對方,並逐步升級,就形成貿易戰(Trade War)。關稅名義上是對外國商品課稅,實際成本會分攤到進口商、消費者與出口商身上,並透過物價、企業利潤與匯率影響金融市場。
對交易者來說,關稅的重點有兩個。一個是它怎麼傳導:從海關的一筆稅,變成物價、利率預期與匯率的變化;另一個是它怎麼公布:關稅多半以政策聲明、行政命令或法院判決的形式出現,沒有固定的公布時間,行情反應常常很突然。
本文說明關稅的定義與種類、由誰負擔、貿易戰的升級過程與三個歷史案例、關稅對物價與成長的影響、對匯率股市與商品的影響、交易者怎麼追蹤與管理部位,以及常見問題。
- 關稅是進口商通關時繳給海關的稅,最常見的是按價值課的從價稅
- 納稅人是進口商,成本由出口商降價、進口商吸收、消費者付更高價格與匯率變動分攤
- 貿易戰是關稅與報復關稅的升級過程,1930 年、2018 年、2025 年是三個代表案例
- 關稅推高物價、壓低投資與貿易量;WTO 預測 2026 年全球商品貿易量成長放緩到 1.9%
- 市場沒有固定的關稅行情公式:出口導向貨幣常承壓、受影響產業與商品波動放大,美元與黃金要看預期與資金流向
- 追蹤關稅先分清事件階段,再核對稅率、範圍、生效日與豁免,最後比較和市場預期的落差
1. 關稅(Tariff)是什麼?定義、種類與由來
關稅(Tariff)是對進口商品在通關時課的稅,由進口商在報關時繳給海關(少數國家也對出口課稅,本文只討論最常見的進口關稅)。它是最古老的稅種之一,早期主要是政府的收入來源;現代國家的關稅收入占比多半不高,關稅更常被當成保護國內產業、談判籌碼或外交工具。
依計算方式,關稅分成三種。
-
從價稅(ad valorem):按商品申報價值的百分比課稅,例如 10%,是最常見的形式。
-
從量稅(specific):按數量或重量課固定金額,例如每公噸多少錢,常用於農產品與原物料。
-
複合稅(compound):從價與從量並用。
一般稅率有三種常見的形式。
-
最惠國稅率與約束稅率:約束稅率是 WTO 會員在關稅減讓表中承諾的上限,實際適用於其他會員的最惠國(MFN)稅率可以低於這個上限。
-
優惠稅率:自由貿易協定的成員之間適用比最惠國稅率更低的稅率,通常要符合原產地規則。
-
關稅配額:配額內適用低稅率,超過配額的部分適用高稅率。
一般稅率之外,還有幾種貿易救濟與額外措施,都是針對特定情況加徵。
-
反傾銷稅與平衡稅:針對以低於正常價值出口的商品,或接受政府補貼的商品,經調查後加徵,用來抵銷不公平競爭。
-
防衛措施:進口激增對國內產業造成嚴重損害時,臨時提高關稅或設定配額。
-
報復性關稅與額外關稅:對方加徵關稅後以加徵關稅回應,或以國家安全、不公平貿易等理由另外加徵。這是貿易戰的基本動作。
| 分類 | 種類 | 說明 |
|---|---|---|
| 計算方式 | 從價稅 | 按申報價值的百分比 |
| 計算方式 | 從量稅 | 按數量或重量的固定金額 |
| 計算方式 | 複合稅 | 從價與從量並用 |
| 一般稅率 | 最惠國稅率 | 不超過 WTO 承諾的約束稅率上限 |
| 一般稅率 | 優惠稅率 | 自由貿易協定成員之間適用 |
| 一般稅率 | 關稅配額 | 配額內低稅率、配額外高稅率 |
| 貿易救濟與額外措施 | 反傾銷稅、平衡稅 | 抵銷傾銷或補貼,經調查後加徵 |
| 貿易救濟與額外措施 | 防衛措施 | 進口激增時的臨時保護 |
| 貿易救濟與額外措施 | 報復性關稅、額外關稅 | 回應對方,或以安全與不公平貿易為由加徵 |
2. 關稅由誰負擔?進口商、消費者與出口商的分攤
關稅的納稅人是進口商,貨物進關時就要繳給海關。但誰真正承擔成本,要看這筆稅之後怎麼被分攤。經濟學上稱為關稅的歸宿(incidence),主要有四個管道。
-
出口商降價:為了維持在進口國的銷售,外國出口商可能把價格降低一部分,吸收關稅的一部分成本。
-
進口商吸收:進口商與通路商不調漲售價,用自己的利潤吸收關稅。
-
消費者付更高的價格:進口商把關稅加到售價上,由買方負擔,這也是關稅推高物價的來源。
-
匯率變動:出口國貨幣貶值時,同樣的外幣售價換算成進口國貨幣變便宜,等於抵銷了一部分關稅;理論上進口國貨幣也可能因進口需求下降而升值。
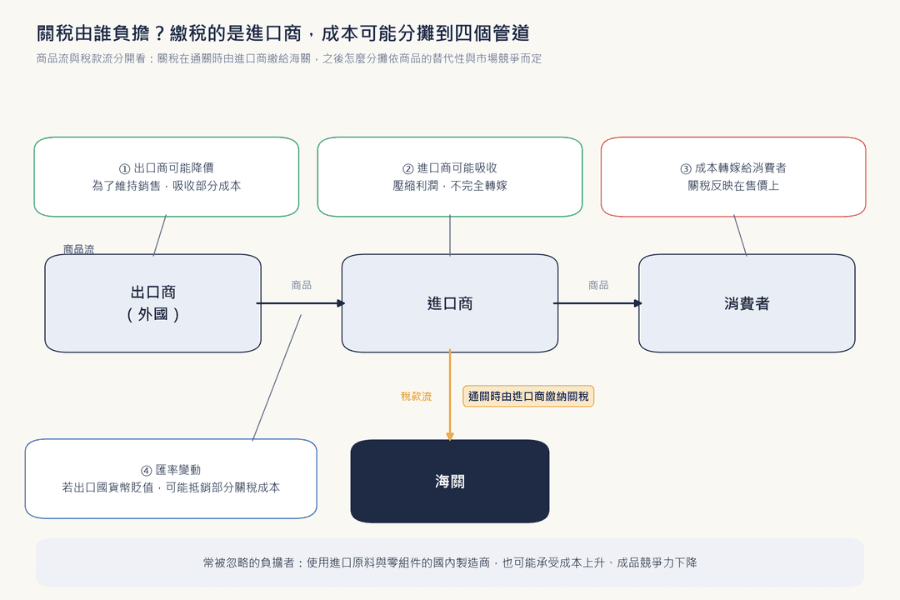
四個管道的比例依商品、替代品的多寡與市場競爭程度而定。可替代性高、競爭激烈的商品,出口商比較可能降價;沒有替代品的商品,成本更容易轉嫁給消費者。
以美國 2018 到 2019 年加徵的關稅為例,多數研究發現成本大部分落在美國的進口商與消費者身上,外國出口商的降價幅度有限。
還有一個常被忽略的負擔者:使用進口原料與零組件的國內製造商。關稅提高了它們的成本,成品的競爭力反而下降,這是產業關稅最常見的副作用。
| 管道 | 誰承擔 | 什麼情況下比例較高 |
|---|---|---|
| 出口商降價 | 外國出口商 | 商品替代性高、競爭激烈 |
| 進口商吸收 | 進口商、通路商 | 利潤空間大、不願失去市占 |
| 售價上漲 | 消費者 | 商品沒有替代品、需求穩定 |
| 匯率變動 | 出口國或進口國 | 出口國貨幣貶值時抵銷關稅 |
3. 貿易戰是什麼?升級過程與三個歷史案例
貿易戰(Trade War)是兩個或多個經濟體互相以加徵關稅或其他貿易限制回應對方,並逐步升級的過程。關稅是主要工具,但不是唯一的工具,出口管制、進口配額、投資審查、把對方企業列入管制名單,都可能出現在同一場貿易戰裡。貿易戰也常和地緣政治風險交織,升級的節奏往往跟著外交關係走。
典型的升級路徑是:一方以國家安全、不公平貿易或貿易逆差為理由加徵關稅,另一方以同等規模報復,雙方再擴大範圍或提高稅率,直到談判達成協議或雙方都承受不了成本。談判過程中的「休戰」與「延後生效」,也是貿易戰的一部分。
案例一:1930 年斯姆特—霍利關稅法
美國在 1930 年通過斯姆特—霍利關稅法,大幅提高大量進口商品的關稅。多個貿易夥伴隨後報復,全球貿易在之後幾年大幅萎縮。它是否加重了大蕭條,經濟學界有不同看法,但它至今仍是關稅報復造成貿易崩塌的標準教材案例。
案例二:2018 到 2020 年的美中關稅戰
美國自 2018 年起依《1974 年貿易法》第 301 條,分幾批對中國進口商品加徵關稅,中國以加徵關稅回應,美國大豆是被報復的代表性商品。雙方在 2020 年 1 月 15 日簽署第一階段經貿協議,多數關稅仍然保留,之後幾年繼續調整。
案例三:2025 年起的美國對等關稅與法源之爭
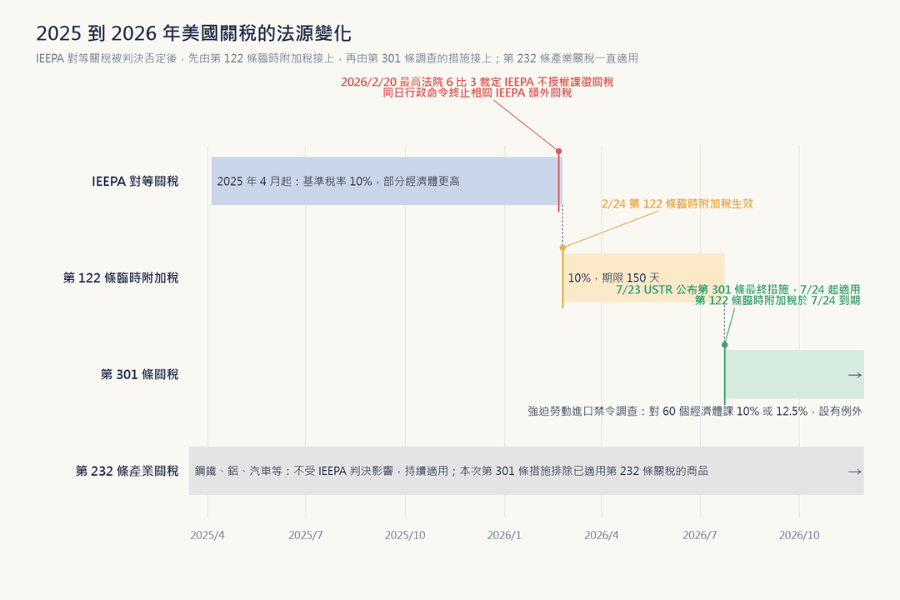
2025 年 4 月,美國依《國際緊急經濟權力法》(IEEPA)對幾乎所有貿易夥伴加徵「對等關稅」,基準稅率 10%,部分經濟體更高;多國隨後談判,美中之間也經歷多次升級與休戰。
2026 年 2 月 20 日,美國最高法院以 6 比 3 裁定 IEEPA 並未授權總統課徵關稅,白宮同日發布行政命令終止這批關稅,之後停止徵收。
美國政府另依《1974 年貿易法》第 122 條,自 2 月 24 日起對進口商品課 10% 的臨時附加稅,期限 150 天。
美國貿易代表署在 7 月 23 日公布第 301 條「強迫勞動進口禁令」調查的最終措施,7 月 24 日生效,對 60 個經濟體的商品課 10% 或 12.5% 的關稅,並設有商品與國別的例外;第 122 條的附加稅在同一天到期。
依第 232 條課徵的鋼鐵、鋁、汽車等產業關稅不受判決影響,繼續適用;這次的第 301 條措施也排除了已適用第 232 條關稅的商品。
這個案例說明兩件事。第一,法源與法院判決也會影響行情,追蹤關稅時除了稅率,也要看法律程序的進度。第二,不同法源的關稅可以同時存在,一項法源被法院否定,不代表其他關稅跟著失效。
| 案例 | 起因 | 升級方式 | 結果 |
|---|---|---|---|
| 1930 年斯姆特—霍利 | 保護國內農業與工業 | 貿易夥伴報復 | 全球貿易大幅萎縮 |
| 2018 到 2020 年美中 | 第 301 條調查 | 分批加徵、對等報復 | 2020 年第一階段協議,多數關稅保留 |
| 2025 年起美國對等關稅 | IEEPA 緊急權力 | 多國談判、休戰與升級 | 2026 年法院否決 IEEPA 關稅,之後由第 122 條與第 301 條的措施接上 |
4. 關稅如何影響經濟?物價、成長與貿易量
關稅對總體經濟的影響可以分成三條線。
-
物價:關稅通常會提高受影響進口商品與含進口原料商品的成本,能轉嫁多少到售價,看第 2 節的分攤。稅率只調整一次、企業很快轉嫁時,CPI 年增率偏高約一年,基期效應消失後回落;企業分批調價或政策分階段加徵時,對通膨的影響會延續好幾季。
-
成長與投資:關稅壓低進口與出口,使用進口原料的產業成本上升,企業面對不確定的稅率會延後投資。受保護的產業產出可能增加,但整體效率通常下降。
-
貿易量:關稅生效前企業常提前進口,生效後貿易量下滑。WTO 在 2026 年 3 月預測,全球商品貿易量成長從 2025 年的 4.6% 放緩到 2026 年的 1.9%,原因包括提前進口的效應消退、AI 相關商品需求放緩、能源價格與地緣風險,關稅只是其中之一。
對央行來說,關稅是典型的供給面衝擊:物價上升的同時成長放緩,鷹派與鴿派會對同一組數據得出相反的結論。市場對利率路徑的預期因此更容易反覆,這也是關稅期間匯率波動的來源之一。
| 面向 | 方向 | 時間特性 |
|---|---|---|
| 物價 | 通常上升 | 持續多久看轉嫁速度與後續政策 |
| 成長與投資 | 通常承壓 | 不確定性延後投資,效果拖得較長 |
| 貿易量 | 可能先升後降 | 生效前提前進口,生效後回落 |
| 央行政策 | 方向不明確 | 通膨與成長的訊號互相衝突 |
5. 關稅與貿易戰如何影響匯率、股市與商品
關稅消息對市場的影響取決於三件事:誰被課稅、規模多大、是否已被市場預期。以下依資產類別整理常見的反應與例外。
匯率
-
常見反應:出口高度依賴被課稅市場的經濟體,貨幣可能因成長預期下修而承壓,例如離岸人民幣在美中關稅升級期間常走弱;避險貨幣在貿易戰升級時常受到支撐。這是常見反應,不是固定規律。
-
原因:關稅減少出口國的外匯收入與成長前景,資金流出;貿易戰升級提高整體風險趨避,資金流向避險資產。
-
例外:課稅方的貨幣方向不固定。理論上進口國貨幣會因進口需求下降而升值,但美元同時受聯準會政策、避險需求、美債殖利率與資本流動影響;2025 年美國宣布對等關稅後,美元反而一度走弱。判讀時要看市場情緒與資金流動,不能只套用教科書的結論。
股市
-
常見反應:關稅升級時整體股市承壓,直接受影響的產業波動最大,例如汽車、半導體、零售與依賴進口原料的製造業;受保護的國內產業可能短暫受惠。
-
原因:關稅壓縮企業利潤、打亂供應鏈,並提高盈餘預測的不確定性。
-
例外:市場已充分預期,或關稅最終低於預期時,公告反而成為利多;「休戰」消息常帶來反彈。
商品
-
常見反應:被課稅的商品在課稅國內價格上升,例如鋼鐵、鋁與銅;被報復的農產品在出口國價格承壓,例如 2018 年被中國加徵關稅的美國大豆;黃金在貿易戰升級時受避險需求支撐。
-
原因:關稅改變商品的流向與價差,出口國的庫存累積,進口國的供給減少。
-
例外:貿易戰拖累全球成長時,工業金屬與能源的需求預期下降,價格可能整體走弱,與單一商品的關稅效應相反。黃金的避險買盤也可能被美元走強或實質利率上升抵銷。
| 資產 | 升級時的常見反應 | 觀察指標 |
|---|---|---|
| 匯率 | 出口導向貨幣承壓,避險貨幣受支撐;美元方向不固定 | 貨幣強弱指標、美元指數、USD/CNH |
| 股市 | 受影響產業波動放大,休戰消息反彈 | 受影響產業的類股指數、主要股價指數的相對表現 |
| 商品 | 被課稅商品價格上升,被報復商品承壓 | 鋼銅、農產品期貨、黃金 |
6. 交易者怎麼追蹤關稅消息與管理部位
關稅與經濟數據最大的差別是公布方式。數據有固定時間表,關稅是政策:行政命令、貿易代表署的公告、法院判決、談判結果,都可能在任何時間出現。行情常在幾分鐘內重新定價,點差擴大、滑點變大;公告落在週末或休市時,開盤會出現跳空。追蹤時依四個步驟。
-
第一步:分清事件階段:提案、啟動調查、正式公告、簽署命令、生效、暫停或延期、法院裁定、談判協議,是不同的階段。媒體標題常把「提議」「調查」與「生效」混在一起,以政府與法院的原始文件為準。
-
第二步:核對四個條件:稅率、適用商品、適用國家或地區、生效日期。再看豁免項目、配額,以及能不能和既有的關稅疊加。
-
第三步:比較市場原本的預期:稅率高於還是低於預期、範圍比預期大還是小、有沒有延期或增加豁免、談判有沒有進展。市場反應的是預期落差,市場已經預期的關稅,公告時的反應會小很多。
-
第四步:看價格反應:先用貨幣強弱指標看哪些貨幣走弱、哪些走強,再看股價指數、商品、美債殖利率與波動率。美中關稅相關的消息,USD/CNH 是觀察人民幣反應常用的品種之一。
關稅的效果會在幾個月後反映在數據上。用財經日曆追蹤 CPI、進口物價與貿易收支的公布;經濟指標清單的美國貿易收支頁面列出每次公布後 USD/JPY 等品種的價格變動,可以看到市場對這類數據的實際反應。
持有受影響部位時,事前依倉位管理把手數縮到能承受跳空與滑點的大小,並確認相關性,避免多個部位同時暴露在同一則消息之下。
| 步驟 | 看什麼 | 工具 |
|---|---|---|
| 事件階段 | 提案、公告、生效、暫停、法院裁定 | 政府與法院的原始文件 |
| 四個條件 | 稅率、商品、國家或地區、生效日期、豁免 | 政府與法院的原始文件 |
| 預期落差 | 高於或低於預期、延期、豁免、談判進展 | 市場情緒、公告前的市場定價 |
| 價格反應 | 匯率、股價指數、商品、殖利率、波動率 | 貨幣強弱指標、USD/CNH |
| 數據驗證 | CPI、進口物價、貿易收支 | 財經日曆、經濟指標清單 |
| 部位 | 跳空、滑點、相關性 | 倉位管理、相關性矩陣 |
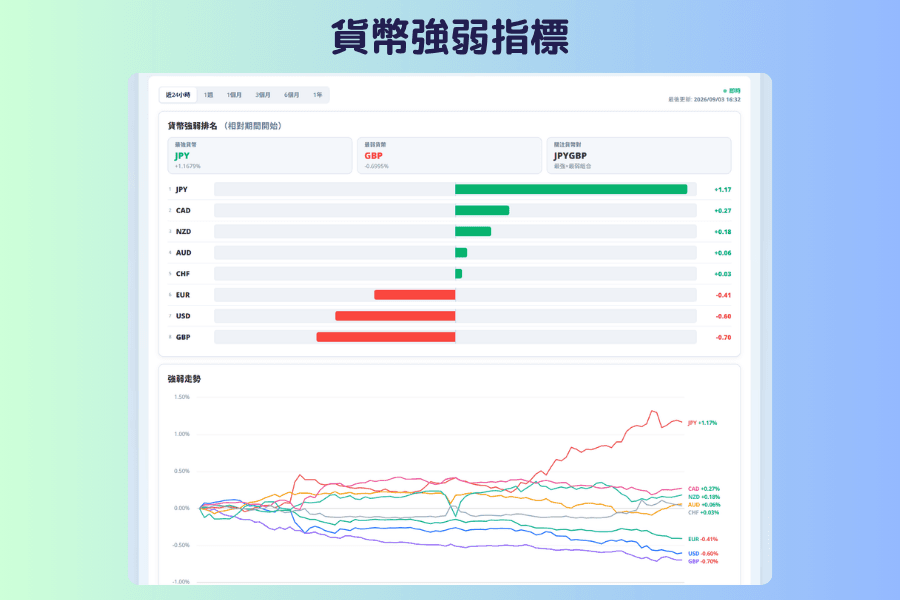
貨幣強弱指標把八大貨幣的相對強弱畫成排名,關稅消息公布後打開它,可以在一個畫面看出資金從哪些貨幣流出、流向哪裡。
7. 關稅與貿易戰常見問題 FAQ
Q1:關稅是進口國付還是出口國付?
法律上由進口國的進口商在報關時繳納,出口國政府不會收到這筆錢。實際成本則由出口商降價、進口商吸收、消費者付更高價格與匯率變動四個管道分攤,比例依商品與市場而定。
Q2:關稅一定會造成通膨嗎?
關稅通常會推高進口商品的價格。如果只調整一次、企業很快轉嫁,物價水準一次性上移,CPI 年增率在之後一年偏高。它是否演變成持續的通膨,取決於企業轉嫁的節奏、關稅是否持續加碼,以及央行的反應。
Q3:關稅會讓哪一方的貨幣貶值?
被課稅的出口導向經濟體的貨幣通常承壓。課稅方的貨幣方向不固定:理論上可能升值,但如果市場更在意政策不確定性與資本外流,也可能走弱,2025 年的美元就是後者。
Q4:提高關稅能縮小貿易逆差嗎?
不一定。關稅會減少被課稅商品的進口,但貿易夥伴報復會減少出口,進口原料變貴也會削弱出口競爭力,整體貿易逆差還取決於儲蓄、投資與匯率。美國 2018 年起對中國加徵關稅後,對中國的雙邊逆差縮小,但整體貨品貿易逆差在之後幾年反而擴大。
Q5:哪裡可以查到最新的關稅稅率與生效日期?
以政府的原始文件為準:美國看白宮的行政命令與公告、貿易代表署(USTR)與海關(CBP)的說明;其他經濟體看各自的財政部、海關或貿易主管機關;WTO 的關稅資料庫可以查各會員的最惠國稅率。媒體報導適合掌握方向,稅率與日期要回到原始文件確認。
8. 總結
關稅是進口商在通關時繳給海關的稅,成本卻會透過出口商降價、進口商吸收、消費者付更高價格與匯率變動四個管道分攤。互相加徵關稅並逐步升級就是貿易戰,關稅之外還有配額、出口管制與投資限制。
它對經濟的影響通常是物價上升、成長與投資承壓、貿易量先升後降,持續多久看轉嫁速度與後續政策;對央行則是通膨與成長訊號互相衝突的兩難。
對市場的影響依資產而異:出口導向貨幣常承壓、受影響產業的股票波動放大、被課稅與被報復的商品價格分化,美元與黃金的方向要看預期與資金流向。
交易者追蹤關稅時,先分清事件階段,再核對稅率、範圍、生效日與豁免,然後比較和市場預期的落差,最後看貨幣強弱指標與 USD/CNH 的反應;效果看 CPI、進口物價與貿易收支,並把手數縮到能承受跳空與滑點的大小。
延伸閱讀
- Commodity Currency(商品貨幣)
- Trade Surplus(貿易順差)
- Exchange Rates(匯率)
- Stagflation(停滯性通膨)
- 什麼是美元/離岸人民幣(USD/CNH)?完整交易指南
Titan FX 交易策略研究所。我們製作面向投資者的教育內容,涵蓋外匯、商品(原油、貴金屬、農產品)、股票指數、美股與數位資產等廣泛金融商品。
主要來源(依類別)
- 政府與法院文件:美國白宮 — 2025 年 4 月 2 日對等關稅行政命令、2026 年 2 月「終止部分關稅措施」與第 122 條臨時附加稅公告(Federal Register 2026-03824)、2026 年 7 月 23 日第 301 條行動備忘錄;美國最高法院 — Learning Resources, Inc. v. Trump(No. 24-1287,2026 年 2 月 20 日);美國貿易代表署(USTR)— 2026 年 7 月 23 日第 301 條行動新聞稿與說明、聯邦公報 2026-15181 行動通知(適用日 2026 年 7 月 24 日)、2020 年 1 月 15 日第一階段經貿協議;美國海關暨邊境保護局(CBP)— CSMS #69326983 第 301 條關稅申報指引;美國國會研究處(CRS)— IEEPA 關稅判決法律簡報(LSB11398)
- 學術研究(關稅負擔):Amiti, Redding & Weinstein (2019), The Impact of the 2018 Tariffs on Prices and Welfare, Journal of Economic Perspectives;Fajgelbaum, Goldberg, Kennedy & Khandelwal (2020), The Return to Protectionism, Quarterly Journal of Economics;Cavallo, Gopinath, Neiman & Tang (2021), Tariff Pass-Through at the Border and at the Store, AER: Insights
- 國際組織:世界貿易組織(WTO)— 2026 年 3 月全球貿易展望與統計、關稅相關規則(最惠國待遇、約束稅率、反傾銷與平衡稅、防衛措施)
- 市場工具:Titan FX 研究所 — 貨幣強弱指標、經濟指標清單(美國貿易收支)、財經日曆