

Recession(經濟衰退)
市場最常聽到的說法是「GDP 連續兩季負成長就是衰退」,但這只是經驗法則。美國的衰退由民間研究機構美國全國經濟研究局(NBER)判定,看的是就業、所得、消費與生產等多項數據,判定結果往往在衰退開始幾個月甚至一年後才公布。
這篇說明經濟衰退的定義與判定方式、「兩季負成長」為什麼不等於衰退、二戰後美國歷次衰退的長度、市場常用的衰退前兆,以及衰退對外匯、股市與黃金的影響。
- 經濟衰退是經濟活動普遍且持續的萎縮,美國由 NBER 依深度、擴散程度與持續時間判定
- 「GDP 連續兩季負成長」只是經驗法則;2022 年上半年一度符合,但 NBER 沒有認定衰退,修正後的數據也只剩一季負成長
- 二戰後美國共 13 次衰退,平均約 10 個月,最長是 2007 至 2009 年的 18 個月,最短是 2020 年的 2 個月
- 殖利率曲線倒掛、薩姆規則等指標常被視為衰退前兆,但都出現過沒有衰退的例外
- 衰退期間資金通常流向美債、日圓、瑞郎等避險資產,央行也傾向降息
1. 經濟衰退(Recession)是什麼?
經濟衰退是景氣循環中的收縮階段。景氣從擴張走到高峰後開始下滑,一路跌到谷底再回升,從高峰到谷底的這段期間就是衰退。
在美國,衰退的起訖日期由美國全國經濟研究局(NBER)的景氣循環判定委員會決定。NBER 把衰退定義為「經濟活動明顯下滑、擴散到整體經濟,並且持續超過幾個月」,判斷時看三個條件:
- ① 深度:經濟活動下滑的幅度夠大
- ② 擴散:下滑出現在多數產業與地區,不只集中在單一部門
- ③ 持續時間:下滑持續一段時間,不是短暫波動
三個條件可以互相補足。2020 年的衰退只持續兩個月,但因為下滑幅度極深、波及整體經濟,仍被認定為衰退。
NBER 沒有設定「GDP 負成長幾季」之類的固定門檻,而是綜合多項月度數據,判斷景氣的高峰與谷底落在哪個月。
委員會參考的數據包括實質個人所得、非農就業、實質個人消費、工業生產與實質 GDP 等。由於要等數據累積與修正,NBER 的判定通常落後:2007 年 12 月開始的衰退,到 2008 年 12 月才正式公布。
2. 「GDP 連續兩季負成長」就是衰退嗎?
「實質 GDP 連續兩季負成長」常被稱為技術性衰退(Technical Recession)。這個說法簡單好記,是媒體與市場常用的簡化說法,但美國官方判定衰退時並不使用這個標準。
美國 2022 年上半年就是一個例子。當時公布的數據顯示,第一季與第二季的實質 GDP 都是負成長,市場一度熱烈討論美國是否已陷入衰退。但同一時期非農就業持續增加、失業率維持在低檔,消費也沒有全面萎縮,NBER 並沒有認定衰退。之後美國商務部經濟分析局(BEA)修正數據,第二季改為正成長,現行數據只剩第一季是負成長。
反過來,衰退也不一定要等到 GDP 連續兩季下滑。NBER 以月度數據判定日期,2020 年的衰退只有 2 月到 4 月,季度 GDP 還來不及出現兩季負成長,衰退就已經結束。
3. 二戰後美國的經濟衰退紀錄
依 NBER 的紀錄,1945 年以後美國共發生 13 次衰退,平均持續約 10 個月。最長的是 2007 至 2009 年金融危機期間的 18 個月,最短的是 2020 年疫情期間的 2 個月。以下是 1970 年代以後的 7 次:
| 高峰 | 谷底 | 持續時間 | 主要背景 |
|---|---|---|---|
| 1973 年 11 月 | 1975 年 3 月 | 16 個月 | 第一次石油危機 |
| 1980 年 1 月 | 1980 年 7 月 | 6 個月 | 高通膨與聯準會緊縮 |
| 1981 年 7 月 | 1982 年 11 月 | 16 個月 | 聯準會大幅升息對抗通膨 |
| 1990 年 7 月 | 1991 年 3 月 | 8 個月 | 儲貸危機、波斯灣戰爭與油價上漲 |
| 2001 年 3 月 | 2001 年 11 月 | 8 個月 | 網路泡沫破裂 |
| 2007 年 12 月 | 2009 年 6 月 | 18 個月 | 次貸危機與金融危機 |
| 2020 年 2 月 | 2020 年 4 月 | 2 個月 | 新冠疫情 |
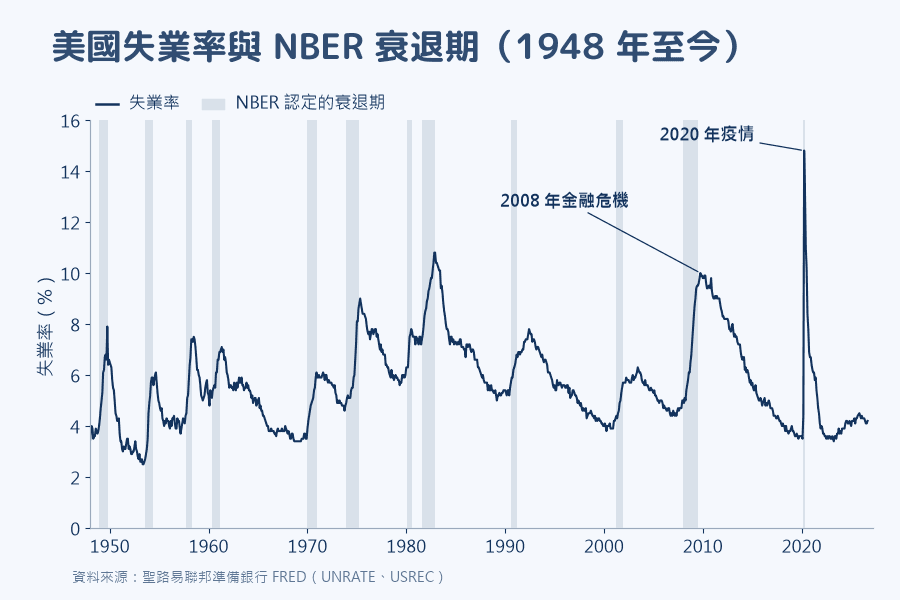
把失業率和衰退期放在一起看,1948 年以後的 12 次衰退,失業率每一次都上升,幅度從 1.9 到 11.3 個百分點不等。其中 8 次在衰退結束後才見頂,另外 4 次在衰退結束的當月見頂。失業率屬於落後指標:企業通常在景氣轉弱一段時間後才開始大量裁員,等到失業率明顯上升時,衰退往往已經開始。因此市場會另外追蹤一些更早變化的指標。
4. 經濟衰退的前兆:市場常看的三個指標
衰退要等事後才能確認,市場因此會追蹤幾個歷史上常在衰退之前出現變化的指標:
-
① 殖利率曲線倒掛:短天期公債殖利率高於長天期,代表市場預期未來會降息、景氣會放慢。美國過去的衰退之前大多先出現殖利率曲線倒掛,但 2022 年 7 月開始、持續兩年多的那一次倒掛沒有換來衰退
-
② 薩姆規則(Sahm Rule):失業率的 3 個月平均比過去 12 個月的最低點高出 0.5 個百分點以上,就視為衰退訊號。這個規則用來盡早辨識衰退是否已經開始,本身並不預測未來幾個月的景氣。1970 年以後的每一次衰退初期都觸發過;2024 年 7 月的就業數據也觸發了,但當時勞動力人口快速增加推高了失業率,之後並沒有出現衰退
-
③ 採購經理人指數:製造業與服務業的PMI低於 50 代表受訪企業的活動在收縮。單月跌破 50 不代表整體經濟已經衰退,連續數月偏低時,才比較常被視為企業端轉弱的早期訊號
這些指標反映的是機率上升,不能單獨用來斷定衰退一定會發生。把多個指標放在一起看,再對照非農就業等每月公布的就業數據,比較能掌握景氣的實際方向。
用經濟指標清單追蹤衰退相關數據
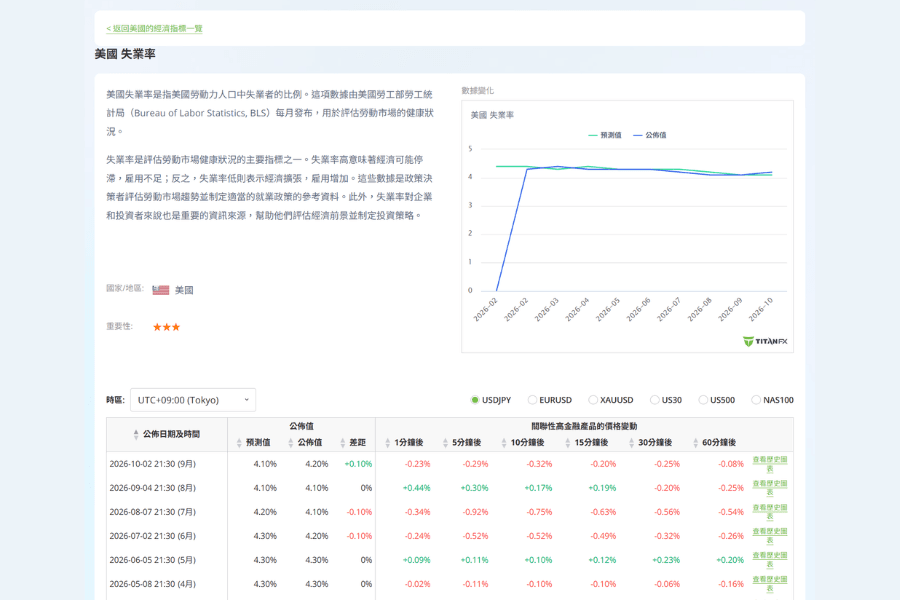
Titan FX 的經濟指標清單整理了主要國家與地區的 GDP、失業率、物價與政策利率等指標。點進單一指標,例如美國失業率,可以看到:
-
過去每次的公布值與市場預測值,以及兩者的差距
-
每次公布的日期與時間,可以切換成 UTC+8 等時區
-
數據公布後 1 至 30 分鐘內,美元/日圓、歐元/美元、黃金與美股指數的價格變動
5. 衰退與其他經濟狀態的差別:蕭條、停滯性通膨與軟著陸
談到景氣放慢,經濟衰退常和蕭條、停滯性通膨、軟著陸一起出現。這幾個名詞的差別,在於經濟下滑的深度、物價的方向,以及景氣最後有沒有真的陷入衰退。
| 名詞 | 意思 | 和衰退的關係 |
|---|---|---|
| 經濟衰退 | 經濟活動普遍萎縮,持續數個月以上 | — |
| 經濟蕭條(Depression) | 嚴重且長期的衰退,沒有統一的量化標準 | 程度比衰退更深,例如 1929 年開始的大蕭條 |
| 停滯性通膨(Stagflation) | 經濟停滯與高通膨同時出現 | 不一定等同衰退;央行難以同時處理成長與物價 |
| 軟著陸(Soft Landing) | 央行升息壓低通膨,景氣放慢但沒有陷入衰退 | 央行希望達成、避免衰退的結果 |
衰退與停滯性通膨的差別在於物價:一般的衰退中,需求減少會讓通膨降溫,央行可以放心降息;停滯性通膨時物價仍在上漲,降息可能讓通膨更嚴重,政策選擇因此變得困難。1970 年代的美國就是典型的例子。
6. 經濟衰退對外匯、股市與黃金的影響
衰退會改變企業獲利、利率與資金流向。市場通常會提前反映衰退預期,資產價格往往在經濟數據明顯轉差之前就開始變化。常見的變化如下:
-
央行降息:為了支撐景氣,央行通常會降息。2008 年金融危機與 2020 年疫情期間,聯準會都把政策利率降到 0 至 0.25%。利率下降會壓低公債殖利率,也會影響貨幣之間的利差
-
避險貨幣走強:市場轉向避險時,資金常流向日圓與瑞郎等避險貨幣,澳幣、紐幣等與景氣連動較強的貨幣則容易走弱。美元的方向不固定:全球恐慌時美元常因避險需求走強,但聯準會大幅降息時,利差縮小也可能讓美元轉弱
-
股市承壓:企業獲利預期下修,股市通常在衰退期間下跌,而且常在經濟數據轉好之前就提前反彈。週期性產業受到的衝擊通常大於公用事業、必需消費品等防禦型產業
-
黃金獲得支撐:利率下降減少了持有黃金的機會成本,加上避險需求,黃金在衰退期間常獲得支撐。但在流動性急速收緊的階段,例如 2008 年與 2020 年初,黃金也曾一度和股票一起下跌
衰退期間市場波動通常會放大,交易時要留意重大數據公布前後的價格跳動,並控制部位大小。
7. 經濟衰退常見問題 FAQ
Q1:GDP 連續兩季負成長,就代表經濟衰退嗎?
不一定。「兩季負成長」是常用的經驗法則,稱為技術性衰退。美國的衰退由 NBER 綜合就業、所得、消費與生產等數據判定,2022 年上半年美國 GDP 一度連續兩季負成長,NBER 並沒有認定衰退。
Q2:美國經濟衰退由誰判定?多久才會公布?
由美國全國經濟研究局(NBER)的景氣循環判定委員會判定。判定通常落後數個月到一年以上,例如 2007 年 12 月開始的衰退在 2008 年 12 月才公布,2020 年 2 月的高峰則在同年 6 月公布。
Q3:交易者要怎麼追蹤衰退風險?
可以在經濟指標清單定期查看美國實質 GDP 速報值、失業率等指標的公布值與市場預期,再搭配殖利率曲線和 PMI 判斷景氣方向。單一指標容易出現假訊號,多個指標同時轉弱時才比較值得重視。
Q4:經濟衰退時日圓一定會升值嗎?
不一定。日圓常在避險情緒升溫時走強,但匯率也取決於日美利差與日本央行的政策。衰退初期若聯準會快速降息、利差縮小,日圓走強的機率較高;若同時發生日本本身的景氣問題或政策變化,結果可能不同。
Q5:經濟衰退時股市一定會下跌嗎?
股市在衰退期間通常承壓,但不一定同步。股價反映的是對未來獲利的預期,常在衰退被正式確認之前就開始下跌,也常在經濟數據好轉之前就先見底反彈。等 NBER 宣布衰退時,股市可能已經走完一大段跌勢。
Q6:衰退期間適合買黃金嗎?
黃金在衰退期間常受到降息與避險需求的支撐,但不是每次都上漲。2008 年與 2020 年初市場急需現金時,黃金曾一度和股票一起下跌。交易黃金時,仍要同時觀察實質利率、美元走勢與市場的流動性狀況。
8. 總結
經濟衰退是經濟活動普遍而持續的萎縮。美國的衰退由 NBER 綜合多項數據事後判定,「GDP 連續兩季負成長」只是簡化的說法,2022 年上半年的例子說明兩者可能不一致。
二戰後美國的衰退平均約 10 個月,期間失業率上升、央行降息、資金流向避險資產。殖利率曲線倒掛、薩姆規則與 PMI 能提示風險升高,但都出現過例外。把多個指標一起看,比依賴單一訊號更可靠。
延伸閱讀
- Lehman Brothers Incident(雷曼兄弟事件)
- Risk-on and Risk-off(風險偏好與避險)
- Deflation(通貨緊縮)
- Black Swan Event(黑天鵝事件)
Titan FX 的金融市場研究與調查團隊。涵蓋外匯(FX)、商品(原油、貴金屬、農產品)、股價指數、美股、加密資產等廣泛金融商品,為投資人製作教育內容。
主要來源(按類別)
- 官方機構:美國全國經濟研究局(NBER)景氣循環判定委員會;美國商務部經濟分析局(BEA)實質 GDP 數據;美國勞工統計局(BLS)失業率數據
- 統計資料:聖路易聯邦準備銀行 FRED(USREC、UNRATE、SAHMREALTIME、A191RL1Q225SBEA)