

货币贬值是什么?为什么会贬值、影响与判断方法
举例来说,USD/JPY 从 150 上升到 160,代表 1 美元可以换到更多日元,也就是日元相对美元贬值。
新闻上的「贬值」同时在指几件不同的事。有时候讲的是市场交易出来的结果,有时候讲的是官方主动调降本国货币的官方价格,有时候讲的是物价上涨、钱变薄。三者的成因与后续发展不一样,混在一起看容易做出错误的判断。
这篇会先把三种说法分开,接着谈贬值幅度该用什么基准衡量,再说明贬值压力常见的四条来源、什么情况算是失序,最后整理受影响的各方,以及交易者实际会遇到的状况。
- 中文的「贬值」同时对应 depreciation(市场贬值)与 devaluation(官方贬值),另外还有购买力下降
- 只看一组货币对无法判断一个货币整体是强是弱,观察整体要用贸易加权的有效汇率
- 起算日不同,同一个货币可以同时被说成贬值与升值
- 判断是否失序不能只看累积幅度,还要看速度、波动、流动性与政策反应
- 汇差方向与隔夜利息要分开计算,两者不一定一致
1. 货币贬值是什么?市场贬值、官方贬值与购买力下降
英文把货币走弱分成两个字,中文都翻成贬值。
市场贬值(Depreciation)指浮动汇率下由市场供需决定的走弱。没有人宣布,汇率就是一路往下走,多数主要货币的贬值属于这一类。
官方贬值(Devaluation)指官方主动把本国货币的官方价格或平价调低。这件事发生在固定汇率或盯住汇率的制度里,会有明确的宣布时点与幅度。布雷顿森林体系年代的平价调整是典型形态。
购买力下降则是日常语境里的用法。物价上涨之后同样一笔钱买到的东西变少,人们也会说钱变薄、货币贬值。这属于通货膨胀与实质购买力的范畴,和外汇市场上的 depreciation 或 devaluation 不是同一个概念。
| 说法 | 比较对象 | 主要机制 |
|---|---|---|
| 市场贬值(Depreciation) | 其他货币 | 市场汇率变动 |
| 官方贬值(Devaluation) | 官方汇率或盯住目标 | 官方调整平价或汇率制度 |
| 购买力下降 | 商品与服务 | 国内物价上涨 |
有管理的浮动汇率制度落在中间。人民币在岸市场(CNY)每天有中间价,当天的交易也有波动区间,价格由市场供需决定,中间价与政策操作同样会起作用。离岸人民币(CNH)在境外交易,定价机制和 CNY 不同,两边的报价经常有落差。
一组货币对上是哪一边在贬,看报价往哪个方向走就知道,基础货币与报价货币那篇有完整说明。
2. 贬值幅度怎么算?先确认比较对象与起算日
「某个货币贬了 10%」还缺两个条件才算完整:跟谁比,以及从哪天算起。
跟谁比
一组汇率只讲两个货币之间的事。日元对美元走弱的时候,它对欧元可能持平,对某些新兴市场货币甚至还在走强。所以只看 USD/JPY 就说「日元在贬」是简化过的说法,完整一点要指明是对哪一个货币走弱。
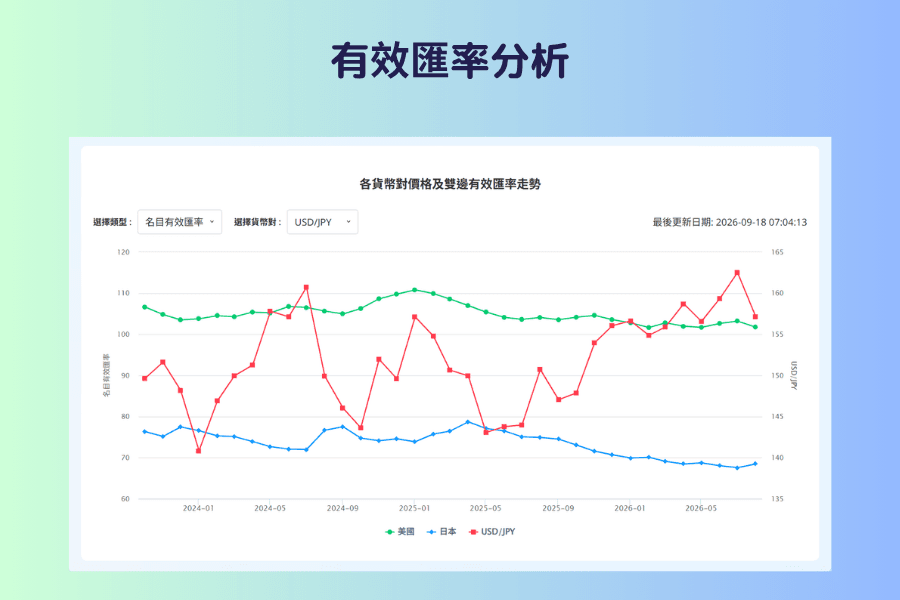
要看一个货币的整体表现,用的是有效汇率。它把这个货币对多个贸易伙伴的汇率按贸易比重合成一个指数:名目有效汇率(NEER)只看汇率本身,实质有效汇率(REER)再把双方的物价或成本差异算进去。
从哪天算起
起算点会改变结论。同一个货币,从年初算可能是贬值 8%,从半年前的低点算却是升值 3%。两个数字都对,差别只在起点。
看到「贬了多少」的说法,先问它是从哪一天开始算的。想自己验,可以用外汇汇率历史数据库查日线的历史价格,挑自己要的起点重算一次。
还有一个常见的问题是这个货币现在算便宜还是贵。购买力平价给的是长期的比较基准,不回答短期方向。汇率偏离 PPP 之后,也可能很长一段时间都不回去。
3. 货币为什么会贬值?四条常见路径
汇率是买卖出来的。一个货币会贬值,最直接的原因永远是市场上卖它的人多过买它的人。下面四条路径讲的是什么情况会让人去卖。
| 路径 | 卖本币的是谁 | 主要观察 |
|---|---|---|
| 利率 | 想拿到较高利息、把钱搬去外国的资金 | 政策利率与市场对后续政策的预期 |
| 通胀 | 转向进口商品的消费者与企业 | CPI 与主要贸易伙伴的差距 |
| 贸易 | 支付进口货款的企业 | 贸易收支、能源与原物料价格 |
| 资金流 | 撤出本国股债的外国投资人 | 波动率、避险货币的表现 |
实际行情通常是几条同时作用,辨识出主导的是哪一条,才能判断它可能持续多久。
利率路径
假设本国利率 1%、外国 4%,同一笔钱放到外国多拿 3% 的利息。想拿到这个利息,得先把本币换成外币,这个换汇动作就是在卖本币。这种资金移动累积起来,本币就承受贬值压力。
要注意市场交易的是未来的利率路径,不是已经公布的政策利率。政策转向的预期往往比实际决议更早反映在汇率上。
通胀路径
假设国内物价一年涨 8%、贸易对手只涨 2%,本国商品相对变贵,进口商品相对便宜。消费与采购转向进口,而买入口货要先换外币,换汇的需求就偏向卖出本币。
这条路径走得慢,而且短期汇率仍然受利率、资金流动与政策预期影响。高通胀不代表货币会立刻贬值。
贸易路径
进口商付款前要把本币换成外币,出口商收到外币后换回本币。前者是卖本币,后者是买本币,两边的净额决定方向。
能源进口国遇到油价大涨时,付款需要的外币变多,卖本币的那一边就变重。不过商品贸易只是其中一部分,跨境投资的规模往往更大,方向也可能相反。
资金流路径
外国投资人手上有本国的股票和债券。风险偏好转差时,他们先卖掉这些资产,再把换到的本币换回自己的货币,这一步就是在卖本币。
卖压在短时间内集中,资金则流向避险货币。这类行情常伴随波动率上升,持续多久取决于事件本身与后续的资金动向。
怎么看出主导的是哪一条
四条路径最后都回到同一个环节:跨境资金的移动改变了外汇市场上的供需。资本流动那篇拆解了完整的传导链,包含资金急停这种最剧烈的版本。
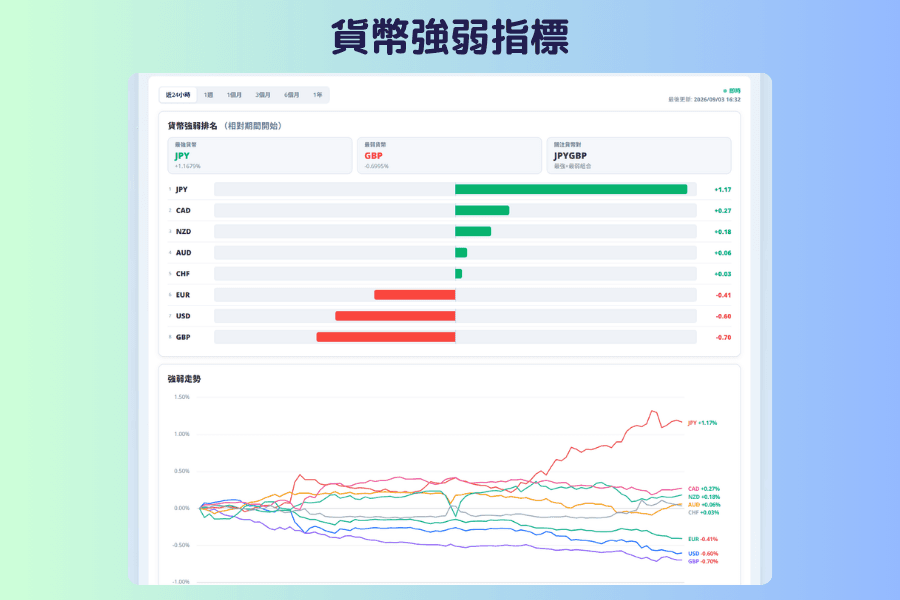
一个简单的检查,是看变化是不是只发生在这一个货币身上。如果美元同时对多种主要货币走强,美元广泛走强的可能性比较高;如果变化集中在单一货币对,就值得检查另一侧的货币是不是有自己的因素。货币强弱指标把主要货币的相对强弱排在一起,可以一眼分辨。
4. 什么是失序贬值?从速度、波动与政策反应判断
失序贬值指的是价格在短时间内单向快速下跌,同时流动性变差,市场来不及消化。
贬值本身不等于坏事,出口导向的经济体在景气循环中经常经历温和的贬值。要分辨是哪一种,不能只看累积跌幅,还要一起看下面几点。
-
速度:几个月的幅度在几天内走完,市场来不及调整仓位。
-
波动与流动性:波动率跳升,盘中双向剧烈摆荡,点差同步扩大。
-
利率反应:央行可能通过升息提高本币资产的吸引力,或减缓资金外流与汇率压力。是否升息仍然取决于通胀、景气与金融稳定等多项目标。
-
外汇存底:外汇存底在短期内明显下降时,要进一步确认原因是外汇干预、估值变化,还是政府的外币支出。
-
政策动作:从口头警告升级到实际进场,甚至出现资本管制的讨论。
失序的案例多半集中在新兴市场,土耳其里拉是近年常被引用的例子。这类行情的共同点是贬值本身会引来更多卖压,形成自我强化的循环,需要政策出现足够强的转向才会改变。
主要货币走到一定程度时,官方也可能进场。阻贬的做法是卖出外汇、买回本币,外汇干预那篇说明了各种干预类型与市场的反应模式,这对持有贬值方向仓位的人是最需要注意的风险。
5. 货币贬值有什么影响?出口、进口、通胀与外币债务
贬值不是单向的好或坏,它把利益从一群人身上移到另一群人身上。
可能受惠的一方
-
出口商:收入主要以外币计价、成本以本币为主时,换回本币的收入可能增加,海外市场的价格竞争力也可能改善。实际效果取决于定价方式、进口投入的比重与避险安排。
-
观光与服务输出:对外国旅客而言,这个地方变便宜了。
-
持有外币资产的人:海外的存款、股票与债券换算回本币的账面价值上升。
-
收到海外汇款的家庭:同样金额的外币可以换到更多本币。
可能承受成本的一方
-
进口商与依赖进口原料的制造业:以本币计算的成本上升,能不能转嫁要看议价能力。
-
一般消费者:进口商品、能源与原料的本币成本可能提高,形成输入型通胀压力。实际传导程度取决于企业定价、进口比重、需求环境与货币政策。
-
出国旅行、留学或有外币支出的人:以本币计算的支出变多。
-
外币借款的企业:债务的本币价值膨胀,偿还压力同步上升。
贬值对整体经济的净效果,取决于出口结构、进口依赖程度、外币债务、企业的定价能力、避险安排与国内需求。同样幅度的贬值发生在不同经济体,对成长、企业获利与物价的影响可能完全不同,这也是同一件事在不同市场会得到相反评论的原因。
6. 交易者怎么面对贬值行情?汇差、隔夜利息与干预风险
汇差与隔夜利息分开算
即使判断某个货币会持续贬值,也不能用方向推测隔夜利息是收入还是成本。
隔夜利息取决于交易的是哪一组货币对、买卖方向、两边的利率水准,以及当时的 swap 设定,而且会随市场条件调整。
放空低利率货币的仓位有机会收到利息,这正是利差交易的基本结构;反过来的组合则要付出成本。持有时间越长,越需要把汇差与持仓成本一起算。
干预风险不对称
阻贬的干预通常发生在单边行情已经走了一段之后。时点不可预测,幅度可能在很短的时间内吃掉数周的获利。
留意央行动向上的发言基调变化,并且把止损设在意外行情也能承受的位置。
波动放大之后要重算仓位
失序阶段的日内波幅可能是平常的数倍,合理的止损距离跟着变长。
如果要维持相同的单笔风险上限,止损距离拉长就需要相应降低手数。杠杆倍数不变的情况下,用平常的仓位规模进场,承担的风险并不是平常的水准。
7. 货币贬值常见问题 FAQ
Q1:一种货币贬值,是否代表另一种货币一定升值?
在同一组货币对上是。USD/JPY 上升代表美元相对日元升值,同时也代表日元相对美元贬值,两句话讲的是同一件事。
放到整体就不一定。日元对美元走弱的同时,它对欧元或其他货币可能持平甚至走强,要看有效汇率才知道整体的方向。
Q2:一个国家会故意让自己的货币贬值吗?
会,历史上有不少例子,动机通常是改善出口竞争力,或是减轻以本币计价的债务负担。
能做到什么程度取决于汇率制度。固定或盯住汇率制度下,官方可以直接调整平价或汇率目标;浮动汇率制度下,官方通常不设定日常的交易价格,只能通过货币政策、外汇干预与政策沟通影响方向。
代价同样明确:进口与能源成本上升、外币债务的本币价值膨胀,贸易伙伴也可能跟进,演变成互相贬值的局面。广场协议是少见的协调版本,由多国同意共同促成美元走弱。
Q3:贬值一定会造成通胀吗?
不一定。汇率对消费者物价的传导程度在不同经济体差异很大,要看进口占消费的比重、企业吸收成本的能力,以及国内需求的强弱。进口占比低的经济体,传导通常比较有限。
Q4:新闻说的贬值幅度和我看到的汇率对不上,为什么?
多半是基准不同:对方可能用的是有效汇率而不是单一货币对,或者起算日不一样。先确认这两件事再比较。
Q5:贬值的货币适合长期持有吗?
要看利息收入盖不盖得过汇率的损失,贬值本身不构成持有或不持有的理由。
持有一个货币的报酬包含利息与汇差两部分。高利率常常出现在贬值压力大的货币上,两边一起算才知道净结果是正是负。
Q6:怎么知道贬值走到什么阶段了?
没有单一指标可以判断贬值是否结束。可以同时观察有效汇率的位置、波动率、利率预期、资金流向与官方政策有没有变化,再回头检查当初造成贬值的条件是不是还在。
8. 总结
货币贬值这个词涵盖了市场造成的走弱、官方主动的调降,以及购买力的下降。分清楚在讲哪一种,才知道要看什么数据。
判断幅度时,单一货币对只回答局部问题,贸易加权的有效汇率描述的才是整体,而且起算日要自己确认。成因可以从利率、通胀、贸易与资金流四条路径着手,重点是知道主导的是哪一条,以及那个条件有没有改变。
对交易者来说,最容易被忽略的是隔夜利息要独立计算、干预的时点风险,以及波动放大之后应该重新计算的仓位规模。
延伸阅读
- 外汇术语大全与新手教学
- 外汇交易基本面分析:关键指标、操作步骤与实战案例
- 为什么要投资美元?全面解析美元走势、利率政策与资产配置策略
- 货币相关性是什么?常见模式、风险管理与 Titan FX 工具应用
Titan FX 的金融市场研究与调查团队。涵盖外汇(FX)、商品(原油、贵金属、农产品)、股价指数、美股、加密资产等广泛金融商品,为投资人制作教育内容。
主要来源(按类别)
- 制度与定义:国际货币基金(IMF)汇率制度分类与汇率传导研究、国际清算银行(BIS)有效汇率统计与方法说明
- 市场数据:Titan FX 研究所有效汇率分析、货币强弱指标、外汇汇率历史数据库、隔夜利息历史记录
- 政策资讯:各国央行官方公告与政策声明