

IPO(首次公开发行)
IPO(Initial Public Offering,首次公开发行)是一家私人公司第一次向公众投资人发售股票、通常同时申请在证券交易所挂牌交易的过程。发售的股票可以是公司新发行的股份,也可以包含原有股东出售的旧股;发行价由公司与承销商依询价结果订定,挂牌之后的价格由市场决定。在台湾多称首次公开发行或首次公开募股,香港称首次公开招股,指的是同一件事。
投资人参与 IPO 有两个时间点:挂牌前参加新股申购,用发行价取得股票;或挂牌后直接用市价买入。申购不代表一定能获配,挂牌也不代表一定上涨,新股可能首日大涨,也可能直接跌破发行价。以 2025 年为例,香港交易所全年有 119 家公司新上市、集资约 2,860 亿港元,重回全球第一,新股再度成为亚洲投资人的热门话题。
本文说明 IPO 是什么、公司与原有股东各自怎么拿到钱、IPO 的六个流程、发行价怎么订与为什么会大涨或破发、新股怎么申购与各地的参与方式、参与新股的主要风险,以及招股说明书要看哪五件事。
- IPO 是公司第一次公开发售股票并挂牌;发售的可以是新股(钱进公司)或原有股东的旧股(钱进股东)
- 流程六步:承销商 → 招股说明书 → 路演与询价 → 定价 → 配售与公开认购 → 挂牌;挂牌后常有锁定期与绿鞋机制
- 发行价由询价决定,开盘价由市场决定;挂牌后的价格可以高于、也可以低于发行价
- 买 IPO 有两个时间点:挂牌前申购(不一定获配)、挂牌后用市价买入(不用抽签)
- 台湾、香港、新加坡、马来西亚与美国的申购与分配制度各不相同,香港 2025 年 8 月起有新的分配机制
- 招股说明书五个看点:募资用途与新旧股比例、财务与现金流、估值、股东结构与锁定期、风险因素
1. IPO 是什么?首次公开发行与上市有什么不同
IPO 是一家私人公司第一次向公众投资人发售股票、并让股票在证券交易所挂牌交易的过程。发售之前,公司的股东通常只有创办人、员工与创投等少数人;发售完成、股票挂牌之后,任何人都可以在市场上买卖它的股票,公司也从此承担上市公司的资讯揭露义务。
有三个词常跟 IPO 混在一起:
-
上市:股票在交易所挂牌交易的状态。IPO 是最常见的上市方式,但上市不一定经过 IPO。
-
直接上市(Direct Listing):公司不发行新股、不通过承销商募资,直接让既有股东的股票挂牌。Spotify 2018 年在纽约证交所就是这样上市的。
-
SPAC 上市:先由一家没有业务的「空白支票公司」IPO 募资,再与目标公司合并,让目标公司取得上市地位。
另外,IPO 是「第一次」公开发行;已上市公司再度发行新股或由大股东出售持股,称为再次公开发行。只向特定投资人募资、不对公众发售的方式,则是私募。
2. 公司为什么要 IPO?新股、旧股与募资用途
公司选择 IPO,通常同时有几个目的:一次募集大笔资金用于扩张、研发或偿债;让创办人、员工与早期投资人的持股有公开市场可以出售;用股票选择权与限制型股票留住人才;以及用自家股票作为并购的筹码。
代价同样清楚:每季公布财报、重大事项实时揭露,法遵成本大增;发行新股会稀释原有股东的持股;股价每天被市场定价,管理层会受到短期股价的压力。
投资人要分清楚的是,IPO 卖的股票有两种来源,钱进的口袋不一样:
| 股票来源 | 谁出售 | 募到的钱归谁 |
|---|---|---|
| 新股(primary shares) | 公司 | 公司,用于招股说明书列出的用途 |
| 旧股(secondary shares) | 原有股东 | 出售的股东 |
以 2025 年的 Figma 为例,IPO 共发售 3,694 万股,其中公司新发行 1,247 万股、原有股东出售 2,446 万股,也就是超过六成的发售股票是股东变现。招股说明书都会列出这个比例,旧股比例高不代表不能投资,但成长故事的说服力不同。
3. IPO 流程怎么走?从申请到挂牌的六个步骤
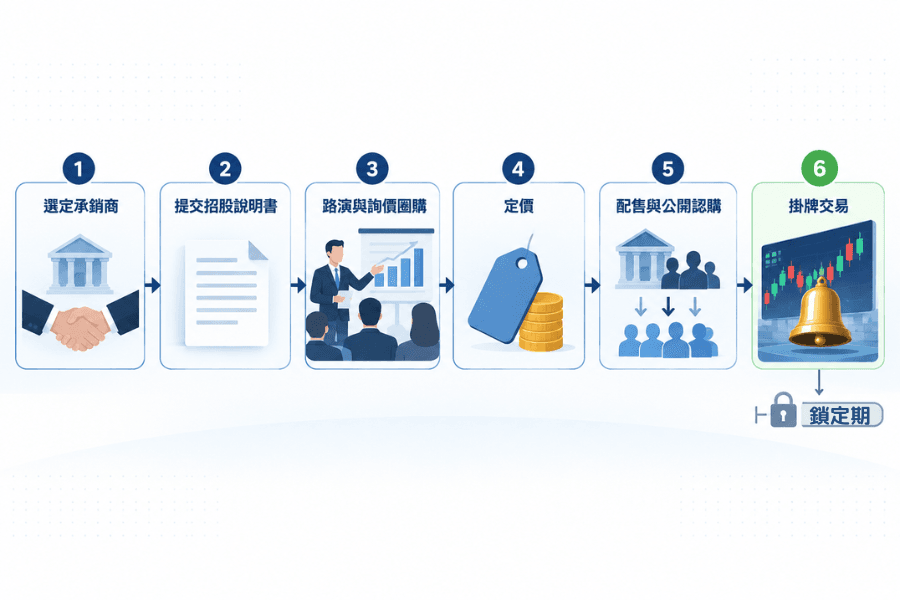
各地的细节不同,但主要市场的 IPO 都可以拆成六个步骤:
-
① 选定承销商:公司聘请投资银行担任承销商,负责估值、设计发行结构、找到买家,多数情况下承诺包销。
-
② 提交招股说明书:向监管机关与交易所递交上市申请。美股是向美国证券交易委员会(SEC)提交 S-1(外国公司为 F-1)登记书,香港与台湾则是招股说明书(公开说明书)。这份文件揭露业务、财务、风险因素、募资用途与股东结构,是投资人能拿到的最完整数据。
-
③ 路演与询价:承销商带着管理层向机构投资人说明公司,同时收集他们愿意用什么价格、买多少股的意向,这个过程称为询价(book building)。
-
④ 定价:综合机构需求、市况、同业估值与发行规模,公司与承销商在挂牌前订出发行价(美股通常是挂牌前一晚)。需求热络时定价可能高于原先的价格区间,反之则可能下修、缩减发行规模,甚至延后上市。
-
⑤ 配售与公开认购:股票分配给机构投资人(配售)与一般投资人(公开认购、抽签)。各地公开认购的比例与分配方式差异很大,第 5 章详述。
-
⑥ 挂牌交易:股票在交易所开始交易,第一笔成交价就是开盘价,从此价格由市场供需决定。
挂牌之后还有什么机制
锁定期(lock-up):原有股东与内部人在挂牌后一段期间内不得出售持股的约定,美股 IPO 常见约 180 天,实际期限与提前解除的条件以招股文件为准。
绿鞋机制(超额配售选择权):用来处理超额配售与挂牌初期的价格稳定。典型的美股 IPO 中,承销商会先超额配售最多约 15% 的股票;挂牌后若股价跌破发行价,承销商可以在市场买回股票补足超额配售的部分,这个买盘有稳定价格的作用;若股价维持在发行价之上,则行使选择权向公司取得额外股份。它可能在挂牌初期提供一定的支撑,但不代表发行价有保底。
4. IPO 发行价怎么决定?首日大涨、破发与流通股
一档新股从定价到挂牌,会经过四个价格:
| 价格 | 什么时候出现 | 谁决定 |
|---|---|---|
| 价格区间 | 招股期间 | 公司与承销商 |
| 发行价(公开价格) | 挂牌前 | 公司与承销商,依询价结果 |
| 开盘价 | 挂牌首日第一笔成交 | 市场 |
| 首日收盘价 | 挂牌首日收盘 | 市场 |
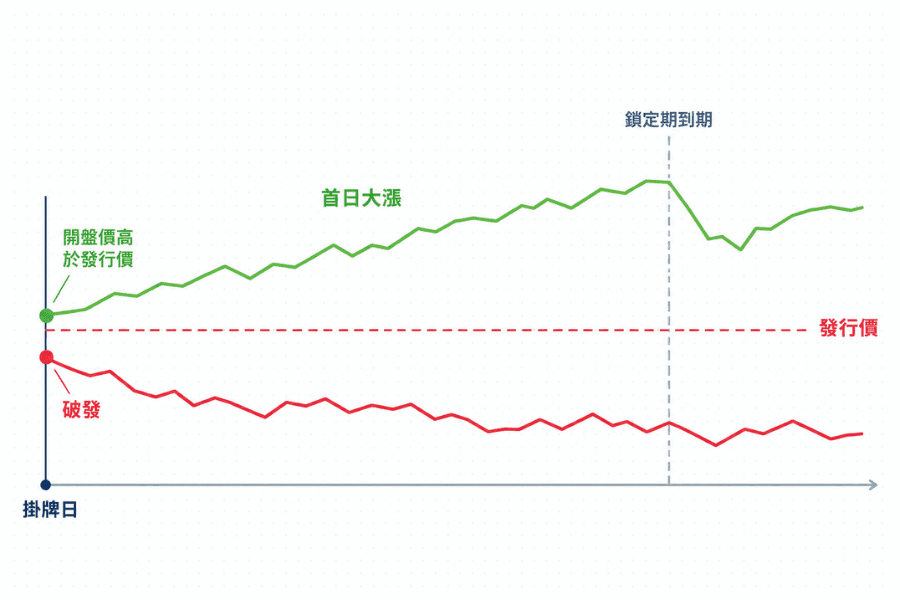
发行价只是询价后订出的认购价格,代表不了合理价值,挂牌后也随时可能跌破。承销商定价时通常希望公司募到合理的资金、股票挂牌后又有健康的表现,因此可能保留一定的折让空间;但挂牌后涨或跌,取决于最终需求、市况、流通股供给与估值。
首日大涨:Figma
定价保留折让,是首日可能上涨的因素之一;若同时遇到发售量有限、认购需求旺盛与市场风险偏好上升,发行价与开盘价的差距会进一步扩大。以 2025 年的 Figma 为例,发行价 33 美元,在纽约证交所挂牌首日收在 115.50 美元。
破发:Uber
当定价偏高、市况转弱,或市场对公司的成长性有疑虑,挂牌首日就可能跌破发行价,市场称为「破发」。Uber 2019 年以每股 45 美元上市,首日收在 41.57 美元。用发行价买到股票的投资人,破发就是立即的账面亏损。
为什么流通股比例会影响新股波动
公司上市后的总股本,不等于第一天可以自由买卖的股票数量。创办人、员工、早期投资人(在香港还有基石投资者)持有的股份可能受锁定条款限制,IPO 初期真正进入市场的自由流通股(free float)常常只占总股本的一部分。流通量小、需求又高时,股价容易剧烈波动;锁定期到期后可出售的股票一次大增,若原有股东的成本远低于市价,常出现解禁卖压。招股说明书里的流通股比例与锁定期条款,是持有新股的必要功课。
5. IPO 怎么买?新股申购、中签与上市后买入
投资人买 IPO 有两种时间点:挂牌前参加新股申购,以发行价取得股票;或挂牌后直接在市场用市价买入。前者不一定能获配,后者不需要抽签,但价格可能已经高于发行价。
各地散户的申购制度差异很大:
| 市场 | 散户常见的参与方式 | 分配方式 | 特点 |
|---|---|---|---|
| 台湾 | 通过券商参加公开申购 | 超额申购时抽签 | 部分案件另采竞价拍卖 |
| 香港 | 通过券商或银行参加公开发售 | 依认购倍数与分配机制配发 | 可以融资认购(俗称孖展)放大申购量;挂牌前一晚有暗盘交易 |
| 新加坡 | 通过参与银行的自动柜员机、网络银行或券商申请 | 依个案规则,超额时抽签 | 公开发售的比例依个案不同 |
| 马来西亚 | 通过银行、券商或指定平台申请 | 依个案规则,超额时抽签 | 公开发售的比例依个案不同 |
| 美国 | 部分券商提供散户认购通道 | 由承销体系分配 | 散户不一定拿得到发行价配额,多数人在挂牌后买入 |
香港的分配制度自 2025 年 8 月 4 日起调整:新股至少 40% 分配给询价的机构投资人;公开发售的部分,发行人可以选择「初始 5%、依超额认购倍数最高回拨到 35%」,或「预先设定 10% 到 60%、不回拨」两种机制。对散户的实际影响是,热门新股通过公开发售拿到的比例可能比过去低。
中签或获配的股票,在挂牌日进入账户后就可以依市场规则卖出;没有拿到的人,挂牌后可以在市场买入,付的是市价。海外 IPO 也是同样两条路:多数地区的券商提供港股或美股新股的认购服务,也可以开海外券商账户自行申购;美股 IPO 的股票主要配售给机构,一般投资人多在挂牌后买入。中国公司在美国上市的股票另有 ADR 与 VIE 架构的问题,中概股那篇有完整说明。
挂牌之后,若券商把这档股票纳入产品,也可以用差价合约(CFD)做多或做空,不需要持有股票;Uber 就是 Titan FX 提供 CFD 的美股之一。差价合约无法参与发行价认购,也没有「CFD 中签」这回事,只有标的挂牌并被纳入商品后才能交易,而且用保证金交易、有隔夜利息,新股波动大时要特别注意仓位大小。
6. IPO 值得买吗?五个风险与招股说明书的五个看点
新股没有公开交易的历史,参与之前先把风险排开:
| 风险 | 代表的问题 |
|---|---|
| 定价风险 | 发行价可能高于合理估值 |
| 破发风险 | 挂牌后可能立即跌破发行价 |
| 流通股风险 | 自由流通股少,价格容易剧烈波动 |
| 解禁风险 | 锁定期到期后供给突然增加 |
| 资讯不足 | 没有长期的公开财报与股价历史,招股说明书几乎是唯一依据 |
招股说明书要看的五件事:
-
募资用途与新旧股比例:资金是投入研发与扩张,还是偿还债务、让旧股东出场。
-
营收、获利与现金流:营收成长、毛利率、是否获利、营运现金流是正是负。招股说明书的财务章节和财务报表的读法一样,只是历史通常只有两到三年。
-
估值与同业比较:用发行价算出的市值,除以获利或营收得到本益比或市销率,跟已上市的同业比一比。新股的估值常带溢价,合不合理要自己判断。
-
股东结构、流通股比例与锁定期:创办人与创投的持股、锁定期多长、到期时会释出多少股票,决定挂牌后几个月的供给压力。香港新股另可查看基石投资者名单、认购金额与锁定期。
-
风险因素与公司治理:招股说明书的风险因素章节会写出公司自己认定的重大风险,同股不同权、关联交易与大股东控制权也在这里。
看完再把仓位控制放进去:单一新股的投入不宜超过整体资金的一小部分;申购被占用的资金要是闲置资金;挂牌后追高买入前,先确认开盘价相对于发行价和同业估值的位置。
7. FAQ:关于 IPO 的常见问题
Q1:IPO 和上市有什么不同?
上市是股票在交易所挂牌交易的状态,IPO 是达到这个状态最常见的方式;直接上市与 SPAC 合并也能让公司上市,但不经过 IPO 的公开发售程序。
Q2:申购没中签,可以上市第一天买吗?
可以,挂牌后在市场买入即可,差别是付市价而非发行价。首日价格常大幅偏离发行价,追高之前先确认估值;在香港,挂牌前一晚的暗盘价格可以当作参考。
Q3:中签后什么时候可以卖?
股票在挂牌日进入账户后,就可以依当地市场的规则卖出,台湾与香港的散户通常挂牌当天就能交易。美国部分券商对通过它取得发行价配额的股票,在挂牌后短期内卖出会有限制,申购前先看券商的规定。
Q4:破发是什么?破发后一定会继续跌吗?
破发是挂牌后跌破发行价,代表市场对发行价不买单,原因可能是定价偏高、市况转弱或基本面有疑虑。破发之后不一定继续跌,也不一定会回到发行价;绿鞋机制可能在挂牌初期提供支撑,但期限有限。要不要续抱,回到招股说明书判断是市况问题还是估值或业务问题。
Q5:锁定期到期一定会跌吗?
不一定。解禁只是让原有股东「可以」卖,会不会卖、卖多少,取决于他们的成本与对公司的看法;但可出售的股票数量一次大增,在流通股原本就少的新股上,卖压的影响通常比较明显。持有新股的人要把解禁日记下来。
8. 总结:IPO 是起点,不是终点
IPO 是公司第一次把股票交给公众市场定价。发行价由承销商询价后订定、可能保留折让,开盘价之后的价格由市场决定,两者的差距造就了新股首日的大涨或破发;流通股比例、锁定期与绿鞋机制,决定了挂牌后几个月的供给与支撑;各地的申购制度则决定了投资人能不能用发行价买到。
对投资人来说,IPO 只是一家公司公开交易的起点。招股说明书里的募资用途、新旧股比例、财务、估值与股东结构,比首日涨幅更能说明这档股票值不值得持有;申购与追高之前,把资金与仓位控制放在前面,新股才不会从机会变成陷阱。
延伸阅读
- Nasdaq(纳斯达克)是什么?
- 什么是独角兽企业(Unicorn)?定义、特征与全球知名案例解析
- 美国三大证券交易所:NYSE、NASDAQ和AMEX/NYSE MKT差异解析
- 成长股是什么?美股成长股特征、估值方法与风险
- 美股盘前交易(Pre-Market Trading)教学:时间、规则、优势与风险完整解析
Titan FX 交易策略研究所。我们制作面向投资者的教育内容,涵盖外汇、商品(原油、贵金属、农产品)、股票指数、美股与数字资产等广泛金融商品。
主要来源(按类别)
- 监管与交易所:美国证券交易委员会(SEC)关于 S-1、F-1 登记与新股发行的投资者教育数据;香港交易所 2025 年 8 月 4 日生效的《优化首次公开招股市场定价及公开市场规定》咨询总结与《2025 年市场统计数据》;台湾证券交易所与证券商业同业公会关于公开申购与竞价拍卖的规定
- 公司公告:Figma 2025 年 7 月的 IPO 定价公告(发售股数与新旧股比例);Uber 2019 年 5 月的 IPO 定价公告;Spotify 2018 年直接上市的公告
- 市场制度:美国金融业监管局(FINRA)关于超额配售选择权上限的规则;主要交易所与承销商锁仓定期、询价与绿鞋机制的一般说明
- 投资者教育:各地金融主管机关关于新股申购、招股说明书阅读与新股风险的教育数据