

Petrodollar(石油美元)
这个词常被说成一份美国与沙乌地阿拉伯签下、还附带五十年期限的条约。这个版本经不起查证,而它为什么不成立,会影响对后续变化的判断。
这篇说明石油美元的定义与由来、1974 年实际发生的事、这套循环怎么运作、计价与结算的差别、去美元化到目前为止改变了什么,以及对交易者的意义。
- 石油美元是石油出口赚到的美元收入,回流则是这笔钱再流出去的过程
- 1974 年有美沙金融合作,但没有「只能用美元售油、期限五十年」的条约
- 计价货币与结算货币是两件事,换结算不等于换计价
- 去美元化目前主要出现在部分结算与储备配置,原油计价仍以美元为主
- 油价与美元的关系自己用相关系数量,别套固定说法
1. 石油美元(Petrodollar)是什么?定义与由来
石油美元就是产油国卖油收到的美元。
产油国卖一船原油出去,货款用美元付,买卖双方自己的货币都不经手。全球的原油买卖大多这样成交,产油国因此年复一年累积大量美元,这些钱就叫石油美元。
它就是一般的美元,没有特殊形式。会被单独取一个名字,是因为金额庞大又集中在少数国家手上,这些钱往哪里去会牵动国际金融市场。
这笔钱不会停在原地:一部分用来进口商品与服务,付给贸易对手;没有立即花掉的盈余则配置到海外的存款、债券、股票、基金与直接投资。钱重新流回全球经济的这个过程,就是石油美元回流。
时间点要从 1970 年代说起。布雷顿森林体系在 1971 年瓦解后,美元不再兑换黄金,各国转向浮动汇率。1973 年石油危机让油价大涨,产油国手上突然累积了规模空前的美元。这些钱往哪里去,成了当时国际金融的核心问题,石油美元这个词也是在那几年出现的。
2. 1974 年到底发生了什么:被误传的五十年协议
流传最广的版本是:1974 年美国与沙乌地阿拉伯签下协议,沙国承诺原油只用美元计价,美国提供军事保护,期限五十年,2024 年到期后沙国不再续约。
这个版本有几处与纪录不符。
1974 年确实发生了两件事。6 月,美沙成立经济合作联合委员会,用意是协助沙国把盈余的美元投入美国的产品与服务;同年稍晚,沙国同意把石油收入投入美国公债。双方在安全与经济上的合作是真的。
传言把这两件真事,接上了一个没有出处的第三件:一份规定沙国只能用美元售油、期限五十年的条约。查核机构向美国政府责任署(GAO)调阅数据,1979 年的相关报告并未提及任何正式的石油美元协议,该署也回复没有其他文件;经济学界的看法同样是这些合作属于非正式安排。公开纪录里找不到那份条约,「2024 年到期」自然也无从谈起。
买美债的安排,和「承诺五十年只用美元卖油」,是两件不同的事。
这个差别会影响预期。合约会到期,习惯不会。石油美元靠的是长年累积的交易惯例与资金流向,所以它的变化是一点一点发生的,不会在某一天突然停掉。
3. 石油美元怎么运作?从一桶油的货款到资金回流
跟着一桶油的货款走一遍,四个步骤。
第一步:报价用美元。国际原油的基准价格用美元表示。布兰特原油与西德州原油都是每桶多少美元,全球大部分的长约与现货交易以此为定价基础。
第二步:买方先换到美元。一笔以美元计价并以美元结算的交易,付款方手上得先有美元。日本的炼油厂买一船原油,要先在外汇市场把日元换成美元再付款。这个换汇动作,就是石油贸易对美元的实体需求。
第三步:产油国收到美元。卖方拿到的是美元存款,累积起来成为庞大的外汇收入,也是不少产油国外汇存底的主要来源。到这一步为止的这笔钱,就是石油美元。
第四步:这笔钱再流出去。收入不会躺着不动,去向大致两条:一条是进口,用美元向其他国家买设备、粮食、工程与服务,钱就付给了那些国家;另一条是投资,把没有立即支出的盈余配置到海外的存款、债券、股票、基金与直接投资,主权财富基金是常见的载体。历史上美国公债是其中重要的一类资产,但不是唯一的去向。这一段就是回流。
四个步骤合起来,效果是全球对美元有一个来自实体贸易的持续需求,而产油国的盈余又让这些美元回到国际金融市场。这与美元作为储备货币的地位互相强化,但两者不是同一回事:即使原油改用其他货币计价,美元在储备、外汇交易与跨境融资上的份额也不会同步消失。
4. 计价货币与结算货币不是同一件事
上一节的第一步与第二步用的是同一个货币,但这两件事其实可以分开。
计价货币就是上一节说的那个报价基础,合约上用它来表示价格。
结算货币是实际付款时使用的货币。买卖双方可以协议改用其他货币支付,金额按当时的汇率从美元价格换算过来。
所以一笔用欧元付款的原油交易,价格基础仍然可能是美元报价。这类新闻常被解读成「原油脱离美元计价」,但两者的意义差很多:换结算货币减少的是支付环节对美元的需求,计价基准则还留在原地。
实务上改变计价基准的门槛高得多。期货市场的流动性、避险工具与长期合约都建立在既有的基准之上,要主要基准、长约与衍生品市场一起转向,才代表计价体系出现更深层的变化。
5. 去美元化走到哪里:变了什么、没变什么
这几年推动去美元化的力量是真实的。金融制裁让部分国家意识到持有单一货币资产的风险,双边本币结算的协议增加,各国央行的储备配置也在分散。目前较明显的变化,主要出现在部分结算安排与储备的多元化。
已经改变的- 部分产油国与买方之间出现以本币结算的交易
- 部分央行增加黄金与其他资产的配置,使官方储备更多元(原因也包含风险分散与价格变化,不全是去美元化)
- 区域性的支付与清算安排增多,降低对单一系统的依赖
- 国际原油的基准定价仍以美元为主
- 美元在外汇交易、跨境融资与贸易融资中仍占主要份额
- 主要的原油期货合约与避险工具仍以美元计价
变化目前集中在支付与储备这两个环节,定价与融资的核心还没有转移。地缘政治事件经常让这个题材上新闻,但判断时要区分「多了一条替代管道」和「基准被取代」。
6. 交易者怎么用?油价与美元的关系要自己量
油价与美元反向,是倾向而不是规律
石油美元最常被引用来支持一个说法:油价与美元反向。
这个说法有两层逻辑。原油以美元计价,美元走强时,用其他货币计算的油价变贵,可能抑制需求;另一方面,油价变动会改变产油国与进口国之间的资金流向。
但两者也可能同时被第三个因素推动,例如全球成长预期、美国利率、供给冲击或避险资金。这种时候它们会一起走。相关性的方向与强度都会随期间改变。
在相关性矩阵上看哪几格
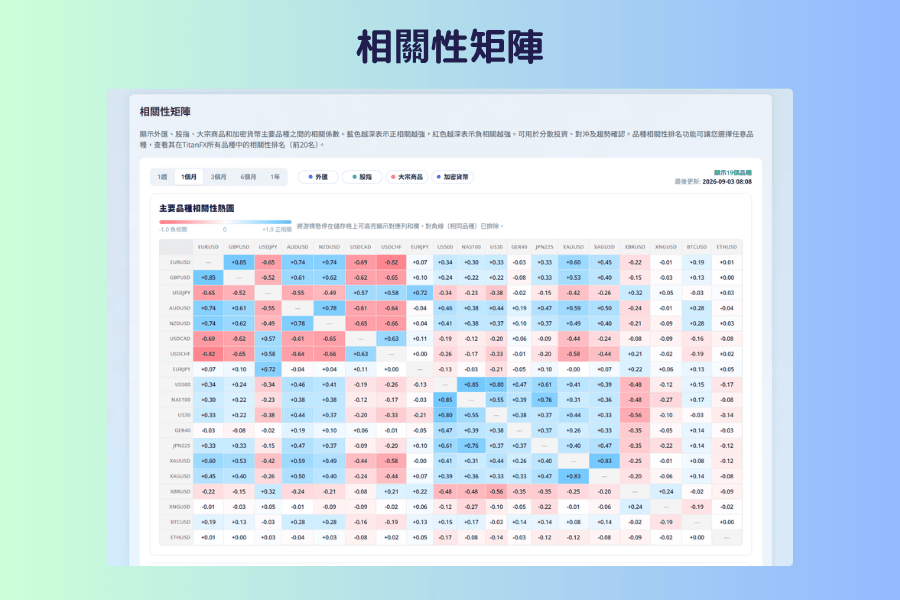
相关性矩阵列出 19 个主要品种两两之间的相关系数,其中的原油是布兰特(XBRUSD)。矩阵里没有美元指数,所以美元要从美元货币对这一侧读。
先记住两个方向:EURUSD 上涨代表美元走弱,USDJPY 上涨代表美元走强。
「油价与美元反向」这个说法,在矩阵上要同时满足两格:
- 布兰特 × EURUSD 是正值(美元走弱、油价偏强)
- 布兰特 × USDJPY 是负值(美元走强、油价偏弱)
实际打开来看,经常会出现相反的组合,也就是油价与美元同向。期间选单有 1 周到 1 年五种,同一格的数字换个期间就可能变号,这正是不该把反向当成规律的原因。
两个常见的误用
-
用财政平衡油价推测减产。这个数字反映政府预算对石油收入的依赖程度,油价长期低于它,财政压力就会上升。不过 OPEC 与 OPEC+ 的产量决策还要同时考虑需求、库存、闲置产能与成员国之间的协调。
-
用美元指数代表美元对产油国的强弱。美元指数由六种货币构成,权重集中在欧元,成分里没有任何产油国货币。它适合观察美元相对那六种货币的表现。
想直接交易原油的人,合约规格与交易方式在原油 CFD 那篇有完整说明。
7. 石油美元常见问题 FAQ
Q1:石油美元是一种货币吗?
不是。它指产油国出口原油赚到的美元,以及这些美元回流美元资产的循环。使用的货币就是一般的美元。
Q2:1974 年的石油美元协议真的存在吗?
没有可考的正式协议。1974 年 6 月成立的是美沙经济合作联合委员会,双方在安全与经济上有一系列合作安排。查核机构向美国政府责任署调阅数据后,未发现任何正式的石油美元条约,因此「协议到期」的说法也不成立。
Q3:如果原油不用美元计价,美元会崩盘吗?
单靠原油计价货币的改变,不足以推导美元会立即失去国际地位。原油计价只是美元需求的来源之一,外汇市场的深度、美元资产的规模、跨境融资与官方储备都在支撑它。计价基准的转移即使发生,也会是长期而渐进的过程。
Q4:改用其他货币结算原油,算不算脱离石油美元?
要看是换了结算货币还是换了计价货币。多数案例属于前者,价格仍以美元报价,只是付款时换成其他货币。这会降低支付环节的美元需求,但没有改变定价基准。
Q5:油价和美元一定是反向的吗?
不一定。两者在部分期间呈现负相关,但强度甚至方向都可能随市场环境改变,避险情绪或供给中断主导行情时经常同向。建议针对自己实际交易的期间计算相关系数。
Q6:这个题材对一般交易者重要吗?
重要性在于理解资金流向,用它预测转折点并不可靠。知道原油收入怎么回到美元资产,比较容易理解为什么油价的大幅变动会牵动债市与汇市,而不只是能源类商品自己的事。
8. 总结
石油美元是石油出口赚到的美元收入,回流则是这笔钱再流出去的过程。运作上有四步:原油用美元报价、买方先换到美元、产油国收到美元、盈余再通过进口与海外投资回到全球经济。
这套结构是 1970 年代在布雷顿森林体系瓦解与石油危机之后逐步形成的,属于市场惯例与资金流向的累积。1974 年美沙确实有金融合作,但公开纪录里没有那份「只能用美元售油、期限五十年」的条约。
看待它的变化时,计价货币与结算货币要分开。目前的调整集中在部分结算安排与储备配置,原油的基准定价仍以美元为主。
交易上最实用的一点:「油价与美元反向」不是固定规律,用相关系数在自己关心的期间量一次比较可靠。
延伸阅读
- 国际三大原油对比:西德州原油、布兰特原油、迪拜原油
- EIA 原油库存是什么?公布时间、六个关键数字与油价反应解析
- Plaza Accord(广场协议)
- 为什么要投资美元?全面解析美元走势、利率政策与资产配置策略
Titan FX 的金融市场研究与调查团队。涵盖外汇(FX)、商品(原油、贵金属、农产品)、股价指数、美股、加密资产等广泛金融商品,为投资人制作教育内容。
主要来源(按类别)
- 历史与查核:美国政府责任署(GAO)1979 年的相关报告与回复、国际媒体对「石油美元协议到期」说法的事实查核
- 统计数据:国际货币基金(IMF)官方外汇存底货币构成(COFER)、国际清算银行(BIS)外汇市场调查
- 市场工具:Titan FX 研究所 相关性矩阵