

市場季節性是真的嗎?十年數據檢驗五個流行的月份說法
季節性指的是某些月份的漲跌傾向在歷史上重複出現。Sell in May、一月效應、聖誕行情這類說法流傳很久,大多來自股票市場,而且是在數十年前的資料上總結出來的。
市場結構會變,這些說法卻一直被引用。Titan FX 的季節性分析工具把 19 個品種過去十年的逐月漲跌整理成表,正好可以用來看它們在最近十年還有沒有重複出現。
這篇先說明工具給的兩個數字怎麼讀,接著用 2016 到 2025 的月度數據檢查五個最常被引用的說法,再說明為什麼沒有一個月份的傾向大到能單獨當進場訊號,以及這些數字實際可以怎麼用。
- 工具給每個月兩個數字:平均漲跌幅與勝率,兩者有時候指向相反的方向
- Sell in May 在近十年的美股指數上看不出優勢,夏、冬半年的十年平均都是 +6.9%
- 美股偏弱的月份是 9 月;年底偏強的那一段落在 11 月
- 五個說法裡只有「黃金年初偏強」在近十年完整成立
- 一月效應講的是小型股,聖誕行情講的是七個交易日,月報酬的數據碰不到
- 季節性的幅度小於同一個月在十年之間的差距,所以只能當背景
1. 季節性分析工具給的是什麼:平均與勝率
季節性分析是 Titan FX 研究所的市場分析工具之一,用來看一個品種在各個月份的歷史漲跌傾向。畫面主體是一張表:橫軸十二個月,縱軸是年度,最下面兩列是整段期間的平均與勝率。
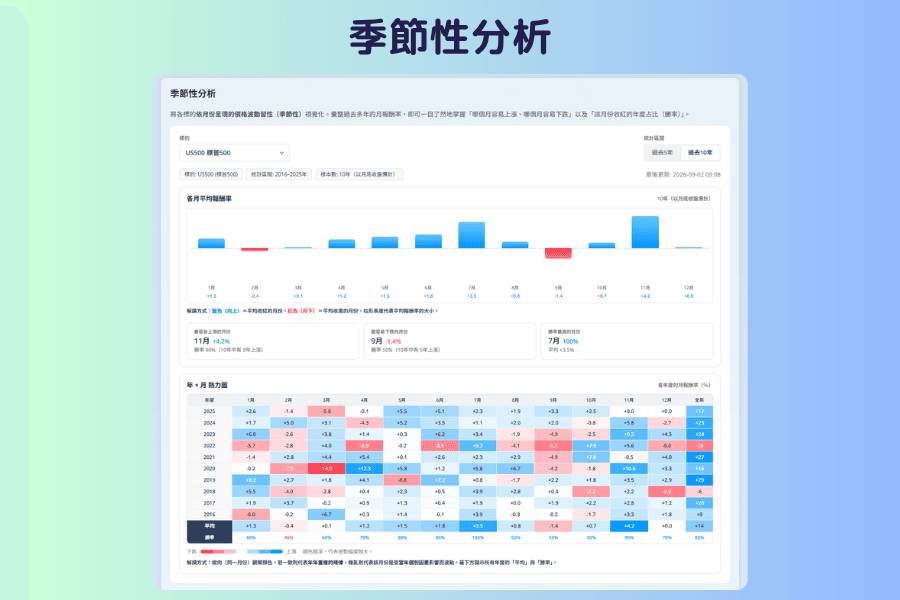
最下面那兩個數字的意思不一樣。
- 平均:這個月在該期間內的平均漲跌幅,受少數極端年份影響很大。
- 勝率:這個月上漲的年份占比。十年期間的勝率 70%,代表十年裡有七年上漲。
表格上方還有三張摘要卡,直接給出這個品種平均最上漲的月份、平均最下跌的月份,以及勝率最高的月份,不想逐格看表可以先看它們。
標的有 19 個,涵蓋股指、黃金白銀、原油天然氣、七組外匯貨幣對與加密貨幣。期間可以切「過去 5 年」與「過去 10 年」,本文的數字都取自過去 10 年,也就是 2016 到 2025 這十個年度。
工具頁面下方附有詳盡的使用指南,整理了各類季節性的成因,從財報季、會計年度、能源需求到資金再平衡都有。
開啟季節性分析2. 平均與勝率為什麼要一起看
USD/JPY 的 3 月,十年平均是 +0.5%,勝率只有 30%。兩個數字指向相反的方向。
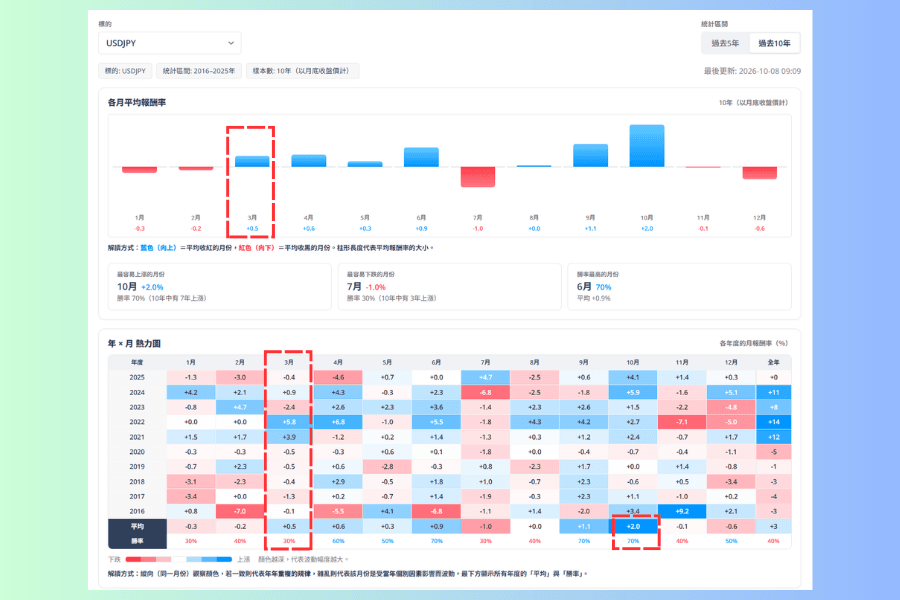
把 3 月那一欄的十個格子攤開就看得出原因。2016 到 2020 的 3 月都是小幅下跌,2023 與 2025 也是;上漲的三年是 2021(+3.9%)、2022(+5.8%)與 2024(+0.9%)。七次下跌全部在 2.4% 以內,2021 與 2022 的漲幅卻接近 4% 與 6%,平均因此被拉成正數。
只看平均會得到「3 月美元對日圓偏強」,只看勝率會得到相反的結論。勝率講的是發生的頻率,平均講的是發生時的幅度。
| 平均 | 勝率 | 這組樣本的意思 |
|---|---|---|
| 正 | 高 | 上漲的年份多,幅度也站得住,十年之間比較一致 |
| 正 | 低 | 下跌的年份多,少數幾年漲得很多,把平均拉高 |
| 負 | 高 | 上漲的年份多,少數幾年跌得很深,把平均拉低 |
| 負 | 低 | 下跌的年份多,幅度也確實偏負 |
只有第一種和第四種,兩個數字指向同一邊。遇到中間兩種,得回去看那一欄的十個格子。
3. 三個股市說法:Sell in May、一月效應、年底行情
這三個說法都出自股票市場,用標普 500(US500)與納斯達克 100(NAS100)來看。先看結果。
| 說法 | 傳統的內容 | 2016 到 2025 的月度數據 |
|---|---|---|
| Sell in May | 5 到 10 月的表現不如 11 到隔年 4 月 | 兩段的十年平均都是 +6.9%,看不出優勢 |
| 一月效應 | 1 月的報酬偏高 | 原始說法針對小型股,工具沒有這類標的 |
| 聖誕行情 | 12 月底到隔年 1 月初的七個交易日偏強 | 月報酬拆不出那七天;12 月平淡,11 月才偏強 |
Sell in May:兩段半年沒有差距
完整版是「Sell in May and go away」,主張五月到十月的表現不如十一月到四月。
驗這句話得逐年算兩段的實際報酬,不能把各月的平均相加。月報酬是相乘的:+10% 之後接 -10%,實際結果是 -1%,相加會算成 0%。
下表是 US500 逐年的兩段複利報酬。冬半年跨兩個年度,以 11 月所在的年度標示;2025 年 11 月起的那一段還沒走完。
| 年度 | 夏半年(5 月到 10 月) | 冬半年(11 月到隔年 4 月) |
|---|---|---|
| 2016 | +3.0% | +12.0% |
| 2017 | +8.0% | +2.8% |
| 2018 | +2.2% | +9.2% |
| 2019 | +2.9% | -4.8% |
| 2020 | +13.7% | +27.5% |
| 2021 | +10.1% | -10.3% |
| 2022 | -6.5% | +7.8% |
| 2023 | +0.2% | +20.2% |
| 2024 | +13.6% | -2.0% |
| 2025 | +22.4% | 尚未走完 |
| 平均 | +6.9% | +6.9% |
| 勝率 | 90% | 67% |
平均一模一樣;論勝率,夏半年還高一些;逐年比對勝負,冬半年九次裡勝出五次。三個角度各給一個答案,合起來就是兩段半年分不出高下。NAS100 的結果同向,夏半年平均 +11.3%、冬半年 +9.7%。
夏天真正弱的只有一個月。兩個指數平均最差的月份都是 9 月,US500 是 -1.4%,NAS100 是 -1.7%。
一月效應與聖誕行情:偏強的那一段落在 11 月
這兩個說法的原始版本都超出月度數據的範圍。一月效應最初描述的是小型股、以及前一年表現落後的股票在 1 月報酬偏高,而工具的 19 個標的沒有小型股指數。聖誕行情(Santa Claus Rally)有明確的期間:12 月最後五個交易日,加上隔年最初兩個交易日,合計七個交易日。工具給的是整月報酬,拆不出這七天。
把標的放寬到大盤、尺度放寬到整月,年初與年底都算平淡。US500 的 1 月平均 +1.3%、勝率 60%,12 月平均 +0.0%、勝率 70%,兩個月都排不進前段;NAS100 的 12 月是 -0.2%。
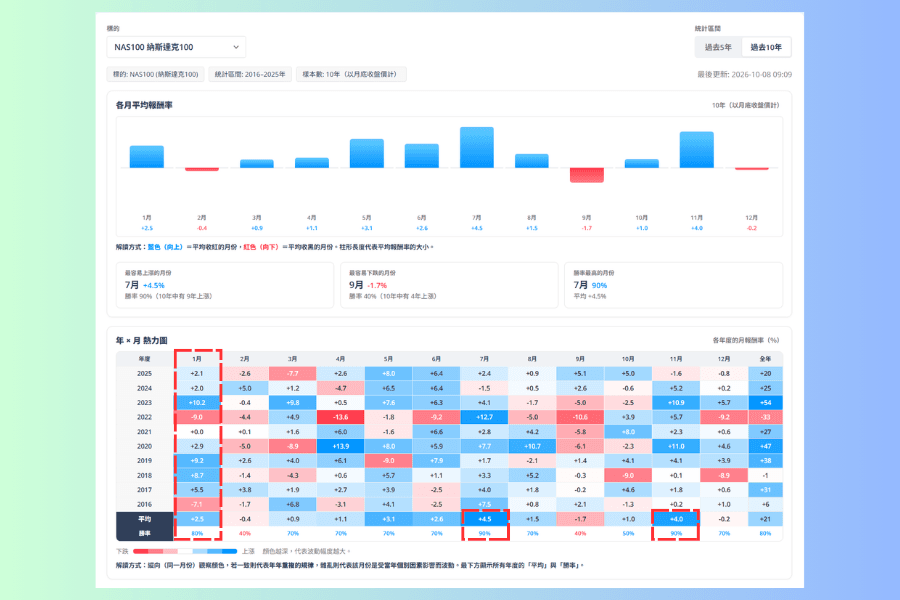
NAS100 的 1 月平均 +2.5%、勝率 80%,數字好看一些,但那十年的 1 月最低 -9.0%、最高 +10.2%,是它全年落差最大的月份。這種分布下的平均值,參考價值不大。
真正偏強的是 11 月:US500 平均 +4.2%、勝率 90%,兩項都是它全年最高;NAS100 平均 +4.0%、勝率 90%,勝率與 7 月並列最高,平均僅次於 7 月的 +4.5%。年底確實有一段強勢期,位置比一般的說法早了一個月。
4. 兩個非股市說法:黃金年初偏強、日圓 3 月
黃金年初偏強:五個說法裡支持度最高的
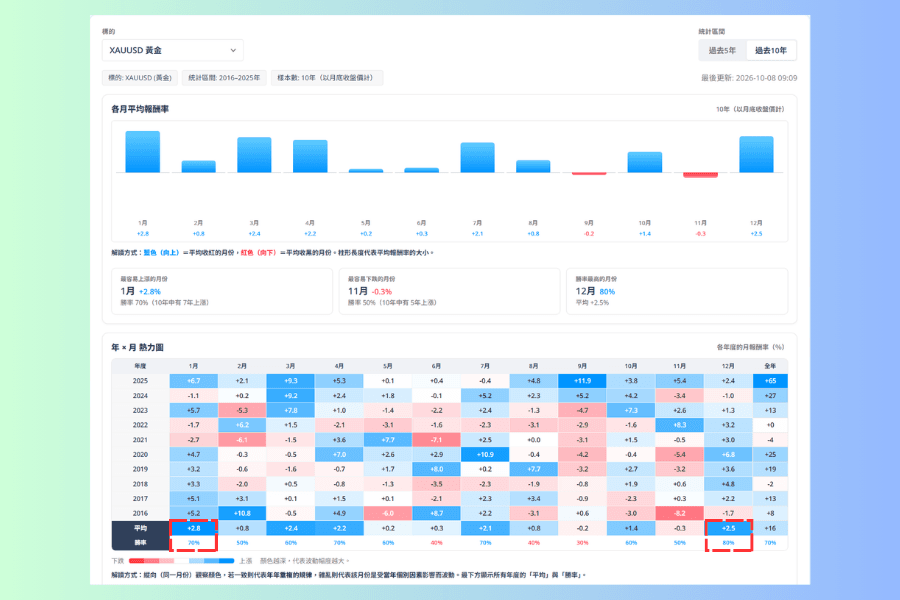
黃金(XAUUSD)的 1 月平均 +2.8%,是它十二個月裡最高的,勝率 70%。3 月(+2.4%)與 4 月(+2.2%)也為正,年初這一段偏強的說法在近十年的月度數據裡站得住。
這個說法講的是月份,工具給的也是月份,所以數據能直接回答問題。五個案例裡,只有黃金的時間尺度和工具完全吻合。
12 月的數字還要更好:平均 +2.5%、勝率 80%,勝率是全年最高。黃金偏強的這一段橫跨年底與年初,不只在年初。至於金價受什麼驅動,影響金價的八大關鍵因素那篇有完整說明。
日圓 3 月:方向對得上,但數據看不到「3 月底」
這個說法的理由是日本的會計年度在 3 月底結束,企業把海外收益匯回國內,形成日圓的買盤。
匯回集中在月底那幾個交易日,工具給的是整月漲跌,看不到月底單獨的表現。能檢查的只有 3 月整體。
結果是方向對得上,幅度對不上。USD/JPY 的 3 月在十年裡有七年下跌,也就是日圓走強;但平均是 +0.5%,因為 2021 與 2022 的 3 月分別上漲 3.9% 與 5.8%,兩年就把七次下跌的平均蓋了過去。
所以「3 月偏向日圓走強的年份比較多」這句站得住,「3 月整月日圓淨升值」不成立。至於原因到底是不是月底的匯回,月度數據沒有答案。
順帶一提,USD/JPY 十年平均最強的月份是 10 月(+2.0%、勝率 70%),這一點很少被提起。
5. 為什麼沒有一個月份能單獨當進場訊號
US500 的 11 月平均 +4.2%、勝率 90%,是這份數據裡最強的季節性傾向之一。
數字看起來很有說服力。但把那十個 11 月單獨攤開,最低的一年是 -0.5%,最高的一年是 +10.6%,中間差了 11 個百分點。+4.2% 只是這十個數字的中點,任何一年都可能離它很遠。
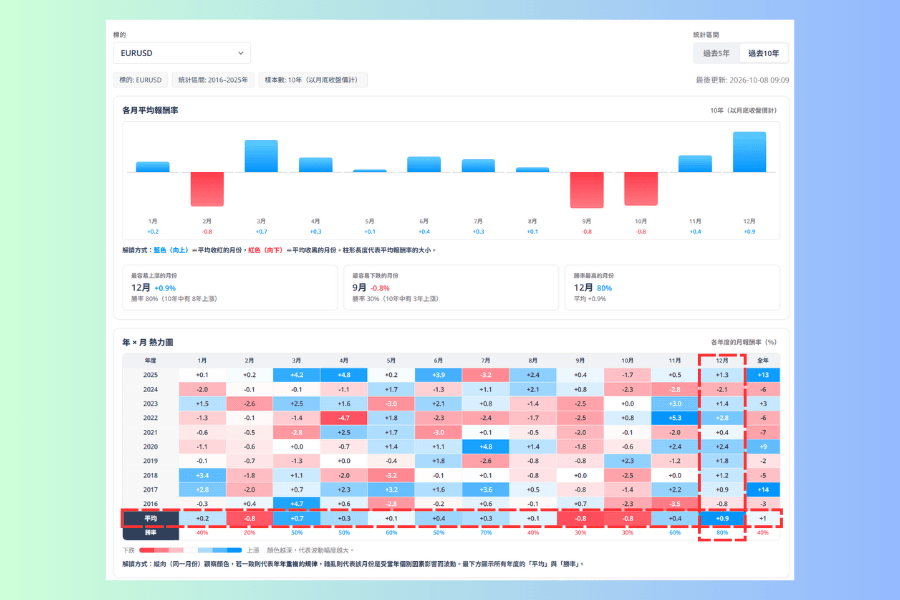
外匯的幅度更小。EUR/USD 最強的月份是 12 月,平均 +0.9%,而這十年的 12 月從 -2.1% 到 +2.8%。季節性想提供的那不到一個百分點,當月任何一件事都足以蓋掉。
五個品種都是同一個情況:最強那個月份的平均值,都小於同一個月在十年之間的高低差。
| 標的 | 平均最強的月份 | 這十年同一個月的範圍 |
|---|---|---|
| NAS100 | 7 月 +4.5% | -1.5% 到 +12.7% |
| US500 | 11 月 +4.2% | -0.5% 到 +10.6% |
| XAUUSD 黃金 | 1 月 +2.8% | -2.7% 到 +6.7% |
| USD/JPY | 10 月 +2.0% | -0.8% 到 +5.8% |
| EUR/USD | 12 月 +0.9% | -2.1% 到 +2.8% |
季節性因此只能當成一個偏向。單憑一個月份決定進出場的方向或幅度,依據不足。
6. 這些數字可以怎麼用
過去十年,每個月份只有十筆資料。勝率 70% 的意思是十年裡有七年上漲,只要其中兩年換個方向,這個數字就掉到 50%。
實際的用法有三種。
-
當背景條件,不當進場理由。進場的依據要先有,可以是趨勢、價位或某個事件;季節性只負責告訴你這個月份歷史上是順風還是逆風。兩邊方向相反時,當成一個要多留意的訊號。先看季節性再去找理由,順序是反的。
-
對照過去 5 年與過去 10 年。同一個月份,兩個期間的方向一致,代表這個傾向近期還在;方向相反,就不值得參考。工具上那個期間切換就是給這件事用的。
-
和時段分析分開看。季節性講的是月份,外匯交易時間講的是一天之內的活躍區間,兩者的時間尺度差很遠。
工具頁面的使用指南整理了這些傾向的成因,不過成因本身也會變。會計年度的匯回規模隨企業海外布局改變,能源的季節需求隨發電結構改變。一個說法在三十年前成立,不代表現在還成立,本文只取十年就是這個原因。
一月效應、Sell in May 這些現象在市場異常裡怎麼分類、為什麼會出現,市場異常現象有完整的整理。農產品的季節性來自播種、收穫與庫存這類實體供需週期,比金融資產明顯得多,農產品季節性可以對照著看。
7. 常見問題 FAQ
Q1:十年的樣本夠嗎?
不夠用來判定真假。十個觀測值既不能證明某個月份的傾向長期存在,也不能把一個流傳數十年的說法推翻。它能回答的是「這個說法在最近十年還有沒有重複出現」。一個經典效應在近期樣本裡表現很弱,至少代表不能直接把歷史說法套到現在。
Q2:為什麼同一個月份在 5 年和 10 年的數字差很多?
因為樣本少。五年只有五個觀測值,一個極端年份就能改寫平均。兩個期間差距大,本身就是這個傾向不穩定的訊號。
Q3:勝率高就可以進場嗎?
不行。勝率不包含幅度,也不包含過程中的回撤。USD/JPY 的 3 月就是反例:十年裡七年下跌,勝率只有 30%,平均卻是正的。
Q4:季節性和市場異常現象是同一件事嗎?
季節性是異常現象的其中一類,也叫曆法效應。異常現象還包含事件驅動與行為面的類型,與月份無關。
Q5:為什麼外匯的月度傾向比較難判讀?
外匯是兩種貨幣的相對價格,兩邊的利率、通膨與資金流都會影響方向,季節性因素還會互相抵消。加上最強的月份平均也只有 1% 到 2%,訊號容易被其他因素蓋過。
Q6:這些數字多久會變?
每年都會變。十年期間每過一年就換掉一個年度,勝率的分母只有十。引用這類數字時要註明是哪一段期間。
8. 總結
五個說法分成三種結果。黃金年初偏強在近十年的月度數據裡完整成立;Sell in May 檢驗得出來,但看不出優勢;一月效應、聖誕行情與日圓 3 月底這三個,原始定義講的是小型股或幾個交易日,月度數據碰不到那個尺度。
比這些結論更值得記住的是讀法。平均與勝率要一起看,兩個數字方向相反時回去看那一欄的十個格子,再對照過去 5 年與過去 10 年。而且每個品種最強的那個月份,幅度都小於同一個月在十年之間的差距——季節性適合當背景,不適合當理由。
延伸閱讀
- 外匯交易基本面分析:關鍵指標、操作步驟與實戰案例
- Business Cycle(景氣循環)
- 外匯貨幣對怎麼選?用貨幣強弱指標選候選,再用四個工具篩掉不該做的
- 美元指數(USDX/DXY)是什麼?六大構成貨幣、走勢驅動與交易方法
Titan FX 的金融市場研究與調查團隊。涵蓋外匯(FX)、商品(原油、貴金屬、農產品)、股價指數、美股、加密資產等廣泛金融商品,為投資人製作教育內容。
主要來源(按類別)
- 市場數據:Titan FX 研究所 季節性分析(過去 10 年、2016 至 2025 年度的逐月平均漲跌幅與勝率)
- 說法的定義:Stock Trader's Almanac(Yale Hirsch,1972 年起記錄聖誕行情的七個交易日期間)
- 編輯部計算:半年複利報酬、各月份的高低範圍,依工具提供的逐月報酬計算