

VWAPとは?出来高加重平均価格の計算方法・見方・FXでの使い方と注意点
一般的な移動平均線はローソク足1本1本を同じ重みで扱いますが、VWAPは出来高の多いローソク足ほど大きな重みを持ちます。通常は取引日ごとにリセットされるため、デイトレードの売り買いの目安としてよく使われます。価格がVWAPより上なら、当日の平均的な取引水準を上回っており、買いが優勢と考えられます。下ならその逆です。
この記事では、VWAPの計算方法、移動平均線との違い、代表的な3つの使い方、FXでVWAPを使うときに特に注意したい出来高の問題を解説します。
- VWAPは出来高で重み付けした平均価格で、通常は取引日ごとにリセットされ、主にデイトレードで使う
- 価格がVWAPより上なら買い優勢、下なら売り優勢。VWAPは日中の動的なサポートやレジスタンスとしても意識される
- 代表的な使い方は、VWAPへの押し目・戻りで順張り、VWAPのブレイクで強弱の転換を判断、大きく乖離したあとの回帰を狙う、の3つ
- FXには集中した出来高データがなく、MT4/MT5のFXの出来高は通常ティックボリューム(価格の更新回数)。算出したVWAPは参考値として扱う
- MT5の標準インジケーターにVWAPはなく、カスタムインジケーターを追加する必要がある
1. VWAPとは?
出来高加重平均価格(VWAP)は、その名のとおり出来高を重みにして計算した平均価格です。VWAPが答えてくれるのは、今日ここまで、市場は平均してどの価格で取引されてきたかという問いです。
出来高が多い価格帯ほど多くの売買が行われているため、VWAPはその価格帯に近づきます。機関投資家が大口の注文を執行するときは、VWAPを執行の質を測る基準にすることがよくあります。平均の買値がVWAPより低ければ、市場平均より安く買えたことになります。
個人トレーダーにとって、VWAPの主な用途は次の2つです。
| 用途 | 内容 |
|---|---|
| 当日の売り買いの優勢を判断する | 価格がVWAPより上なら買い優勢、下なら売り優勢 |
| 日中の目安となる水準を探す | 価格がVWAP付近に戻ると、サポートやレジスタンスとして反応しやすい |
2. VWAPの計算方法
一般的には、各ローソク足の典型価格(高値・安値・終値の平均)に出来高を掛け、取引日の始まりから累計して、累計の出来高で割ります。
例:以下は仮の数字です。取引日が始まってから最初の3本のローソク足
1本目:高値1.1020、安値1.1000、終値1.1010、典型価格1.1010、出来高1,000
2本目:高値1.1040、安値1.1020、終値1.1030、典型価格1.1030、出来高3,000
3本目:高値1.1030、安値1.1010、終値1.1020、典型価格1.1020、出来高1,000
計算:(1.1010 × 1,000 + 1.1030 × 3,000 + 1.1020 × 1,000)÷ 5,000 = 1.1024
3本の典型価格の単純平均は1.1020ですが、VWAPは1.1024です。2本目の出来高が最も多いため、VWAPは2本目の1.1030に引き寄せられます。
これはローソク足のデータで求める一般的な近似計算です。厳密なVWAPは約定1件ごとの価格と数量で計算します。インジケーターによって使う価格や出来高のデータが異なるため、値が少しずれることがあります。
累計で計算するため、取引日の序盤はVWAPが価格につられて大きく動きます。時間がたつほど新しいローソク足の影響は小さくなり、ラインはなだらかになります。
3. VWAPと移動平均線の違い
| 比較項目 | VWAP | 移動平均線 |
|---|---|---|
| 重み | 出来高で重み付け | 単純移動平均は各足が同じ重み、指数平滑移動平均は直近を重視 |
| 計算の範囲 | 設定した起点から累計。取引日ごとのリセットが一般的 | 直近20本など、決まった本数 |
| パラメーター | 期間はなく、起点を決めるだけ | 期間の設定が必要 |
| 向いている時間足 | 主に日中の分足・時間足 | どの時間足でも使える |
ひとことで言えば、移動平均線は「直近N本の平均」、VWAPは「今日これまでの市場の平均的な取引水準」です。
4. VWAPの見方
-
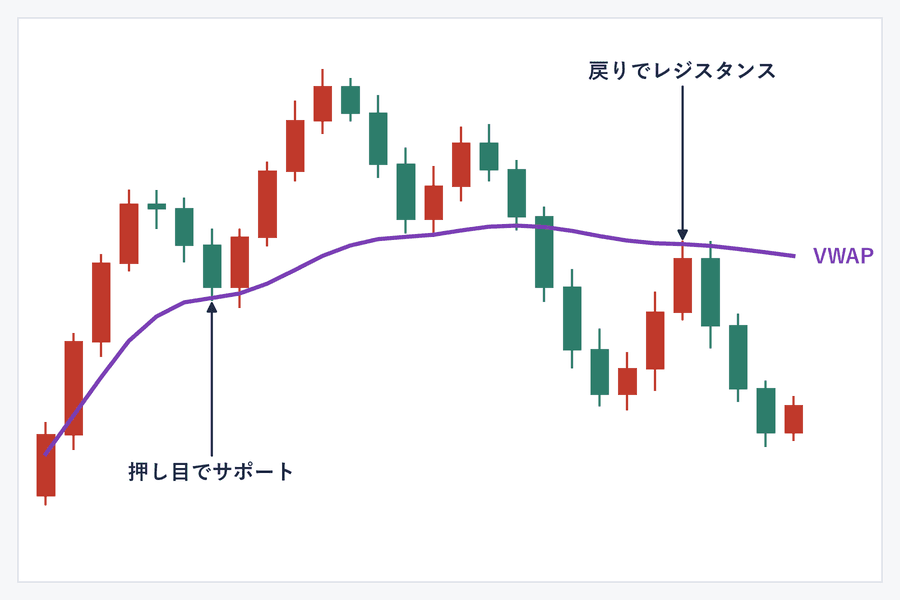
価格がVWAPより上:当日の平均的な取引水準を上回っており、日中の流れは強め。押し目でVWAP付近まで下がると、サポートとして意識されやすい
-
価格がVWAPより下:当日の平均的な取引水準を下回っており、日中の流れは弱め。戻りでVWAP付近まで上がると、レジスタンスとして意識されやすい
-
価格がVWAPを何度も上下に抜ける:売り買いのどちらにも明確な優勢がなく、VWAPだけで判断すると誤りやすい
インジケーターによっては、VWAPの上下に標準偏差バンド(±1σ、±2σなど)を表示し、価格がVWAPからどれだけ離れているかを確認できます。±2σ付近に達していれば平均から大きく乖離していますが、必ず反転するわけではありません。
5. VWAPを使ったトレード手法:3つの使い方
-
① VWAPへの押し目・戻りで順張り:価格がVWAPより上で推移しているときは、VWAP付近まで押して下げ止まったら買い、下で推移しているときは、VWAP付近まで戻って上値が重くなったら売ります。最もよく使われる方法です
-
② VWAPのブレイク:価格が下から終値でVWAPを上抜けると、当日の強弱が入れ替わった可能性があります。VWAPを頻繁に上下するときは、このシグナルはダマシになりやすくなります
-
③ 乖離からの回帰:価格がVWAPから大きく離れ、たとえば±2σに達して勢いが弱まったら、VWAPへの回帰を狙います。逆張りの手法で、強いトレンドではバンドの外側に沿って動き続けることもあります
例:以下は仮の数字です。EUR/USDの15分足で「VWAPへの押し目で順張り」
判断:取引開始後、価格はほとんどの時間VWAPより上で推移しており、当日は買い優勢
シグナル:価格がVWAPの1.0850付近まで押し、押し安値1.0845をつけて下げ止まった。次のローソク足が直前の足の高値1.0858を上抜けた
エントリー:1.0858で買う
損切りと利確:損切りは押し安値の下の1.0838、リスクは20 pips。利確は当日高値の1.0898、見込める利益は40 pipsで、リスクリワードレシオは約1:2
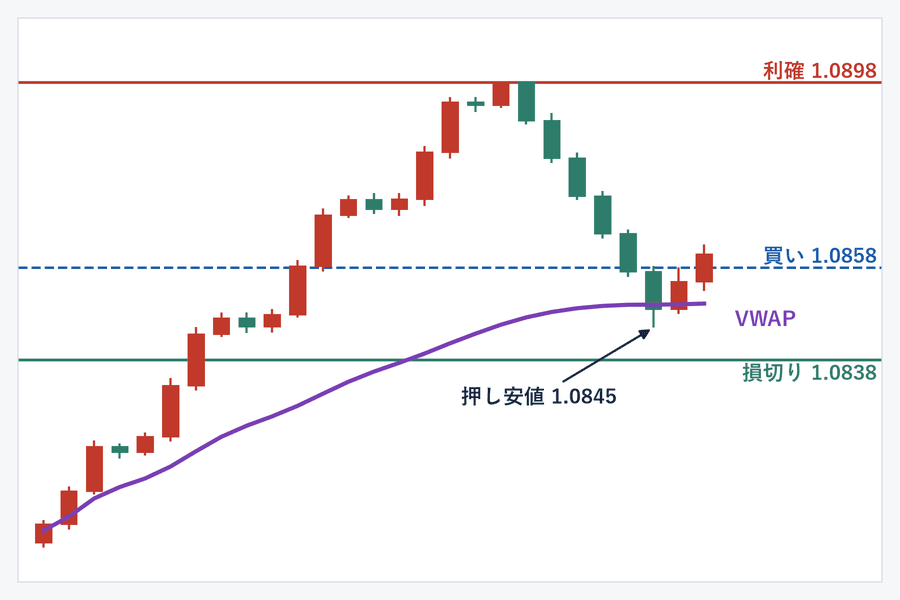
押しの途中で終値がVWAPを割り込み、そのまま下で推移するなら、今回はエントリーを見送ります。当日の強弱が変わった可能性があるためです。
VWAPは時間とともに動くので、損切りは押し安値やシグナルのローソク足など、値動きの構造とボラティリティに合わせて置きます。VWAPのすぐ下に固定する必要はありません。約定価格もスプレッドやスリッページで変わることがあります。
6. FXでVWAPを使うときの注意点
FXには集中した出来高データがない
株式は取引所に注文が集まるため、出来高をすべて確認できます。FXのスポット取引は主に銀行や業者の間で相対取引されており、市場全体の出来高を集計できる場所はありません。
MT4/MT5のFXチャートに表示される出来高は、通常ティックボリューム(Tick Volume)です。一定時間に価格が何回更新されたかを表します。MT5の出来高インジケーターではティックボリュームと実際の出来高(Real Volume)を選べますが、FXの銘柄では通常ティックボリュームしかありません。
ティックボリュームは実際の出来高とある程度連動し、相場が大きく動くときはどちらも増えますが、同じものではありません。そのため、FXのVWAPは参考値として扱い、業者やプラットフォームによって値が異なることも理解しておきましょう。
計算の起点を確認する
FX市場はほぼ24時間取引されており、決まった取引開始時刻がありません。VWAPのインジケーターには、プラットフォームのサーバー時間の0時にリセットするものもあれば、取引時間帯や任意の起点を指定できるものもあります。サーバー時間の0時は、日本時間や主要市場の取引開始時刻とは一致しないことがあります。異なるプラットフォームのVWAPを比べる前に、起点を確認しましょう。
主にデイトレード向け
VWAPは取引日ごとにリセットされるため、デイトレードやスキャルピングに向いています。数日以上ポジションを持つなら、移動平均線や第7章のアンカードVWAPを使う方法があります。
7. アンカードVWAP(Anchored VWAP)
アンカードVWAPは、自分で選んだローソク足からVWAPの計算を始めるもので、毎日0時にはリセットされません。よく使われる起点は次のとおりです。
-
重要な高値や安値
-
中央銀行の政策金利発表や米雇用統計など、重要指標の発表時刻
-
価格が重要な水準をブレイクしたローソク足
こうした起点から計算したVWAPは、そのイベント以降の市場の出来高加重平均価格を表します。価格がこのライン付近に戻ると、サポートやレジスタンスとして反応することがよくあります。
8. MT5でVWAPを表示するには?マーケットプロファイルとの組み合わせ
MT5の標準インジケーターにVWAPはありません。公式ヘルプでは、出来高系の標準インジケーターはAccumulation/Distribution(A/D)、Money Flow Index(MFI)、On Balance Volume(OBV)、Volumesの4つだけです。
MT5でVWAPを使うには、MQL5公式コミュニティのコードベース(Code Base)でVWAPを検索します。日次、週次、任意の起点に対応したものなど、無料でソースコードが公開されたVWAPインジケーターが複数あります。これらはコミュニティのユーザーが提供しているものなので、ダウンロードする前に説明を読み、ティックボリュームと実際の出来高のどちらを使うか、いつから計算するかを確認しましょう。
今日どの価格帯を価格が何度も通過したかを見たいときは、Titan FXのMT4/MT5用インジケーターマーケットプロファイル(Titan_Market_Profile)を組み合わせる方法があります。
15分足、30分足、1時間足のチャートで、1日をアジア・オセアニア、欧州、米国の3つの時間帯に色分けし、価格が各水準を通過した回数を表示します。左側に伸びる線は、その日に最も回数が多かった水準(最頻値)を示します。
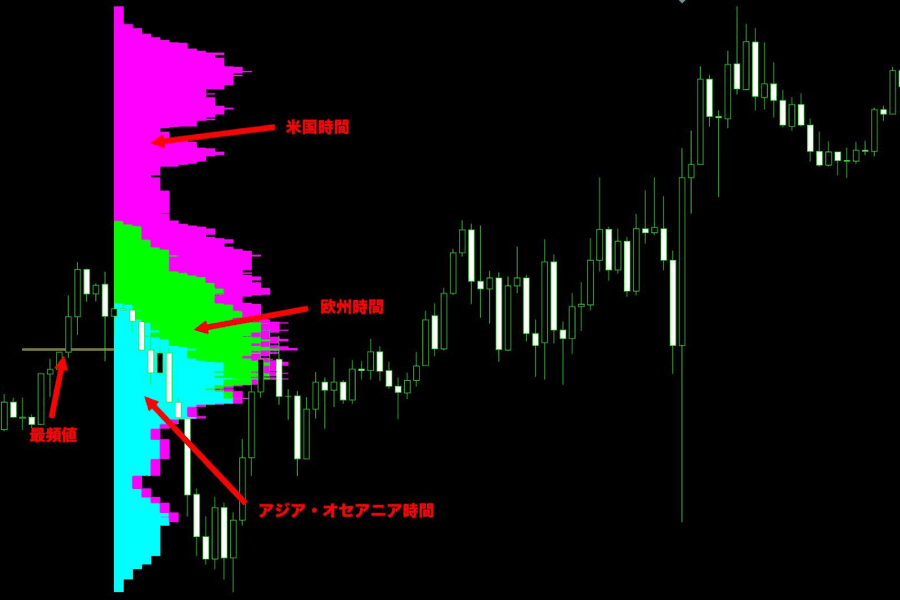
2つは見ている角度が違います。VWAPは出来高から求めた1本の平均線で、マーケットプロファイルは価格が各水準に現れた回数を数えたもので、出来高ではありません。前日に回数が最も多かった水準は、その後もサポートやレジスタンスになることがよくあります。
このインジケーターが使えるのは、Titan FXのWindows版MT5とMT4です。
マーケットプロファイルを見る9. よくある質問
Q1:VWAPはどの時間足で使うのがよいですか?
主に1分足から1時間足までの日中のチャートで使います。日足以上ではローソク足1本が1日分なので、毎日リセットされるVWAPには意味がありません。数日から数週間の平均的な水準を見たいときは、週ごとに計算するVWAPやアンカードVWAPを使います。
Q2:VWAPにパラメーターの設定は必要ですか?
VWAPには期間のパラメーターはなく、いつから計算するかと、どの価格で計算するかの2点を決めるだけです。多くのインジケーターは典型価格を初期設定にしており、終値に変えられるものもあります。
Q3:VWAPで買われすぎ・売られすぎを判断できますか?
VWAPそのものは、買われすぎ・売られすぎを判断するインジケーターではありません。価格がVWAPから離れるほど平均との差が大きいことはわかりますが、必ず反転するわけではありません。標準偏差バンドのあるインジケーターは乖離の大きさを測るのに役立ちますが、トレンドや値動きの構造と合わせて判断します。
Q4:VWAPとTWAPの違いは何ですか?
TWAP(時間加重平均価格)は、出来高を考えずに各時間帯を同じ重みで扱います。どちらも機関投資家が大口注文を分割して執行するときによく使われ、VWAPは出来高の多い時間帯に多く発注し、TWAPは各時間帯に均等に発注します。
10. まとめ
VWAPは出来高で重み付けした当日の平均価格です。価格が上なら買い優勢、下なら売り優勢で、VWAP付近に戻るとサポートやレジスタンスとして反応しやすくなります。最もよく使われるのは、トレンド方向にVWAPへの押し目・戻りを待ってエントリーする方法です。
FXには集中した出来高データがなく、VWAPはティックボリュームで計算され、起点もプラットフォームによって異なります。日中の目安となるラインとして使い、値動きの構造や損切りと組み合わせましょう。
関連記事
Titan FX Research チーム。外国為替・コモディティ(原油・貴金属・農産物)・株価指数・米国株・デジタル資産まで幅広い金融商品を対象に、投資家向けの実践的で根拠あるコンテンツを制作しています。
主な出典(カテゴリ別)
- プラットフォーム:MetaTrader 5ヘルプ「Volume Indicators」「Volumes」(出来高系インジケーターの一覧、ティックボリュームと実際の出来高)、MQL5コードベースのVWAPインジケーターのページ
- Titan FXのツール:Titan_Market_Profileの紹介ページ(2026年11月9日確認)
- テクニカル分析の一般的な手法:VWAPとアンカードVWAPの計算方法は、テクニカル分析と注文執行で広く使われている方法