

相場のアノマリーは今も有効か?10年のデータで5つの相場格言を検証
シーズナリティとは、特定の月に上がりやすい、あるいは下がりやすいという傾向が過去に繰り返し現れてきたことをいいます。Sell in May、1月効果、サンタクロースラリーといった相場格言は古くから語られてきましたが、その多くは株式市場のもので、しかも数十年前のデータをもとに言われ始めたものです。
市場の構造は変わっていくのに、格言だけは残り続けます。Titan FX のシーズナリティ分析なら19銘柄の月別の平均リターンと勝率が一覧で見られるので、こうした格言が直近10年にも当てはまるのかを確かめられます。
この記事では、ツールが示す2つの数字の読み方から始めて、2016〜2025年の月次データで5つの代表的な格言を検証し、単独でエントリー根拠にできる月がない理由と、この数字の実際の使いどころまでを見ていきます。
- ツールは月ごとに平均リターンと勝率を示すが、この2つが食い違うことがある
- Sell in May:US500 は5〜10月も11〜翌4月も10年平均 +6.9% で、優位は見当たらない
- 米国株が弱いのは9月、年末に強いのは11月
- 5つのうち直近10年のデータで完全に裏付けられたのは、金が年明けに強いという1つだけ
- 1月効果はもともと小型株の現象、サンタクロースラリーは7営業日の動きで、どちらも月次データでは検証できない
- どの銘柄でも、いちばん強い月の平均は、その月が10年間で動いた幅より小さい
1. シーズナリティ分析が示すもの:平均リターンと勝率
シーズナリティ分析は Titan FX 研究所のマーケット分析ツールのひとつで、ある銘柄が各月にどう動いてきたかを調べるためのものです。画面の主役は1枚の表で、横に12か月、縦に年が並び、いちばん下の2行に集計期間全体の平均リターンと勝率が入ります。
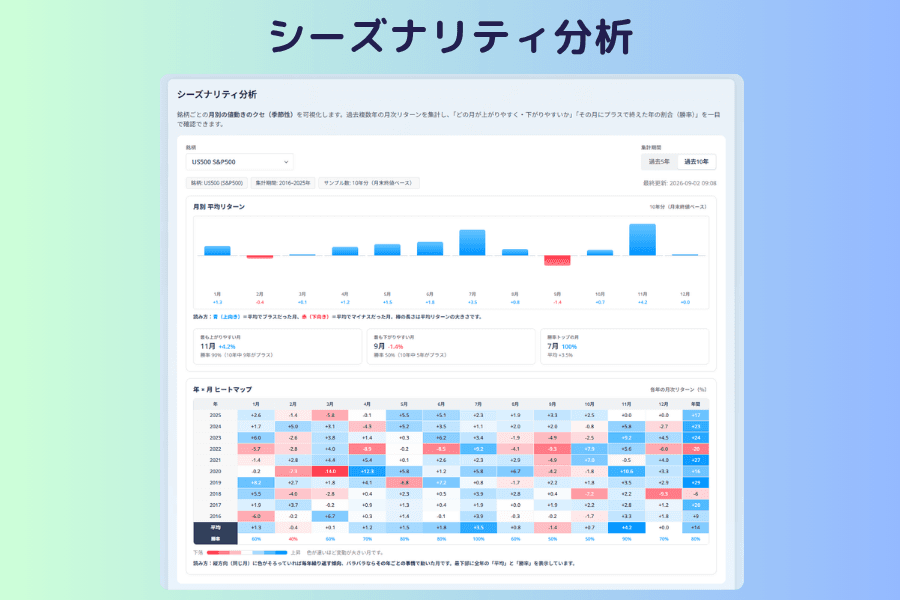
この2行は、似ているようで意味が違います。
- 平均リターン:集計期間におけるその月の平均騰落率。極端な年が数年あるだけで大きく動きます。
- 勝率:その月をプラスで終えた年の割合。10年で勝率70%なら、10年のうち7年が上昇したということです。
表の上には3枚のサマリーカードもあって、その銘柄で最も上がりやすい月、最も下がりやすい月、勝率トップの月がひと目で分かります。ヒートマップを1マスずつ追わなくても、まずはここを見れば用が足ります。
銘柄は19種類あり、株価指数、金銀、原油と天然ガス、7組の通貨ペア、暗号資産が並んでいます。集計期間は「過去5年」と「過去10年」を切り替えられ、この記事の数字はすべて過去10年、つまり2016年から2025年の10年分です。
シーズナリティ分析を開く2. 平均リターンと勝率を一緒に見る理由
USD/JPY の3月は、10年平均が +0.5%、勝率は 30%。2つの数字が正反対を指しています。
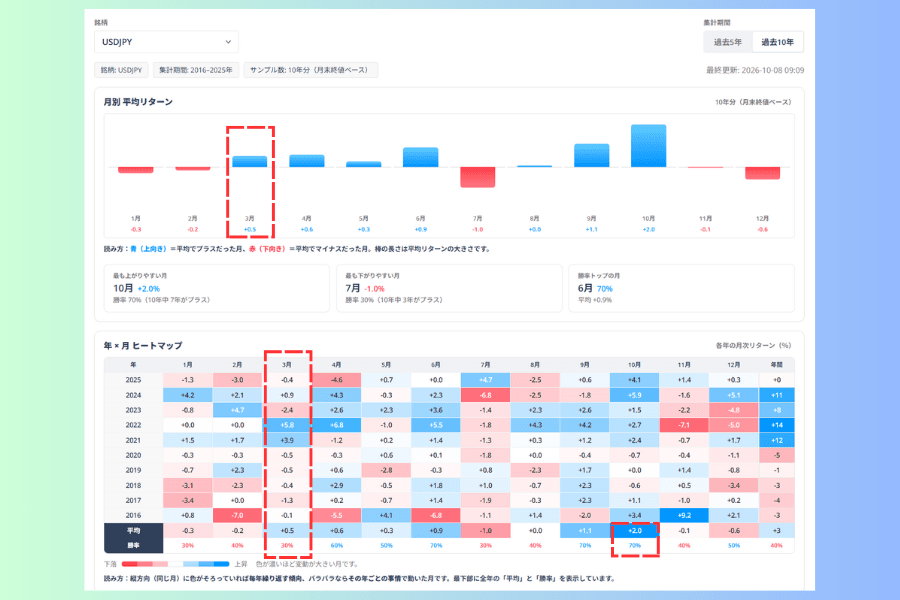
3月の列を1年ずつたどると、理由が見えてきます。2016年から2020年までの3月はいずれも小幅な下落、2023年と2025年も下落でした。上昇したのは2021年(+3.9%)、2022年(+5.8%)、2024年(+0.9%)の3年だけです。7回の下落はどれも 2.4% 以内に収まっているのに対し、2021年と2022年の上昇は 4% と 6% に近く、この2年が平均をプラスまで押し上げています。
平均だけを見れば「3月はドル高円安に傾きやすい」、勝率だけを見れば正反対の結論になります。勝率が表すのは起きる頻度、平均が表すのは起きたときの大きさで、そもそも測っているものが別です。
| 平均リターン | 勝率 | このデータでの読み方 |
|---|---|---|
| プラス | 高い | 上昇した年が多く、値幅も伴っていて、10年を通じて一貫している |
| プラス | 低い | 下落した年のほうが多いが、数年の大きな上昇が平均を押し上げている |
| マイナス | 高い | 上昇した年が多いが、数年の大きな下落が平均を押し下げている |
| マイナス | 低い | 下落した年が多く、値幅もマイナスに偏っている |
2つの数字が同じ方向を指すのは、上から1つ目と4つ目だけです。真ん中の2つに当たった月は、その列の10年分を1年ずつ確認するしかありません。
3. 株式市場の3つの格言:Sell in May、1月効果、年末相場
いずれも株式市場の格言なので、S&P 500(US500)とナスダック100(NAS100)で確かめます。先に結論から。
| 格言 | 従来の内容 | 2016〜2025年の月次データ |
|---|---|---|
| Sell in May | 5〜10月は11〜翌4月に見劣りする | どちらも10年平均 +6.9% で、優位は見当たらない |
| 1月効果 | 1月のリターンが高くなりやすい | もともと小型株の現象で、該当する銘柄がツールにない |
| サンタクロースラリー | 12月末から1月初めの7営業日が強い | 月次リターンではその7日を切り出せない。月単位で強いのは11月 |
Sell in May:どちらの半年にも差はない
正式には「Sell in May and go away」で、5月から10月の成績は11月から4月に見劣りするという主張です。
確かめるには、年ごとに2つの期間の実際のリターンを計算しなければなりません。月次の平均を足してはいけない、というのが落とし穴です。月次リターンは掛け合わせていくものなので、+10% の次に -10% が来れば結果は -1%、単純に足せば 0% になってしまいます。
次の表は US500 の年ごとの複利リターンです。11月からの半年は2つの年にまたがるので、11月が属する年で表記しています。2025年11月からの期間はまだ途中です。
| 年 | 5〜10月 | 11月〜翌4月 |
|---|---|---|
| 2016 | +3.0% | +12.0% |
| 2017 | +8.0% | +2.8% |
| 2018 | +2.2% | +9.2% |
| 2019 | +2.9% | -4.8% |
| 2020 | +13.7% | +27.5% |
| 2021 | +10.1% | -10.3% |
| 2022 | -6.5% | +7.8% |
| 2023 | +0.2% | +20.2% |
| 2024 | +13.6% | -2.0% |
| 2025 | +22.4% | 進行中 |
| 平均 | +6.9% | +6.9% |
| 勝率 | 90% | 67% |
平均はぴったり同じ、勝率なら5〜10月のほうが高く、年ごとに勝ち負けを数えると11月からの半年が5勝、5〜10月が4勝。見方を変えるたびに答えが変わります。ここから言えることは1つだけで、2つの半年に目立った差はない、ということです。NAS100 でも向きは同じで、5〜10月が平均 +11.3%、11月からの半年が +9.7% でした。
夏に本当に弱いのは1か月だけです。両指数とも平均が最も低いのは9月で、US500 が -1.4%、NAS100 が -1.7% でした。
1月効果とサンタクロースラリー:強いのは11月
この2つは、もとの定義が月次データの守備範囲から外れています。1月効果は小型株、および前年に出遅れた銘柄の1月のリターンが高くなる現象として知られていますが、ツールの19銘柄に小型株指数はありません。サンタクロースラリーが指すのは12月の最終5営業日と翌年の最初の2営業日、合わせて7営業日で、ツールの数字は月単位なので、この7日だけを取り出すことができません。
銘柄を主要指数に、単位を1か月に広げてみると、年明けも年末も特に目立ちません。US500 の1月は平均 +1.3%、勝率 60%、12月は平均 +0.0%、勝率 70% で、どちらも上位には届きません。NAS100 の12月は -0.2% でした。
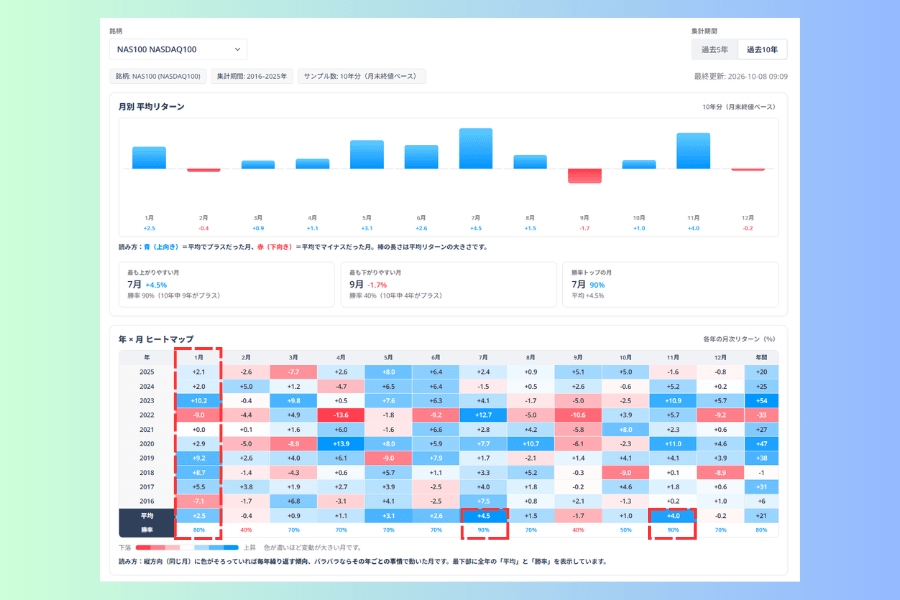
NAS100 の1月は平均 +2.5%、勝率 80% と見栄えがします。ただしこの10年の1月は最低 -9.0%、最高 +10.2% と、1年のうちで最もばらついた月でもあります。これだけ散らばった数字の平均値は、あまり当てになりません。
本当に強いのは11月でした。US500 は平均 +4.2%、勝率 90% でどちらも年間トップ。NAS100 は平均 +4.0%、勝率 90% で、勝率は7月と並んで最高、平均は7月の +4.5% に次ぎます。年末にかけて強い時期はたしかにあるのですが、言われているより1か月早いところにあります。
4. 株式以外の2つ:金の年明け、円の3月
金は年明けに強い:5つのなかで最も裏付けのある格言
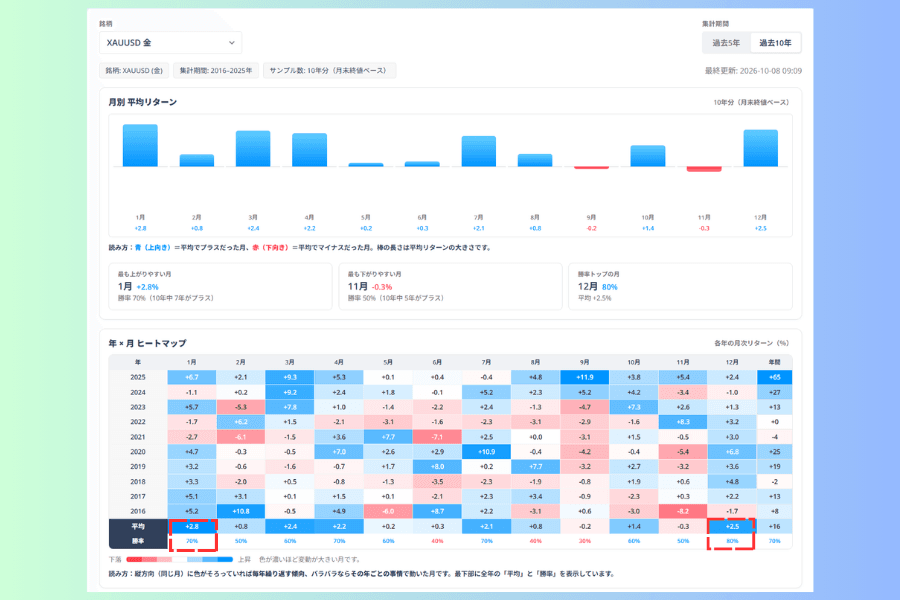
金(XAUUSD)の1月は平均 +2.8% で12か月のうち最も高く、勝率は70%。3月(+2.4%)と4月(+2.2%)もプラスで、年明けが強いという見方は直近10年の月次データで裏付けられます。
この格言が言っているのは月単位のことで、ツールが返すのも月単位の数字です。問いとデータの粒度が合っているのは、5つのうち金だけでした。
12月はさらに良く、平均 +2.5%、勝率 80% は年間トップ。金が強い時期は年末から年明けにまたがっています。金価格の変動要因については金価格を動かす8つの要因で詳しく解説しています。
円の3月:向きは合うが「3月末」までは確かめられない
日本の会計年度が3月末に終わり、企業が海外で得た収益を本国へ戻すことで円買いが生じる、というのがこの格言の根拠です。
本国への資金還流が集中するのは月末の数営業日ですが、ツールの数字は1か月分をまとめたものなので、確認できるのは3月全体の動きだけです。
結果は、向きは合うものの値幅が裏付けになりませんでした。USD/JPY の3月は10年のうち7年が下落、つまり円高方向で、向きは格言のとおりです。それでも平均は +0.5%。2021年と2022年の3月がそれぞれ 3.9%、5.8% 上昇し、7回の下落を平均で上回ってしまうためです。
月次データから言えるのは「3月は円高に振れた年のほうが多い」というところまでで、「3月を通して円が買われた」とまでは言えません。原因が月末の資金還流かどうかも、この数字では判断できません。
ちなみに USD/JPY で10年平均が最も高いのは10月(+2.0%、勝率70%)なのですが、こちらはあまり話題になりません。
5. 単独でエントリー根拠にできる月がない理由
US500 の11月は平均 +4.2%、勝率 90%。このデータのなかでも指折りに強いシーズナリティです。
数字だけ見れば十分な説得力があります。ところが、その10回の11月を1年ずつ並べてみると、最も低い年が -0.5%、最も高い年が +10.6% で、間に11ポイントもの開きがあります。+4.2% はこの10個の真ん中というだけで、どの年もそこから大きく外れうる数字です。
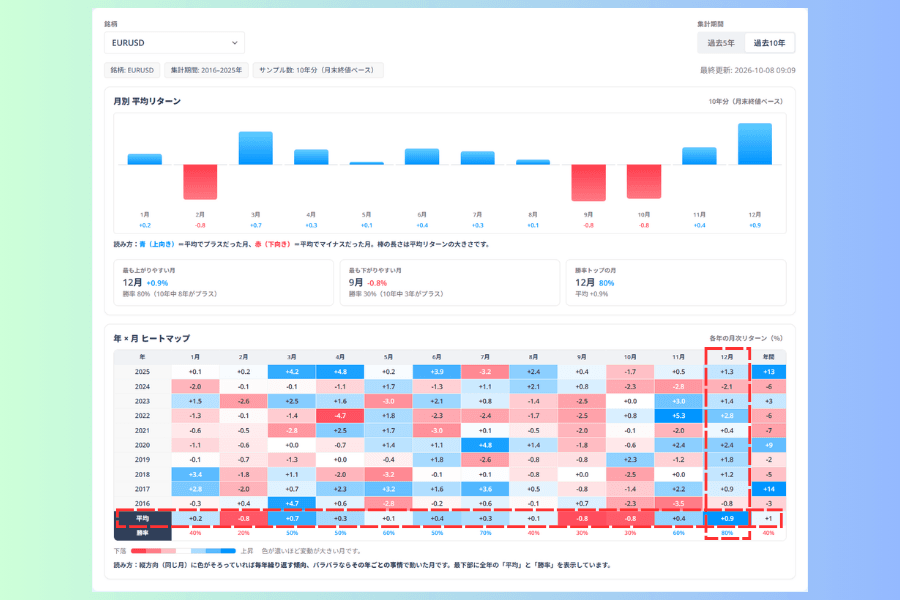
為替となると幅はさらに小さくなります。EUR/USD で最も強い月は12月の平均 +0.9%、その10年の12月は -2.1% から +2.8% の間に散らばっています。シーズナリティが上乗せしてくれる1%足らずは、その月に何か起きればすぐ飲み込まれてしまう大きさです。
5銘柄とも同じかたちをしています。最も強い月の平均値は、その月が10年間で動いた幅より小さいのです。
| 銘柄 | 平均が最も高い月 | その月の10年間の範囲 |
|---|---|---|
| NAS100 | 7月 +4.5% | -1.5% 〜 +12.7% |
| US500 | 11月 +4.2% | -0.5% 〜 +10.6% |
| XAUUSD 金 | 1月 +2.8% | -2.7% 〜 +6.7% |
| USD/JPY | 10月 +2.0% | -0.8% 〜 +5.8% |
| EUR/USD | 12月 +0.9% | -2.1% 〜 +2.8% |
シーズナリティは、あくまで傾向を示すだけのものです。ひとつの月を根拠にエントリーの向きやロット数まで決めるには、裏付けが足りません。
6. この数字の使いどころ
過去10年といっても、ひとつの月について手元にあるデータは10件だけです。勝率70%は10年のうち7年が上昇したということで、そのうち2年の向きが変われば50%まで落ちます。
実際の使い方は3つあります。
-
エントリーの理由ではなく、背景として。判断の根拠はあらかじめ持っておくものです。トレンドでも価格水準でもイベントでも構いません。そのうえで、シーズナリティが追い風なのか向かい風なのかを確認します。両者が食い違うなら、警戒を一段上げる材料になります。シーズナリティのほうから向きを探しにいくと、順番が逆です。
-
過去5年と過去10年を見比べる。集計期間を切り替えられるのは、このためと考えていいでしょう。同じ月で両方の向きが揃っていれば直近の数字はそれなりに安定しており、大きく食い違ったり逆を向いたりするなら、信頼度を落とすべきです。
-
時間帯の分析とは切り離して考える。シーズナリティは月単位、FX取引時間は1日のなかの活発な時間帯の話で、時間の粒度がまったく違います。
ツールページの下にある利用ガイドには、決算期、会計年度、エネルギー需要、資金のリバランスといった要因が整理されています。ただし、その要因自体も移り変わります。会計年度にともなう資金還流の規模は企業の海外展開しだいで変わり、エネルギーの季節需要は発電構成しだいで変わります。30年前に通用した説明が今も通用するとは限らず、この記事が10年分しか使わないのもそのためです。
1月効果や Sell in May がマーケット・アノマリーのなかでどう位置づけられ、なぜ起きるとされているかはマーケット・アノマリーにまとめてあります。対照的なのが農産物です。金融資産の月単位の傾向が資金フローや制度上の慣行から生まれるのに対し、農産物には作付け、収穫、在庫という実需のサイクルがあり、成り立ちがそもそも違います。農産物の季節性と並べて読むと、その差がよく分かります。
7. よくある質問
Q1:10年分のサンプルで足りますか?
真偽を判定するには足りません。観測値が10件では、ある月の傾向が長期的に存在すると証明することも、数十年語られてきた格言を否定することもできないからです。このデータで答えられるのは「直近10年にも繰り返し現れたかどうか」までです。古典的なアノマリーが直近のサンプルで弱いのであれば、少なくとも昔の説明をそのまま今に当てはめることはできない、とは言えます。
Q2:同じ月なのに5年と10年で数字が大きく違うのはなぜですか?
サンプルが少ないからです。5年なら観測値は5件しかなく、極端な年が1つあるだけで平均が入れ替わります。2つの期間で差が大きいこと自体が、その傾向が安定していないというサインです。
Q3:勝率が高ければエントリーしてよいですか?
いいえ。勝率には値幅も、途中のドローダウンも含まれていません。USD/JPY の3月がその反例で、10年のうち7年が下落して勝率は30%なのに、平均はプラスのままです。
Q4:シーズナリティとマーケット・アノマリーは同じものですか?
シーズナリティはアノマリーの一種で、カレンダー効果とも呼ばれます。アノマリーにはほかにイベント型や行動面のものもあり、そちらは月とは関係しません。
Q5:為替の月単位の傾向が読みにくいのはなぜですか?
為替は2つの通貨の相対価格なので、両国の金利、インフレ、資金フローが向きに影響しますし、季節要因どうしが打ち消し合うこともあります。加えて最も強い月でも平均は1〜2%程度で、シグナルがほかの材料に埋もれやすいのです。
Q6:この数字はどのくらいで変わりますか?
毎年変わります。10年の集計期間は1年経つごとに1年分が入れ替わりますし、勝率の分母は10しかありません。この種の数字を引用するときは、どの期間のものかを必ず添えてください。
8. まとめ
5つの格言は3通りに分かれました。金が年明けに強いという見方は直近10年の月次データで完全に裏付けられ、Sell in May は検証できたものの優位はなく、1月効果・サンタクロースラリー・円の3月末の3つは、もとの定義が小型株や数営業日を指しているため、月単位のデータでは届きません。
結論そのものより、読み方のほうが覚えておく価値があります。平均リターンと勝率は一緒に見る。2つが食い違ったら、その列の10年分に戻る。過去5年と過去10年を突き合わせる。そしてどの銘柄でも、いちばん強い月の値幅は、その月が10年間で動いた幅より小さい。シーズナリティは背景を知るには向きますが、売買の理由にするには向きません。
関連記事
Titan FX の金融市場リサーチチーム。外国為替(FX)、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など幅広い金融商品を対象に、投資家向けの教育コンテンツを制作しています。
主な出典(カテゴリ別)
- マーケットデータ:Titan FX 研究所 シーズナリティ分析(過去10年、2016〜2025年の月別平均リターンと勝率)
- 定義の出典:Stock Trader's Almanac(Yale Hirsch、1972年以降サンタクロースラリーの7営業日を記録)
- 編集部による計算:半年の複利リターン、各月の高安の範囲は、ツールが提供する月次リターンから算出