

Dollar Smile(ドルスマイル理論)
この3つの局面を左から順に並べると、ドルの強さは両端が高く中央が低い曲線を描き、笑った口元のように見えることからこの名前がつきました。2000年代の初めに、当時モルガン・スタンレーの為替ストラテジストだったスティーブン・ジェン氏が提唱し、現在も外国為替市場でドルの方向性を考えるときによく引き合いに出されます。過去の相場から導かれた経験則で、決まった計算式はなく、為替レートを正確に予測できるものでもありません。
この記事では、スマイルカーブの3つの局面とその背景にある資金の流れ、2008年以降のドルの実際の値動きとの比較、2025年にリスク回避の局面でドルが売られた例外、そしてドルがいまカーブのどこにいるかを見極める方法を解説します。
- ドルスマイル理論は、ドルの値動きを3つの局面に分ける。世界的な混乱でドル高(左側)、世界経済の緩やかな成長でドル安(底)、米国経済の独り勝ちでドル高(右側)
- 左側を動かすのはリスク回避とドル資金の需要、右側を動かすのは米国の高い成長率と金利、底では資金が米国の外へ向かう
- 2008年の金融危機と2020年のコロナ禍の初期は左側、2014〜2015年と2021〜2022年は右側、2017年は底にあたる
- 2025年上半期はドルインデックスが10.8%下落し、1973年以降で最も弱い上半期になった。リスク回避が強まるなかでドルが売られ、左側がいつも成り立つわけではないことが示された
- ドルがどの局面にいるかは、米国と世界の成長率の差、市場のリスク選好、FRBの金利の方向をあわせて判断する
1. ドルスマイル理論(Dollar Smile)とは?
多くの通貨は、自国の景気や金利と同じ方向に動きやすい傾向があります。景気がよく金利が上がると資金が流れ込んで通貨高になりやすく、景気が悪く金利が下がると通貨安になりやすくなります。米ドルが特殊なのは、米国の景気が悪いときや、世界が危機に陥ったときにも買われることがある点です。
ドルスマイル理論は、この動きを1本の曲線で整理したものです。横軸は世界と比べた米国経済の強さで、左端が世界的な景気後退や混乱、右端が米国経済の突出した好調です。縦軸はドルの強さを表します。
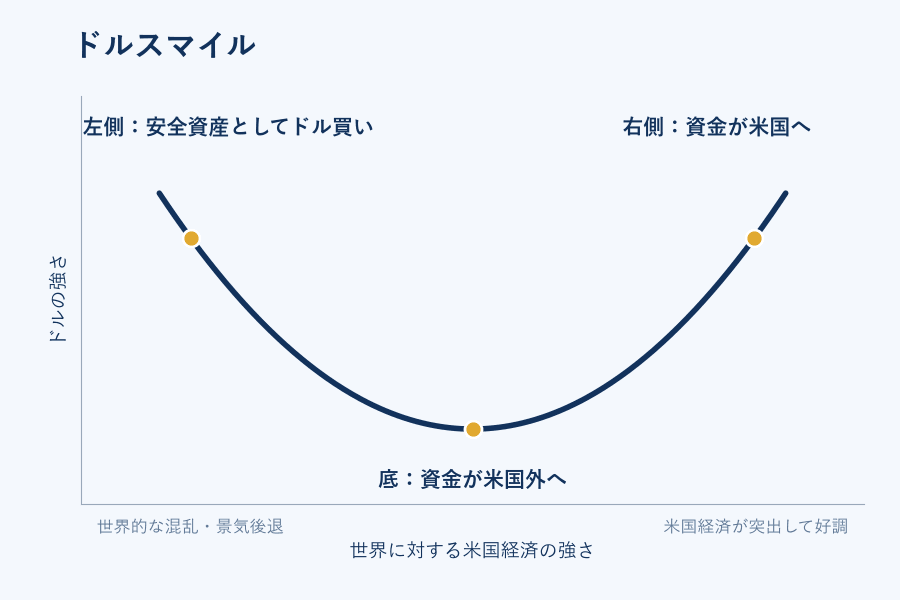
曲線は両端が高く、中央が低くなります。ドルは「最悪」と「最良」の局面で強くなり、「可もなく不可もない」局面でかえって弱くなるわけです。
2. スマイルカーブの3つの局面
-
① 左側:世界的な混乱でドル高:金融危機や景気後退、市場の急変が起きると、投資家はリスク資産を売り、資金を米国債などの安全資産に移します。世界の借り入れや貿易の多くはドル建てのため、危機の際には企業や金融機関が借金の返済や証拠金の積み増しにドルを必要とし、ドルの需要が一気に高まります
-
② 底:世界経済の緩やかな成長でドル安:世界経済が安定して成長し、米国が目立たないときは、投資家はリスクをとりやすくなり、成長率や金利の高い欧州や新興国に資金を移します。米国が同時に利下げすれば、ドルの金利面での魅力が薄れ、ドル安の圧力が強まります
-
③ 右側:米国経済の独り勝ちでドル高:米国の成長率、企業業績、金利がほかの国を明らかに上回ると、世界の資金が米国の株式と債券に流れ込みます。FRBの利上げで米国とほかの国の金利差が広がり、ドルが買われます
左側と右側はどちらもドル高ですが、理由はまったく違います。左側のドル高は株安と市場の混乱をともない、右側のドル高は米国株の上昇と景気への楽観をともないます。3つの局面の違いをまとめると次のとおりです。
| 局面 | 経済環境 | 市場心理 | 資金の流れ | 米国株 | 米国とほかの国の金利差 |
|---|---|---|---|---|---|
| 左側 | 世界的な景気後退・金融危機 | 混乱・リスク回避 | リスク資産を売り、ドルと米国債を買う | 急落 | 影響は小さく、安全資産の需要が主因 |
| 底 | 世界経済の緩やかな成長 | リスクをとりやすい | 欧州・新興国へ | 安定または上昇 | 縮小 |
| 右側 | 米国の成長が突出 | 米国への楽観 | 米国の株式・債券へ | 上昇 | 拡大 |
3. 2008年以降のドルスマイル:過去の相場との比較
ドル全体の強さを測る指標として最もよく使われるのが、ドルインデックス(DXY)です。ユーロ、円、英ポンド、カナダドル、スウェーデンクローナ、スイスフランの6通貨に対するドルの加重平均で、1973年3月を100としています。ユーロの比重は約57.6%と半分以上を占めます。指数が上がればドル高、下がればドル安です。
2008年以降の代表的な相場を、ドルインデックスで振り返ります。どの局面にあたるかは後から振り返っての分類で、同じ期間にいくつもの要因が重なることが多く、局面の境目ははっきりしません。
| 期間 | ドルインデックスの変化 | 局面 | 背景 |
|---|---|---|---|
| 2008年7月〜2009年3月 | 約+24% | 左側 | 金融危機で世界的にドル資金が不足 |
| 2014年7月〜2015年3月 | 約+26% | 右側 | 米国の景気回復が先行し、FRBが利上げを準備、欧州は金融緩和へ |
| 2017年初め〜2018年1月 | 約−14% | 底 | 世界経済がそろって回復し、資金が米国の外へ |
| 2020年3月上旬〜3月下旬 | 約+8% | 左側 | コロナ禍で市場が混乱し、現金需要が急増 |
| 2020年3月下旬〜2021年1月 | 約−13% | 底 | FRBがゼロ金利と大規模緩和を実施し、世界の景気が持ち直す |
| 2021年5月〜2022年9月 | 約+27% | 右側 | 米国のインフレが加速し、FRBが急ピッチで利上げ |
| 2025年上半期 | 約−11% | 例外 | 関税ショックでリスク回避が強まるなか、ドルが売られる |
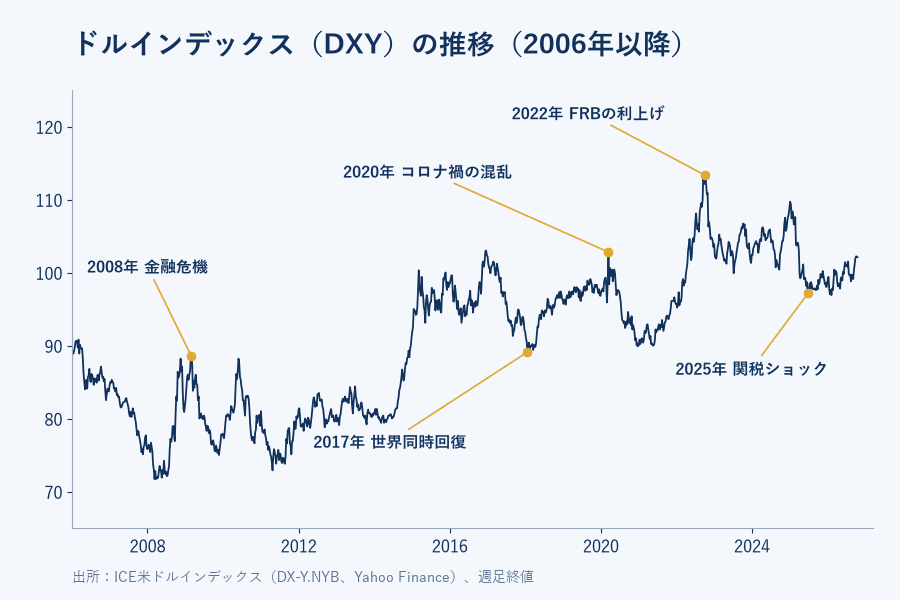
左側の上昇は急で短いのが特徴です。2020年のコロナ禍では、ドルインデックスが2週間足らずで約8%上昇しました。底と右側の動きは1年以上続くことが多く、景気や金利の変化のペースと重なります。
4. ドルスマイル理論の限界:2025年のリスク回避局面でのドル安
2025年4月に米国が大規模な関税を発表すると、米国株が急落し、市場ではリスク回避の動きが強まりました。過去の経験からはドル高になってもおかしくない場面でしたが、今回はドルも米国株とともに下落しました。2025年上半期のドルインデックスは10.8%下がり、1973年以降で最も弱い上半期になりました。
この例外について、市場ではいくつかの説明がされています。
-
今回のショックは米国自身の政策から生じたもので、投資家が不安視したのは米国資産そのものでした。そのため逃避資金は金、ユーロ、円、スイスフランに向かい、ドルには向かいませんでした
-
米国の財政赤字と政府債務の拡大で、米国債の安全資産としての地位に疑問を持つ投資家が出てきました
-
海外投資家は米国資産を大量に保有しており、ドル安が進むなかで為替ヘッジを増やしたことが、さらにドルを押し下げました
ドルスマイル理論を提唱したジェン氏は2025年、ドルスマイルは失効していないものの、政策によるショックで読みにくくなったとの見方を示しました。ドイツ銀行は、財政不安から悪材料でドルが売られる状況を「財政のしかめっ面(fiscal frown)」と呼びました。ドルの安全資産としての地位は米国資産への信頼に支えられており、ショックが米国自身から来た場合は左側が成り立たないこともあると、この例外は示しています。
5. トレーダーはドルスマイル理論をどう使うか
ドルスマイル理論は、ドルの大きな方向性を考えるときに役立ちます。まずドルがいまカーブのどこにいるかを確かめることが出発点で、3つの局面にはそれぞれ確認できるシグナルがあります。
-
左側のシグナル:株価の急落、VIX恐怖指数の急上昇、社債と株式がそろって売られるなど、リスクオフの動きが強まっていないかを見ます。ドルが円やスイスフランと一緒に買われているかを見れば、資金がドルに向かっているかを確認できます
-
右側のシグナル:米雇用統計(NFP)やCPIなどの指標が予想を上回り続け、FRBが利上げや高金利の維持に傾き、米国債利回りが上昇しているかを見ます。米国のGDP成長率や企業業績が欧州や中国などの主要国を明らかに上回っていれば、ドルは右側に近いと考えられます
-
底のシグナル:世界の株式市場が落ち着いて上昇し、投資家がリスクをとりやすくなり、欧州や新興国の景気が持ち直しているかを見ます。FRBが利下げし、ほかの中央銀行が据え置くと金利差が縮まり、ドルは底に向かいやすくなります
実効為替レート分析でドル全体の強さを確かめる
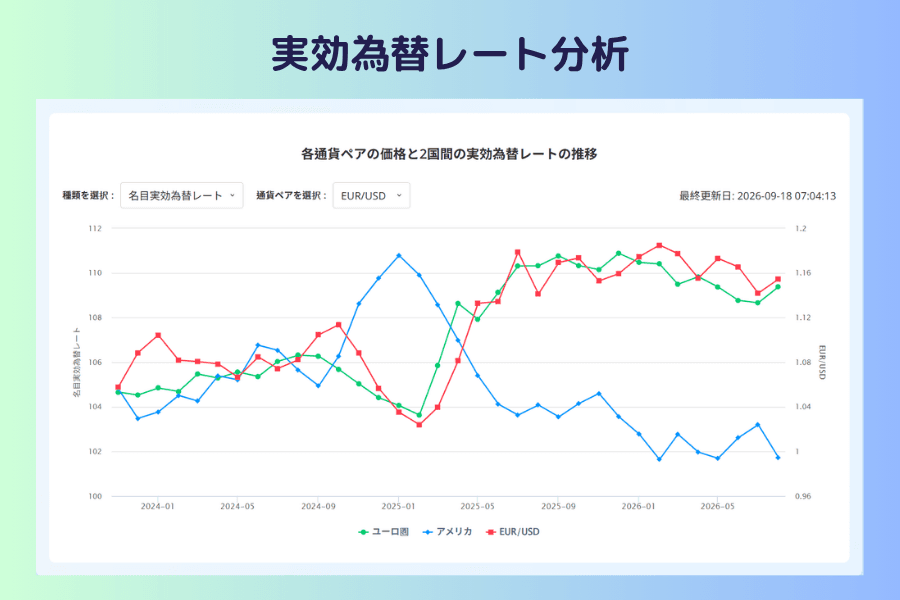
ドルと1つの通貨の組み合わせだけを見ていると、相手通貨側の事情を映しているだけかもしれません。Titan FXの実効為替レート分析は、各通貨を複数の貿易相手国の通貨に対して加重平均して計算したもので、ページ下部の「各通貨ペアの価格と2国間の実効為替レートの推移」では、1つの通貨ペアの価格と、2つの通貨それぞれの実効為替レートを同じグラフで確認できます。EUR/USDを例にとると、2025年1月以降、アメリカの名目実効為替レートが下がり続ける一方でユーロ圏の名目実効為替レートは上昇し、EUR/USDも上がりました。この期間のドル安はユーロに対してだけでなく、ドル全体の動きだったことがわかります。
短期的な強弱は通貨強弱メーターで確認できます。市場が混乱しているときに、ドル・円・スイスフランが上位に並び、豪ドルとNZドルが下位にあれば、資金はリスク回避に向かっており、ドルは左側寄りと判断できます。
6. ドルスマイル理論に関するFAQ
Q1:ドルスマイル理論はいまも有効ですか?
多くの局面ではいまも当てはまりますが、2025年上半期にははっきりした例外が起きました。ショックが米国自身の政策や財政から生じた場合、逃避資金がドルに向かうとは限りません。この理論を使うときは、米国資産への市場の信頼が変わっていないかもあわせて確認する必要があります。
Q2:ドル、円、スイスフランはどれも安全通貨とされますが、何が違うのですか?
3つとも市場の混乱時に買われやすい通貨ですが、理由が違います。円とスイスフランの強さは、自国が持つ巨額の対外資産と、危機時の資金の国内回帰から来ています。ドルの強さは、世界の貿易・借り入れ・外貨準備で中心的な役割を担っていることから来ており、危機の際には世界中で返済や証拠金のためにドルが必要になります。そのため米国自体に問題が起きたときは、円やスイスフランのほうが安定した動きを見せることがあります。
Q3:ドル安は必ずリスク選好の改善を意味しますか?
そうとは限りません。カーブの底では、ドル安は世界の株高をともない、市場がリスクをとりやすくなっていることを表します。2025年上半期はその逆で、ドルと米国株がそろって下落し、資金は金、ユーロ、円に向かい、市場のリスク回避はむしろ強まっていました。米国株、VIX、金の動きをあわせて見て判断します。
Q4:ドルスマイル理論でドルの値動きを予測できますか?
わかるのは大きな方向性までです。この理論が示すのは、経済環境ごとにドルがどちらに動きやすいかで、為替レートがどの水準に達するかや、売買のタイミングまでは教えてくれません。実際の取引では、経済指標、金利見通し、値動きをあわせて確認し、損切りを設定してリスクを管理しましょう。
7. まとめ
ドルスマイル理論は、ドルの値動きを3つの局面に分けて考えます。世界的な混乱ではリスク回避とドル資金の需要でドル高、世界経済が緩やかに成長する局面では資金の流出でドル安、米国経済が独り勝ちの局面では成長率と金利の優位でドル高になります。2008年以降の多くの相場は、おおむねこの枠組みに沿って動いてきました。
2025年上半期にリスク回避局面でドルが売られたことは、この枠組みに前提があることを示しています。市場が米国資産をいまも安全な逃避先とみなしていることです。ドルの位置を判断するときは、リスク選好、米国と世界の成長率の差、FRBの金利の方向をあわせて見て、実効為替レートでドル全体の強さを確かめましょう。
関連記事
Titan FX の金融市場調査チームです。外国為替(FX)、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など幅広い金融商品を対象に、投資家向けの教育コンテンツを制作しています。
主な出典(カテゴリ別)
- 統計データ:ICE米ドルインデックス(DX-Y.NYB)の過去データ(Yahoo Finance)、ICE米ドルインデックス先物の価格と照合
- 調査・市場解説:スティーブン・ジェン氏のドルスマイル理論(Eurizon SLJ Capital)、シュローダーによるドルスマイル理論の解説、ドイツ銀行ジョージ・サラベロス氏の「fiscal frown」の見方、2025年上半期のドルインデックスに関するロイターなどの報道