

京东(JD)股票解析:自营电商与物流、外卖战后的获利回升、ADS 与港股 9618 | 美股公司分析
看这档股票有两件事要先弄清楚。第一,它跟多数平台型电商的差别在「自营」:营收里大部分是京东自己进货、自己仓储、自己配送的商品,所以营收规模大、利润率薄。第二,2025 年它大举投入外卖等新业务,集团获利明显承压;2026 年上半年新业务的亏损开始收敛,核心零售的利益率则守在高档。
市场现在看的,是外卖投入收敛之后,原本薄利的自营模式能释放多少利润。
这篇文章拆解京东的收入结构、ADS 与港股 9618 的关系、驱动股价的四股力量、财报要盯的数字,以及交易这档股票的方式与风险。
- JD 是美国存托股(ADS),一份代表两股在香港第二上市的 A 类普通股(9618)
- 京东以自营电商为主:2026 年第二季营收人民币 3,464 亿元,其中商品收入 2,671 亿元;营业利益率只有 1.3%,规模大、利润薄
- 2025 年外卖等新业务的大额投入,是全年净利从 414 亿元降到 196 亿元的重要原因;2026 年第二季新业务亏损收敛到 99 亿元,集团营业利益由去年同期的亏损 9 亿转为获利 45 亿
- 京东零售的营业利益率 4.6% 是历年促销旺季的最高水准;京东物流营收年增 24%,但其中有实时配送业务从新业务移转过来的口径影响
- 自营模式要盯库存:过去十二个月的库存周转天数从去年同期的 34.1 天拉长到 40.5 天,连续四季上升
- 2026 年上半年回购 10 亿美元、年度股息每份 ADS 1 美元;持有 CFD 时股息以调整额结算
- 除了买现股,也可以用差价合约多空双向参与;Titan FX 提供京东集团 (JD) 的 CFD
1. 京东(JD)是什么公司?
京东 1998 年由刘强东在北京创立,从中关村的 3C 柜位起家,2004 年转型线上,之后以自建物流和自营商品建立起「正品、快速到货」的定位。2014 年 5 月 22 日,它以每份 ADS 19 美元在纳斯达克挂牌,代码 JD;2020 年 6 月 18 日在香港第二上市,代号 9618。
它跟平台型电商最大的差别在自营。阿里巴巴的淘宝天猫主要向商家收取服务费,商品由商家卖;京东的营收有四分之三以上是自己进货再卖给消费者的商品收入,营收把整个商品价格都算进去,所以规模看起来大得多,利润率也低得多。京东同时也经营第三方商家平台、广告、物流,以及健康、工业品等服务业务,公司对自己的定位是「以供应链为基础的技术与服务企业」。
2025 年全年营收人民币 13,091 亿元、年增 13%,归属股东的净利却从前一年的 414 亿元降到 196 亿元。外卖等新业务的大额投入,是这段获利下滑的重要原因之一。
2. 京东的收入从哪里来?自营电商、物流与新业务
财报把京东分成三个分部。2026 年第二季(4 到 6 月)的数字如下。
| 分部 | 2026 年第二季收入(人民币) | 年增 | 营业利益(亏损) |
|---|---|---|---|
| 京东零售 | 2,954 亿元 | −4.7% | 135 亿元,利益率 4.6% |
| 京东物流 | 641 亿元 | +24.3% | 23 亿元,利益率 3.5% |
| 新业务 | 73 亿元 | −47.6% | (99 亿元) |
集团营收 3,464 亿元、年减 2.9%(分部相加会高于总额,差额是分部之间的内部交易抵销)。京东零售包含主站的自营与平台业务,以及京东健康、京东工业;新业务包含京东外卖、京喜、京东产发与海外业务。
这张表的重点是零售在缩、物流在长、新业务在止血,但后两个分部的年增率要先扣掉一个口径变化。京东零售营收年减 4.7%,但营业利益率 4.6% 是历年促销旺季的最高水准。
2025 年 10 月 31 日,京东物流从新业务手上接过实时配送业务,2026 年起这块业务也从服务京东外卖等内部分部,改为直接服务平台上的第三方商家。所以新业务营收年减 47.6% 不能直接读成外卖规模腰斩,京东物流年增 24.3% 也不全是既有物流业务的自然成长。要追踪外卖投入的变化,看新业务的分部亏损比看营收准:从去年同期的 148 亿元缩到 99 亿元。
商品卖的是什么
换一个切法,把营收分成商品和服务。商品收入 2,671 亿元、年减 5.4%,其中家电与 3C 1,579 亿元、年减 11.8%,日用百货 1,092 亿元、年增 5.6%;服务收入 793 亿元、年增 6.8%,包含平台与行销 309 亿元、物流与其他 484 亿元。
家电与 3C 是京东的起家业务,这一季的两位数衰退,公司的说法是基期偏高:2025 年同期正是家电以旧换新补贴带动这个品类高成长的时候。日用百货和服务收入还在成长,是营收结构里比较健康的部分。
外卖这一年
京东 2025 年 2 月进军外卖,用补贴、零佣金和自聘骑手打市场,2025 年第二季新业务单季亏损 148 亿元。一年后的 2026 年第二季,公司的描述是外卖「投入规模明显缩小」,新业务亏损 99 亿元。这笔投入从扩张期进入收敛期,加上京东零售守住较高的利益率,是公司自己点名的两个获利改善来源。
3. JD 与港股 9618 是什么关系?
在美股买到的 JD 是通过 ADR 架构发行的美国存托股(ADS),跟香港市场交易的 A 类普通股并非同一个单位。每份 JD ADS 代表两股京东 A 类普通股。JD 的美元报价大致等于 9618 的港币报价乘以二再换算成美元。ADS 与港股普通股可以互换,明显的价差通常会被转换与套利收敛;汇率、交易时段、转换成本和两地各自的供需,仍会让实时价格短暂偏离。存托费、股息转换与税务处理跟直接持有普通股不同,台积电美股(TSMC ADR)那篇有完整的机制说明。
京东在香港仍是第二上市,主要上市地在纳斯达克;这一点跟已经完成双重主要上市的阿里巴巴和百度不同。集团旗下另有三家在香港独立挂牌的子公司:京东物流(2618)、京东健康(6618)和 2025 年 12 月上市的京东工业(7618),它们的数字都合并在集团财报里。
京东是恒生指数与H股企业指数的成分股,权重都不大。同时持有 JD 和含京东的中国、香港指数或 ETF,会有成分股敞口的重叠;重叠有多大,看京东在那个指数或 ETF 里的实际权重。
4. 影响 JD 股价的四股力量
中国消费与补贴的基期
自营电商的营收直接跟着消费走。家电以旧换新这类补贴在 2025 年推升了销售,2026 年就变成了要跨过的高基期;补贴何时退、退多少,会直接反映在家电与 3C 那条线上。看零售分部时,营收成长与利益率要一起看,这一季是营收缩、利益率创新高的组合。
外卖战的损益
新业务的亏损是 2025 年压垮净利的原因,也是 2026 年获利回升的来源。市场看的是两件事:亏损收敛的速度,以及外卖能不能替主站带来新的用户与订单频次。投入再度放大或竞争对手加码,都会让这条线反转。
物流的成长与自动化
京东物流营收年增 24.3%,其中一部分来自实时配送业务并入的口径变化,扣掉这一块才是既有业务的成长。这一季它在超过 20 个省份把数千辆无人配送车投入常态营运,并在深圳开出夜间无人配送路线。物流是京东供应链能力的核心资产,比营收更值得追踪的是它的营业利益率(这一季 3.5%)和来自第三方客户的收入,这决定物流能不能从集团的成本中心变成一门独立赚钱的服务生意。
政策与跨境监管
境内这一侧对京东最直接:实时零售与外卖市场的价格竞争规范、骑手的劳动保障和平台监管,每一项都影响新业务的补贴强度与履约成本;家电补贴的退场节奏则直接写进零售分部的基期(见上一节)。
跨境这一侧,美国《外国公司问责法》曾让中概股面临退市压力,2022 年 12 月 PCAOB 取得对中国内地与香港会计师事务所的完整检查权后风险明显下降,但机制仍在。京东在香港仍是第二上市,架构和适用规则跟阿里巴巴、百度不同,但这一点本身不能拿来判断退市风险的高低。
5. 看京东财报要盯的四个数字
京东零售的营业利益率。自营模式的利润都在这里,这一季是 4.6%。要跟营收成长一起看:促销、补贴和低毛利品类占比提高会压利益率,高毛利的平台与行销服务收入占比提高则会改善它。公司说这一季的新高来自部分核心品类的利润改善,以及平台与行销收入表现较好带来的结构变化。
新业务的营业亏损。这一季 99 亿元,去年同期 148 亿元。营收口径因为实时配送移转而不可比之后,分部亏损是追踪外卖最干净的数字,它每季的变化幅度比集团净利本身更能说明外卖战的阶段。
库存周转天数。自营模式要自己扛库存,这是平台型电商看不到的风险。第二季财报揭露的过去十二个月库存周转天数是 40.5 天,去年同期 34.1 天,连续四季拉长。周转变慢不一定代表需求恶化,品类结构和备货策略都会影响;但如果营收放缓和库存天数上升同时出现,就要进一步确认。
自由现金流与股东回报。截至 2026 年 6 月底,过去十二个月的自由现金流 314 亿元;现金及现金等价物、受限制现金与短期投资合计 2,351 亿元。2026 年上半年回购了 10 亿美元的股票、约当流通股的 2.5%,另外配发 2025 年度每份 ADS 1 美元的现金股息。现金流量表那篇有三大现金流的完整拆解。
判读时记得,京东的营收规模是同业的数倍,但利润率只有低个位数,营收小幅波动就会让获利大幅摆荡。单看一季的每股盈余或本益比参考价值有限,搭配损益表里的分部数字一起看比较稳妥。
6. 交易 JD 的方式、成本与风险
三种参与方式
| 参与方式 | 特点 | 适合对象 |
|---|---|---|
| 直接买入 JD ADS | 取得所有权,可领股息、无到期压力,需投入全额价金 | 长期投资者 |
| 中国电商或科技类 ETF | 一次持有多档中概股,分散单一个股风险 | 中期配置者 |
| 差价合约(CFD) | 保证金交易,资金门槛较低,可做多也可做空 | 波动与策略型交易者 |
买现股要付出全额价金,方向上只能做多,报酬来自股价和股息;差价合约(CFD)以保证金交易,同一笔资金能参与的仓位更大,遇到财报或政策利空时也可以做空。美股复委托与 CFD 的差异那篇有逐项的成本比较。
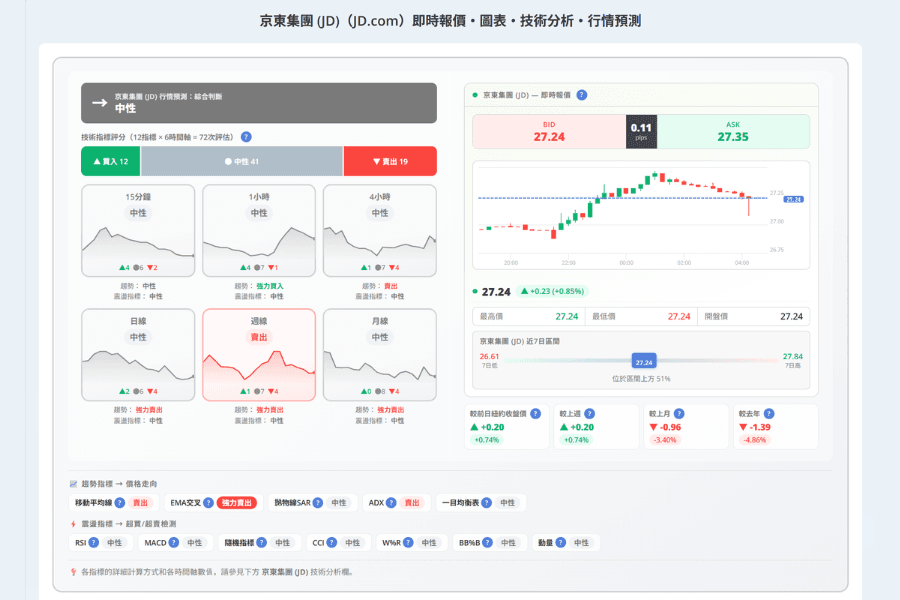
Titan FX 可以交易京东集团 (JD) 的差价合约,三种账户类型都支援,可用杠杆依商品与账户类型而异。产品页面可以查看实时报价、走势图、自动计算的支撑阻力与各账户的交易成本。
交易时段与跳空
美股常规时段为美东时间 09:30 至 16:00,换算 UTC+8 是夏令时间的 21:30 至次日 04:00、冬令时间的 22:30 至次日 05:00(详见美股开盘时间)。京东近年的财报多在港股收盘后、美股开盘前公布(2026 年第二季是美东时间 8 月 13 日早上 6 点,UTC+8 的下午 6 点),实际时间以每季的投资人关系公告为准;JD 开盘可能直接跳空,挂在原价位的委托不一定会照预期成交。财报季整理了美股财报的时间规律。
风险与仓位控制
止损距离要按个股设定。单一个股的波动明显大于大盘指数,用指数的习惯去设止损,容易在正常的杂讯里被扫出场。
杠杆放大的是两个方向。使用杠杆时,先决定单笔愿意承受的风险,再从止损距离反推仓位大小。
VIE 与跨境持股架构。投资人持有的是境外控股公司的 ADS,中国境内受限制的业务通过 VIE 合约安排纳入合并报表,带有额外的法律与监管风险。
持仓成本与股息调整。差价合约的隔夜利息会随持有天数累积。京东近年采年度现金股息,2025 年度是每份 ADS 1 美元、2026 年 4 月支付,未来是否配息与金额以董事会公告为准。持有 CFD 跨过除息日时,买入仓位收到、卖出仓位付出股息调整额,金额可以在股息历史记录查到。
7. FAQ:关于京东股票的常见问题
Q1:美股 JD 和港股 9618 该选哪一个?
追踪的是同一家公司,差别在交易条件:JD 在美国时段以美元计价,时段在 UTC+8 的晚间到凌晨,有美股选择权等相关市场;9618 在亚洲白天以港币交易。依自己的作息、计价币别、券商管道与成本决定即可。
Q2:JD 和 9618 的价格为什么不会完全一致?
一份 ADS 对应两股普通股,两边又在不同时区、以不同货币交易。汇率变动、交易时段错开和各自的供需都会让实时价格小幅偏离,属于正常现象。
Q3:京东的营收比阿里巴巴大,为什么市值小得多?
因为营收的口径不同。京东自营商品,整个商品价格都算进营收;阿里巴巴主要确认商家的佣金、广告与服务费。所以不能只比营收规模,要搭配利益率、自由现金流和 GMV 一起看:京东集团的营业利益率这一季是 1.3%,零售分部是 4.6%。
Q4:京东有配息吗?
有,近年是每年一次。2025 年度的现金股息为每份 ADS 1 美元(每股普通股 0.5 美元),2026 年 4 月发放;未来是否配息与金额以董事会公告为准。持有差价合约的人拿到的是股息调整额,按买卖方向结算。
Q5:外卖还在亏钱吗?
还在,但幅度在缩。2026 年第二季新业务亏损 99 亿元,去年同期是 148 亿元;公司说外卖的投入规模已明显缩小。新业务的营收年减 47.6% 则有实时配送业务移转到京东物流的口径因素,看亏损比看营收准,这条线每季的变化是观察重点。
Q6:中概股的退市风险现在还在吗?
风险等级已经明显下降。2022 年 12 月 PCAOB 取得对中国内地与香港会计师事务所的完整检查权后,当时最迫切的退市条件解除,但《外国公司问责法》的机制仍然存在。京东在香港目前是第二上市,上市架构跟已完成双重主要上市的阿里巴巴、百度不同,但这一点本身不能用来判断退市风险的高低。
Q7:可以用差价合约交易 JD 吗?跟买现股差在哪?
可以。差价合约交易的是价格差额,能做多也能做空、可以使用杠杆,但不具备股票的所有权。持仓会产生隔夜利息,跨过除息日时有股息调整额,适合的持有期间通常比现股短。
8. 总结:外卖亏损收敛后,京东能释放多少利润
京东的财报要用两把尺读。营收那把尺量的是自营模式的规模,3,464 亿元的单季营收比多数平台型电商大得多;利润那把尺量的是这个模式的代价,集团营业利益率 1.3%,零售分部也只有 4.6%。
过去一年最大的变化在新业务。2025 年外卖等新业务的投入是净利腰斩的重要原因,2026 年上半年投入收敛,集团营业利益由亏转盈,零售利益率守在历年促销旺季的最高水准。物流是另一条线:扣掉实时配送并入的口径影响后还剩多少成长、无人配送车的常态营运能不能改善它的利益率,是京东与其他电商差异最大的地方。
看这档股票,先看零售的利益率守不守得住 4% 上下,再看新业务的亏损收敛到哪里,然后看物流与服务收入在调整口径后还剩多少成长,最后别漏掉自营模式特有的那个数字:库存周转天数。这几个数字都往对的方向走,利润才会跟上规模。
延伸阅读
- 财务报表怎么看?3大报表完整教学与实战分析
- Amazon股票投资全指南:商业模式、成长引擎、财务分析与AMZN CFD交易策略
- 市值排名是什么?完整解析市值计算方式、美股排行与投资应用
- 营业利益率是什么?多少算好?公式计算、判读方式与美股选股技巧一次看懂
- 美股盘前交易(Pre-Market Trading)教学:时间、规则、优势与风险完整解析
- 中概股是什么?ADR、VIE、港股上市与退市风险一次看懂
Titan FX 交易策略研究所。我们制作面向投资者的教育内容,涵盖外汇、商品(原油、贵金属、农产品)、股票指数、美股与数字资产等广泛金融商品。
主要来源(按类别)
- 公司财报:京东集团 2026 年第二季暨中期业绩公告中的分部收入与营业利益、实时配送业务移转至京东物流的口径说明、商品与服务收入、营业利益、净利、库存周转天数、自由现金流、现金与短期投资,以及 2025 年全年业绩公告中的营收与净利
- 公司公告:京东集团关于 ADS 与 A 类普通股转换比例、2025 年度股息、2026 年上半年股票回购,以及京东物流、京东健康、京东工业在香港上市的公开说明
- 投资者教育:各地金融主管机关关于存托凭证、VIE 架构、跨境上市与差价合约风险的教育数据