

ドットチャート(Dot Plot)
ドットチャート(Dot Plot、ドットプロットとも呼ばれる)とは、米連邦準備制度理事会(FRB)が四半期ごとの経済見通し(SEP)と同時に公表する図で、FOMC参加者一人ひとりが「適切」と考える今後数年の年末および長期のフェデラルファンド(FF)金利を、それぞれ1つの点で示したものです。公表は3月、6月、9月、12月の会合に限られ、点はすべて匿名です。市場は図の中央値を当局者の金利観の目安として使いますが、FOMCの正式な予測でも、政策の約束でもありません。
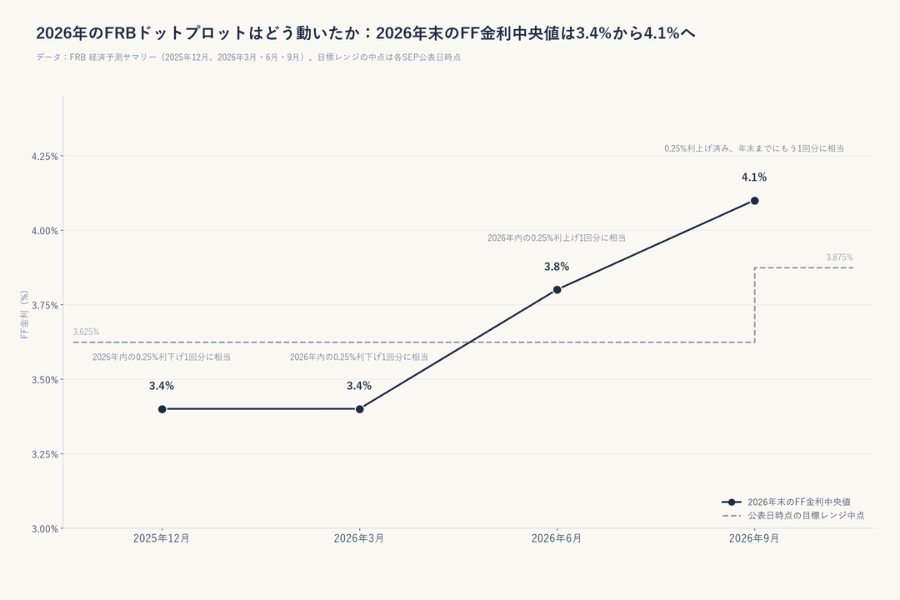
ドットチャートは、1枚だけ眺めるより比べて読むものです。今回の点が前回より上に動いたか下に動いたか、中央値が市場の織り込みからどれだけ離れているか、この2つが読みどころです。2026年はその好例で、2026年末の中央値は3月の3.4%から6月の3.8%、9月の4.1%へと切り上がり、市場の見方を「年内利下げ」から「もう1回の利上げ」へと動かしました。
この記事では、ドットチャートの定義と由来、図の読み方、公表時期とSEPに含まれるその他の数字、市場予想との差、限界とよくある誤解、そして会合の前後でトレーダーがどう使うかを説明します。
- ドットチャートはFRBの経済見通し(SEP)に含まれる図で、1つの点がFOMC参加者1人の「適切と考える年末または長期のFF金利」を表す。公表は毎年3月、6月、9月、12月の4回
- 読むときは、中央値、中心傾向、点のばらつき、前回からの動きの4つを見る。1回の変更を0.25%と仮定すれば、年末の中央値と現在の金利との差から、年内に見込まれる利上げ・利下げの幅をおおまかに換算できる
- 2026年9月のドットチャートは18人が提出し、2026年末の中央値は4.1%。16人の点が当時の誘導目標レンジ3.75〜4.00%の中間点より上にあり、年末までにもう0.25%の利上げに相当する
- ドットチャートは約束でも委員会の正式な政策経路でもない。点は匿名の個人の判断で、その年に投票権を持たない地区連銀総裁も含まれ、四半期ごとに変わる
- 市場が反応するのは、最新のドットチャート、経済見通し、声明文、議長会見を合わせた内容と、事前の織り込みとの差。読むときはFedWatchの確率と並べて見る
1. ドットチャート(Dot Plot)とは?定義と由来
ドットチャート(Dot Plot)は、FRBの経済見通し(Summary of Economic Projections、SEP)に含まれる1枚の図で、正式には「適切な金融政策に関するFOMC参加者の評価」と呼ばれます。参加者はそれぞれ、今年末、その後2〜3年の各年末、そして「長期」について、自分が適切と考えるFF金利の誘導目標レンジの中間点を1つ記入します。点1つが、参加者1人の答えにあたります。
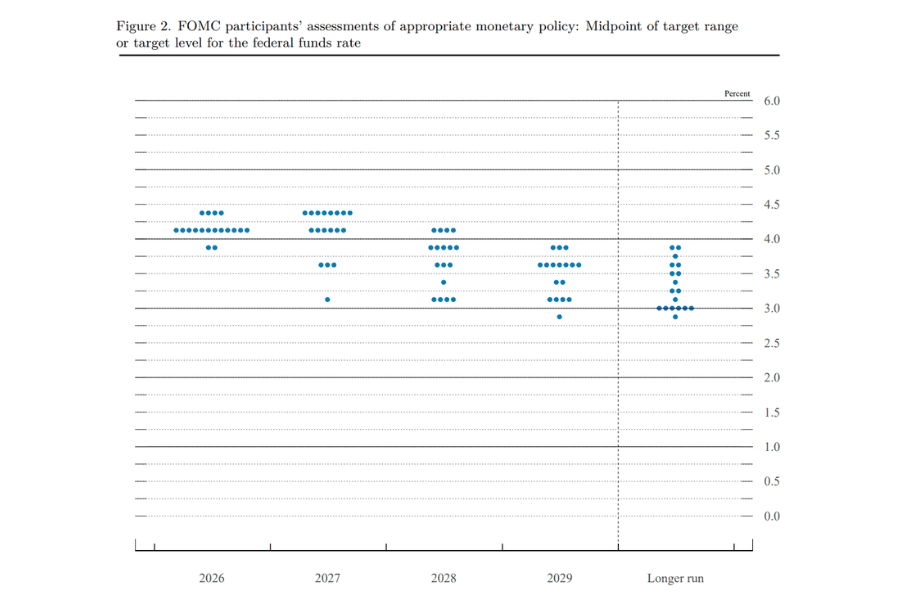
この図は2012年1月の会合から公表されています。FOMCの参加者はFRB理事と12の地区連銀総裁で、定員が埋まっていれば最大19人、そのうち投票権を持つのは12人です。ドットチャートは投票権の有無にかかわらず参加者全員の判断を集めたもので、実際の人数はポストの空席や、一部の年を提出しない参加者がいるかどうかで変わります。
ドットチャートはフォワードガイダンスの一形態です。FRBはこの図を通じて、声明文で利上げ・利下げの時期を約束することなく、当局者が描く金利の道筋を市場に示します。点は匿名で、どれが議長のものか、どれがどの総裁のものかは分かりません。図が表すのは参加者全体の判断の分布であって、特定の誰かの意見ではありません。
2. ドットチャートの見方:4つのチェックポイントと2026年9月の実例
横軸は年で、いちばん右の列が「長期」です。縦軸はFF金利で、誘導目標レンジの中間点に合わせて0.125%刻みになっています。同じ水準に何人いるかは、その段に横に並ぶ点の数で分かります。読むときは次の4つを順に見ます。
-
中央値:同じ列の点を低い順に並べたときの真ん中の値。点の数が偶数なら、中央の2つの平均です。市場はこれを「参加者が考える年末の適切な金利の中心」の目安として使い、SEPの表の「中央値」の行もここから来ています。
-
中心傾向:各列から上下3つずつの点を除いた範囲。中央値が「真ん中の人の考え」なら、中心傾向は「大多数がどの範囲にいるか」を示します。
-
ばらつき:点が散らばっているほど、適切な金利の道筋に対する参加者の判断の差が大きく、先の道筋は不確かです。1〜2段に集中していれば、見方がそろっていることを意味します。
-
前回との比較:ドットチャートでいちばん役に立つ部分です。前回より中央値が上がっていればタカ派寄り、下がっていればハト派寄りの変化と受け止められるのが普通ですが、市場の反応は、その変化がすでに織り込まれていたかどうかにも左右されます。
2026年9月を例に
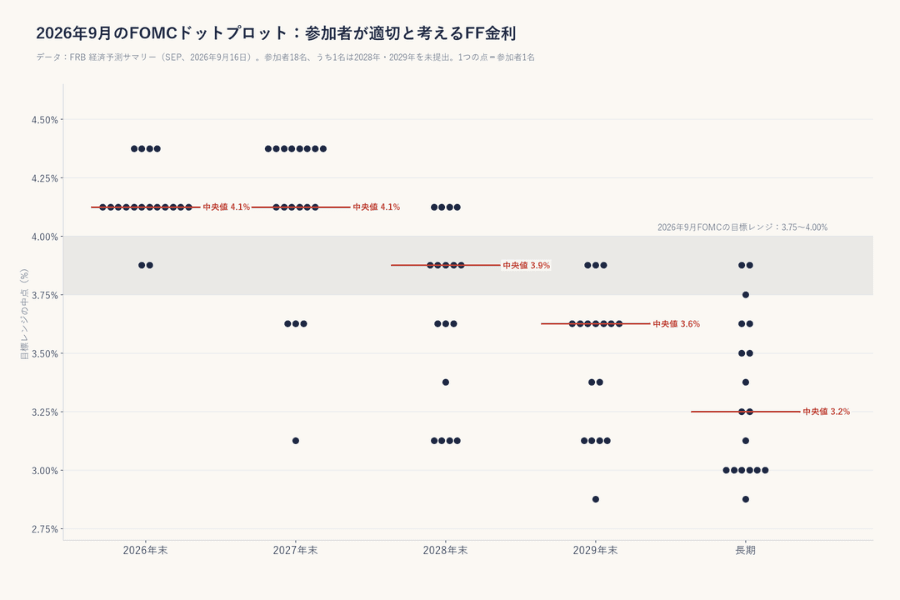
2026年9月16日の会合で、誘導目標レンジは3.75〜4.00%に引き上げられました(中間点3.875%)。同じ日に公表されたドットチャートには、18人分の点が載っています。
-
2026年末:18個の点は4.375%(4人)、4.125%(12人)、3.875%(2人)に分かれ、中央値は4.1%。中央値は現在の中間点より0.25%高く、1回0.25%の変更と仮定すれば、年末までにもう1回の利上げに相当します。16人の点が現在の水準より上にあり、2人はこれ以上の利上げは不要と見ています。
-
2027年末:中央値は同じ4.1%ですが、点のばらつきは2026年よりはるかに大きく、その時点の金利はもっと低いはずだと考える参加者が数人います。
-
2028年末と2029年末:中央値はそれぞれ3.9%と3.6%で、2027年末の4.1%を下回ります。多くの参加者は先に行くほど適切な金利水準は下がると見ていますが、どこまで下がるかについては見方が分かれています。
-
長期:中央値は3.2%。長期の水準は、景気を刺激も抑制もしない中立金利に対する当局者の見立てとして市場で使われることが多いものの、直接観測できる数字ではありません。
| 列 | 中央値 | 中心傾向 |
|---|---|---|
| 2026年末 | 4.1% | 4.1〜4.4% |
| 2027年末 | 4.1% | 3.6〜4.4% |
| 2028年末 | 3.9% | 3.1〜4.1% |
| 2029年末 | 3.6% | 3.1〜3.6% |
| 長期 | 3.2% | 3.0〜3.6% |
3. ドットチャートの公表時期:SEPに含まれるその他の数字と発表時刻
FOMCは年8回開かれますが、経済見通しが付くのは3月、6月、9月、12月の4回だけで、ドットチャートもこの4回に合わせて公表されます。発表は政策声明と同時の米東部時間午後2時で、議長の記者会見は午後2時半から。日本時間では、米国が夏時間の期間は翌日午前3時、冬時間の期間は午前4時になります。
SEPにはドットチャートのほかに、実質GDP成長率、失業率、PCE物価指数、コアPCEについての参加者の見通しが、同じく中央値・中心傾向・レンジの形で載っています。ドットチャートはこれらと合わせて読むものです。インフレ見通しが上方修正され、同時に金利の中央値も上がっていて初めて、タカ派という解釈が成り立ちます。2026年9月はまさにこの組み合わせでした。
会合の日程はFRBが前もって公表しており、2026年に残っているSEP付きの会合は12月8〜9日です。実際の発表時刻は経済指標カレンダーで「中央銀行」のカテゴリーに絞り込んで確認できるほか、経済指標一覧のFOMCページでタイムゾーンを切り替えて見ることもできます(第6節参照)。
| 項目 | 内容 |
|---|---|
| 公表回数 | 年4回(3月、6月、9月、12月のFOMC) |
| 発表時刻 | 政策声明と同時、米東部時間14:00。記者会見は14:30 |
| 参加者 | FRB理事+12の地区連銀総裁、最大19人。2026年9月は18人 |
| 対象 | 今年末、その後2〜3年の各年末、長期のFF金利誘導目標レンジの中間点 |
| 同時公表 | GDP成長率、失業率、PCEとコアPCEの見通し |
4. ドットチャートと市場予想の差:FedWatchと2026年の3回の変化
ドットチャートが出るころ、市場にはすでに独自の金利予想があります。CMEグループのFedWatchツールは、FF金利先物の価格から各会合で利上げ・据え置き・利下げになる確率を算出し、それをつなげたものが「市場が織り込む道筋」です。
ドットチャートは当局者が適切と考える道筋を示し、FedWatchは市場が現在織り込んでいる結果を映します。トレーダーが比べるべきは、最新のドットチャートが、公表前に市場が織り込んでいた道筋より高いか低いかです。
-
ドットチャートが市場の織り込みより高い:政策のメッセージは予想よりタカ派寄り。他の条件が同じなら、短期の米国債利回りと米ドルを押し上げ、金利に敏感な資産には重しになりやすい。
-
ドットチャートが市場の織り込みより低い:予想よりハト派寄りで、反応は逆方向。
-
おおむね一致:ドットチャートから得られる新しい情報は少なく、市場の関心は声明文の文言、経済見通し、記者会見に移る。
実際の反応は、市場が事前に持っていたポジション、SEPのほかの数字、議長会見での説明にも左右されるので、この3つはまとめて見る必要があります。
典型例が2024年12月です。FRBはこの日0.25%の利下げを決めましたが、ドットチャートでは2025年末の中央値が9月の3.4%から3.9%に引き上げられました。1回0.25%で換算すると、2025年に見込まれる利下げ幅は4回分から2回分に縮小し、市場はこの会合を「タカ派的な利下げ」と呼びました。
2026年の3回の変化は、ドットチャートが予想を引っ張っていく様子をさらにはっきり示しています。2025年12月に誘導目標レンジが3.50〜3.75%に下がった後、2026年末の中央値は3月時点で3.4%でした。当時の中間点3.625%より低く、換算すれば年内に0.25%の利下げ1回分に相当し、市場もそう受け止めていました。
6月には3.8%に上がり、換算すると年内に0.25%の利上げ1回分。9月にはさらに4.1%に上がり、この時点でFRBはすでに1回利上げしていましたが、中央値は年末までにもう1回分の利上げを示していました。長期の中央値も同じ期間に3.1%から3.2%へ上がっています。
5. ドットチャートの限界とよくある誤解
ドットチャートは便利ですが、見落とされがちな性質がいくつかあり、そこを見落とすと読み違えます。
-
約束ではない:各点はその時点での参加者個人の判断であり、委員会の決定ではなく、その後の投票を縛るものでもありません。正式名称も「評価」であって「計画」ではありません。
-
「適切」は「予測」ではない:参加者が記入するのは自分が適切と考える金利で、委員会が実際にどう動くかの予測ではありません。タカ派寄りの当局者は、委員会が同調しないと分かっていても、多数より高い点を置くことがあります。
-
投票権のない人も含まれる:参加者は最大19人、投票するのは12人です。ドットチャートには投票権のない参加者の判断も入るため、中央値が投票の多数派を表すとは限りません。
-
匿名:どの点が議長のものか、誰が見方を変えたのかは分かりません。アナリストはよく推測しますが、当局は公表しません。
-
大きく修正される:2021年3月のドットチャートでは、2021〜2023年末の中央値がいずれも0.1%にとどまり、中心的な判断は「3年間はほぼゼロ金利のまま」でした。その1年後にFRBは利上げを始め、実際の道筋はあの図から大きく離れました。ドットチャートはその時点の経済前提のもとでの判断であり、経済が変われば図も変わります。
-
中央値は意見の差を隠す:2026年9月の2027年末の中央値は4.1%ですが、4人の点は3.625%以下にあります。中央値だけを見ると、参加者の間の差を小さく見積もってしまいます。
-
更新は四半期に1回:SEPとSEPの間には3か月あり、その間の経済指標や当局者の講演で、実際の考えは図の点からすでにずれている可能性があります。
6. トレーダーの使い方:会合前・公表後・記者会見
トレーダーにとってドットチャートの出番は会合の前後数日に集中します。要点は市場の織り込みと比べ、声明文と記者会見と照らし合わせることで、単独で読んでもあまり意味はありません。
会合前:市場は今、何を織り込んでいるか
会合前にFedWatchで今回と今後数回の会合の確率を確認し、前回のドットチャートの中央値を控えておきます。両者の差は、当局者の前回の判断と現在の市場の織り込みがどれだけ離れているかを表します。差が大きいからといって今回必ずサプライズになるわけではありませんが、新しいドットチャートがどちらに動いても、市場の織り込みを動かしやすくなります。
公表後:FRBは何を変えたか
-
中央値の動き:今年末、来年末、長期の中央値が前回より上がったか下がったか、何段動いたか。
-
分布の変化:点が集まったのか散らばったのか。最も高い点と最も低い点は動いたか。
-
経済見通しも同じ方向に修正されたか:GDP、失業率、インフレの見通しが金利の中央値と同じ方向に動いていれば、シグナルは強くなります。
記者会見:議長はどう説明したか
ドットチャートはタカ派寄りなのに、議長会見の口調はハト派寄り、ということは珍しくありません。ドットチャート、声明文、記者会見のメッセージが食い違うと、会合後に価格が織り込み直される可能性があるため、3つはまとめて判断します。会合全体を読む手順は、第2節でリンクしたタカ派の記事に5つのチェックポイントとして整理してあります。
値動きとツール
公表直後の数十分は値動きがもっとも大きくなりやすく、スプレッドの拡大、スリッページ、短時間の急な値動きが起こりやすい時間帯です。
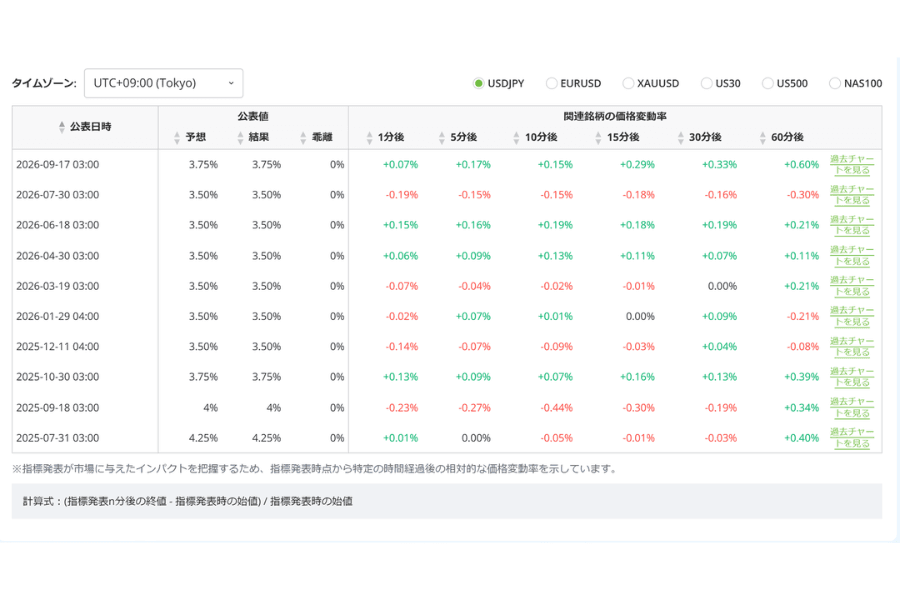
Titan FXの経済指標一覧にあるFOMCのページには、各回の政策金利発表後1分から60分までのドル円、金、米国株指数の価格変動率が載っていて、タイムゾーンを切り替えて発表時刻を確認することもできます。2026年9月の会合を例にとると、ドル円は発表後1時間で約0.6%上昇しました。
発表時刻をまたいでポジションを持つ場合は、事前にポジションサイジングの手順でロット数と損切りを見直し、サプライズに耐えられる大きさまで落としておきます。各回のFOMCの決定内容、採決、次回の会合日は中央銀行の動向で確認でき、ドットチャートとSEPの原本はFRBのサイトで公表から数分以内に見られます。
7. ドットチャートに関するFAQ
Q1:ドットチャートはどのくらいの頻度で公表されますか?いつ見られますか?
年4回、3月、6月、9月、12月のFOMCで経済見通しと一緒に公表されます。時刻は政策声明と同じ米東部時間午後2時で、議長の記者会見は午後2時半からです。日本時間では、米国が夏時間の期間は翌日午前3時、冬時間の期間は午前4時にあたります。
Q2:ドットチャートの中央値はFRBの約束ですか?
いいえ。各点は参加者1人がその時点で適切と考える金利で、中央値はそうした個人の判断の真ん中の値にすぎません。委員会のその後の決定は、会合ごとの投票で決まります。2021年3月のドットチャートは2023年末までほぼゼロ金利を示していましたが、その1年後にFRBは利上げを始めました。もっともよく引き合いに出される例です。
Q3:FRBのドットチャートとCMEのFedWatchは何が違いますか?
ドットチャートはFOMC参加者が適切と考える政策金利の道筋を表し、FedWatchはFF金利先物の価格から各会合の結果の確率を推定したものです。測っている対象が違い、どちらも予言ではありません。トレーダーにとって大事なのは両者の差で、差が大きければ新しい情報が多く、小さければ結果はおおむね織り込み済みということになります。
Q4:2026年9月のドットチャートに点が18個しかないのはなぜですか?
参加者は最大19人ですが、2026年は6月と9月がともに18人の提出でした。9月はさらに1人が2028年と2029年の見通しを提出していないため、この2列は17個の点しかありません。誰が提出しなかったかは公表されません。
Q5:ほかの中央銀行にもドットチャートはありますか?
同じ形式の図はありません。欧州中央銀行、日本銀行、イングランド銀行は、委員一人ひとりの金利見通しを公表していません。ニュージーランド準備銀行など一部の中央銀行は、中央銀行自身が予測する金利の道筋を公表しますが、それは委員会全体としての1本の線であって、一人ひとりの点ではありません。こうした中央銀行を読むときは、声明文、採決、記者会見が中心になります。
8. まとめ
ドットチャートは、FRBが四半期ごとに公表する参加者の金利判断の分布で、1つの点が「その人が適切と考える年末の金利」を表します。中央値、中心傾向、ばらつき、前回からの動きが、図を読む4つのチェックポイントです。2026年9月の図では、18人のうち16人の点が当時の誘導目標レンジの中間点より上にあり、中央値は年末までにもう0.25%の利上げに相当していました。
限界も同じくらい重要です。約束でも予測でもなく、点は匿名で、投票権のない参加者の分も含まれ、四半期ごとに更新されます。トレーダーの正しい使い方は、市場の織り込みと比べ、声明文・経済見通し・記者会見と照らし合わせ、公表の前後にはポジションをサプライズに耐えられる大きさにしておくことです。
関連記事
- Fed、FRB、FOMCの関係とは?
- 政策金利(Policy Interest Rate)
- Real Interest Rate(実質金利)
- Raise Interest Rates(利上げ)
- 米ドル投資ガイド|ドルインデックス(DXY)の見方・FRB 金利政策・資産配分戦略
Titan FX 取引戦略研究所。FX、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など、幅広い金融商品を対象に投資家向け教育コンテンツを制作しています。
主な出典(カテゴリ別)
- FRBの公式資料:Federal Reserve — 経済見通し(SEP)とドットチャート(2026年9月16日、6月17日、3月18日、2025年12月10日、2024年12月18日、2024年9月18日、2021年3月17日、2012年1月25日)、FOMC声明(2026年9月16日)、FOMCメンバー一覧と2026年の会合日程
- 市場ツール:CME Group — FedWatch Tool;Titan FX 研究所 — 経済指標一覧(FOMC政策金利ページ、発表後の価格変動率)