

Yield Curve Inversion(逆イールド)
通常は、資金を長く貸すほど投資家が求める金利は高くなるため、10年債の利回りは2年債より高いのが一般的です。逆イールドは、市場が将来の金利は今より低くなると見ていることを示し、多くの場合、景気が減速するという予想も意味します。
米国の逆イールドは過去半世紀、ほぼすべての景気後退の前に現れてきたため、最も注目される景気後退のサインの一つとされています。しかし、2022年に始まり2年以上続いた逆イールドのあとには、今のところ景気後退は起きていません。この記事では、逆イールドの2つの測り方、過去の逆イールドと景気後退の対応、2022年のケースが何が違ったのか、逆イールド解消の意味、そして為替と株式への影響を解説します。
- 市場がよく見る金利差は「10年債-2年債」と「10年債-3カ月物」の2つで、逆転する時期は同じではない
- 過去の景気後退の多くは逆イールドが先に現れ、逆イールドから景気後退までの期間はおおむね1〜2年とばらつきがある
- 2022年7月からの逆イールドは2024年9月初めまで続き、記録が残る中で最も長かったが、今のところ景気後退は伴っていない
- 逆イールドの解消はリスクが消えたことを意味せず、利下げ期待と長期金利の上昇のどちらでカーブが立ってきたかを見る必要がある
- 逆イールドは景気循環の位置を判断する材料で、売買のタイミングを計る道具ではない
1. 逆イールド(Yield Curve Inversion)とは?
イールドカーブ(利回り曲線)とは、同じ発行体が発行した残存期間の異なる債券の利回りを結んだ線です。一般にイールドカーブといえば米国債のことを指し、3カ月物の短期証券から30年物の長期債までが並びます。米国債利回りの基本や期間ごとの分類は、別の記事で解説しています。
カーブの形は主に3つです。
| 形 | 短期と長期の関係 | よくある背景 |
|---|---|---|
| 順イールド(右肩上がり) | 長期が短期より高い | 景気拡大期、市場は金利の横ばいか上昇を予想 |
| フラット | 短期と長期がほぼ同じ | 利上げ局面の終盤、先行きの見方が割れている |
| 逆イールド(右肩下がり) | 短期が長期より高い | 市場は将来の利下げと景気減速を予想 |
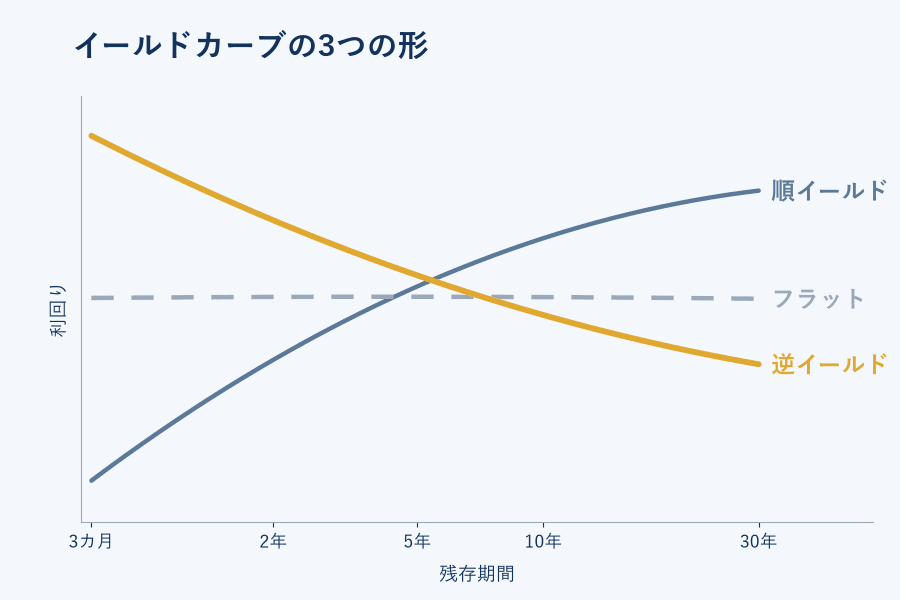
短期金利は主に政策金利に連動します。中央銀行が利上げをすると、2年以内の利回りはそのまま押し上げられます。一方、長期金利は、市場が予想する今後何年分もの平均的な金利水準に、長期債を持つことへの上乗せ分であるターム・プレミアムを加えたものです。
中央銀行が短期金利を大きく引き上げても、市場がその水準は長続きせず、いずれ利下げが必要になると見れば、長期金利は短期金利を下回ったままになり、カーブが逆転します。
2. 2つの測り方:10年債-2年債か、10年債-3カ月物か
逆イールドの測り方は一つではありません。市場でよく引用されるのは次の2つです。
| 金利差 | 計算方法 | 主な利用者 |
|---|---|---|
| 10年債-2年債(2s10s) | 10年債利回り-2年債利回り | 金融メディアやトレーダーが最もよく引用 |
| 10年債-3カ月物 | 10年債利回り-3カ月物財務省証券の利回り | ニューヨーク連銀の景気後退確率モデル、多くの学術研究 |
違いは短期側にあります。2年債利回りには今後2年間の利上げ・利下げの見通しがすでに織り込まれているため、政策金利より先に動きます。3カ月物は、足元の政策金利にほぼ沿って動きます。
このため、2つの金利差が逆転する時期はずれます。2022年の例では、10年債-2年債は2022年7月にマイナスになりましたが、10年債-3カ月物が逆転したのは同じ年の10月下旬でした。当時は FRB の政策金利がまだ上がり続けていたためです。「逆イールド」のニュースを見たら、まずどの金利差の話なのかを確認しましょう。
3. 逆イールドのあとは必ず景気後退になるのか?過去の事例と例外
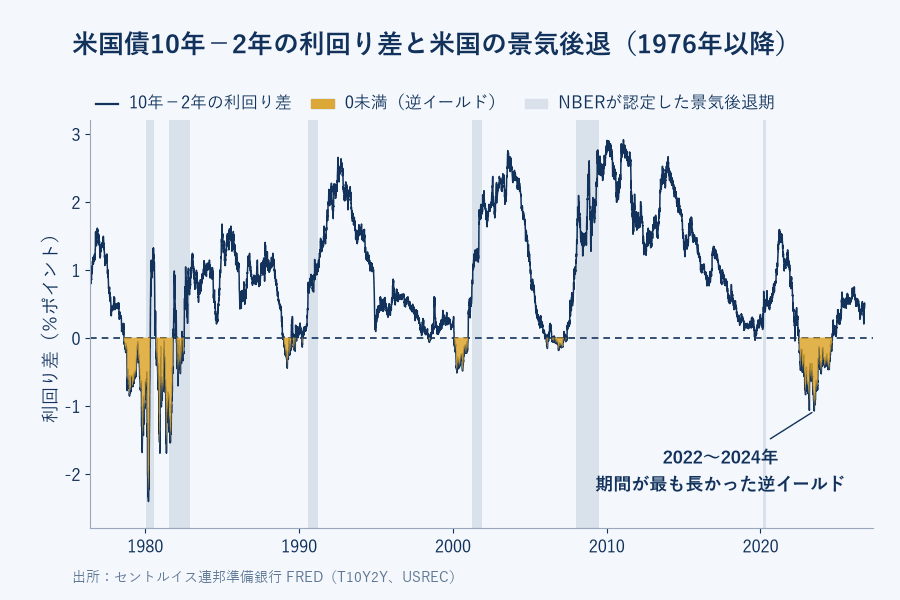
2年債利回りのデータがある1976年以降、米国のすべての景気後退の前に、10年債-2年債の逆イールドが現れています。
| 逆イールドの発生 | その後の景気後退の始まり(NBER認定) | 補足 |
|---|---|---|
| 1978年 | 1980年1月 | 第2次石油危機と高インフレの時期 |
| 1980年 | 1981年7月 | FRB がインフレ抑制のため大幅に利上げ |
| 1988〜1989年 | 1990年7月 | |
| 1998年 | 景気後退なし | 短期間の逆イールド、その後 FRB が利下げ |
| 2000年 | 2001年3月 | ITバブルの崩壊 |
| 2005〜2006年 | 2007年12月 | サブプライム危機と世界金融危機 |
| 2019年 | 2020年2月 | 景気後退の直接の原因は新型コロナウイルス |
| 2022年 | 現時点でなし | 次の節を参照 |
逆イールドから景気後退までの期間は大きくばらつき、短いと1年未満、長いと2年近くあります。逆イールドは景気循環が終盤に差しかかっている可能性を示しますが、景気後退がどの四半期に始まるかまではわかりません。
逆イールドの実績も完璧ではありません。1998年の短い逆イールドのあとに景気後退はなく、2019年はその後に景気後退が起きたものの、直接の原因は新型コロナウイルスで、逆イールドが「予測」したとは言いにくいケースです。サンプルは一桁しかなく、どんな経験則も次の例外で崩れる可能性があります。
米国の景気後退は全米経済研究所(NBER)の委員会があとから認定し、発表は景気後退が始まってから何カ月も後になることが多いため、「逆イールドから何カ月で景気後退になるか」という統計は、振り返って初めてわかるものです。
4. 2022〜2024年:最も長かった逆イールドのあと、なぜ景気後退がなかったのか
2022年、FRB はインフレを抑えるために急ピッチで利上げを進め、10年債-2年債は2022年7月にマイナスになりました。その後、逆イールドは2024年9月初めまで続き、記録が残る中で最も長い期間となりました。最も深かったのは2023年7月で、10年債利回りは2年債を約1.08%ポイント下回り、1980年代以来の深さでした。
過去の経験に照らせば、2023年から2024年の間に景気後退が起きてもおかしくありませんでしたが、実際には NBER が認定する景気後退には陥らず、市場ではこの展開が一時ソフトランディングと呼ばれました。今回シグナルが外れた理由として、主に次のような説明があります。
-
ターム・プレミアムが押し下げられていた:長年の量的緩和で中央銀行が大量の長期債を保有し、海外からの米国債への安全資産需要も重なって、長期金利が長く低めに抑えられていました。そのぶんカーブが逆転しやすく、逆イールドのシグナルも割り引いて見る必要がありました。
-
家計と企業が低金利を固定していた:コロナ禍の間に住宅ローンや社債の多くが低い固定金利で組まれ、利上げが支出に与える打撃は、過去より遅く、小さくなりました。
-
財政支出が需要を支えた:大規模な財政支出が、利上げの間も景気を支え続けました。
-
労働市場が底堅かった:利上げの間も失業率は急上昇せず、家計の所得と消費が保たれたため、需要は過去の景気循環のようには急激に縮みませんでした。
-
時間差が長いだけという見方:逆イールドのシグナルは失効しておらず、今回は過去より時間差が長いだけだという見方もあります。
これらの説明には今も議論があります。イールドカーブは市場の予想を映すもので、その予想は政策や資金の流れによってゆがむことがあるため、逆イールドだけで景気後退を断定するのはリスクが高いといえます。
5. 逆イールドの解消:カーブが立つ2つのパターン
逆イールドが終わり金利差がプラスに戻っても、リスクが消えたとは限りません。過去には、逆イールドからカーブが再び立ってきたあとに景気後退が始まったケースもあります。大事なのはカーブがなぜ立ったのかで、立ち方には意味の異なる2つのパターンがあります。
| パターン | 何が起きたか | よくある背景 |
|---|---|---|
| ブル・スティープニング(Bull Steepening) | 短期金利が長期金利より大きく低下 | 市場が急ピッチの利下げを予想、景気が弱まる局面でよく見られる |
| ベア・スティープニング(Bear Steepening) | 長期金利が短期金利より大きく上昇 | インフレ期待の再上昇、財政赤字の拡大、ターム・プレミアムの回復 |
2024年9月初めの逆イールド解消は、主に利下げ期待で2年債利回りが大きく下がったことによるもので、ブル・スティープニングにあたります。その後は財政とインフレへの懸念から長期金利が上昇し、カーブはさらに立ってきました。
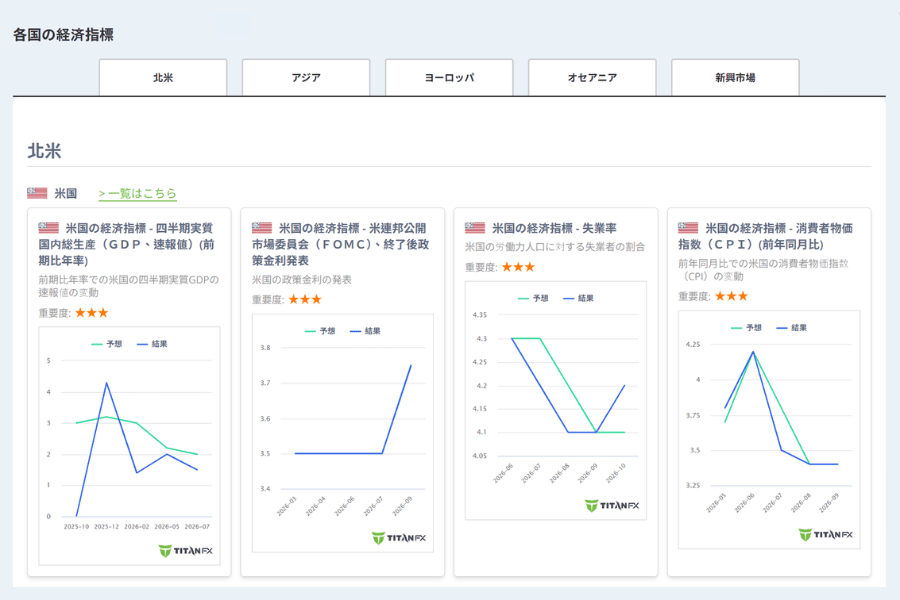
カーブの立ち方を見極めるには、経済指標カレンダーの雇用・インフレ指標や、中央銀行の動向にまとめられた FOMC の結果とあわせて、どちらの端が利回りの変化を主導しているかを確認します。各国の経済指標の「米国」の欄では、GDP、FOMC の政策金利、失業率、CPI の最近の推移が並んでおり、景気とインフレがいまどちらに向かっているかをすばやく確認できます。
6. 逆イールドが米ドル・株式・金に与える影響
逆イールドそのものが特定の資産を上げたり下げたりするわけではなく、影響はその背後にある金利見通しと景気観から生じます。
| 資産 | 逆イールドの期間によく見られること | 注意したい点 |
|---|---|---|
| 米ドル | 短期金利が高く、米ドルの金利差による優位は続きやすい | 利下げ期待が高まって2年債利回りが下がると、米ドルの支えも弱まる |
| 米国株 | 逆イールドの初期に株価が下がるとは限らず、2022〜2024年は米国株が最高値を更新した | 株価の重しになるのは主に企業業績の悪化と金融環境の引き締まり。短期で調達し長期で貸す銀行は利ざやが縮むため、金融株が市場全体より先に売られやすい |
| 金 | 市場が利下げを見込み始めると、実質金利の低下が金価格を支えやすい | 逆イールドが高インフレと利上げの継続を伴う場合は、金価格がまず押される可能性もある |
米ドルと米国債利回りの関係は米ドル指数、円と日米金利差の関係はUSD/JPY(米ドル円)取引ガイドで詳しく解説しています。
7. 逆イールドに関するFAQ
Q1:逆イールドが起きると必ず景気後退になりますか?
必ずではありません。過去の景気後退の多くは逆イールドが先に現れていますが、1998年と2022年に始まった逆イールドのあとには景気後退は起きていません。景気循環が終盤に入ったことを示す目安として使い、雇用、消費、企業業績などのデータとあわせて判断するのが現実的です。
Q2:10年債-2年債と10年債-3カ月物では、どちらが正確ですか?
決まった答えはなく、それぞれに使い手がいます。実務では、2つの金利差がそろって逆転したときのほうが、シグナルの信頼性は高いと考えられています。
Q3:ほかの国でも逆イールドは起きますか?
起きます。どの国の国債利回りでもカーブは描けるため、英国、カナダ、ドイツでも利上げ局面で逆イールドが起きています。ただ、米国債市場は規模が最も大きく過去のデータも最も長いため、研究や議論は米国に集中しています。
Q4:トレーダーはこの指標をどう使えばよいですか?
景気を判断するための背景情報として使います。逆イールドの間は景気減速の兆しや利下げ期待の変化に注意し、逆イールドが解消したときはブル・スティープニングかベア・スティープニングかを見分けます。実際の売買は、価格、データ、ポジション管理に立ち返って判断します。
8. まとめ
逆イールドには米国で長い景気後退のシグナルとしての実績がありますが、逆イールドから景気後退までの時間差は大きく、2022〜2024年の記録上最も長い逆イールドのあとにも景気後退は起きていません。
逆イールドそのものより注目したいのは、それがどう解消するかです。短期金利が利下げ期待で急低下するブル・スティープニングは、過去には景気が弱まる局面でよく見られました。長期金利がインフレや財政への懸念で上がるベア・スティープニングは、別の種類の圧力を示します。「逆イールド解消」というニュースを見たら、結論を急ぐ前に、どちらの端が動いているのかを確かめることが大切です。
関連記事
Titan FX の金融市場調査チームです。外国為替(FX)、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など幅広い金融商品を対象に、投資家向けの教育コンテンツを制作しています。
主な出典(カテゴリ別)
- 公式データ:米財務省の日次国債利回り、セントルイス連銀 FRED データベース(10年債-2年債、10年債-3カ月物の金利差)
- 景気判定:全米経済研究所(NBER)の景気循環日付
- 研究:ニューヨーク連銀のイールドカーブによる景気後退確率モデル、セントルイス連銀の金利差に関する分析
- 市場ツール:Titan FX 研究所 経済指標カレンダー、中央銀行の動向、各国の経済指標