

中国概念株とは?ADR・VIE・香港上場・上場廃止リスクを一度に理解する
同じ会社がニューヨークと香港の両方で取引され、両市場の株式は固定比率で連動します。投資家が持つのは海外に上場する持株会社の権益で、VIE構造を採用する会社では、持株会社が外資規制の対象となる中国国内事業の一部を、直接の株式保有ではなく一連の契約によって支配しています。この構造に、米中それぞれの規制が加わることで、中概株には一般的な米国株ではあまり遭遇しないリスクがあります。
この記事では、中概株の定義と代表的な企業、ADRとVIEという2つの仕組み、セカンダリー上場とデュアル・プライマリー上場の違い、米中両側の規制と上場廃止リスク、そして中概株を取引するいくつかの方法を整理します。個別企業の分析は、アリババ、バイドゥ、JD.comの3本の企業分析記事に続きます。
- 中概株の多くは米国預託株式(ADS)で取引され、ADS1株は一定数の普通株に相当する(アリババ・バイドゥは1:8、JD.comは1:2)
- 2025年3月時点で米国の3大取引所に上場する中国企業は286社、時価総額の合計は1.1兆ドル(USCC)
- VIE構造では、投資家は海外持株会社の株式を持ち、規制対象の国内事業は契約で支配されている
- 香港への上場にはセカンダリー上場とデュアル・プライマリー上場があり、プライマリー上場はストックコネクト(南向き)の対象になるための必要条件の一つ
- 上場廃止リスクは両側にある。米国は外国企業説明責任法と中国軍事企業リスト、中国はデータセキュリティ審査と海外上場の届出制度
- Titan FXはアリババ、バイドゥ、JD.comと、ハンセン指数、H株指数、中国A50指数のCFDを提供
1. 中概株とは何か:定義・規模・代表的な企業
中概株(China Concept Stocks)は「中国概念株」の略称で、主な事業、売上、資産が中国本土にあり、株式が中国本土以外の取引所に上場している企業を指します。市場で日常的に中概株と言うときは、多くの場合、米国に上場する中国企業を特に指します。香港市場にはH株、レッドチップ、本土企業といった別の分類があります。この記事は米国上場の中概株を主軸とし、香港の部分は香港上場と2市場での取引構造を説明するために使います。
規模については、米中経済安全保障調査委員会(USCC)の統計によると、2025年3月7日時点でニューヨーク証券取引所、ナスダック、NYSEアメリカンに上場する中国企業は286社、時価総額の合計は1.1兆ドルでした。
香港側では、香港取引所の年次統計における「本土企業」(H株企業と、海外で登記され本土の主体または個人が支配する企業)は2025年末時点で1,552社にのぼり、上場企業数の58%、時価総額の79%、1日平均売買代金の91%を占めています。
米国株の投資家がもっともよく接する中概株と、その2つの構造情報——ADS1株が何株に相当するか、香港での上場区分——を整理すると次のとおりです。
| 企業 | 主な事業 | 米国ティッカー | 香港コード | ADS1株あたり | 香港での上場区分 |
|---|---|---|---|---|---|
| アリババ | EC、クラウド | BABA | 9988 | 普通株8株 | デュアル・プライマリー上場(2024年8月〜) |
| バイドゥ | 検索、AI | BIDU | 9888 | A類普通株8株 | デュアル・プライマリー上場(2026年9月〜) |
| JD.com | 自社販売型EC、物流 | JD | 9618 | A類普通株2株 | セカンダリー上場 |
| ネットイース | ゲーム | NTES | 9999 | 普通株5株 | デュアル・プライマリー上場(2026年6月〜) |
| PDDホールディングス(拼多多) | EC | PDD | 香港未上場 | A類普通株4株 | — |
ADSの比率は会社ごとに異なるため、米国株と香港株の価格を比べるときは先に比率を掛け、次に為替を換算します。香港での上場区分は変わることがあり、アリババ、バイドゥ、ネットイースはいずれもセカンダリー上場からの格上げです。PDDのように米国のみに上場する企業には、香港という予備の市場がありません。
これらの企業の多くはケイマン諸島などに持株会社を設立してから米国に上場しており、このことが以下の2つの構造を決めています。ADS、海外登記、VIEはよくある組み合わせですが、構造の細部は会社ごとに違うため、個別企業を判断するときは年次報告書(20-F)の企業構造とVIEの開示を確認してください。
2. ADRとADS:米国上場の中概株の取引形態
多くの大型中概株は米国預託証券(ADR)のプログラムを通じて米国に上場しています。ADRは預託証券の仕組み全体を指す言葉で、投資家が実際に売買する単位はADS(米国預託株式)と呼ばれ、1株が一定数の普通株に相当します。会社は普通株を預託銀行に預け、銀行が米国でドル建てのADSを発行します。
この仕組みで知っておくべきことは3つです。
-
価格の連動:BABAのドル建て価格は、おおむね9988の香港ドル建て価格を8倍して米ドルに換算した水準です。ADSと普通株は相互に転換でき、目立った価格差は転換と裁定で縮まります。ただし為替、取引時間帯、転換コスト、両市場それぞれの需給によって、リアルタイムの価格が一時的にずれることはあります。
-
手数料と配当:預託銀行は預託手数料を徴収します。配当は預託銀行が米ドルに換えて支払い、その過程で源泉徴収税や為替の目減りが生じることがあります。実際の扱いは会社の登記地と投資家の居住地によって異なります。
-
株主の権利:ADSの保有者は預託銀行を通じて議決権を行使し、その手続きは普通株を直接持つ場合と異なります。
ADRは中概株に固有の仕組みではありません。TSMCのADRは同じ仕組みの下にある台湾企業で、その記事の預託、転換、価格差の説明はそのまま当てはまります。中概株が特殊なのは、ADSの裏にある普通株が海外持株会社の株式であり、持株会社と国内事業の間に、次節のVIEが挟まっている場合があることです。
3. VIE構造:海外の株式と国内の契約支配
中国はインターネット、教育、メディアなどの業種に外資の出資規制を設けており、海外に上場する会社はこれらの国内事業を直接保有できません。VIE(変動持分事業体)構造はこうした業種で広く使われています。国内の事業会社は中国籍の創業者が株式を持ち、海外の上場主体は中国に設立した外資独資子会社(WFOE)を通じて、一連の契約で事業会社の支配権と経済的利益を取得し、連結決算に取り込みます。この手法は2000年に新浪(Sina)が米国に上場した際に初めて使われました。
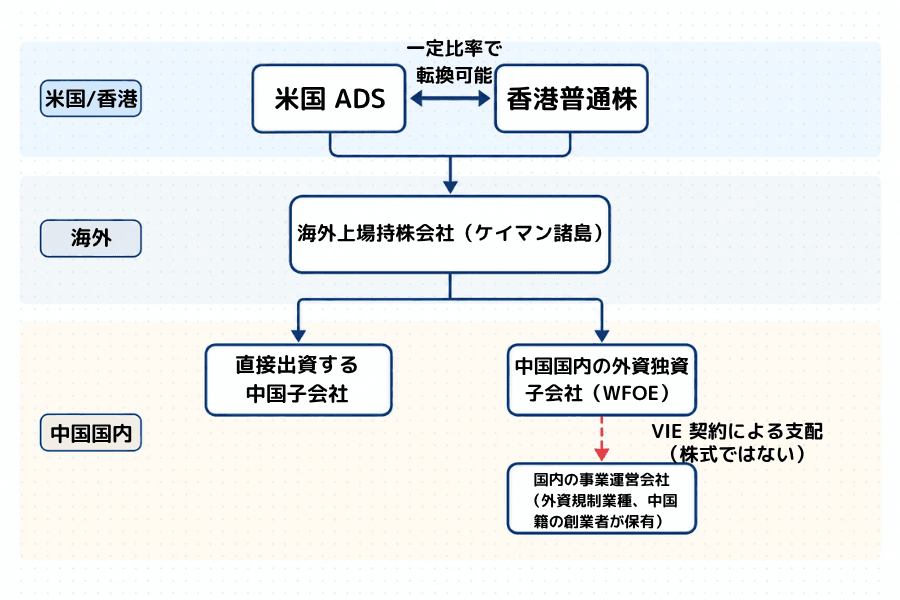
中概株のADSを持つということは、海外上場の持株会社の権益を持つということです。持株会社は一部の中国子会社を直接保有していることもありますが、外資規制の対象となる国内事業会社に対しては、株式ではなく契約によって支配権を得ています。これは3層のリスクをもたらします。
-
契約リスク:中国法の下での契約の執行可能性、そして事業会社の株主(通常は創業者)が契約を履行するかどうかは、株式のような明確な保障がありません。
-
政策リスク:2021年7月の「双減」政策は、学習塾事業を非営利化し、外資が契約を通じて支配することを禁じました。米国上場の教育株は当時大きく下落しました。政策は、ある業種がVIEを通じて海外資本を受け入れ続けられるかを短期間で変えることがあります。
-
資金移動リスク:事業会社の現金はWFOEを経由して海外持株会社へ、さらに投資家へ届きます。その各段階が中国の外貨、税務、規制のルールの影響を受けます。
規制の枠組みは2023年にいくらか明確になりました。中国証券監督管理委員会の「国内企業の海外での証券発行・上場に関する管理試行弁法」が2023年3月31日に施行され、直接・間接の海外上場がともに届出管理の対象となり、VIE構造を採用する会社も規定に従って届出を行う必要があります。これにより海外上場の手続きには明確なルールができましたが、VIE構造そのものが無条件の法的承認を得たわけではなく、契約の執行可能性と今後の規制は引き続きリスク要因です。
4. セカンダリー上場とデュアル・プライマリー上場の違い
2018年、香港取引所は上場規則を改正し、すでに海外で上場しているイノベーション企業がセカンダリー上場の形で香港に上場することを認め、議決権種類株式の構造も解禁しました。2019年11月のアリババの香港上場がこの流れの出発点です。その後、香港に上場した中概株は2つの区分に分かれます。
| セカンダリー上場 | デュアル・プライマリー上場 | |
|---|---|---|
| 主な監督市場 | 米国。香港は一部の上場規則を免除 | 米国と香港がともにプライマリー上場地で、両方の規則を完全に順守 |
| 香港での銘柄略称 | 「S」の表示付き | 「S」の表示なし |
| ストックコネクト(南向き)の資格 | 原則として対象外 | 必要条件の一つを満たす。指数・時価総額などの組入れ基準も別途必要 |
| 米国の上場区分が変わったとき | 香港での上場の位置づけと免除措置を香港取引所の規則に従って処理し直す必要がある | 香港自体がすでにプライマリー上場地で、香港の規則に従って運営を継続できる |
| 例 | JD.com(9618) | アリババ(2024年8月)、ネットイース(2026年6月)、バイドゥ(2026年9月) |
格上げには自主的な申請のほか、受動的に発動する場合もあります。香港取引所の規則では、セカンダリー上場企業の取引の大部分が香港に移った場合、プライマリー上場とみなされます。ネットイースの2026年6月の格上げはこの規則によるものです。
投資家にとってもっとも実際的な意味を持つのはストックコネクトです。プライマリー上場は組入れの必要条件の一つで、アリババは2024年9月、バイドゥは2026年9月に対象となり、中国本土の資金が南向きの経路で買えるようになって、投資家の構成が変わりました。
5. 中概株の規制と上場廃止リスク:米中両側を見る
米国側:監査、リスト、大統領令
-
監査検査:外国企業説明責任法(HFCAA)が2020年12月に成立し、米国上場の外国企業は米国公開会社会計監視委員会(PCAOB)による監査調書の検査を受け入れなければ、上場廃止に直面することになりました。
-
現在の状況:2022年12月、PCAOBは中国本土と香港の監査法人を完全に検査できるようになったと確認し、検査不能を理由とする上場廃止の当面のリスクは大きく下がりました。ただし同月、米議会は発動の基準を連続3年から連続2年に短縮しており、PCAOBは毎年再評価を行うため、仕組みはいつでも再び動きだす可能性があります。
-
大統領令:2021年1月、ニューヨーク証券取引所は、米国人による中国軍関連企業への投資を禁じる大統領令に基づき、チャイナモバイル、チャイナテレコム、チャイナユニコムの3社を上場廃止にしました。
-
中国軍事企業リスト:2026年6月、米国防総省はアリババ、バイドゥなどを国防授権法1260H条のリストに掲載しました。これは制裁リストではなく、これらの企業の証券取引を制限するものでもありませんが、この種のリスクが消えていないことを示しています。
中国側:データセキュリティと海外上場の審査
-
データセキュリティ審査:2021年6月、滴滴(DiDi)がニューヨーク証券取引所に上場した数日後、中国の国家インターネット情報弁公室は同社に対するデータセキュリティ審査を開始し、アプリを配信停止にしました。同社は2022年6月にニューヨーク証券取引所を上場廃止となり、この種のリスクのもっとも代表的な事例です。
-
海外上場の届出:2023年からの届出制度はこうした審査を制度化しました。データセキュリティや外資規制業種に関わる企業は、上場前に届出を通過する必要があります。
上場廃止のあと、株式はどうなるか
上場廃止は株式が無価値になることと同じではなく、結果はその会社に第2の市場があるかどうかで決まります。
-
香港にも上場しており、ADSと普通株が転換可能な場合:通常は預託銀行と証券会社の手続きを通じてADSを香港株に転換できますが、転換には時間、費用、証券会社の対応が必要です。
-
米国のみに上場している場合:上場廃止後は店頭市場(OTC)での取引に移ることがあり、流動性と情報の透明性はどちらも低下します。
上場廃止の記事に、警告から上場廃止までの完全な流れがあります。
6. 中概株の取引方法:ADR、香港株、ETF、CFD
| 方法 | 特徴 | 向いている人 |
|---|---|---|
| 米国上場ADRの現物 | 米ドル建てで米国の時間帯に取引、預託株式の所有権が得られる | 米国株口座を持つ長期の投資家 |
| 香港の普通株 | 香港ドル建てでアジアの時間帯に取引、デュアル・プライマリー上場企業はストックコネクト経由でも買える | アジア時間の投資家、米国市場とADS構造への依存を下げたい人 |
| 中概株・中国株のETF | まとめて保有することで個別企業の経営リスクと構造リスクを下げられるが、政策やVIE制度のシステミックなリスクは分散できない | 中期の資産配分 |
| CFD(差金決済取引) | 証拠金取引で、買いからも売りからも入れ、株式は保有しない | 値動きを取りにいく人 |
Titan FXで取引できる中概株のCFDはアリババ、バイドゥ、JD.comの3銘柄です。ハンセン指数(HK50)、ハンセン中国企業指数(HSCEI)、中国A50指数(CN50)のCFDで、中国株式市場全体に対する見方を表現することもできます。現物とCFDのコストの違いは、米国株の複委託とCFDの比較の記事で項目ごとに整理しています。
中概株を取引するときは、特に3つのことに注意してください。
-
ニュースによるギャップ:規制関連のニュースは米国市場の取引終了後や週末に出ることがよくあります。両市場に上場する大型中概株の多くは、決算を香港の取引終了後、米国の取引開始前に発表するため、最初の反応は米国のプレマーケットで起き、香港株は翌日まで反応しません。発表時刻は会社ごとに異なるので、決算前にIRの告知を確認してください。各時間帯の整理は米国株の取引時間の記事にあります。
-
両市場の価格差:ADSと香港株は為替と時間帯によって一時的にずれます。価格差が見えても、リスクのない裁定機会があるわけではありません。
-
集中リスク:個別の中概株と、中国株式市場に連動する指数やETFを同時に保有すると、構成銘柄のエクスポージャーが重なります。重なりの大きさは、その指数におけるその企業のウエートしだいです。
7. FAQ:中概株についてよくある質問
Q1: 中概株と香港の「中国株(中資株)」は同じものですか
重なりはありますが同じではありません。香港取引所の統計における「本土企業」には、中国本土で登記されたH株と、海外で登記され本土の主体や個人が支配する企業が含まれます。市場でいう中概株は多くの場合、米国に上場する中国の民間企業を指し、その一部は香港にも上場しています。
Q2: 米国のADRと香港株、どちらを買うのがよいですか
同じ会社を追う銘柄で、違いは取引条件です。ADRは米ドル建てで米国の時間帯に取引され、米国株オプションなどの関連市場があります。香港株は香港ドル建てでアジアの時間帯に取引され、デュアル・プライマリー上場企業にはストックコネクト経由の本土資金が入ることもあります。自分の生活リズム、通貨、証券会社の取扱い、コストで決めれば十分です。
Q3: VIE構造のせいで株式が紙くずになることはありますか
極端な場合にはありえます。投資家は規制対象の国内事業会社に対して契約上の支配しか持たないからです。2021年の教育株の例は、ある業種がVIEを通じて海外資本を受け入れ続けられるかを、政策が短期間で変えうることを示しました。2023年の届出制度で手続きにはルールができましたが、契約による支配という本質は変わっていません。
Q4: 中概株が米国で上場廃止になったら、持っている株はどうなりますか
香港にも上場しており、ADSと普通株が転換可能な会社であれば、通常は証券会社を通じてADSを香港株に転換できますが、時間、費用、証券会社の対応が必要です。米国のみに上場する会社の場合、株式は店頭市場での取引に移ることがあり、換金の難しさとコストが増します。
Q5: 中概株はなぜプレマーケットやアフターマーケットで大きく動くことが多いのですか
業績に加えて、中概株には米中両側の規制ニュースと、VIEや国境をまたぐ上場構造の不確実性という変数が上乗せされます。こうしたニュースは取引時間外に出ることが多く、反応はプレマーケット、アフターマーケット、寄り付きのギャップに集中するため、政策イベントの前後では短期的な値動きが明らかに大きくなることがあります。
Q6: 中概株のETFは初心者に向いていますか
ETFは個別企業の経営リスクと構造リスクを分散するので、銘柄を選びたくない人に向いています。ただし中国の政策、国境をまたぐ規制、VIE制度といったシステミックなリスクは分散できず、各ETFが連動する指数の構成も異なります(米国ADR中心のものもあれば、香港株中心のものもあります)。買う前に構成銘柄を確認してください。
Q7: 中概株はCFDで取引できますか
できます。CFDは価格差を取引するもので、買いからも売りからも入れ、レバレッジも使えますが、株式の所有権はありません。保有中はオーバーナイト金利が発生し、権利落ち日をまたぐと配当調整額が発生します。Titan FXは現在、アリババ、バイドゥ、JD.comの3銘柄の中概株CFDを提供しています。
8. まとめ:中概株は、まず構造を見てから会社を見る
中概株には、一般的な米国株より先に理解しておくべき構造の層が一つ多くあります。同じ会社にADSと香港株という2つの取引単位があり、両者は固定比率で連動する。ADSは海外持株会社の株式を表し、規制対象の国内事業はVIE契約で支配されている。香港での上場区分にはセカンダリー上場とデュアル・プライマリー上場があり、ストックコネクトの資格と米国での上場廃止時の扱いに影響する。規制リスクは米国の監査とリスト、中国のデータセキュリティと届出審査の両側から来る。
この4層を理解してから個別企業の事業と決算を見れば、構造のリスクを会社のリスクと読み違えることはなくなります。次は、もっとも代表的な3社から始めるとよいでしょう。アリババ、バイドゥ、JD.comには、それぞれ完全な企業分析の記事があります。
関連記事
- 決算シーズンとは?米国株の決算スケジュールと取引の注意点
- 時価総額ランキングとは?計算方法・米国株ランキングと投資への活用を徹底解説
- 財務諸表の読み方|損益計算書・貸借対照表・キャッシュフロー計算書の実戦ガイド
- 米国株のプレマーケット取引とは?Pre-Market Trading の時間・ルールと戦略
- 上場企業とは?上場する理由・市場区分・投資時の注意点を初心者向けに解説
Titan FX 取引戦略研究所。FX、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など、幅広い金融商品を対象に投資家向け教育コンテンツを制作しています。
主な出典(カテゴリ別)
- 統計資料:米中経済安全保障調査委員会(USCC)「米国主要取引所に上場する中国企業」リスト(2025年3月)、香港取引所「2025年市場統計」の本土企業に関する統計
- 企業の開示:アリババ、バイドゥ、JD.com、ネットイース、PDDホールディングスによるADSと普通株の比率、香港でのセカンダリー上場とデュアル・プライマリー上場への転換、ストックコネクト対象化に関する発表
- 規制制度:米国の外国企業説明責任法と2022年12月の改正、PCAOBによる2022年12月の検査に関する決定、米国防総省が2026年6月に更新した中国軍事企業リスト、中国証券監督管理委員会「国内企業の海外での証券発行・上場に関する管理試行弁法」、香港取引所上場規則第19C章
- 投資家教育:各地の金融当局による預託証券、VIE構造、国境をまたぐ上場のリスクに関する教育資料