

Petrodollar(石油美元)
這個詞常被說成一份美國與沙烏地阿拉伯簽下、還附帶五十年期限的條約。這個版本經不起查證,而它為什麼不成立,會影響對後續變化的判斷。
這篇說明石油美元的定義與由來、1974 年實際發生的事、這套循環怎麼運作、計價與結算的差別、去美元化到目前為止改變了什麼,以及對交易者的意義。
- 石油美元是石油出口賺到的美元收入,回流則是這筆錢再流出去的過程
- 1974 年有美沙金融合作,但沒有「只能用美元售油、期限五十年」的條約
- 計價貨幣與結算貨幣是兩件事,換結算不等於換計價
- 去美元化目前主要出現在部分結算與儲備配置,原油計價仍以美元為主
- 油價與美元的關係自己用相關係數量,別套固定說法
1. 石油美元(Petrodollar)是什麼?定義與由來
石油美元就是產油國賣油收到的美元。
產油國賣一船原油出去,貨款用美元付,買賣雙方自己的貨幣都不經手。全球的原油買賣大多這樣成交,產油國因此年復一年累積大量美元,這些錢就叫石油美元。
它就是一般的美元,沒有特殊形式。會被單獨取一個名字,是因為金額龐大又集中在少數國家手上,這些錢往哪裡去會牽動國際金融市場。
這筆錢不會停在原地:一部分用來進口商品與服務,付給貿易對手;沒有立即花掉的盈餘則配置到海外的存款、債券、股票、基金與直接投資。錢重新流回全球經濟的這個過程,就是石油美元回流。
時間點要從 1970 年代說起。布雷頓森林體系在 1971 年瓦解後,美元不再兌換黃金,各國轉向浮動匯率。1973 年石油危機讓油價大漲,產油國手上突然累積了規模空前的美元。這些錢往哪裡去,成了當時國際金融的核心問題,石油美元這個詞也是在那幾年出現的。
2. 1974 年到底發生了什麼:被誤傳的五十年協議
流傳最廣的版本是:1974 年美國與沙烏地阿拉伯簽下協議,沙國承諾原油只用美元計價,美國提供軍事保護,期限五十年,2024 年到期後沙國不再續約。
這個版本有幾處與紀錄不符。
1974 年確實發生了兩件事。6 月,美沙成立經濟合作聯合委員會,用意是協助沙國把盈餘的美元投入美國的產品與服務;同年稍晚,沙國同意把石油收入投入美國公債。雙方在安全與經濟上的合作是真的。
傳言把這兩件真事,接上了一個沒有出處的第三件:一份規定沙國只能用美元售油、期限五十年的條約。查核機構向美國政府責任署(GAO)調閱資料,1979 年的相關報告並未提及任何正式的石油美元協議,該署也回覆沒有其他文件;經濟學界的看法同樣是這些合作屬於非正式安排。公開紀錄裡找不到那份條約,「2024 年到期」自然也無從談起。
買美債的安排,和「承諾五十年只用美元賣油」,是兩件不同的事。
這個差別會影響預期。合約會到期,習慣不會。石油美元靠的是長年累積的交易慣例與資金流向,所以它的變化是一點一點發生的,不會在某一天突然停掉。
3. 石油美元怎麼運作?從一桶油的貨款到資金回流
跟著一桶油的貨款走一遍,四個步驟。
第一步:報價用美元。國際原油的基準價格用美元表示。布蘭特原油與西德州原油都是每桶多少美元,全球大部分的長約與現貨交易以此為定價基礎。
第二步:買方先換到美元。一筆以美元計價並以美元結算的交易,付款方手上得先有美元。日本的煉油廠買一船原油,要先在外匯市場把日圓換成美元再付款。這個換匯動作,就是石油貿易對美元的實體需求。
第三步:產油國收到美元。賣方拿到的是美元存款,累積起來成為龐大的外匯收入,也是不少產油國外匯存底的主要來源。到這一步為止的這筆錢,就是石油美元。
第四步:這筆錢再流出去。收入不會躺著不動,去向大致兩條:一條是進口,用美元向其他國家買設備、糧食、工程與服務,錢就付給了那些國家;另一條是投資,把沒有立即支出的盈餘配置到海外的存款、債券、股票、基金與直接投資,主權財富基金是常見的載體。歷史上美國公債是其中重要的一類資產,但不是唯一的去向。這一段就是回流。
四個步驟合起來,效果是全球對美元有一個來自實體貿易的持續需求,而產油國的盈餘又讓這些美元回到國際金融市場。這與美元作為儲備貨幣的地位互相強化,但兩者不是同一回事:即使原油改用其他貨幣計價,美元在儲備、外匯交易與跨境融資上的份額也不會同步消失。
4. 計價貨幣與結算貨幣不是同一件事
上一節的第一步與第二步用的是同一個貨幣,但這兩件事其實可以分開。
計價貨幣就是上一節說的那個報價基礎,合約上用它來表示價格。
結算貨幣是實際付款時使用的貨幣。買賣雙方可以協議改用其他貨幣支付,金額按當時的匯率從美元價格換算過來。
所以一筆用歐元付款的原油交易,價格基礎仍然可能是美元報價。這類新聞常被解讀成「原油脫離美元計價」,但兩者的意義差很多:換結算貨幣減少的是支付環節對美元的需求,計價基準則還留在原地。
實務上改變計價基準的門檻高得多。期貨市場的流動性、避險工具與長期合約都建立在既有的基準之上,要主要基準、長約與衍生品市場一起轉向,才代表計價體系出現更深層的變化。
5. 去美元化走到哪裡:變了什麼、沒變什麼
這幾年推動去美元化的力量是真實的。金融制裁讓部分國家意識到持有單一貨幣資產的風險,雙邊本幣結算的協議增加,各國央行的儲備配置也在分散。目前較明顯的變化,主要出現在部分結算安排與儲備的多元化。
已經改變的- 部分產油國與買方之間出現以本幣結算的交易
- 部分央行增加黃金與其他資產的配置,使官方儲備更多元(原因也包含風險分散與價格變化,不全是去美元化)
- 區域性的支付與清算安排增多,降低對單一系統的依賴
- 國際原油的基準定價仍以美元為主
- 美元在外匯交易、跨境融資與貿易融資中仍占主要份額
- 主要的原油期貨合約與避險工具仍以美元計價
變化目前集中在支付與儲備這兩個環節,定價與融資的核心還沒有轉移。地緣政治事件經常讓這個題材上新聞,但判斷時要區分「多了一條替代管道」和「基準被取代」。
6. 交易者怎麼用?油價與美元的關係要自己量
油價與美元反向,是傾向而不是規律
石油美元最常被引用來支持一個說法:油價與美元反向。
這個說法有兩層邏輯。原油以美元計價,美元走強時,用其他貨幣計算的油價變貴,可能抑制需求;另一方面,油價變動會改變產油國與進口國之間的資金流向。
但兩者也可能同時被第三個因素推動,例如全球成長預期、美國利率、供給衝擊或避險資金。這種時候它們會一起走。相關性的方向與強度都會隨期間改變。
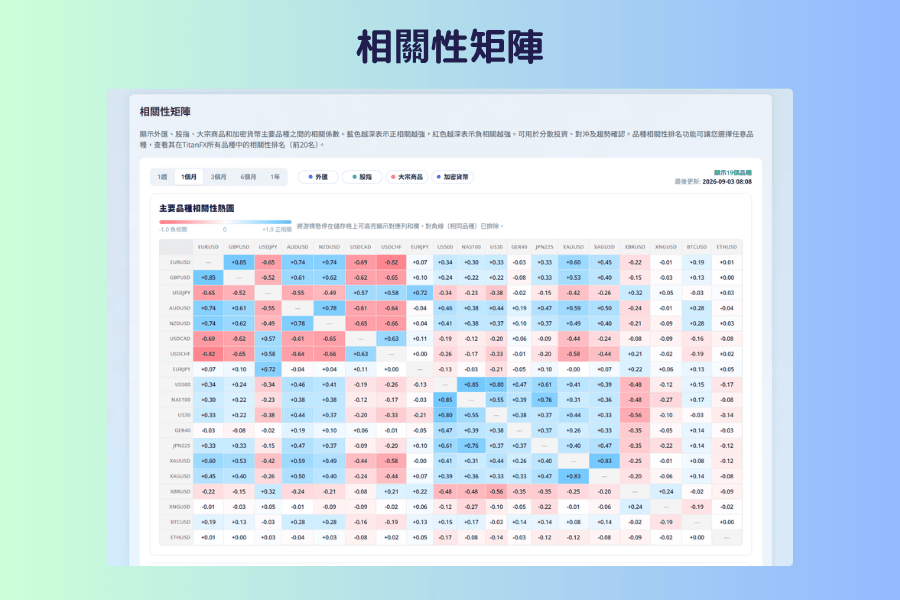
在相關性矩陣上看哪幾格
相關性矩陣列出 19 個主要品種兩兩之間的相關係數,其中的原油是布蘭特(XBRUSD)。矩陣裡沒有美元指數,所以美元要從美元貨幣對這一側讀。
先記住兩個方向:EURUSD 上漲代表美元走弱,USDJPY 上漲代表美元走強。
「油價與美元反向」這個說法,在矩陣上要同時滿足兩格:
- 布蘭特 × EURUSD 是正值(美元走弱、油價偏強)
- 布蘭特 × USDJPY 是負值(美元走強、油價偏弱)
實際打開來看,經常會出現相反的組合,也就是油價與美元同向。期間選單有 1 週到 1 年五種,同一格的數字換個期間就可能變號,這正是不該把反向當成規律的原因。
兩個常見的誤用
-
用財政平衡油價推測減產。這個數字反映政府預算對石油收入的依賴程度,油價長期低於它,財政壓力就會上升。不過 OPEC 與 OPEC+ 的產量決策還要同時考慮需求、庫存、閒置產能與成員國之間的協調。
-
用美元指數代表美元對產油國的強弱。美元指數由六種貨幣構成,權重集中在歐元,成分裡沒有任何產油國貨幣。它適合觀察美元相對那六種貨幣的表現。
想直接交易原油的人,合約規格與交易方式在原油 CFD 那篇有完整說明。
7. 石油美元常見問題 FAQ
Q1:石油美元是一種貨幣嗎?
不是。它指產油國出口原油賺到的美元,以及這些美元回流美元資產的循環。使用的貨幣就是一般的美元。
Q2:1974 年的石油美元協議真的存在嗎?
沒有可考的正式協議。1974 年 6 月成立的是美沙經濟合作聯合委員會,雙方在安全與經濟上有一系列合作安排。查核機構向美國政府責任署調閱資料後,未發現任何正式的石油美元條約,因此「協議到期」的說法也不成立。
Q3:如果原油不用美元計價,美元會崩盤嗎?
單靠原油計價貨幣的改變,不足以推導美元會立即失去國際地位。原油計價只是美元需求的來源之一,外匯市場的深度、美元資產的規模、跨境融資與官方儲備都在支撐它。計價基準的轉移即使發生,也會是長期而漸進的過程。
Q4:改用其他貨幣結算原油,算不算脫離石油美元?
要看是換了結算貨幣還是換了計價貨幣。多數案例屬於前者,價格仍以美元報價,只是付款時換成其他貨幣。這會降低支付環節的美元需求,但沒有改變定價基準。
Q5:油價和美元一定是反向的嗎?
不一定。兩者在部分期間呈現負相關,但強度甚至方向都可能隨市場環境改變,避險情緒或供給中斷主導行情時經常同向。建議針對自己實際交易的期間計算相關係數。
Q6:這個題材對一般交易者重要嗎?
重要性在於理解資金流向,用它預測轉折點並不可靠。知道原油收入怎麼回到美元資產,比較容易理解為什麼油價的大幅變動會牽動債市與匯市,而不只是能源類商品自己的事。
8. 總結
石油美元是石油出口賺到的美元收入,回流則是這筆錢再流出去的過程。運作上有四步:原油用美元報價、買方先換到美元、產油國收到美元、盈餘再透過進口與海外投資回到全球經濟。
這套結構是 1970 年代在布雷頓森林體系瓦解與石油危機之後逐步形成的,屬於市場慣例與資金流向的累積。1974 年美沙確實有金融合作,但公開紀錄裡沒有那份「只能用美元售油、期限五十年」的條約。
看待它的變化時,計價貨幣與結算貨幣要分開。目前的調整集中在部分結算安排與儲備配置,原油的基準定價仍以美元為主。
交易上最實用的一點:「油價與美元反向」不是固定規律,用相關係數在自己關心的期間量一次比較可靠。
延伸閱讀
- 國際三大原油對比:西德州原油、布蘭特原油、杜拜原油
- EIA 原油庫存是什麼?公布時間、六個關鍵數字與油價反應解析
- Plaza Accord(廣場協議)
- 為什麼要投資美元?全面解析美元走勢、利率政策與資產配置策略
Titan FX 的金融市場研究與調查團隊。涵蓋外匯(FX)、商品(原油、貴金屬、農產品)、股價指數、美股、加密資產等廣泛金融商品,為投資人製作教育內容。
主要來源(按類別)
- 歷史與查核:美國政府責任署(GAO)1979 年的相關報告與回覆、國際媒體對「石油美元協議到期」說法的事實查核
- 統計資料:國際貨幣基金(IMF)官方外匯存底貨幣構成(COFER)、國際清算銀行(BIS)外匯市場調查
- 市場工具:Titan FX 研究所 相關性矩陣