

Petrodollar(ペトロダラー)
この言葉は「米国とサウジアラビアが結んだ、期限50年の条約」として語られることがあります。この説明は記録と照らすと成り立たず、なぜ成り立たないのかを知っておくと、今後の変化の見立てが変わります。
この記事では、ペトロダラーの定義と成り立ち、1974年に実際に起きたこと、仕組みの動き方、建値通貨と決済通貨の違い、脱ドル化がどこまで進んだのか、そしてトレーダーにとっての意味を整理します。
- オイルマネーは産油国が原油を売って得たドル収入、ペトロダラーはそれが還流する仕組み
- 1974年に米サウジの金融協力はあったが、「ドル建てのみで販売、期限50年」の条約は確認できない
- 建値通貨と決済通貨は別物で、決済通貨を変えても建値が変わるわけではない
- 脱ドル化で動いているのは主に一部の決済と準備の構成で、原油の建値は依然ドルが中心
- 原油とドルの関係は相関係数で自分で測るほうが、決まった逆相関の説明より確か
1. ペトロダラー(Petrodollar)とは?定義と成り立ち
産油国が原油を売って受け取るのは米ドルです。
産油国が原油を一船分輸出すると、代金はドルで支払われ、売り手と買い手それぞれの自国通貨は介在しません。世界の原油取引の大半がこの形で成立するため、産油国には年々多額のドルが積み上がります。日本ではこの資金をオイルマネーと呼びます。
特別な通貨があるわけではなく、ふつうの米ドルです。それでも別の名前がつくのは、金額が大きく少数の国に集中しており、その資金の行き先が国際金融市場を動かすからです。
この資金は手元に留まりません。一部は商品やサービスの輸入に使われて取引相手国へ支払われ、すぐに使われない余剰は海外の預金、債券、株式、ファンド、直接投資へ配分されます。資金が世界経済へ戻っていくこの過程を含めた全体が、ペトロダラーという仕組みです。
時期は1970年代にさかのぼります。ブレトンウッズ体制が1971年に崩れたあと、ドルは金と交換できなくなり、各国は変動為替レートへ移行しました。1973年の石油危機で原油価格が急騰すると、産油国の手元にかつてない規模のドルが積み上がります。その資金がどこへ向かうかが当時の国際金融の中心的な問題となり、この言葉もその頃に生まれました。
2. 1974年に何が起きたのか:誤って伝わる50年の協定
もっとも広く流布している説明はこうです。1974年に米国とサウジアラビアが協定を結び、サウジは原油をドル建てでのみ販売すると約束し、米国は軍事的な保護を提供した。期限は50年で、2024年に満了してサウジは更新しなかった。
この説明は記録といくつも食い違います。
1974年に実際に起きたことは2つあります。6月、米サウジは経済協力合同委員会を設置しました。サウジの余剰ドルを米国の製品やサービスへ振り向けることが目的でした。同年後半には、サウジが石油収入を米国債へ投資することで合意しています。両国に安全保障と経済の協力があったことは事実です。
伝わっている話は、この2つの事実に出所のない3つめを接ぎ木しています。サウジがドル建てでのみ原油を売ると定めた、期限50年の条約です。ファクトチェック機関が米政府説明責任局(GAO)に資料を求めたところ、1979年の関連報告書に正式なペトロダラー協定への言及はなく、同局からも他の文書はないとの回答がありました。経済学者の見方も、これらの協力は非公式なものだというものです。公開記録にその条約が見当たらない以上、「2024年に満了」という話も成り立ちません。
米国債を購入する取り決めと、50年間ドルでしか原油を売らないという約束は、別のことです。
この違いは見立てに影響します。契約には期限がありますが、慣行にはありません。ペトロダラーを支えているのは長年積み上がった取引慣行と資金の流れなので、その変化は少しずつ進むものであり、ある日突然止まるものではありません。
3. 仕組みはどう動くのか?原油代金から資金の還流まで
原油一樽分の代金を追いながら、4つの段階で見ていきます。
第1段階:価格はドルで表示される。国際的な原油の指標価格はドルで示されます。ブレント原油もWTI原油も1バレルあたり何ドルという形で、世界の長期契約とスポット取引の大半がこれを価格の基礎にしています。
第2段階:買い手は先にドルを用意する。ドル建てで表示され、ドルで決済される取引では、支払う側に先にドルが必要です。ドル以外の通貨を使う国の製油会社が原油を買うなら、為替市場で自国通貨をドルに換えてから支払います。この両替こそが、石油貿易から生まれるドルへの実需です。
第3段階:産油国がドルを受け取る。売り手が手にするのはドル預金で、積み上がって巨額の外貨収入となり、多くの産油国では外貨準備の主な源にもなります。ここまでの資金が、日本でいうオイルマネーです。
第4段階:その資金がふたたび出ていく。収入は寝かせておかれません。行き先は大きく2つで、1つは輸入です。設備、食料、工事、サービスを他国から買い、代金はその国へ渡ります。もう1つは投資で、すぐに支出しない余剰を海外の預金、債券、株式、ファンド、直接投資へ配分します。政府系ファンドはその代表的な受け皿です。歴史的には米国債が重要な資産の1つでしたが、唯一の行き先ではありません。この段階が還流です。
4つを合わせると、実体の貿易から生まれるドルへの継続的な需要があり、産油国の余剰がそのドルを国際金融市場へ戻す、という構図になります。これはドルが準備通貨である地位と互いに補強し合いますが、同じものではありません。仮に原油が別の通貨で建てられるようになっても、準備、外国為替取引、クロスボーダー融資におけるドルの比率が同時に消えるわけではないからです。
4. 建値通貨と決済通貨は別物
前の節の第1段階と第2段階は同じ通貨でしたが、この2つは分けられます。
建値通貨は前節で述べた価格の基礎にあたるもので、契約上の価格を表す通貨です。
決済通貨は実際に支払うときに使う通貨です。売り手と買い手が合意すれば別の通貨で支払うことができ、金額はその時の為替レートでドル建ての価格から換算されます。
ですからユーロで支払われた原油取引でも、価格の基礎はドル建てのままということがありえます。この種のニュースは「原油がドル建てから離れた」と受け取られがちですが、意味はかなり違います。決済通貨を変えれば支払いの段階でのドル需要は減りますが、建値の基準はそのまま残ります。
実務では建値の基準を変えるほうがはるかに難しくなります。先物市場の流動性、ヘッジの手段、長期契約はいずれも既存の基準の上に組み立てられており、主要な指標、長期契約、デリバティブ市場がそろって移って初めて、建値の体系により深い変化が起きたといえます。
5. 脱ドル化はどこまで進んだか:変わったこと、変わっていないこと
脱ドル化を進める力は実在します。金融制裁によって単一通貨の資産を持つリスクが意識され、自国通貨建て決済の取り決めは増え、各国中央銀行の準備の構成も分散してきました。現時点で目立つ変化は、主に一部の決済の取り決めと準備の多様化に表れています。
すでに変わったこと- 一部の産油国と買い手のあいだで自国通貨建ての決済が現れている
- 一部の中央銀行が金やその他の資産の配分を増やし、公的準備がより多様になっている(理由にはリスク分散や価格変動も含まれ、すべてが脱ドル化ではない)
- 地域内の決済・清算の仕組みが増え、単一のシステムへの依存が下がっている
- 国際的な原油の指標価格は依然としてドルが中心
- 外国為替取引、クロスボーダー融資、貿易金融でドルは主要な比率を占めたまま
- 主要な原油先物とヘッジ手段は引き続きドル建て
変化はいまのところ決済と準備という2つの段階に集まっており、価格形成と資金調達の中核は移っていません。地政学リスクに関わる出来事でこの話題はたびたびニュースになりますが、判断するときは「代替の経路が1つ増えた」のか「基準そのものが置き換わった」のかを区別する必要があります。
6. トレーダーはどう使うか?原油とドルの関係は自分で測る
原油とドルの逆相関は傾向であって規則ではない
ペトロダラーは「原油とドルは逆に動く」という説明の根拠としてよく引かれます。
この説明には2つの理屈があります。原油はドル建てなので、ドルが強いときは他通貨で見た原油が割高になり、需要を抑えうること。もう1つは、原油価格の変動が産油国と輸入国のあいだの資金の流れを変えることです。
ただし両者が同じ第3の要因で動くこともあります。世界の成長見通し、米国の金利、供給ショック、質への逃避などです。そうした局面では一緒に動きます。相関の向きも強さも期間によって変わります。
相関マトリクスでどのセルを見るか
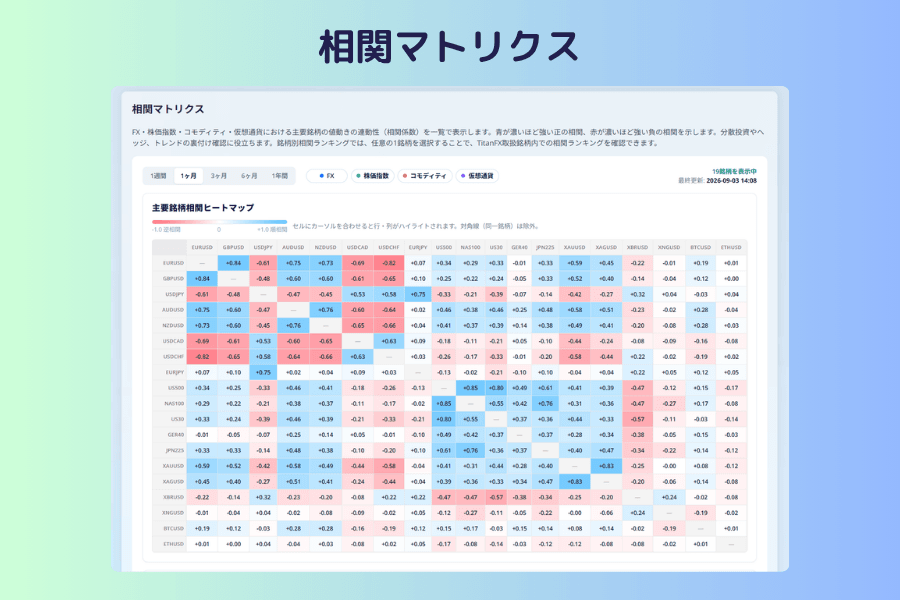
相関マトリクスは主要19銘柄の2つずつの相関係数を並べたもので、原油はブレント(XBRUSD)です。マトリクスに米ドル指数という銘柄はないため、ドルはドルストレートの側から読みます。
まず向きを押さえます。EURUSDの上昇はドル安、USDJPYの上昇はドル高を意味します。
「原油とドルは逆相関」という説明は、マトリクス上では2つのセルを同時に満たす必要があります。
- ブレント × EURUSD がプラス(ドル安のときに原油高)
- ブレント × USDJPY がマイナス(ドル高のときに原油安)
実際に開いてみると、逆の組み合わせが出ていることも少なくありません。つまり原油とドルが同じ方向に動いている状態です。期間は1週間から1年まで5つ選べ、同じセルの数値は期間を変えると符号が変わることもあります。逆相関を規則として扱うべきでない理由がここにあります。
よくある2つの誤用
-
財政均衡原油価格から減産を読むこと。この数字は政府予算が石油収入にどれだけ依存しているかを示し、原油価格が長くそれを下回れば財政の圧力は高まります。ただし OPECとOPEC+ の生産方針は、需要、在庫、余剰生産能力、加盟国間の調整も同時に踏まえて決まります。
-
米ドル指数で産油国に対するドルの強弱を測ること。米ドル指数は6通貨で構成され、ウェイトはユーロに集中していて、産油国の通貨は含まれていません。その6通貨に対するドルの動きを見るのには適しています。
原油そのものを取引したい場合、契約の仕様と取引方法は原油CFDの記事にまとめてあります。
7. ペトロダラーに関するFAQ
Q1:ペトロダラーは通貨の一種ですか?
いいえ。産油国が原油を輸出して得たドル収入と、それが国際金融市場へ還流する仕組みを指します。使われている通貨はふつうの米ドルです。
Q2:1974年のペトロダラー協定は実在しますか?
確認できる正式な条約はありません。1974年6月に設置されたのは米サウジ経済協力合同委員会で、両国には安全保障と経済に関する一連の取り決めがありました。ファクトチェック機関が米政府説明責任局に資料を求めても正式なペトロダラー条約は見つかっておらず、したがって「協定が満了した」という話も成り立ちません。
Q3:原油がドル建てでなくなったら、ドルは暴落しますか?
原油の建値通貨が変わったという一点だけから、ドルが直ちに国際的な地位を失うとは導けません。原油の建値はドル需要の源の1つにすぎず、外国為替市場の厚み、ドル建て資産の規模、クロスボーダー融資、公的準備がその地位を支えています。建値の基準が移るとしても、長期にわたる緩やかな過程になります。
Q4:原油を別の通貨で決済すると、ペトロダラーから離れたことになりますか?
決済通貨が変わったのか、建値通貨が変わったのかによります。多くの事例は前者で、価格はドル建てのまま、支払いのときに別の通貨へ換えています。支払い段階でのドル需要は減りますが、価格の基準は変わっていません。
Q5:原油価格とドルは必ず逆に動きますか?
そうとは限りません。ある期間には負の相関が見られますが、強さも向きも市場環境で変わり、質への逃避や供給の途絶が相場を主導する局面ではしばしば同じ方向へ動きます。自分が実際に取引する期間で相関係数を計算することをおすすめします。
Q6:この話題は一般のトレーダーにも重要ですか?
重要なのは資金の流れを理解する点であり、転換点の予測に使えるわけではありません。石油収入がどのようにドル資産へ戻るのかを知っていると、原油価格の大きな変動がなぜ債券市場や為替市場まで動かすのかが理解しやすくなります。
8. まとめ
日本でいうオイルマネーは産油国が原油を売って得たドル収入で、ペトロダラーはそれが還流する仕組み全体を指します。動き方は4段階で、原油がドルで表示され、買い手が先にドルを用意し、産油国がドルを受け取り、余剰が輸入と海外投資を通じて世界経済へ戻ります。
この構図は1970年代、ブレトンウッズ体制の崩壊と石油危機のあとに少しずつ形づくられたもので、取引慣行と資金の流れの積み重ねです。1974年に米サウジの金融協力があったのは事実ですが、「ドル建てでのみ販売、期限50年」という条約は公開記録には見当たりません。
変化を見るときは建値通貨と決済通貨を分けます。いま調整が進んでいるのは一部の決済の取り決めと準備の構成で、原油の指標価格は依然としてドルが中心です。
取引面でもっとも実用的なのは、「原油とドルは逆相関」を規則として扱わず、自分が見ている期間で相関係数を一度測ってみることです。
関連記事
- 世界の三大原油比較:WTI・ブレント・ドバイ原油
- EIA原油在庫とは?発表時間・注目すべき6つの数字と原油価格への影響
- Plaza Accord(プラザ合意)
- 米ドル投資ガイド|ドルインデックス(DXY)の見方・FRB 金利政策・資産配分戦略
Titan FX の金融市場調査チームです。外国為替(FX)、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など幅広い金融商品を対象に、投資家向けの教育コンテンツを制作しています。
主な出典(カテゴリ別)
- 歴史とファクトチェック:米政府説明責任局(GAO)1979年の関連報告書と回答、「ペトロダラー協定の満了」報道に対する各社のファクトチェック
- 統計資料:国際通貨基金(IMF)の公的外貨準備通貨構成(COFER)、国際決済銀行(BIS)の外国為替市場サーベイ
- 市場ツール:Titan FX 研究所 相関マトリクス