

Recession(景気後退)
よく耳にするのが「GDPが2四半期連続でマイナス成長なら景気後退」という説明ですが、これは目安にすぎません。米国の景気後退は民間の研究機関である全米経済研究所(NBER)が判定し、雇用・所得・消費・生産など複数のデータを見て判断します。判定の発表は、景気後退が始まってから数カ月、ときには1年以上あとになります。
この記事では、景気後退の定義と判定方法、「2四半期連続のマイナス成長」が景気後退と同じではない理由、戦後の米国の景気後退の長さ、市場がよく見る前兆、そして為替・株式・金への影響を解説します。
- 景気後退とは経済活動の広範で持続的な縮小のことで、米国ではNBERが深さ・広がり・期間の3つの観点から判定する
- 「GDPの2四半期連続マイナス成長」は目安にすぎない。2022年上半期に一時これにあてはまったが、NBERは景気後退と認定せず、改定後のデータではマイナスは1四半期だけになった
- 戦後の米国の景気後退は13回、平均は約10カ月。最長は2007〜2009年の18カ月、最短は2020年の2カ月
- 逆イールドやサーム・ルールは景気後退の前兆とされるが、どちらも景気後退につながらなかった例外がある
- 景気後退期には米国債・円・スイスフランなどの安全資産に資金が向かいやすく、中央銀行は利下げに動きやすい
1. 景気後退(リセッション)とは?
景気後退は、景気循環のうちの縮小局面です。景気は拡大して山(ピーク)をつけたあと下降に転じ、谷(ボトム)まで下がってから再び回復します。山から谷までの期間が景気後退にあたります。
米国では、景気後退の始まりと終わりの日付を全米経済研究所(NBER)の景気循環日付委員会が決めます。NBERは景気後退を「経済活動の著しい落ち込みが経済全体に広がり、数カ月以上続くこと」と定義し、次の3つの観点から判断します。
- ① 深さ:経済活動の落ち込みが十分に大きいか
- ② 広がり:特定の部門だけでなく、多くの業種や地域に落ち込みが広がっているか
- ③ 期間:一時的な変動ではなく、一定期間続いているか
3つの観点は互いに補い合います。2020年の景気後退は2カ月しか続きませんでしたが、落ち込みが極めて深く経済全体に及んだため、景気後退と認定されました。
NBERには「GDPが何四半期マイナスなら景気後退」といった決まった基準はありません。複数の月次データを総合して、景気の山と谷がどの月にあったかを判断します。
委員会が参考にするのは、実質個人所得、非農業部門雇用者数、実質個人消費、鉱工業生産、実質GDPなどです。データの蓄積と改定を待つため判定には時間がかかり、2007年12月に始まった景気後退が正式に発表されたのは2008年12月でした。
2. 「GDPの2四半期連続マイナス成長」なら景気後退?
「実質GDPが2四半期連続でマイナス成長」の状態は、テクニカル・リセッション(Technical Recession)と呼ばれます。わかりやすい目安としてメディアや市場でよく使われますが、米国が公式に景気後退を判定するときの基準ではありません。
2022年上半期の米国がその例です。当時発表されたデータでは第1四半期と第2四半期の実質GDPがともにマイナスで、米国が景気後退に入ったのではないかと盛んに議論されました。しかし同じ時期に非農業部門雇用者数は増え続け、失業率は低い水準を保ち、消費も全体としては縮小していなかったため、NBERは景気後退と認定しませんでした。その後、米商務省経済分析局(BEA)がデータを改定し、第2四半期はプラス成長に修正されました。現在のデータでマイナスなのは第1四半期だけです。
反対に、GDPが2四半期続けて減らなくても景気後退になることがあります。NBERは月次データで日付を決めるため、2020年の景気後退は2月から4月までで、四半期のGDPが2期連続のマイナスになる前に終わっていました。
3. 戦後の米国の景気後退の記録
NBERの記録によると、1945年以降の米国の景気後退は13回で、平均の期間は約10カ月です。最長は2007〜2009年の金融危機時の18カ月、最短は2020年のコロナ禍の2カ月でした。1970年代以降の7回は次のとおりです。
| 山 | 谷 | 期間 | 主な背景 |
|---|---|---|---|
| 1973年11月 | 1975年3月 | 16カ月 | 第1次オイルショック |
| 1980年1月 | 1980年7月 | 6カ月 | 高インフレとFRBの引き締め |
| 1981年7月 | 1982年11月 | 16カ月 | インフレ退治のためのFRBの大幅利上げ |
| 1990年7月 | 1991年3月 | 8カ月 | S&L危機、湾岸戦争と原油高 |
| 2001年3月 | 2001年11月 | 8カ月 | ITバブル崩壊 |
| 2007年12月 | 2009年6月 | 18カ月 | サブプライム危機と金融危機 |
| 2020年2月 | 2020年4月 | 2カ月 | 新型コロナウイルスの感染拡大 |
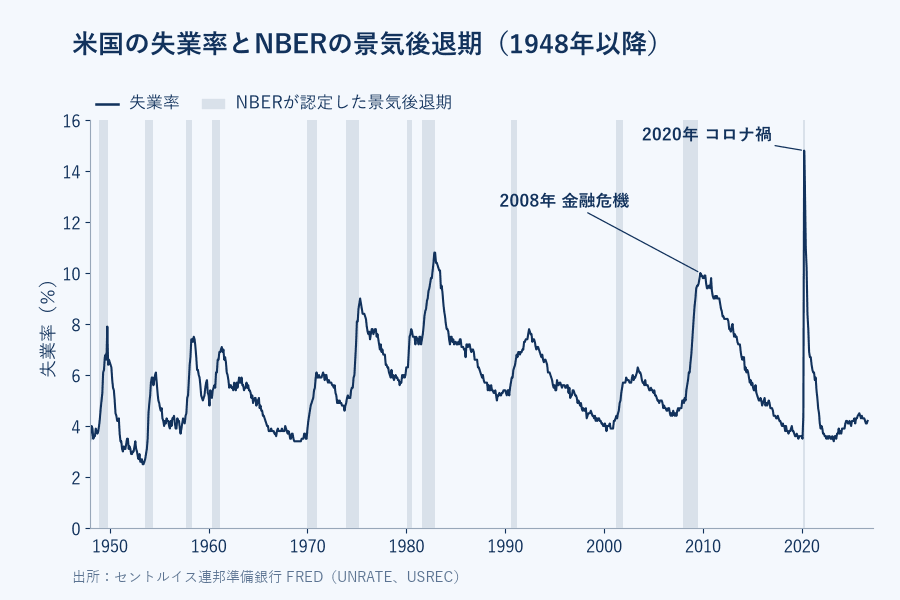
失業率と景気後退期を重ねると、1948年以降の12回の景気後退で、失業率は毎回上昇しています。上昇幅は1.9〜11.3ポイントです。このうち8回は景気後退が終わったあとにピークをつけ、残る4回は景気後退が終わった月にピークをつけました。失業率は遅行指標で、企業が本格的に人員を減らすのは景気が弱まってしばらくたってからです。失業率がはっきり上がるころには、景気後退はすでに始まっていることが多いため、市場はより早く動く指標にも注目します。
4. 景気後退の前兆:市場がよく見る3つの指標
景気後退は後になってからしか確定しないため、市場は過去に景気後退の前に変化が表れることが多かった指標を追いかけます。
-
① 逆イールド:短期国債の利回りが長期国債を上回る状態で、将来の利下げと景気減速を市場が予想していることを示します。米国の過去の景気後退の多くは逆イールドが先に現れましたが、2022年7月から2年以上続いた逆イールドのあとには景気後退は起きていません
-
② サーム・ルール(Sahm Rule):失業率の3カ月平均が、過去12カ月の最低値を0.5ポイント以上上回ると景気後退のシグナルとみなします。景気後退がすでに始まったかどうかを早めに見極めるためのルールで、数カ月先の景気を予測するものではありません。1970年以降のすべての景気後退の初期に点灯しました。2024年7月の雇用統計でも点灯しましたが、このときは労働力人口の急増が失業率を押し上げており、その後景気後退は起きていません
-
③ 購買担当者景気指数:製造業やサービス業のPMIが50を下回ると、調査対象企業の活動が縮小していることを示します。1カ月だけ50を割り込んでも経済全体が景気後退に入ったとはいえず、数カ月続けて低い水準にあるときに、企業部門の弱まりを示す早めのシグナルとみなされることが多くなります
これらの指標が示すのは景気後退の可能性が高まっていることで、単独で景気後退を断定することはできません。複数の指標をあわせて見て、非農業部門雇用者数など毎月の雇用データと照らし合わせることで、景気の実際の方向をつかみやすくなります。
各国の経済指標で景気後退に関わるデータを追う
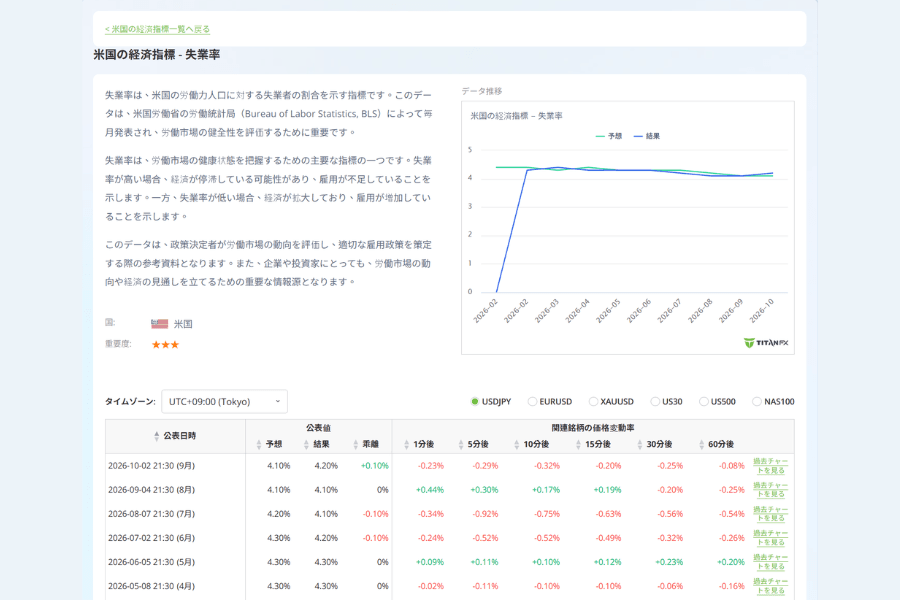
Titan FXの各国の経済指標では、主要な国・地域のGDP、失業率、物価、政策金利などの指標をまとめています。たとえば米国の失業率のページを開くと、次の内容を確認できます。
-
過去の発表ごとの結果と予想、その差
-
発表の日時(日本時間などにタイムゾーンを切り替え可能)
-
発表後1〜30分のドル円、ユーロドル、金、米国株価指数の値動き
5. 景気後退とほかの経済状態の違い:恐慌・スタグフレーション・ソフトランディング
景気の減速を語るとき、景気後退は恐慌、スタグフレーション、ソフトランディングといった言葉と一緒に使われます。違いは、経済の落ち込みの深さ、物価の方向、そして実際に景気後退に入ったかどうかにあります。
| 用語 | 意味 | 景気後退との関係 |
|---|---|---|
| 景気後退 | 経済活動が広く縮小し、数カ月以上続く | — |
| 恐慌(Depression) | 深刻で長期にわたる景気後退。統一された数値基準はない | 景気後退より深刻。1929年に始まった大恐慌が代表例 |
| スタグフレーション(Stagflation) | 景気停滞と高インフレが同時に起きる | 景気後退と同じとは限らない。中央銀行は成長と物価の両立が難しくなる |
| ソフトランディング(Soft Landing) | 利上げでインフレを抑え、景気は減速しても景気後退には入らない | 中央銀行がめざす、景気後退を避けた着地 |
景気後退とスタグフレーションの違いは物価にあります。通常の景気後退では需要の減少でインフレが落ち着くため、中央銀行は利下げに踏み切りやすくなります。スタグフレーションでは物価が上がり続けているため、利下げがインフレを悪化させるおそれがあり、政策の選択が難しくなります。1970年代の米国が典型的な例です。
6. 景気後退が為替・株式・金に与える影響
景気後退は企業利益、金利、資金の流れを変えます。市場は景気後退を先取りして動くことが多く、経済指標がはっきり悪化する前から資産価格が動き始めます。よく見られる変化は次のとおりです。
-
中央銀行の利下げ:景気を支えるため、中央銀行は利下げに動くのが一般的です。2008年の金融危機と2020年のコロナ禍では、FRBが政策金利を0〜0.25%まで引き下げました。金利の低下は国債利回りを押し下げ、通貨間の金利差にも影響します
-
安全通貨の上昇:市場がリスク回避に傾くと、円やスイスフランなどの安全通貨に資金が向かいやすく、豪ドルやNZドルなど景気との連動が強い通貨は売られやすくなります。米ドルの方向は一定ではありません。世界的な混乱時には安全資産として買われやすい一方、FRBが大幅に利下げすると金利差の縮小でドル安になることもあります
-
株価の下落圧力:企業の利益見通しが下方修正され、株価は景気後退期に下落しやすくなります。また、経済指標が改善する前に反発することも多くあります。景気敏感株は、公益株や生活必需品株などのディフェンシブ株より大きな打撃を受けやすい傾向があります
-
金の下支え:金利の低下で金を持つ機会費用が下がり、安全資産としての需要も加わるため、景気後退期の金は下支えされやすくなります。ただし2008年や2020年初めのように資金繰りが急速に悪化した局面では、金も株と一緒に一時的に下落しました
景気後退期は相場の変動が大きくなりやすいため、重要指標の発表前後の値動きに注意し、ポジションの大きさを抑えることが大切です。
7. 景気後退に関するFAQ
Q1:GDPが2四半期連続でマイナス成長なら景気後退ですか?
そうとは限りません。「2四半期連続のマイナス成長」はよく使われる目安で、テクニカル・リセッションと呼ばれます。米国の景気後退はNBERが雇用・所得・消費・生産などのデータを総合して判定しており、2022年上半期にGDPが一時2四半期連続でマイナスになったときも、NBERは景気後退と認定しませんでした。
Q2:米国の景気後退は誰が判定し、いつ発表されますか?
全米経済研究所(NBER)の景気循環日付委員会が判定します。発表は数カ月から1年以上遅れるのが普通で、2007年12月に始まった景気後退は2008年12月に、2020年2月の山は同年6月に発表されました。
Q3:トレーダーは景気後退のリスクをどう追えばよいですか?
各国の経済指標で、米国の実質GDP速報値や失業率などの結果と市場予想を定期的に確認し、逆イールドやPMIとあわせて景気の方向を判断する方法があります。1つの指標だけではダマシが出やすいため、複数の指標が同時に弱まったときに重視するのが現実的です。
Q4:景気後退のとき円は必ず上がりますか?
必ずではありません。円はリスク回避が強まると買われやすいものの、為替は日米金利差や日銀の政策にも左右されます。景気後退の初期にFRBが急ピッチで利下げし、金利差が縮まれば円高になりやすくなりますが、日本の景気や政策に変化があれば結果は変わります。
Q5:景気後退のとき株価は必ず下がりますか?
景気後退期の株価は下落しやすいものの、タイミングは一致しません。株価は将来の利益の見通しを映すため、景気後退が正式に確定する前に下がり始め、経済指標が改善する前に底を打つこともよくあります。NBERが景気後退を発表するころには、株価はすでに大きく下げたあとということもあります。
Q6:景気後退期には金を買うべきですか?
景気後退期の金は利下げと安全資産としての需要に支えられやすいものの、毎回上がるわけではありません。2008年や2020年初めのように市場が現金を急いで確保した局面では、金も株と一緒に一時的に下落しました。金を取引するときは、実質金利、米ドルの動き、市場の資金繰りもあわせて確認する必要があります。
8. まとめ
景気後退とは、経済活動の広範で持続的な縮小です。米国の景気後退はNBERが複数のデータを総合して事後的に判定し、「GDPの2四半期連続マイナス成長」は簡略化した目安にすぎません。2022年上半期の例は、両者が一致しないことがあると示しています。
戦後の米国の景気後退は平均約10カ月で、その間に失業率が上がり、中央銀行が利下げし、資金は安全資産に向かいました。逆イールド、サーム・ルール、PMIはリスクの高まりを知らせてくれますが、いずれにも例外があります。1つのシグナルに頼るより、複数の指標をあわせて見るほうが確実です。
関連記事
- リーマン・ショック(Lehman Shock)
- Risk-on and Risk-off(リスクオン・リスクオフ)
- デフレーション(Deflation)
- ブラックスワンイベント(Black Swan Event)
Titan FX の金融市場調査チームです。外国為替(FX)、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など幅広い金融商品を対象に、投資家向けの教育コンテンツを制作しています。
主な出典(カテゴリ別)
- 公的機関:全米経済研究所(NBER)景気循環日付委員会;米商務省経済分析局(BEA)実質GDPデータ;米労働統計局(BLS)失業率データ
- 統計データ:セントルイス連銀 FRED(USREC、UNRATE、SAHMREALTIME、A191RL1Q225SBEA)