

通貨安とは?なぜ通貨が下落するのか、影響と判断方法
たとえば USD/JPY が150から160に上がると、1ドルで交換できる円が増えます。これはドルに対して円が下落したという意味です。
ニュースで使われる「通貨安」は、いくつか違うものを同時に指しています。市場の取引の結果を指すこともあれば、政府が公定レートを引き下げたことを指すこともあり、物価が上がってお金の価値が目減りしたことを指す場合もあります。三つは原因もその後の展開も違うため、まとめて扱うと判断を誤ります。
この記事では三つの意味を分けたうえで、下落幅を測るときの基準、通貨安が起きる代表的な四つの経路、どこからが急激な動きなのか、そして影響を受ける側とトレーダーが実際に直面する問題を整理します。
- 日本語の「通貨安」は市場で下落する depreciation と、公的に切り下げる devaluation の両方を指す
- 通貨ペア1組では通貨全体の強弱は判断できず、全体を見るには貿易加重の実効為替レートを使う
- 起点が違えば、同じ通貨が下落とも上昇とも説明できる
- 急激かどうかは下落幅だけでなく、スピード・ボラティリティ・流動性・政策反応で判断する
- 為替差益の方向とスワップポイントは分けて計算する
1. 通貨安とは?市場による下落、公的な切り下げ、購買力の低下
英語では通貨が弱くなることを二つの言葉で区別します。
市場による下落(Depreciation)は、変動相場制のもとで市場の需給によって通貨が弱くなることです。発表があるわけではなく、レートがそのまま下がっていきます。主要通貨の通貨安はほとんどがこちらです。
公的な切り下げ(Devaluation)は、当局が自国通貨の公定レートや平価を引き下げることです。固定相場制やペッグ制のもとで起こり、実施の時点と幅がはっきりしています。ブレトンウッズ体制の時代の平価調整が典型例です。
購買力の低下は日常会話での使い方です。物価が上がって同じお金で買えるものが減ると、お金の価値が下がったという言い方をします。これはインフレーションと実質購買力の話で、為替市場の depreciation や devaluation とは別の概念です。
| 呼び方 | 比較する相手 | 主な仕組み |
|---|---|---|
| 市場による下落(Depreciation) | 他の通貨 | 市場レートの変動 |
| 公的な切り下げ(Devaluation) | 公定レートやペッグの目標 | 当局による平価や制度の調整 |
| 購買力の低下 | モノとサービス | 国内物価の上昇 |
管理変動相場制はこの中間にあります。人民元の在岸市場(CNY)には毎日の基準値と取引レンジがあり、レートは市場の需給で決まりますが、基準値の設定や政策的な操作も効いてきます。オフショア人民元(CNH)は海外市場で取引され、価格の決まり方が CNY とは同じではないため、両者の水準には差が出ます。
通貨ペアのどちら側が下落しているかは、レートがどちらに動いたかで分かります。基軸通貨と決済通貨の記事で詳しく説明しています。
2. 下落幅はどう測る?比較対象と起点を先に確認する
「ある通貨が10%下落した」という表現は、条件が二つ足りません。何に対してなのか、そしていつからなのかです。
何に対して安いのか
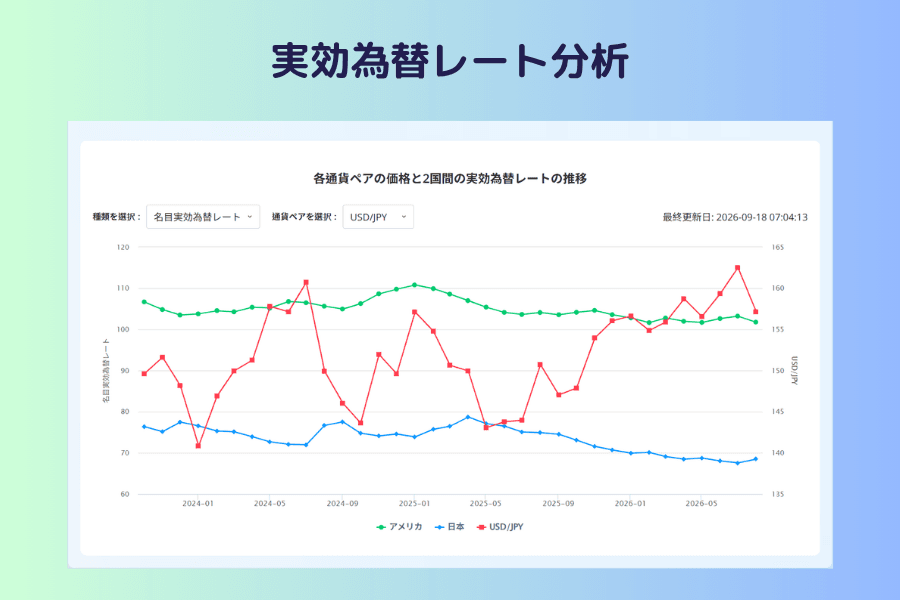
1組の為替レートは、二つの通貨の関係しか表していません。円がドルに対して下落していても、ユーロに対しては横ばい、一部の新興国通貨に対してはむしろ上昇している、ということが起こります。USD/JPY だけを見て「円安だ」と言うのは、円とドルの関係を述べているにすぎません。正確に言うなら、どの通貨に対して下落しているのかを示す必要があります。
通貨全体の動きを見るときに使うのが実効為替レートです。複数の貿易相手国との為替レートを貿易量で加重して一つの指数にまとめたもので、名目実効為替レート(NEER)はレートそのものを、実質実効為替レート(REER)はそこに双方の物価やコストの差を加えて見ます。
いつからの話か
起点が変われば結論も変わります。同じ通貨でも、年初からなら8%の下落、半年前の安値からなら3%の上昇、ということが起こります。どちらの数字も正しく、違うのは起点だけです。
「どれだけ下落したか」という話を見たら、まずいつからの数字なのかを確認します。自分で検証するなら、為替レート履歴データベースで日足の過去データを調べ、自分が知りたい起点で計算し直せます。
もう一つよくある疑問は、その通貨が今は割安なのか割高なのかというものです。購買力平価は長期的な比較の目安を示しますが、短期の方向は示しません。PPP から乖離したあと、長い期間そのままになることもあります。
3. 通貨はなぜ下落するのか?4つの経路
為替レートは売買によって決まります。通貨が下落する直接の理由は、その通貨を売る側が買う側を上回ることです。以下の四つの経路は、どういうときに人が売りに回るのかを整理したものです。
| 経路 | 自国通貨を売るのは誰か | 主な着目点 |
|---|---|---|
| 金利 | より高い利息を求めて海外へ動く資金 | 政策金利と今後の政策に対する市場の予想 |
| インフレ | 輸入品に切り替える消費者や企業 | 主要貿易相手国との物価上昇率の差 |
| 貿易 | 輸入代金を支払う企業 | 貿易収支、エネルギーや原材料の価格 |
| 資金フロー | 自国の株式や債券から資金を引き揚げる海外投資家 | ボラティリティ、安全通貨の動き |
実際の相場では複数の経路が同時に働きます。主導しているのがどれかを見分けることで、その動きがどのくらい続きそうかを判断できます。
金利の経路
自国の金利が1%、海外が4%だとすると、同じ資金を海外に置くほうが3%多く受け取れます。その利息を得るにはまず自国通貨を外貨に換える必要があり、この両替そのものが自国通貨を売る行為です。こうした資金移動が積み上がると、自国通貨に下落圧力がかかります。
注意したいのは、市場が取引しているのが今後の金利の道筋であって、すでに公表された政策金利ではないことです。政策転換の予想は、実際の決定より早くレートに表れます。
インフレの経路
国内の物価が年8%、貿易相手国が2%しか上がらないとすると、自国の製品は相対的に割高になり、輸入品は割安になります。消費や調達が輸入に向かえば、その支払いのために外貨を買う必要があり、両替の需要は自国通貨の売りに傾きます。
この経路はゆっくり進みます。短期のレートは金利や資金移動、政策の予想にも左右されるため、インフレ率が高いからといってすぐに通貨安になるとは限りません。
貿易の経路
輸入企業は支払いの前に自国通貨を外貨に換え、輸出企業は受け取った外貨を自国通貨に戻します。前者は自国通貨の売り、後者は買いで、その差引きが方向を決めます。
エネルギーの輸入国で原油価格が大きく上がれば、支払いに必要な外貨が増え、売りの側が重くなります。ただし財の貿易は一部にすぎず、国境を越える投資のほうが規模が大きく、方向が逆になることもあります。
資金フローの経路
海外投資家は自国の株式や債券を保有しています。リスク選好が悪化すると、まずそれらの資産を売り、受け取った自国通貨を自分の通貨に戻します。この最後の段階が自国通貨の売りです。
売りが短期間に集中する一方で、資金は安全通貨へ向かいます。こうした相場ではボラティリティの上昇を伴うことが多く、どのくらい続くかは出来事そのものとその後の資金の動き次第です。
どの経路が主導しているか
四つの経路は最後に同じところへ戻ります。国境を越える資金の移動が、為替市場の需給を変えるという点です。資本移動の記事では、サドンストップという最も激しい形も含めて、伝わり方の全体を扱っています。
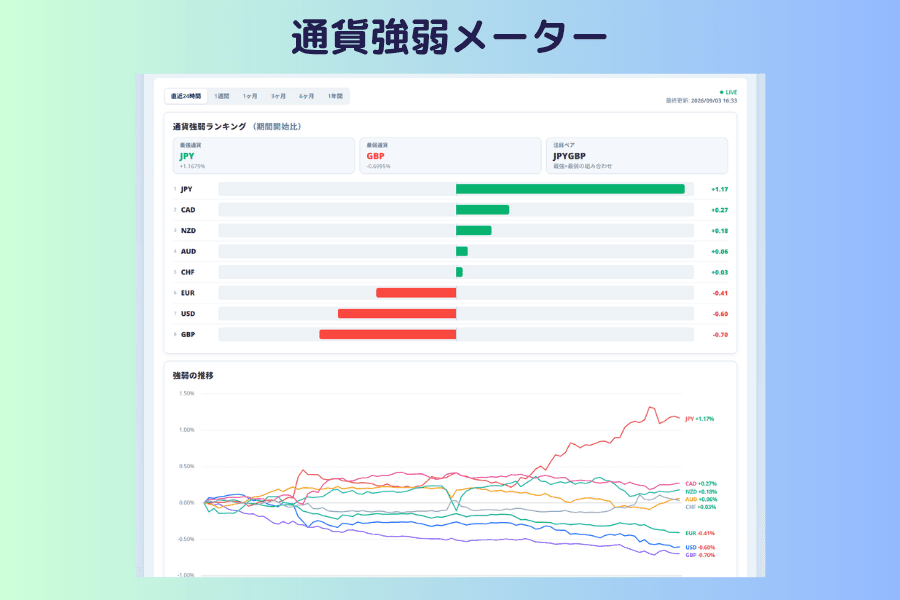
簡単な確認方法は、その変化がその通貨だけに起きているのかを見ることです。ドルが複数の主要通貨に対して同時に強くなっているなら、ドル全体が強い可能性が高くなります。変化が1組の通貨ペアに集中しているなら、相手側の通貨に固有の要因がないかを確かめる価値があります。通貨強弱メーターは主要通貨の相対的な強弱を並べて表示します。
4. 急激な通貨安とは?スピード・ボラティリティ・政策反応で見る
急激な通貨安とは、短期間に一方向へ速く下落し、同時に流動性が悪化して市場が消化しきれない状態を指します。
通貨安そのものは悪いことではなく、輸出主導の経済では景気循環のなかで緩やかな通貨安をたびたび経験します。どちらなのかを見分けるには、累積の下落幅だけでなく次の点も併せて見ます。
-
スピード:数か月分の値幅を数日で動き、市場がポジションを調整しきれない。
-
ボラティリティと流動性:ボラティリティが跳ね上がり、日中に上下へ大きく振れ、スプレッドも同時に広がる。
-
金利の反応:中央銀行が利上げによって自国通貨建て資産の魅力を高めたり、資金流出や為替の圧力を和らげたりすることがある。実際に利上げするかどうかは、インフレ・景気・金融システムの安定など複数の目的による。
-
外貨準備:外貨準備が短期間に大きく減った場合、為替介入によるものか、評価額の変動か、政府の外貨支出かを確認する必要がある。
-
政策の動き:口頭での警告から実際の市場介入へ、さらには資本規制の議論へと段階が上がる。
こうした事例は新興国通貨に多く、トルコリラは近年よく引き合いに出されます。共通しているのは、通貨安がさらなる売りを呼び、自己強化的な循環になる点で、政策が十分に転換するまで変わりにくくなります。
主要通貨でも、一定の水準まで進めば当局が動くことがあります。通貨安を止める介入は外貨を売って自国通貨を買う形で行われます。為替介入の記事に介入の種類と市場の反応をまとめてあり、下落方向のポジションを持つ人にとってはこれが最も注意すべきリスクです。
5. 通貨安の影響は?輸出・輸入・インフレ・外貨建て債務
通貨安は一方的に良いものでも悪いものでもなく、利益をある層から別の層へ移します。
恩恵を受けうる側
-
輸出企業:収入が主に外貨建てで費用が自国通貨中心なら、自国通貨に換えた収入が増え、海外市場での価格競争力も改善する可能性があります。実際の効果は価格設定の方法、輸入投入の比率、為替ヘッジの有無によります。
-
観光とサービスの輸出:海外からの旅行者にとって、その国は割安になります。
-
外貨建て資産を持つ人:海外の預金・株式・債券を自国通貨に換算した評価額が上がります。
-
海外からの送金を受け取る家庭:同じ金額の外貨でより多くの自国通貨に換えられます。
コストを負いやすい側
-
輸入企業と輸入原料に頼る製造業:自国通貨建てのコストが上がり、転嫁できるかは価格交渉力によります。
-
一般の消費者:輸入品・エネルギー・原材料の自国通貨建てコストが上がり、輸入インフレの圧力になります。実際にどこまで物価に伝わるかは、企業の価格設定、輸入比率、需要環境、金融政策によって変わります。
-
海外旅行・留学・外貨建ての支出がある人:自国通貨で見た支出が増えます。
-
外貨で借り入れている企業:債務の自国通貨建て評価額がふくらみ、返済負担も重くなります。
経済全体への正味の効果は、輸出構造、輸入依存度、外貨建て債務、企業の価格設定力、ヘッジの状況、国内需要によって決まります。同じ幅の通貨安でも、成長・企業収益・物価への影響は経済によってまったく違うものになります。同じ出来事に対して市場ごとに正反対の評価が出るのはこのためです。
6. トレーダーはどう向き合うか:為替差益・スワップポイント・介入リスク
為替差益とスワップポイントは分けて計算する
ある通貨が下落し続けると判断したとしても、その方向からスワップポイントが受取りになるか支払いになるかは決まりません。
スワップポイントは、どの通貨ペアを、どちらの方向で建てるか、両国の金利水準、そのときのスワップの設定によって決まり、市場環境に応じて変わります。
低金利通貨を売るポジションは受取りになることがあり、これがキャリー取引の基本的な形です。逆の組み合わせなら支払いになります。保有期間が長くなるほど、為替差益と保有コストを合わせて見る必要があります。
介入リスクは非対称
通貨安を止める介入は、一方向の相場がある程度進んだあとに行われるのが通常です。時点は予測できず、値幅は数週間分の利益を短時間で失わせることもあります。
中央銀行の動向で発言のトーンの変化に注意し、ストップロスは想定外の値動きでも耐えられる位置に置きます。
ボラティリティ拡大後はポジションを計算し直す
急激な局面では日中の値幅が平常時の数倍になることがあり、妥当なストップロスまでの距離もその分だけ長くなります。
1回あたりのリスク上限を同じに保つなら、ストップまでの距離が伸びた分だけロット数を下げる必要があります。レバレッジの倍率が同じでも、平常時と同じロットで入れば、負っているリスクは平常時の水準ではありません。
7. よくある質問(FAQ)
Q1:ある通貨が下落すると、もう一方の通貨は必ず上昇しますか?
同じ通貨ペアの中ではその通りです。USD/JPY が上がることはドルが円に対して上昇したことであり、同時に円がドルに対して下落したことでもあります。同じ現象の二つの言い方です。
通貨全体の話になると、必ずしもそうではありません。円がドルに対して下落していても、ユーロなど他の通貨に対しては横ばいや上昇ということがあり、全体の方向は実効為替レートで確認します。
Q2:国が意図的に自国通貨を安くすることはありますか?
あります。輸出競争力の改善や、自国通貨建て債務の負担軽減を狙った例が過去にあります。
どこまでできるかは為替制度によります。固定相場制やペッグ制なら平価や目標水準を直接動かせます。変動相場制では日々の取引価格を当局が決めることは通常なく、金融政策・為替介入・政策の発信を通じて方向に影響を与えることになります。
代償もはっきりしています。輸入とエネルギーのコストが上がり、外貨建て債務の自国通貨での評価額がふくらみ、貿易相手国も同じ動きをとって互いに通貨を安くし合う展開になりかねません。プラザ合意は数少ない協調型の例で、複数国が合意してドル安を促しました。
Q3:通貨安になると必ずインフレになりますか?
必ずではありません。為替が消費者物価にどこまで伝わるかは経済によって大きく異なり、消費に占める輸入の比率、企業がコストを吸収できるか、国内需要の強さによります。輸入比率が低い経済では、伝わり方は限定的になりがちです。
Q4:ニュースの下落率と自分が見ているレートが合わないのはなぜですか?
基準が違うことがほとんどです。相手が使っているのが1組の通貨ペアではなく実効為替レートだったり、起点の日付が違ったりします。まずこの二つを確認してから比べます。
Q5:下落している通貨を長期で持つのは適切ですか?
利息の受取りが為替の損失を上回るかどうか次第で、下落していること自体は保有する理由にも避ける理由にもなりません。
通貨を保有するリターンは利息と為替差損益の二つからできています。下落圧力の大きい通貨は高金利であることが多く、両方を合わせて初めて差引きがプラスかマイナスか分かります。
Q6:通貨安がどの段階まで進んだかを知る方法はありますか?
下落が終わったかどうかを判断できる単一の指標はありません。実効為替レートの水準、ボラティリティ、金利の予想、資金の流れ、当局の姿勢に変化がないかを併せて見て、そもそも下落を引き起こしていた条件がまだ残っているかを確かめます。
8. まとめ
通貨安という言葉は、市場による下落、当局による切り下げ、購買力の低下の三つを含んでいます。どれを指しているのかを分けることで、見るべきデータが決まります。
幅を測るときは、1組の通貨ペアが答えるのは一部分にすぎず、全体を表すのは貿易加重の実効為替レートです。起点も自分で確認します。原因は金利・インフレ・貿易・資金フローの四つの経路から絞り込み、主導しているのがどれか、その条件が変わっていないかを見ます。
トレーダーにとって見落としやすいのは、スワップポイントを独立して計算すること、介入の時点リスク、そしてボラティリティが拡大したあとに計算し直すべきポジションサイズです。
関連記事
- FX 用語大全と初心者向けガイド|全トレーダーが知っておくべき外国為替用語
- 外国為替のファンダメンタル分析:概念、目的、影響要因、および分析手法
- 米ドル投資ガイド|ドルインデックス(DXY)の見方・FRB 金利政策・資産配分戦略
- 通貨相関とは?よくあるパターン・リスク管理・Titan FX ツール
Titan FX の金融市場調査チームです。外国為替(FX)、商品(原油・貴金属・農産物)、株価指数、米国株、暗号資産など幅広い金融商品を対象に、投資家向けの教育コンテンツを制作しています。
主な出典(カテゴリ別)
- 制度と定義:国際通貨基金(IMF)の為替制度分類および為替パススルーに関する調査、国際決済銀行(BIS)の実効為替レート統計と算出方法
- 市場データ:Titan FX 研究所 実効為替レート分析、通貨強弱メーター、為替レート履歴データベース、スワップポイント カレンダー
- 政策情報:各国中央銀行の公表資料と政策声明